
Phân tích cổ phiếu DCM Quý 4/2026: Lãi quý III giảm 60% so với quý II
Nội dung bài14 phần
- Định giá cổ phiếu DCM: quy mô
- Lợi nhuận quý III đến từ đâu
- Rủi ro giá phân bón và khí
- Tài sản ngắn hạn khác
- Dòng tiền và nợ vay
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B và DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Cổ tức
- Lịch sự kiện cần theo dõi
- Kết luận
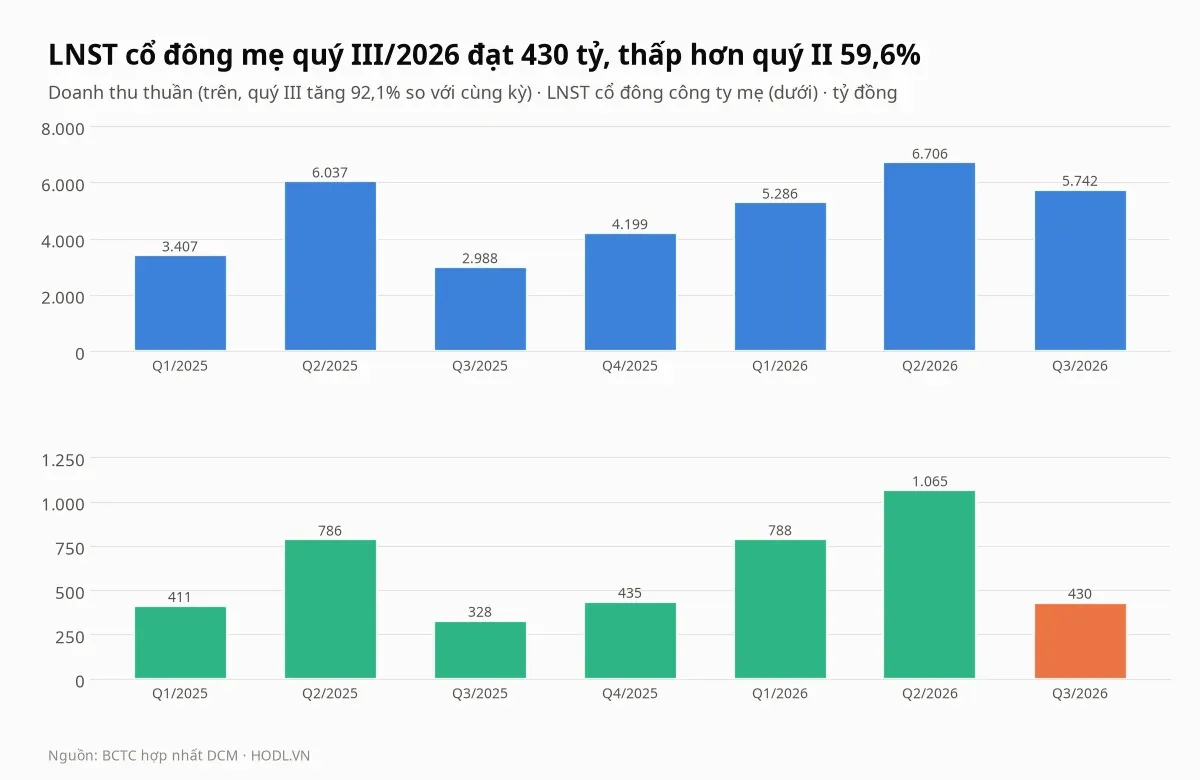
Định giá cổ phiếu DCM Quý 4/2026 phải bắt đầu từ nhịp lùi của quý III: lợi nhuận sau thuế cổ đông mẹ chỉ còn 429,6 tỷ đồng, thấp hơn quý II (1.064,7 tỷ) 59,6% khi biên lãi gộp tụt từ 31,3% xuống 19,1%. Con số này vẫn cao hơn cùng kỳ 31,1%, và chín tháng đạt 2.282,1 tỷ đồng, bằng 193% chỉ tiêu cả năm 1.182 tỷ.
Giá đóng cửa phiên 30/10/2026 là 33.300 đồng, thấp hơn đỉnh đóng cửa 52 tuần (47.460 đồng, ngày 12/03/2026) 29,8% và cao hơn đáy (28.900 đồng, ngày 22/07/2026) 15,2%. Bài đọc lợi nhuận quý III, rủi ro giá phân bón và khí đầu vào, khoản tiền ròng 5.319 tỷ đồng và dòng khối ngoại, rồi đến so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 429,6 tỷ đồng, thấp hơn quý II 59,6% và cao hơn cùng kỳ (327,7 tỷ) 31,1%; chín tháng đạt 2.282,1 tỷ, tăng 49,6% và bằng 193% chỉ tiêu năm.
- Lãi gộp quý III giảm 1.001,5 tỷ so với quý II (biên 19,1% so với 31,3%); chi phí quản lý giảm 400,5 tỷ và thuế giảm 50,6 tỷ bù lại một phần, nên lợi nhuận mẹ giảm 635,1 tỷ.
- Chi phí tài chính quý III là 144,4 tỷ, gấp 4,2 lần quý II và 5,1 lần cùng kỳ; tài sản ngắn hạn khác nhảy từ 775 tỷ (cuối quý I) lên 3.184 tỷ, chiếm 16,0% tổng tài sản.
- Tiền và đầu tư ngắn hạn 8.026 tỷ, vay 2.707 tỷ, tiền ròng 5.319 tỷ bằng 30,2% vốn hoá; dòng tiền kinh doanh chín tháng dương 1.311 tỷ, cổ tức 2025 (20% bằng tiền) đã chi 1.051 tỷ trong quý III.
- Giá 33.300 đồng ứng với P/E 6,49 lần, P/B 1,49 lần, ROE 24,3%; nếu lợi nhuận cả năm giữ nhịp quý III thì P/E là 10,3 lần, và sáu trong mười hai phép định giá thấp hơn giá.
Định giá cổ phiếu DCM: quy mô
Tổng công ty Phân bón Dầu khí Cà Mau (DCM) niêm yết trên HOSE với 529,4 triệu cổ phiếu, vốn hoá theo giá 33.300 đồng là 17.629 tỷ đồng. Nhà nước, qua Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (PVN), nắm 75,56% vốn. Sản phẩm chính là urê, phân NPK (nhà máy Cà Mau và Phân bón Hàn - Việt), phân đạm chức năng, phân tự doanh và CO₂ thực phẩm.
Quý III/2026 doanh thu thuần 5.741,5 tỷ đồng, tăng 92,1% so với cùng kỳ và giảm 14,4% so với quý II. Nền quý III/2025 thấp (2.988 tỷ): tài liệu ĐHĐCĐ 2026 ghi nhu cầu phân bón cả nước năm 2025 giảm hơn 11% vì bão lũ từ quý III, và nhà máy có đợt bảo dưỡng tổng thể trong năm. Chín tháng doanh thu 17.733,9 tỷ, tăng 42,6%, bằng 100,7% con số 17.615 tỷ mà kế hoạch năm đặt cho doanh thu.
Lợi nhuận trước thuế hợp nhất chín tháng là 2.562,9 tỷ đồng, bằng 194% chỉ tiêu 1.320 tỷ mà ĐHĐCĐ thông qua. Chủ tịch DCM cho báo chí biết ngày 20/08/2026 rằng mục tiêu doanh thu năm khoảng 19.000 tỷ đồng, cao hơn kế hoạch công bố khoảng 1.400 tỷ, và quý III thường là quý doanh thu thấp trong năm.
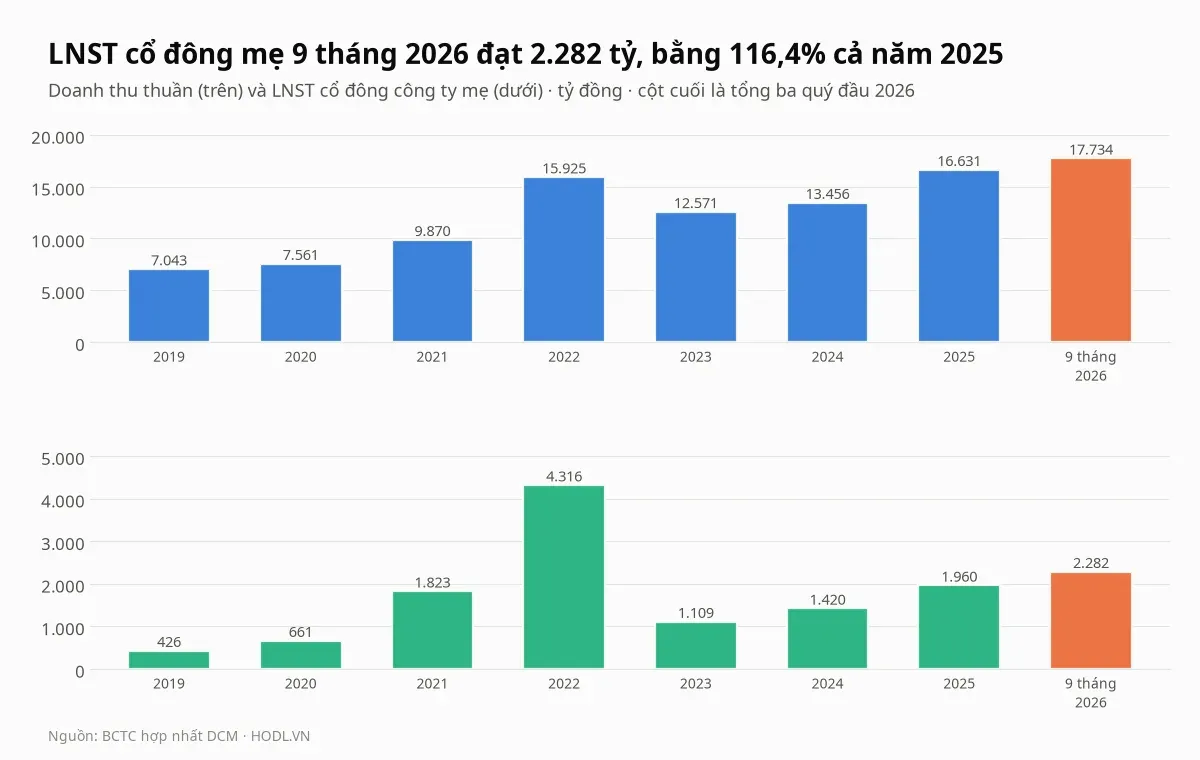
Lợi nhuận mẹ đi theo chu kỳ rất rộng: từ 426 tỷ đồng năm 2019 lên đỉnh 4.316 tỷ năm 2022, rồi 1.109 tỷ năm 2023 (giảm 74,3%) và 1.960 tỷ năm 2025. EPS bốn quý hiện là 5.132 đồng và ROE bốn quý là 24,3%, tính trên vốn chủ cổ đông mẹ 11.849 tỷ cuối quý III. Hai quý mạnh nhất (quý I và quý II/2026) đang nằm trong bốn quý dùng để tính P/E.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
