
Những con số quyết định giá cổ phiếu PVT: giá cước thuê tàu, tuổi đội tàu, nợ vay mua tàu
Nội dung bài5 phần
Định giá cổ phiếu PVT cần hai điều chỉnh mà một doanh nghiệp thông thường không cần. Thứ nhất, phải cộng nợ vay mua tàu vào vốn hoá, vì đội tàu được tài trợ bằng nợ. Thứ hai, phải loại phần lợi nhuận thuộc cổ đông của các công ty con. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Định giá cổ phiếu PVT theo giá trị sổ sách
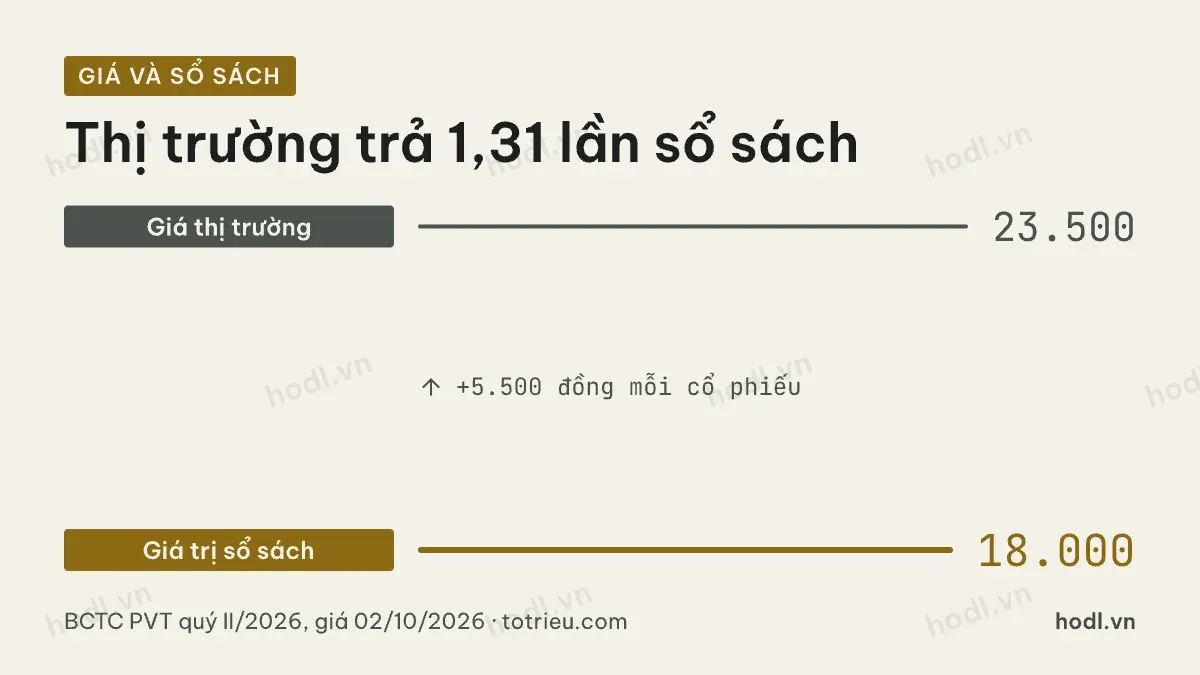
Cuối quý II/2026, vốn chủ sở hữu là 12.181 tỷ đồng. Lợi ích cổ đông thiểu số 2.892 tỷ đồng. Phần thuộc cổ đông công ty mẹ còn 9.289 tỷ đồng. Vốn góp 5.169,2 tỷ đồng tương ứng khoảng 0,517 tỷ cổ phiếu.
Giá trị sổ sách mỗi cổ phiếu vào khoảng 18.000 đồng. Giá đóng cửa phiên 02/10/2026 là 23.500 đồng. Thị trường trả cao hơn giá trị sổ sách 5.500 đồng mỗi cổ phiếu. Tỷ lệ giá trên giá trị sổ sách khoảng 1,31 lần.
Nhiều người tính sai bước này. Lấy toàn bộ vốn chủ sở hữu 12.181 tỷ đồng chia cho số cổ phiếu sẽ ra giá trị sổ sách khoảng 23.600 đồng và tỷ lệ chỉ 1,00 lần. Con số đó tính cả phần vốn của cổ đông công ty con, phần mà cổ đông PVT không có quyền với nó.
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 12,0%. Các năm trước là 12,7% năm 2021, 14,3% năm 2022, 14,3% năm 2023 và 14,2% năm 2024. Mức quanh 13% là ổn định cho một doanh nghiệp tài sản nặng. Khái niệm nền được giải thích trong bài định giá chứng khoán.
Giá trên lợi nhuận và mặt bằng năm năm
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ lần lượt là 263 tỷ đồng, 266 tỷ đồng, 319 tỷ đồng và 553 tỷ đồng. Tổng cộng 1.401 tỷ đồng.
Chia cho 0,517 tỷ cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 2.711 đồng. Với giá 23.500 đồng, tỷ lệ giá trên lợi nhuận khoảng 8,7 lần.
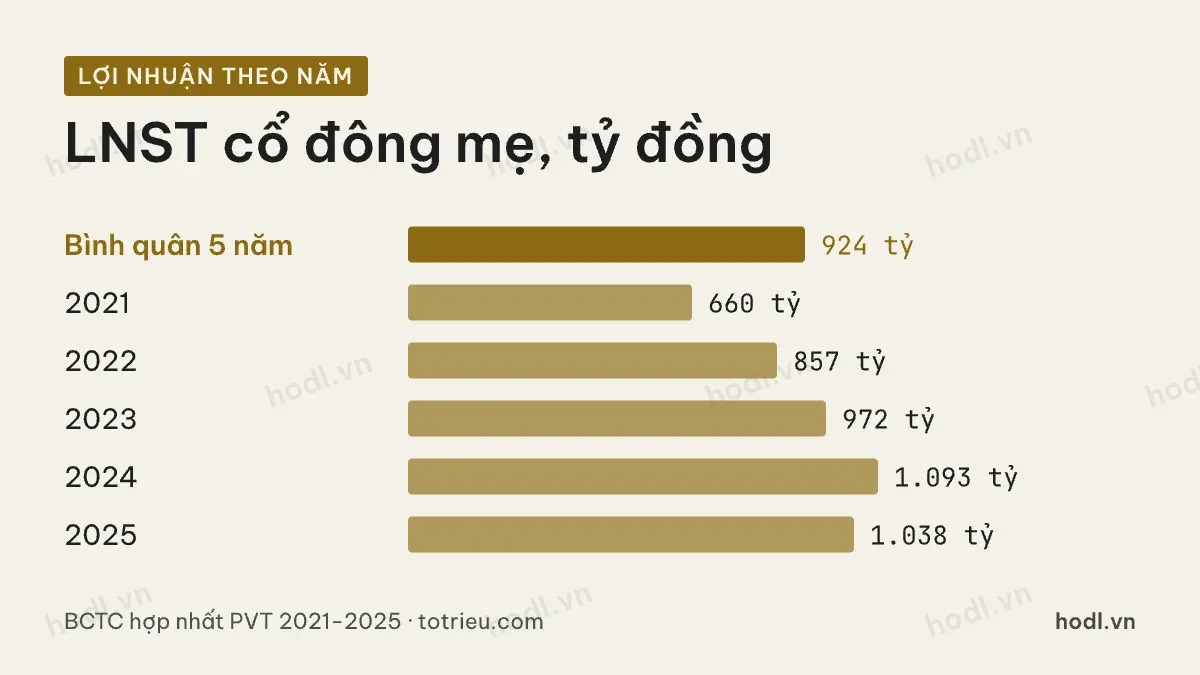
Mặt bằng năm năm cho con số cao hơn. Lợi nhuận sau thuế cổ đông mẹ các năm là 660 tỷ đồng, 857 tỷ đồng, 972 tỷ đồng, 1.093 tỷ đồng và 1.038 tỷ đồng. Bình quân 924 tỷ đồng, tức khoảng 1.788 đồng mỗi cổ phiếu. Trên nền đó, tỷ lệ giá trên lợi nhuận là 13,1 lần.
Hai con số, 8,7 lần và 13,1 lần, không xa nhau như ở các mã chu kỳ sâu. Lý do là PVT có phần doanh thu từ hợp đồng cho thuê tàu dài hạn, vốn ít dao động hơn cước chuyến.
Cần lưu ý một điều khi so sánh nhiều năm. Vốn góp đã tăng từ 3.236,5 tỷ đồng cuối năm 2021 lên 5.169,2 tỷ đồng, tức 59,7%. Lợi nhuận mỗi cổ phiếu của các năm cũ vì vậy không so trực tiếp được với hiện tại.
Định giá cổ phiếu PVT phải dùng giá trị doanh nghiệp
Đội tàu được mua bằng nợ. Người trả giá cho doanh nghiệp thực chất trả cả phần nợ đó, nên vốn hoá một mình không đủ.
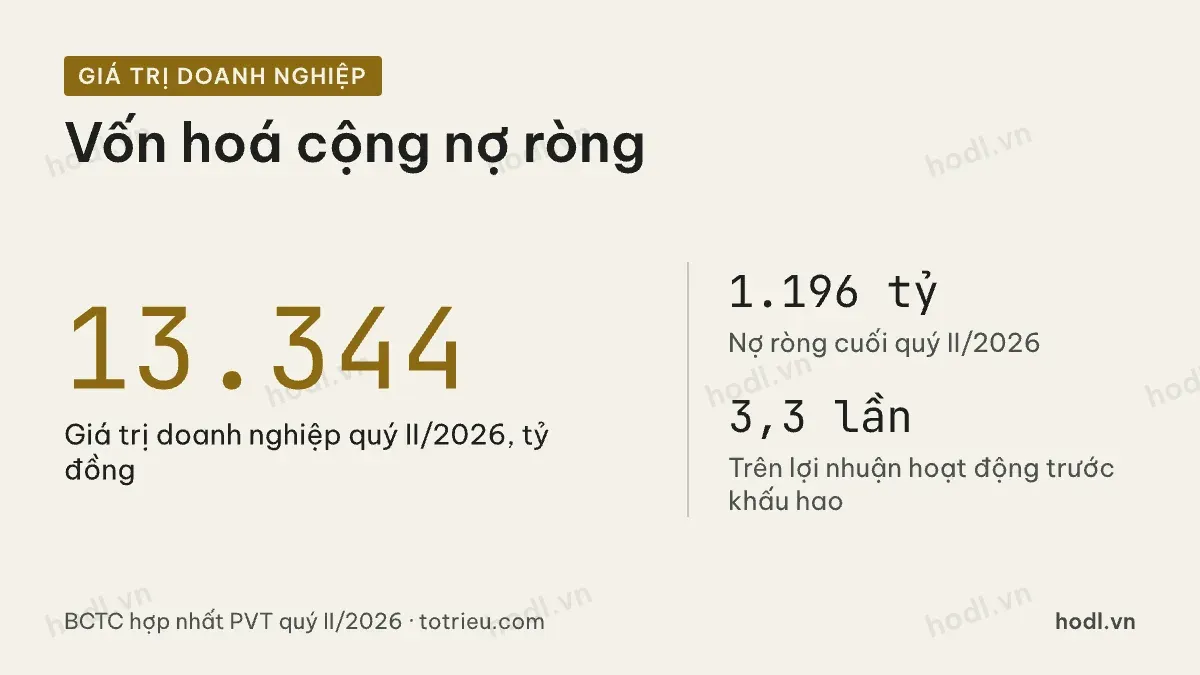
Cuối quý II/2026, nợ vay ngắn hạn 1.387 tỷ đồng và nợ vay dài hạn 5.622 tỷ đồng, tổng 7.008 tỷ đồng. Tiền và tương đương tiền 1.426 tỷ đồng cùng đầu tư ngắn hạn 4.386 tỷ đồng. Nợ ròng vì vậy là 1.196 tỷ đồng.
Vốn hoá theo giá 23.500 đồng là khoảng 12.148 tỷ đồng. Cộng nợ ròng, giá trị doanh nghiệp là 13.344 tỷ đồng.
Mẫu số phù hợp là lợi nhuận hoạt động trước khấu hao. Năm 2025, lợi nhuận gộp 2.347 tỷ đồng trừ chi phí bán hàng và quản lý 544 tỷ đồng, cộng lại khấu hao 2.191 tỷ đồng, cho khoảng 3.994 tỷ đồng. Tỷ lệ giá trị doanh nghiệp trên con số đó là 3,3 lần.
Mức 3,3 lần thấp, nhưng nó phải thấp. Phần lớn dòng tiền trước khấu hao đó không về tay cổ đông: nó đi vào mua tàu thay thế. Năm 2025 chi mua sắm tài sản cố định là 3.740 tỷ đồng, cao hơn dòng tiền từ hoạt động kinh doanh 3.161 tỷ đồng. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Giá cước, tuổi tàu và nợ vay là ba biến ngoài báo cáo
Ba thông tin quan trọng nhất của một hãng tàu không nằm trong bốn biểu mẫu báo cáo tài chính.
Thứ nhất là giá cước đang ký. Hợp đồng cho thuê định hạn có giá cố định trong nhiều tháng, còn cước chuyến đổi theo tuần. Tỷ lệ giữa hai loại quyết định độ ổn định của doanh thu.
Thứ hai là tuổi đội tàu và kế hoạch lên đà. Tàu cũ cần sửa nhiều hơn và thường chỉ ký được cước thấp hơn. Mỗi lần lên đà là nhiều tuần không có doanh thu.
Thứ ba là lịch trả nợ. Khoản nợ vay dài hạn 5.622 tỷ đồng có lịch trả gốc cố định, bất kể cước cao hay thấp.
Khi không có ba thông tin đó, biên lợi nhuận gộp là chỉ dấu tổng hợp đáng tin nhất. Biên này là 16,6% năm 2021, 18,3% năm 2022, 19,2% năm 2023, 20,8% năm 2024, rồi rơi về 14,7% năm 2025 và hồi lên 16,8% trong quý II/2026.
Định giá cổ phiếu PVT: bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp. Mốc gần nhất là 16,8% của quý II/2026. Biên dưới 15% thường đi cùng cước yếu hoặc tàu mới chưa vào tuyến.
Thứ hai, tỷ lệ lợi nhuận thuộc cổ đông mẹ trên lợi nhuận hợp nhất. Mốc năm 2025 là 78,1%. Tỷ lệ này giảm nghĩa là phần tăng trưởng đang nằm ở các công ty con mà tập đoàn sở hữu ít.
Thứ ba, nợ vay dài hạn. Mốc cuối quý II/2026 là 5.622 tỷ đồng. Nợ tăng nhanh trong giai đoạn cước giảm là tổ hợp cần theo sát.
Thứ tư, chi mua sắm tài sản cố định so với dòng tiền từ hoạt động kinh doanh. Năm 2025 là 3.740 tỷ đồng so với 3.161 tỷ đồng. Khi chi đầu tư vượt dòng tiền nhiều năm liền, cổ tức tiền mặt khó tăng.
Bốn chỉ số trên đọc được từ báo cáo tài chính hằng quý. Người mới nên xem thêm phần cấu trúc báo cáo tài chính trước khi áp các bội số này.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
