
Những con số quyết định giá cổ phiếu BMP: biên lợi nhuận, tiền ròng và tỷ lệ chi trả cổ tức
Nội dung bài6 phần
Định giá cổ phiếu BMP có một nghịch lý quen. Bội số giá trên giá trị sổ sách cao nhất nhóm, nhưng bội số giá trên lợi nhuận lại thấp nhất nhóm. Nguyên nhân nằm ở chỗ doanh nghiệp dùng rất ít vốn để tạo ra rất nhiều lợi nhuận. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách, mức cao nhất nhóm khi định giá cổ phiếu BMP
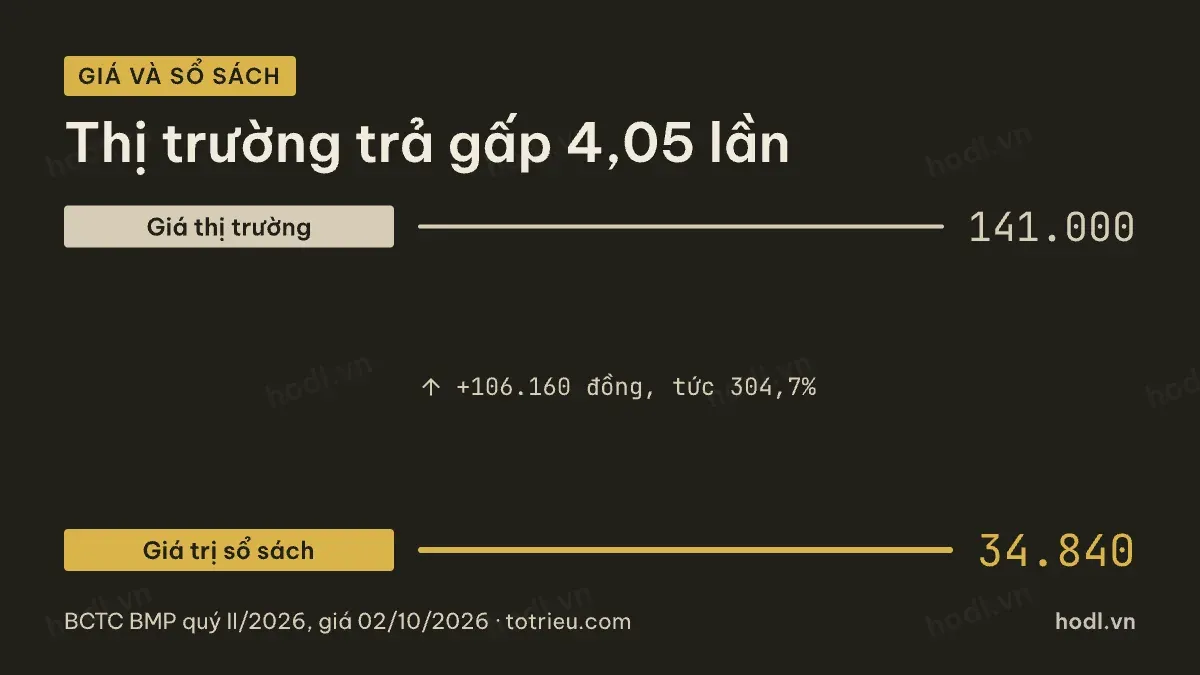
Cuối quý II/2026, vốn chủ sở hữu của Nhựa Bình Minh là 2.852 tỷ đồng. Doanh nghiệp không có lợi ích cổ đông thiểu số. Số cổ phiếu lưu hành là 81,86 triệu đơn vị, tính từ vốn điều lệ 819 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vào khoảng 34.840 đồng. Giá đóng cửa phiên 02/10/2026 là 141.000 đồng. Thị trường trả cao hơn sổ sách 106.160 đồng, tương đương 304,7%. Tỷ lệ giá trên giá trị sổ sách khoảng 4,05 lần.
Trong nhóm vật liệu xây dựng, VGC giao dịch ở 2,34 lần và HT1 ở 0,89 lần. Người mới nên đọc định giá chứng khoán là gì trước.
Bội số sổ sách cao như vậy có logic rõ. Tỷ suất lợi nhuận trên vốn chủ sở hữu năm 2025 là 44,0%. Doanh nghiệp tạo ra 44 đồng lợi nhuận từ mỗi 100 đồng vốn chủ. Với mức sinh lời đó, giá trị kế toán của vốn chủ không phản ánh được giá trị kinh tế.
Nói cách khác, với mã này, giá trên giá trị sổ sách gần như vô dụng. Phần sau dùng hai thước đo khác.
Biên lợi nhuận gộp đã nhân ba trong năm năm
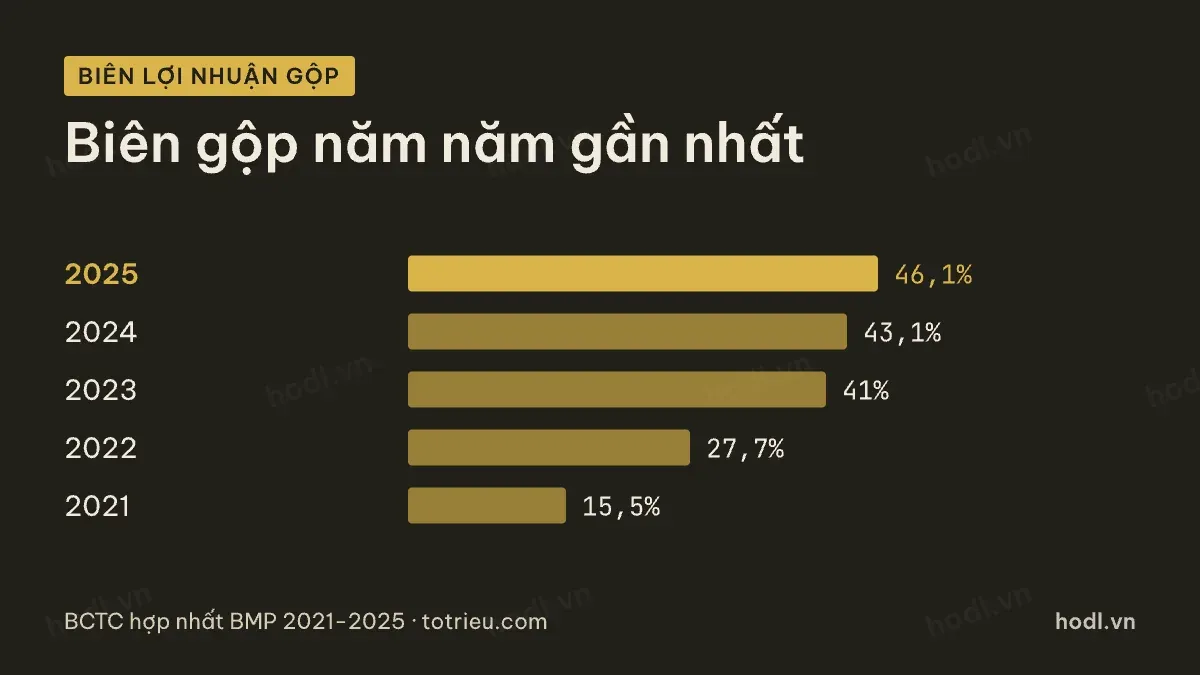
Biên lợi nhuận gộp năm 2025 là 46,1%. Chuỗi năm năm như sau: 15,5% năm 2021, 27,7% năm 2022, 41,0% năm 2023, 43,1% năm 2024, 46,1% năm 2025.
Đây là biến số lớn nhất của mã này. Doanh thu thuần năm 2025 là 5.510 tỷ đồng, chỉ cao hơn mức 4.553 tỷ đồng của năm 2021 khoảng 21,0%. Nhưng lợi nhuận sau thuế tăng từ 214 tỷ đồng lên 1.229 tỷ đồng.
Nguồn chính là giá vốn. Giá vốn năm 2025 là 2.970 tỷ đồng, thấp hơn mức 3.849 tỷ đồng của năm 2021, dù bán được nhiều hơn. Sản phẩm chính dùng hạt nhựa làm nguyên liệu, nên giá đầu vào quyết định biên.
Báo cáo hợp nhất không ghi giá nguyên liệu. Thước đo thay thế là tỷ lệ giá vốn trên doanh thu: 53,9% năm 2025, so với 84,5% năm 2021.
Nửa đầu năm 2026, biên gộp hai quý là 47,0%, so với 44,6% cùng kỳ. Doanh thu đạt 2.777 tỷ đồng, tăng 3,2%. Lợi nhuận sau thuế 671 tỷ đồng, tăng 8,8%.
Rủi ro nằm đúng ở đây. Nếu giá nguyên liệu đảo chiều, biên co lại và lợi nhuận rơi nhanh, vì doanh thu không tăng để bù.
Tiền ròng và tỷ lệ chi trả, phần nền khi định giá cổ phiếu BMP
Cuối quý II/2026, tiền cùng đầu tư ngắn hạn là 1.655 tỷ đồng. Vay ngắn hạn chỉ 55 tỷ đồng và vay dài hạn bằng 0. Tiền ròng khoảng 1.600 tỷ đồng, tức gần 14% vốn hoá 11.542 tỷ đồng.
Khoản tiền này có hai ý nghĩa cho định giá. Thứ nhất, nó là tài sản không sinh lời theo nghĩa kinh doanh, chỉ nhận lãi tiền gửi. Thu nhập tài chính năm 2025 là 102 tỷ đồng. Thứ hai, nó là nguồn chi trả cổ tức.
Cổ tức đã trả năm 2025 là 1.044 tỷ đồng, bằng 84,9% lợi nhuận sau thuế 1.229 tỷ đồng. Dòng tiền từ hoạt động kinh doanh cùng năm là 1.219 tỷ đồng.
Tỷ suất cổ tức năm 2025 là 9,69%. Năm 2023 là 9,61%, năm 2024 là 6,85%, năm 2022 là 8,05%. Đây là chuỗi chi trả đều và cao. Cách tính được giải thích trong bài cách tính cổ tức tiền mặt và cổ phiếu.
Với tỷ lệ chi trả gần 85%, doanh nghiệp giữ lại rất ít để tái đầu tư. Tài sản cố định cuối quý II/2026 chỉ 302 tỷ đồng, giảm từ 382 tỷ đồng năm 2021. Mô hình này không trong chu kỳ mở rộng.
Hệ quả cho người định giá: giá trị của mã phụ thuộc vào dòng cổ tức, không vào tăng trưởng quy mô.
Định giá cổ phiếu BMP phải nhìn giá nguyên liệu qua giá vốn
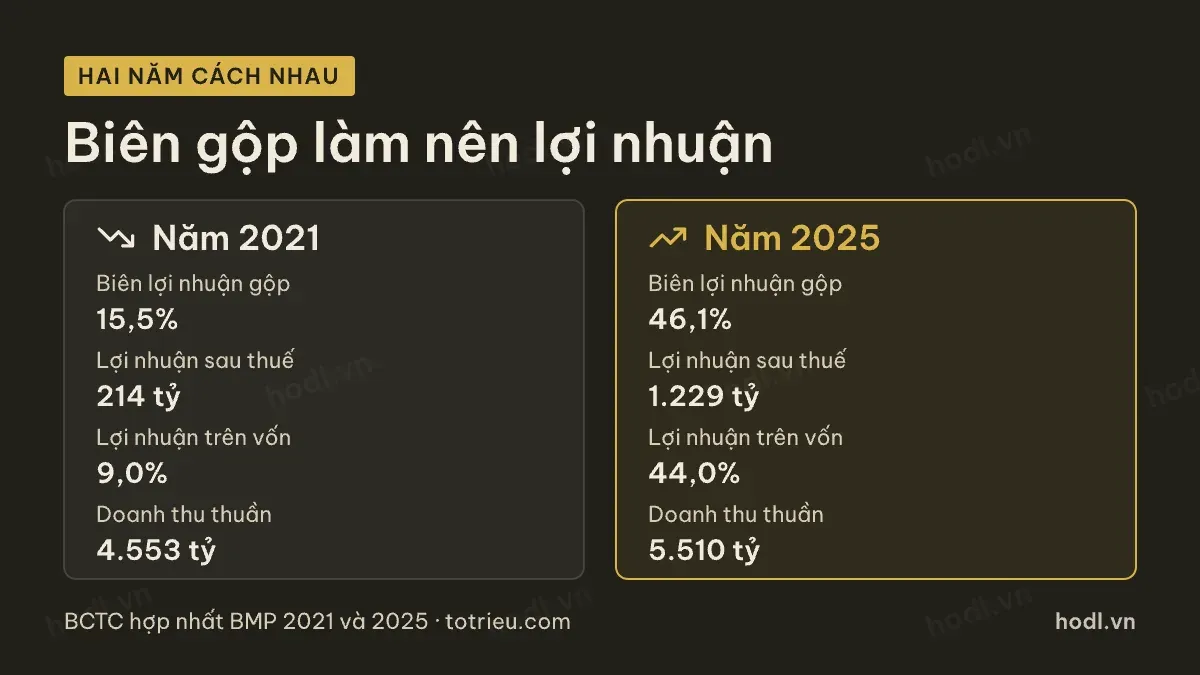
Hai năm 2021 và 2025 đặt cạnh nhau cho thấy toàn bộ cơ chế. Biên lợi nhuận gộp 15,5% so với 46,1%. Lợi nhuận sau thuế 214 tỷ đồng so với 1.229 tỷ đồng. Tỷ suất lợi nhuận trên vốn chủ sở hữu 9,0% so với 44,0%. Doanh thu thuần 4.553 tỷ đồng so với 5.510 tỷ đồng.
Doanh thu tăng 21,0% nhưng lợi nhuận tăng gần sáu lần. Toàn bộ khoảng chênh đó là biên.
Vì thế câu hỏi định giá đúng không phải doanh nghiệp bán được bao nhiêu. Nó là biên gộp giữ được ở mức nào.
Có một yếu tố giúp biên bền hơn. Chi phí bán hàng năm 2025 là 711 tỷ đồng, tức 12,9% doanh thu, tăng từ 6,2% của năm 2021. Doanh nghiệp đang chi nhiều hơn để giữ kênh phân phối, và vẫn giữ được biên gộp.
Nhưng cũng có yếu tố làm biên dễ vỡ. Phần lớn chi phí là nguyên liệu, và doanh nghiệp không kiểm soát giá nguyên liệu. Tỷ lệ giá vốn trên doanh thu nhảy từ 84,5% xuống 53,9% trong bốn năm cho thấy biên độ của biến số này.
Người đọc nên theo dõi tỷ lệ giá vốn trên doanh thu theo từng quý, thay vì chỉ xem lợi nhuận.
Giá trên lợi nhuận bốn quý
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế là 1.283 tỷ đồng. Chia cho 81,86 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 15.674 đồng.
Với giá 141.000 đồng, tỷ lệ giá trên lợi nhuận khoảng 9,0 lần. Trong nhóm vật liệu xây dựng, HT1 ở 11,9 lần và VGC ở 13,8 lần.
Đây là nghịch lý nói ở đầu bài. Bội số sổ sách cao nhất nhóm nhưng bội số lợi nhuận thấp nhất nhóm. Nguyên nhân là doanh nghiệp dùng rất ít vốn chủ.
Điểm yếu của mẫu số: nó dựa trên biên gộp 46,1% đến 47,0%, mức cao nhất trong năm năm. Nếu biên về mức 27,7% như năm 2022, lợi nhuận gộp sẽ mất khoảng 1.000 tỷ đồng và bội số lợi nhuận nhảy lên nhiều lần.
Với doanh nghiệp phụ thuộc giá nguyên liệu, nên dùng biên nhiều năm thay vì một năm. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Bốn chỉ số nên theo dõi theo quý
Thứ nhất, tỷ lệ giá vốn trên doanh thu. Mốc hiện tại 53,9% cho năm 2025 và 53,0% cho nửa đầu năm 2026. Đây là biến số lớn nhất.
Thứ hai, doanh thu thuần. Mốc 5.510 tỷ đồng của năm 2025, chưa vượt mức 5.808 tỷ đồng của năm 2022.
Thứ ba, chi phí bán hàng trên doanh thu. Mốc 12,9%. Tỷ lệ này tăng tiếp sẽ ăn vào biên hoạt động.
Thứ tư, cổ tức đã trả so với lợi nhuận. Mốc 84,9% của năm 2025.
Bốn chỉ số trên đọc được từ báo cáo tài chính hằng quý. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu doanh nghiệp.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 29/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.
