
Phân tích cổ phiếu LPB Quý 4/2026: Lãi tăng 28,9% nhờ khoản phí chưa rõ nguồn, dự phòng tăng gấp bốn lần
Nội dung bài13 phần
- Định giá cổ phiếu LPB: quy mô
- Lợi nhuận quý III đến từ đâu
- Bóc tách nguồn thu phí dịch vụ
- Tăng trưởng tín dụng
- Chất lượng nợ xấu
- NIM và CASA
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/B
- Dải P/B lịch sử
- P/B hợp lý
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Xu hướng EMA
- RSI và động lượng
- Hỗ trợ - Kháng cự
- Fibonacci
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu LPB Quý 4/2026 phải bắt đầu từ một dòng trong báo cáo kết quả kinh doanh quý III. Lãi thuần từ dịch vụ đạt 3.395 tỷ đồng, gấp 4,0 lần mức 853 tỷ cùng kỳ.
Nhờ đó lợi nhuận sau thuế quý III/2026 đạt 3.562 tỷ đồng, tăng 28,9%. Giá đóng cửa phiên 26/10/2026 là 39.400 đồng, ứng với P/B 2,53 lần, cao hơn trung vị tám ngân hàng so sánh gấp 2,4 lần.
Bài tách xem phần tăng lợi nhuận đến từ đâu và vì sao khoản phí đó cần được đọc thận trọng. Phần sau đọc tín dụng, chất lượng tài sản, dòng tiền khối ngoại và tự doanh, so sánh với tám ngân hàng, định giá và đồ thị.
Mọi con số dưới đây tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá, chốt tại phiên 26/10/2026.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 3.562 tỷ đồng, tăng 28,9%; chín tháng đạt 8.361 tỷ, tăng 8,7%, và lợi nhuận trước thuế 10.421 tỷ bằng khoảng 70% kế hoạch năm 14.982 tỷ.
- Phần tăng đến từ lãi thuần dịch vụ thêm 2.542 tỷ, trong khi chi phí dự phòng tăng từ 426 lên 1.868 tỷ lấy đi 1.442 tỷ; ngân hàng không tách chi tiết khoản phí này.
- Tín dụng tăng 22,9% từ đầu năm, gấp đôi mức trung vị nhóm 9,6%, nợ nhóm 2 lên 1,37% và bao phủ nợ xấu còn 62,8%, thấp hơn 89,0% của đầu 2024.
- NIM quý tự tính còn 2,74% so với 3,22% cùng kỳ, và CASA chỉ 6,6%, bằng chưa tới một nửa trung vị nhóm 14,7%.
- Giá 39.400 đồng ứng với P/E 9,73 lần, P/B 2,53 lần và ROE 26,9%; chín trong mười phép định giá thấp hơn giá, và giá ngầm định ROE bền vững khoảng 25,7%.
Định giá cổ phiếu LPB: quy mô
LPBank (LPB) niêm yết trên HOSE và thuộc rổ VN30. Vốn điều lệ 29.872,8 tỷ đồng, tương ứng 2.987,3 triệu cổ phiếu, và vốn hoá theo giá 39.400 đồng là 117.699 tỷ đồng.
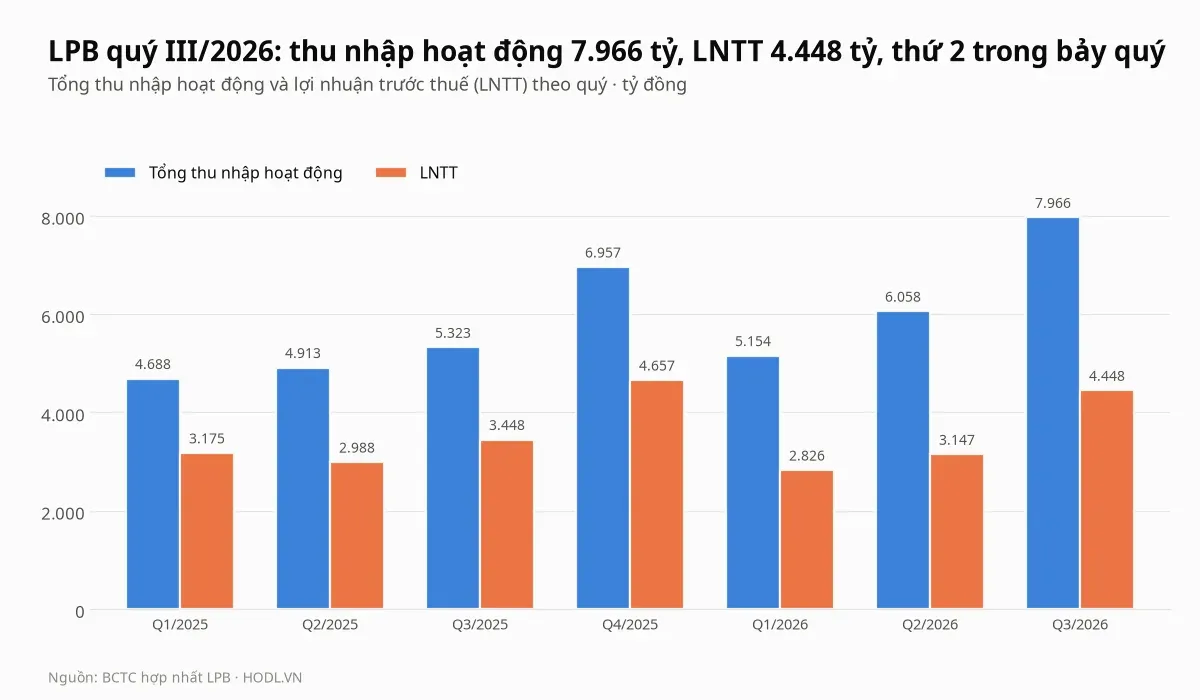
Quý III/2026, tổng thu nhập hoạt động 7.966 tỷ đồng, gồm lãi thuần 3.923 tỷ và dịch vụ thuần 3.395 tỷ. Chi phí hoạt động chiếm 20,7% thu nhập, nên lợi nhuận trước thuế đạt 4.448 tỷ đồng, tăng 29%.
Chín tháng, lợi nhuận trước thuế 10.421 tỷ đồng, tăng khoảng 9%, và lợi nhuận sau thuế 8.361 tỷ so với 7.692 tỷ cùng kỳ. Theo tài liệu đại hội cổ đông ngày 28/04/2026, kế hoạch lợi nhuận trước thuế năm 2026 là 14.982 tỷ, cao hơn 5% so với năm 2025.
Con số hoàn thành là bài tự tính: chín tháng đạt khoảng 70%. Muốn đủ kế hoạch, quý IV cần khoảng 4.560 tỷ, gần bằng mức quý III.
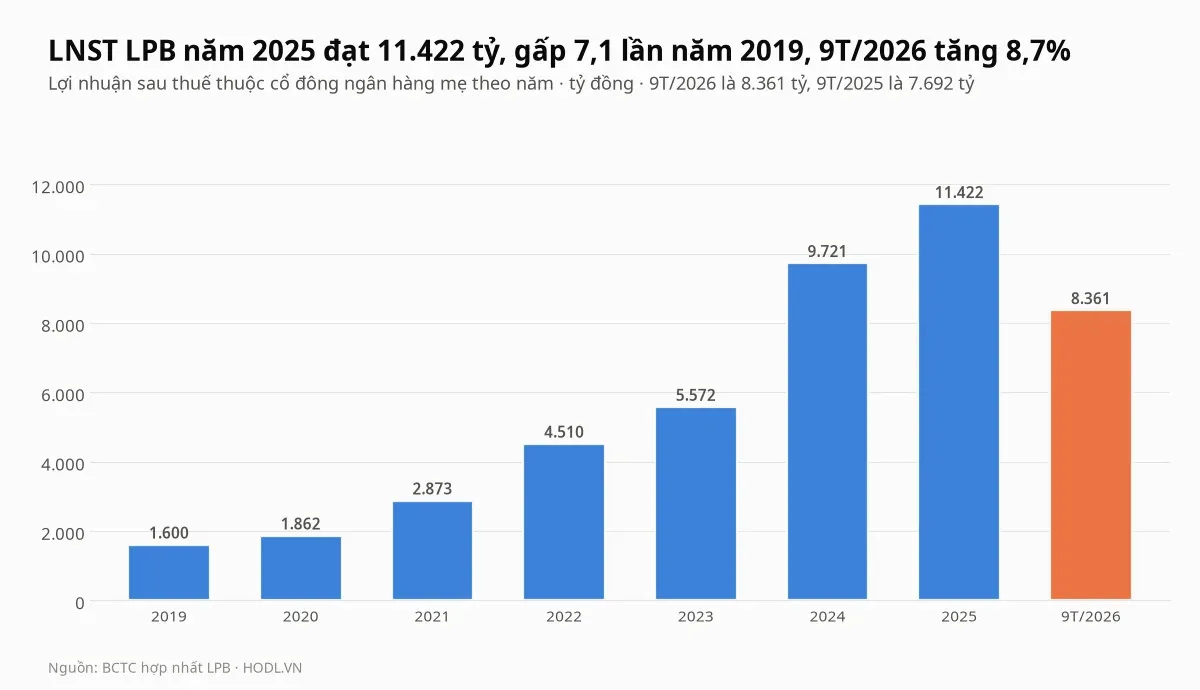
Lợi nhuận sau thuế năm 2025 đạt 11.422 tỷ đồng, gấp 7,1 lần năm 2019 (1.600 tỷ) và hơn năm 2024 (9.721 tỷ) 17,5%. Chín tháng 2026 mới tăng 8,7%, nên cả năm không còn nhịp tăng 17% như năm trước nếu không có quý IV mạnh.
ROE bốn quý của LPB là 26,9%, cao hơn hẳn trung vị nhóm 17,8%. Theo báo chí, ROE sáu tháng đầu năm của ngân hàng là 21,5%.
Lợi nhuận quý III đến từ đâu
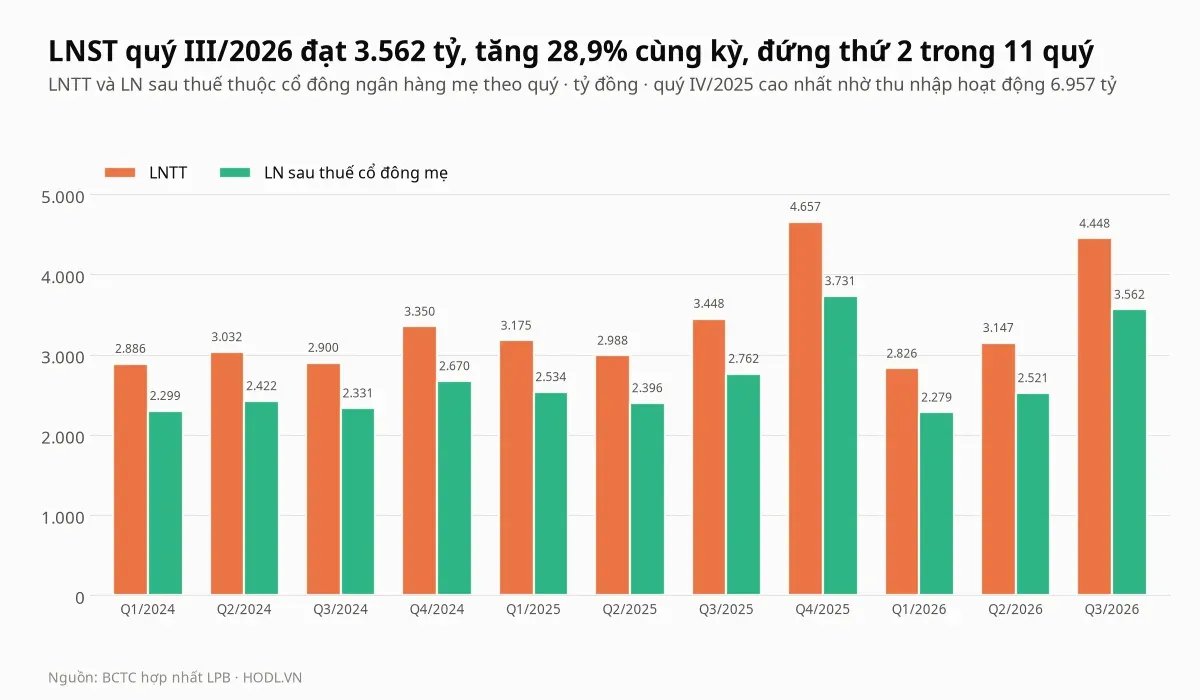
Lợi nhuận sau thuế quý III/2026 là 3.562 tỷ đồng, tăng 28,9% so với 2.762 tỷ, đứng thứ hai trong 11 quý. Chỉ quý IV/2025 (3.731 tỷ) cao hơn.
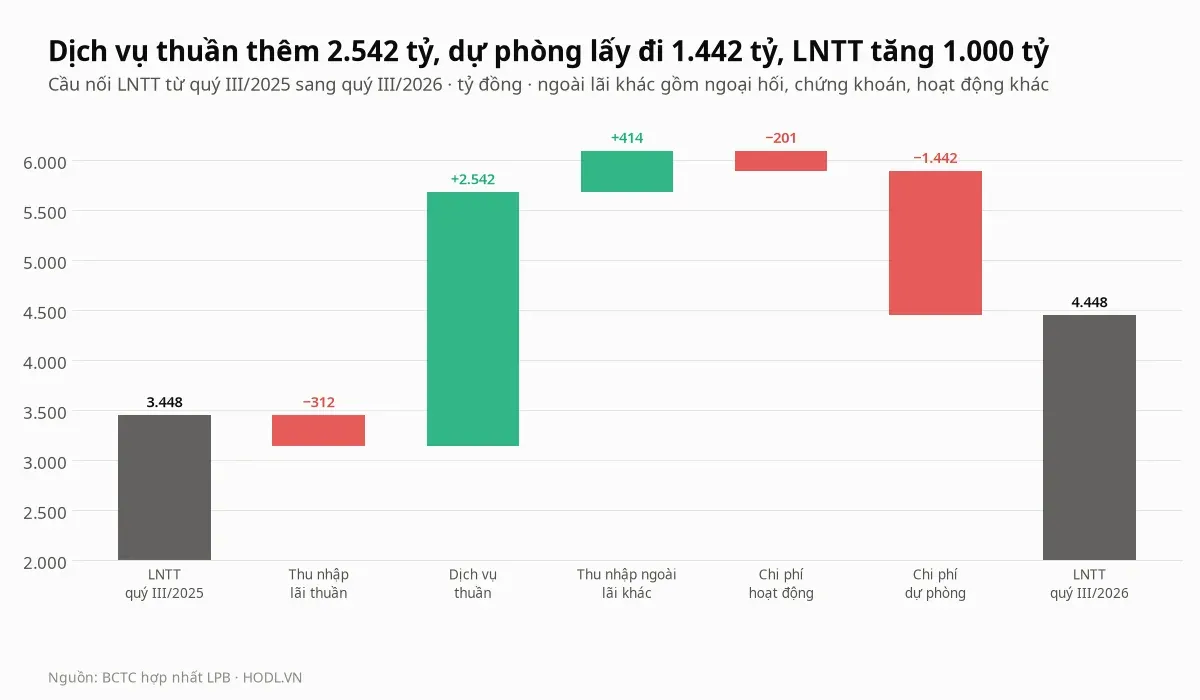
Cầu nối tách phần tăng gần 1.000 tỷ đồng của lợi nhuận trước thuế thành các dòng. Lãi thuần dịch vụ tăng thêm 2.542 tỷ, là dòng lớn nhất. Chi phí dự phòng tăng thêm 1.442 tỷ, lấy đi hơn một nửa phần đó.
Lãi thuần từ cho vay và huy động chỉ đóng góp thêm khiêm tốn so với tốc độ mở rộng bảng cân đối. Chi phí hoạt động tăng theo quy mô, nhưng tỷ lệ trên thu nhập vẫn thấp: 20,7% trong quý và 27,9% trong bốn quý, so với trung vị nhóm 30,2%.
Nói cách khác, nếu không có phần tăng của dịch vụ thuần, lợi nhuận quý III đã thấp hơn cùng kỳ. Phần tăng dịch vụ là 2.542 tỷ, lớn hơn mức tăng lợi nhuận trước thuế khoảng 1.000 tỷ.
Bóc tách nguồn thu phí dịch vụ
Lãi thuần dịch vụ quý III/2026 là 3.395 tỷ đồng so với 853 tỷ cùng kỳ. Theo số liệu báo chí trích từ báo cáo, thu từ dịch vụ chín tháng khoảng 5.977 tỷ, tăng 136%, và thu ngoại hối 889 tỷ, tăng 241%.
Phần tăng gần như nằm trọn ở mục "dịch vụ khác", khoảng 5.690 tỷ chín tháng so với 2.160 tỷ cùng kỳ. Ngân hàng không tách chi tiết mục này trong số công bố.
Có một mục dịch vụ khác lại đi ngược chiều. Thu từ ủy thác, tư vấn và đại lý bảo hiểm chín tháng chỉ 366 tỷ, giảm 16%, nên bảo hiểm qua ngân hàng không phải nguyên nhân. Bài cũng không tìm thấy nguồn nào gán khoản tăng cho phí thanh toán, xử lý nợ hay tư vấn trái phiếu.
Ngoại hối quý III là 433 tỷ đồng, gấp 5,5 lần cùng kỳ. Một tờ báo cho rằng nhờ phái sinh tiền tệ; đó là nhận định của báo, không phải của ngân hàng.
Vì vậy bài chỉ nêu số và không gán nguyên nhân. Điều cần theo dõi là khoản thu này có lặp lại ở quý IV hay không, vì lợi nhuận quý III phụ thuộc vào nó. Chi tiết nằm ở thuyết minh báo cáo tài chính quý III.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 26/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.