
Phân tích cổ phiếu DBC Quý 4/2026: Lãi giảm 41,6%, giá heo về đáy năm
Nội dung bài12 phần
- Định giá cổ phiếu DBC: quy mô
- Lợi nhuận quý III đến từ đâu
- Giá heo hơi và kế hoạch năm
- Định giá cổ phiếu DBC: dòng tiền
- Khối ngoại và tự doanh
- Định giá cổ phiếu DBC: so sánh nhóm
- Định giá cổ phiếu DBC: dải P/B
- Định giá cổ phiếu DBC: P/B hợp lý
- Thang giá tham chiếu
- Định giá cổ phiếu DBC: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Hỗ trợ - Kháng cự
- Fibonacci
- Khung tuần dài hạn: đường xu hướng từ 2020
- Lịch sự kiện cần theo dõi
- Kết luận
Định giá cổ phiếu DBC Quý 4/2026 bắt đầu từ một nghịch lý trong báo cáo quý III. Doanh thu thuần tăng 37% lên 5.138 tỷ đồng, nhưng lợi nhuận sau thuế chỉ còn 200,2 tỷ đồng, giảm 41,6%.
Giá đóng cửa phiên 26/10/2026 là 16.250 đồng, ứng với P/B 0,80 lần và thấp hơn giá trị sổ sách 19,7%. Giá heo hơi miền Bắc cùng ngày chỉ còn 46.000 đến 48.000 đồng mỗi kg, đáy của năm.
Bài tách xem lợi nhuận mất đi ở đâu, rồi đối chiếu với giá heo và kế hoạch năm của công ty. Phần sau đọc vay nợ và dòng tiền, khối ngoại và tự doanh, so sánh với bốn công ty nông nghiệp, định giá và đồ thị giá.
Mọi con số dưới đây tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá, chốt tại phiên 26/10/2026.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 200,2 tỷ đồng, giảm 41,6%; chín tháng đạt 863,3 tỷ, giảm 36,4%, bằng 77,3% kế hoạch năm 1.117 tỷ, nên quý IV cần khoảng 254 tỷ.
- Biên lãi gộp rơi từ 17,4% xuống 11,4% so với cùng kỳ, làm mất 308 tỷ lợi nhuận trước thuế, trong khi doanh thu tăng thêm chỉ bù được 244 tỷ.
- Giá heo hơi miền Bắc còn 46.000 đến 48.000 đồng mỗi kg, thấp hơn giả định 58.000 đến 60.000 đồng của kế hoạch năm và thấp hơn giá hoà vốn của hộ nuôi khoảng 55.000 đến 56.000 đồng.
- Dòng tiền kinh doanh quý III dương 1.189 tỷ nhờ tồn kho giảm; vay 7.622 tỷ, vay ròng 3.330 tỷ, bằng 0,38 lần vốn chủ.
- Giá 16.250 đồng ứng với P/E 6,92 lần và P/B 0,80 lần, thấp hơn trung vị bốn mã nông nghiệp là 11,80 lần và 1,40 lần.
Định giá cổ phiếu DBC: quy mô
Dabaco (DBC) có bốn mảng: thức ăn chăn nuôi, chăn nuôi heo, chế biến thịt và bất động sản. Tổng tài sản cuối quý III/2026 là 18.536 tỷ đồng, vốn chủ sở hữu 8.721 tỷ. Vốn hoá theo giá 16.250 đồng là 7.004 tỷ đồng trên 431,0 triệu cổ phiếu.
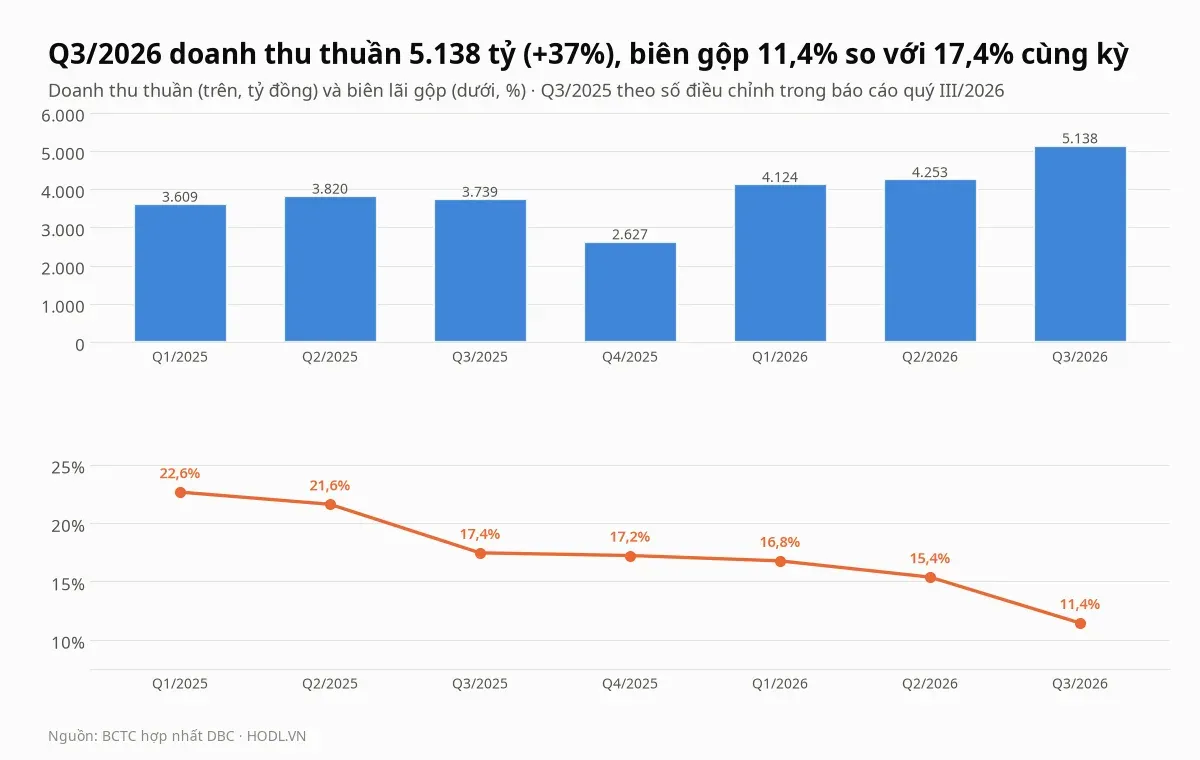
Quý III/2026, doanh thu thuần 5.138 tỷ đồng, tăng 37% so với 3.739 tỷ cùng kỳ. Số cùng kỳ là số đã điều chỉnh trong báo cáo quý III/2026; số công bố ban đầu của quý III/2025 là 4.841 tỷ. Lãi gộp 588 tỷ, giảm 10%, nên biên lãi gộp chỉ còn 11,4%.
Chín tháng, doanh thu thuần 13.515 tỷ đồng, tăng 21%. Lợi nhuận sau thuế 863,3 tỷ, giảm 36,4%, và biên lãi gộp 14,3% so với 20,5% cùng kỳ.
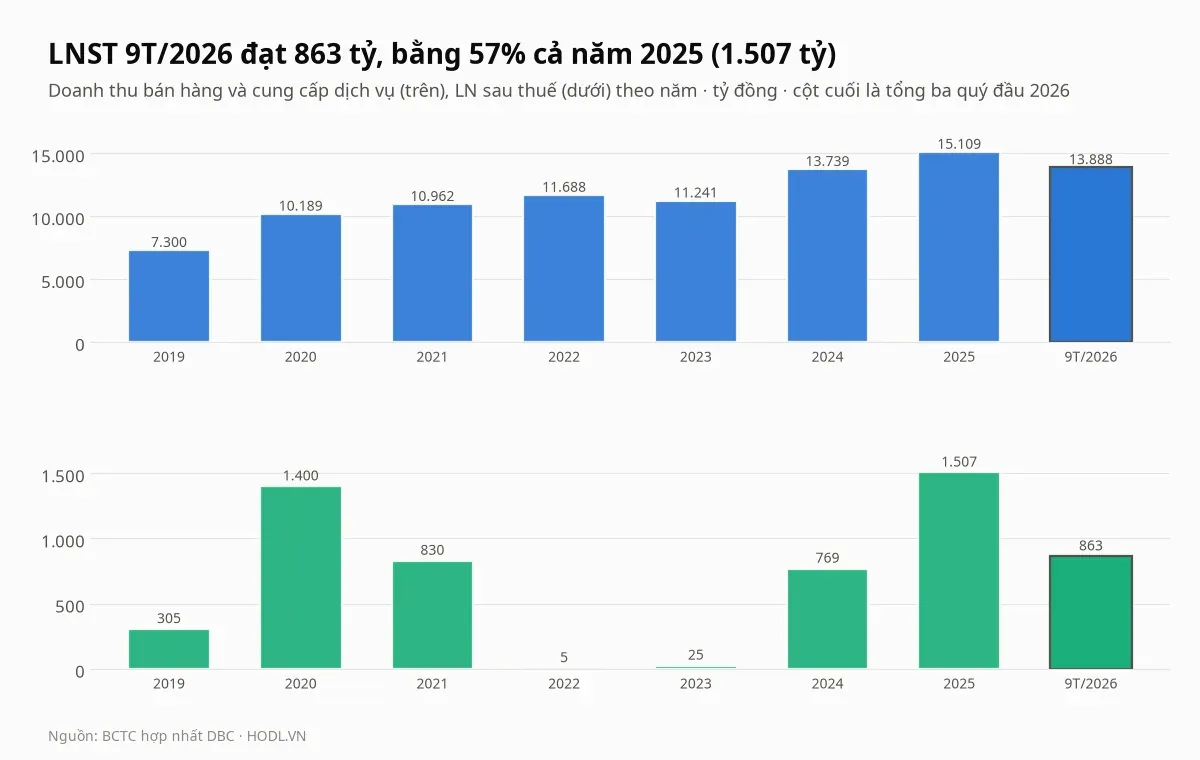
Lợi nhuận của DBC dao động mạnh theo chu kỳ giá heo. Năm 2020 lãi 1.400 tỷ khi giá heo đột biến, năm 2022 và 2023 chỉ còn 5 và 25 tỷ, năm 2025 phục hồi lên 1.507 tỷ. Chín tháng 2026 mới đạt 863 tỷ, bằng 57% cả năm 2025.
Theo tài liệu đại hội cổ đông, kế hoạch năm 2026 là lợi nhuận sau thuế 1.117 tỷ đồng, xây trên giá heo 58.000 đến 60.000 đồng mỗi kg. Con số hoàn thành là bài tự tính: chín tháng đạt 77,3%. Để đủ kế hoạch, quý IV cần khoảng 254 tỷ, cao hơn quý III khoảng 27% trong khi giá heo đang thấp hơn giả định 10.000 đồng.
Lợi nhuận quý III đến từ đâu
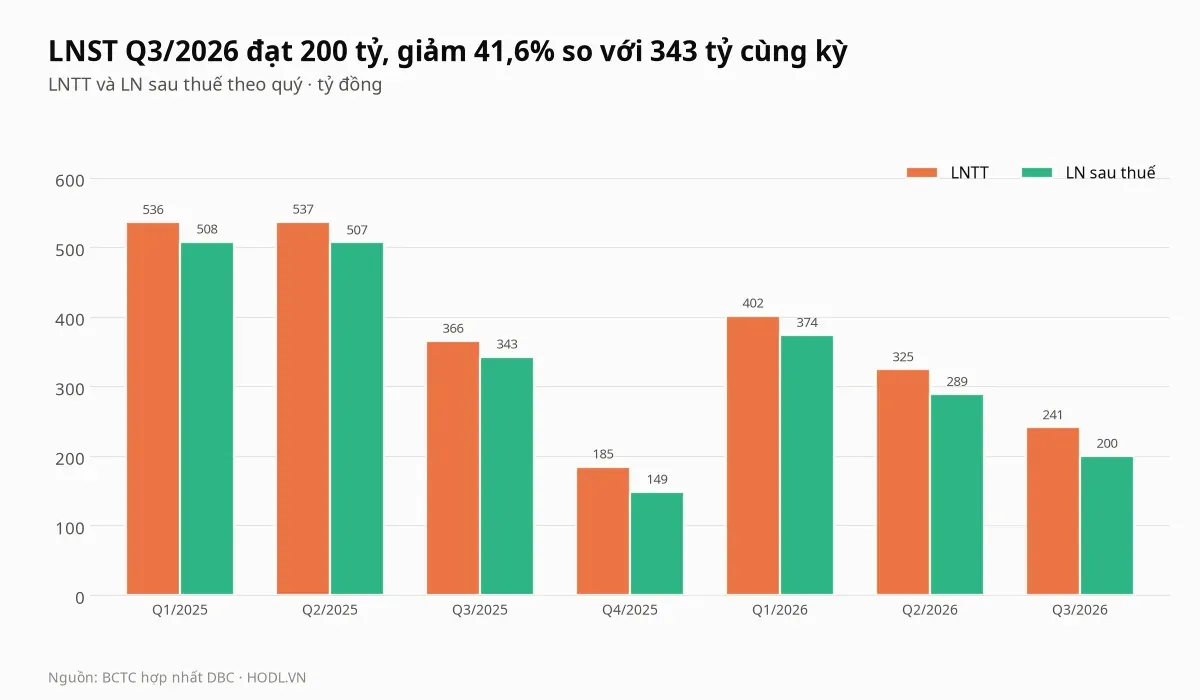
Lợi nhuận trước thuế quý III/2026 là 241,3 tỷ đồng, giảm 34,0% so với 365,6 tỷ cùng kỳ. Lợi nhuận sau thuế giảm nhiều hơn, 41,6%, vì thuế suất lên 17,0% từ mức chỉ 6,2% của quý III/2025.
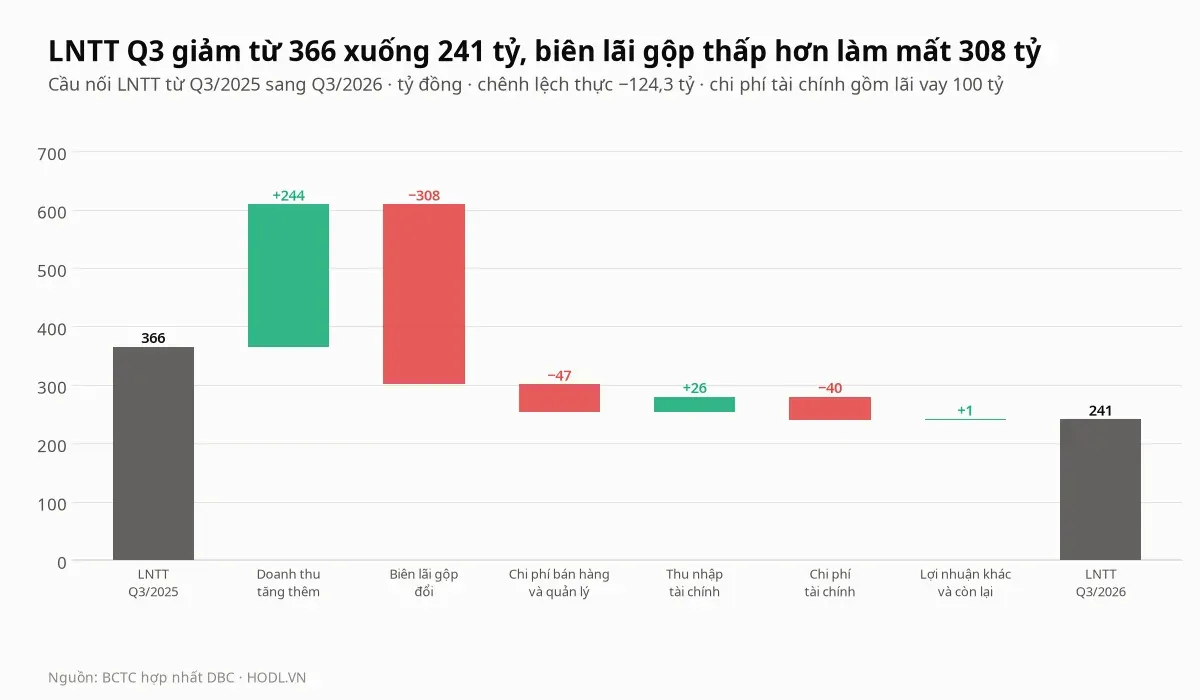
Cầu nối tách phần mất 124,3 tỷ đồng thành các bước. Doanh thu thuần tăng thêm 1.399 tỷ, nhân với biên lãi gộp cũ 17,4%, đóng góp 244 tỷ. Biên lãi gộp giảm còn 11,4% làm mất 308 tỷ.
Hai dòng này gần như triệt tiêu nhau, và phần còn lại của báo cáo kết quả kinh doanh tiếp tục đẩy lợi nhuận xuống. Chi phí bán hàng và quản lý tăng 47 tỷ, tỷ lệ trên doanh thu từ 4,9% lên 5,5%. Chi phí tài chính tăng 40 tỷ, trong đó lãi vay quý III là 100 tỷ so với 62 tỷ cùng kỳ. Thu nhập tài chính thêm 26 tỷ.
Sắp xếp theo quý, biên lãi gộp là 22,6%, 21,6%, 17,4%, 17,2%, 16,8%, 15,4% và 11,4% từ quý I/2025 tới quý III/2026. Biên đi xuống bảy quý liên tiếp. Theo giải trình đăng trên báo chí, chăn nuôi bị giá heo kéo xuống, trong khi mảng thức ăn chăn nuôi và dầu thực vật của công ty con Tân Chi tăng.
Bài chưa có lãi lỗ từng mảng bằng số, vì báo cáo hợp nhất chỉ có một dòng doanh thu. Đây là điểm nên đọc thẳng ở thuyết minh báo cáo quý III khi công ty đăng đầy đủ.
Giá heo hơi và kế hoạch năm
Giá heo hơi miền Bắc ngày 26/10/2026 là 46.000 đến 48.000 đồng mỗi kg. Theo báo chí, giá này đã giảm từ vùng 78.000 đến 82.000 đồng hồi đầu năm, và khoảng 59.000 đồng vào cuối tháng 9.
Giá hoà vốn của hộ nuôi khoảng 55.000 đến 56.000 đồng mỗi kg. Giá hiện tại thấp hơn mức đó 14% đến 16%, nên người nuôi lỗ và có xu hướng giảm đàn. Với một doanh nghiệp có chăn nuôi heo như DBC, giá thấp kéo lãi mảng chăn nuôi xuống ngay.
Nhập khẩu thịt heo 8 tháng đầu năm đạt 124.100 tấn, giá nhập khoảng 45.000 đồng mỗi kg, thấp hơn giá heo hơi trong nước. Đây là áp lực thêm lên giá nếu lượng nhập tiếp tục lớn.
Kế hoạch năm của công ty xây trên giá 58.000 đến 60.000 đồng. Giá heo thấp hơn giả định 10.000 đồng, nhưng chín tháng đã đạt 77,3% kế hoạch lợi nhuận nhờ nửa đầu năm giá cao. Quý IV là nơi kế hoạch bị thử.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 26/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.