
Phân tích cổ phiếu VND Quý 4/2026: Lãi giảm 64,5%, thị phần môi giới giảm sâu
Nội dung bài16 phần
- Định giá cổ phiếu VND: quy mô
- Doanh thu đến từ mảng nào
- Lợi nhuận quý III đến từ đâu
- Thị phần môi giới HOSE
- Định giá cổ phiếu VND: dư nợ
- Danh mục tài sản tài chính
- Định giá cổ phiếu VND: rủi ro
- Khối ngoại và tự doanh
- So với bảy mã cùng ngành
- Định giá cổ phiếu VND: dải P/B
- Định giá cổ phiếu VND: P/B hợp lý
- Thang giá tham chiếu
- Vùng mệnh giá 10.000 đồng
- Định giá cổ phiếu VND: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Hỗ trợ - Kháng cự
- Fibonacci
- Tín hiệu giảm trên đồ thị dài hạn
- Đọc gì ở báo cáo quý IV
- Kết luận
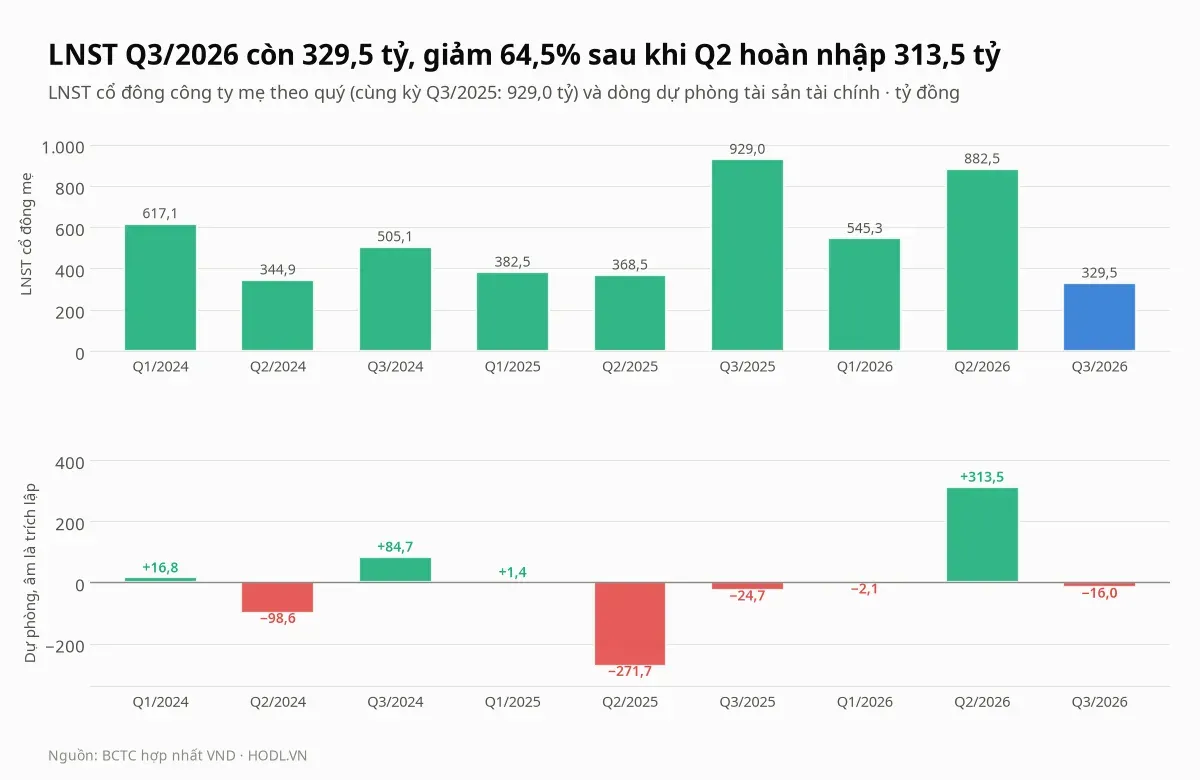
Định giá cổ phiếu VND Quý 4/2026 bắt đầu từ hai con số đi ngược nhau. Lợi nhuận sau thuế quý III/2026 là 329,5 tỷ đồng, giảm 64,5% so với cùng kỳ và thấp nhất bảy quý.
Giá đóng cửa phiên 26/10/2026 là 13.550 đồng, ứng với P/B 0,95 lần và cao hơn mệnh giá 10.000 đồng 35,5%.
Bài bóc doanh thu của Chứng khoán VNDIRECT theo từng mảng, tách xem 753,2 tỷ đồng lợi nhuận trước thuế bị mất đi đến từ đâu, rồi đối chiếu với thị phần môi giới HOSE. Phần sau đọc dòng tiền khối ngoại và tự doanh trên cổ phiếu VND, so sánh với bảy công ty chứng khoán, định giá và nhìn vào vùng mệnh giá.
Mọi con số dưới đây tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá, chốt tại phiên 26/10/2026.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 là 329,5 tỷ đồng, giảm 64,5% so với cùng kỳ; chín tháng đạt 1.757,4 tỷ, tăng 4,6%, bằng 72,8% kế hoạch năm 2.414 tỷ, nên quý IV cần khoảng 657 tỷ, gấp đôi quý III.
- Tự doanh ròng giảm từ 902,3 xuống 420,4 tỷ, chiếm 481,9 tỷ trong 753,2 tỷ lợi nhuận trước thuế đã mất; môi giới ròng mất thêm 144,9 tỷ và dòng dự phòng không còn hoàn nhập như quý II.
- Thị phần môi giới HOSE chỉ còn 3,90% ở quý III/2026, hạng 7, so với 7,88% năm 2022 và hạng 3.
- Khối ngoại bán ròng 1.084 tỷ đồng từ đầu 2026, bán ròng 12 trong 16 tháng gần nhất; tự doanh trên sàn chỉ chiếm khoảng 0,6% giá trị khớp nên không phải lực quyết định giá.
- Giá 13.550 đồng ứng với P/E 9,83 lần và P/B 0,95 lần, thấp hơn trung vị nhóm bảy mã 37,6% và 27,2%; mệnh giá 10.000 đồng ứng với P/B 0,70 lần.
Định giá cổ phiếu VND: quy mô
Chứng khoán VNDIRECT giao dịch trên HOSE với mã VND. Tổng tài sản cuối quý III/2026 là 45.635,9 tỷ đồng, thấp hơn 18,6% so với quý III/2025 và 18,6% so với đỉnh 56.060,6 tỷ của chính quý đó.
Vốn chủ sở hữu 21.761,6 tỷ đồng, tăng 5,8% sau một năm.
Chỉ tiêu (tỷ đồng) | Q3/2025 | Cuối 2025 | Q2/2026 | Q3/2026 | So với Q3/2025 |
|---|---|---|---|---|---|
Tổng tài sản | 56.060,6 | 51.628,9 | 49.866,1 | 45.635,9 | −18,6% |
Tài sản tài chính FVTPL | 24.624,8 | 22.537,5 | 22.308,6 | 22.612,1 | −8,2% |
Các khoản cho vay | 14.843,5 | 14.319,1 | 12.859,0 | 12.231,9 | −17,6% |
Đầu tư giữ đến ngày đáo hạn | 10.485,2 | 8.558,3 | 9.814,2 | 6.996,0 | −33,3% |
Vay nợ và trái phiếu phát hành | 32.049,9 | 28.710,6 | 25.893,4 | 22.016,3 | −31,3% |
Vốn chủ sở hữu | 20.560,9 | 20.902,9 | 21.432,1 | 21.761,6 | +5,8% |
Vốn góp của chủ sở hữu | 15.223,0 | 15.223,0 | 15.223,0 | 15.223,0 | 0,0% |
Quý III/2026, doanh thu hoạt động 1.714,8 tỷ đồng, giảm 22,6% so với cùng kỳ và 8,3% so với quý II. Lợi nhuận trước thuế 412,1 tỷ đồng, giảm 64,6%.
Lợi nhuận sau thuế của cổ đông công ty mẹ 329,5 tỷ, giảm 64,5% so với 929,0 tỷ của quý III/2025 và 62,7% so với 882,6 tỷ của quý II. Doanh thu giảm hơn một phần năm còn lợi nhuận mất gần hai phần ba.
Cộng chín tháng, doanh thu 5.391,0 tỷ đồng, tăng 3,4%. Lợi nhuận sau thuế cổ đông mẹ 1.757,4 tỷ, tăng 4,6% so với 1.680,1 tỷ cùng kỳ.
Mức tăng này còn lại nhờ quý II, khi dòng dự phòng ghi có 313,5 tỷ. Mẫu biểu báo cáo của công ty chứng khoán khác hẳn doanh nghiệp thường.
Người mới đọc nên xem trước cấu trúc báo cáo tài chính.
Theo tài liệu đại hội cổ đông ngày 18/05/2026, kế hoạch năm 2026 là doanh thu ròng 5.569 tỷ đồng, lợi nhuận trước thuế 3.018 tỷ và lợi nhuận sau thuế 2.414 tỷ. Con số hoàn thành là bài tự tính: chín tháng đạt 72,8% lợi nhuận sau thuế.
Để đủ kế hoạch, quý IV cần khoảng 657 tỷ đồng, gấp 2,0 lần quý III.
Doanh thu đến từ mảng nào
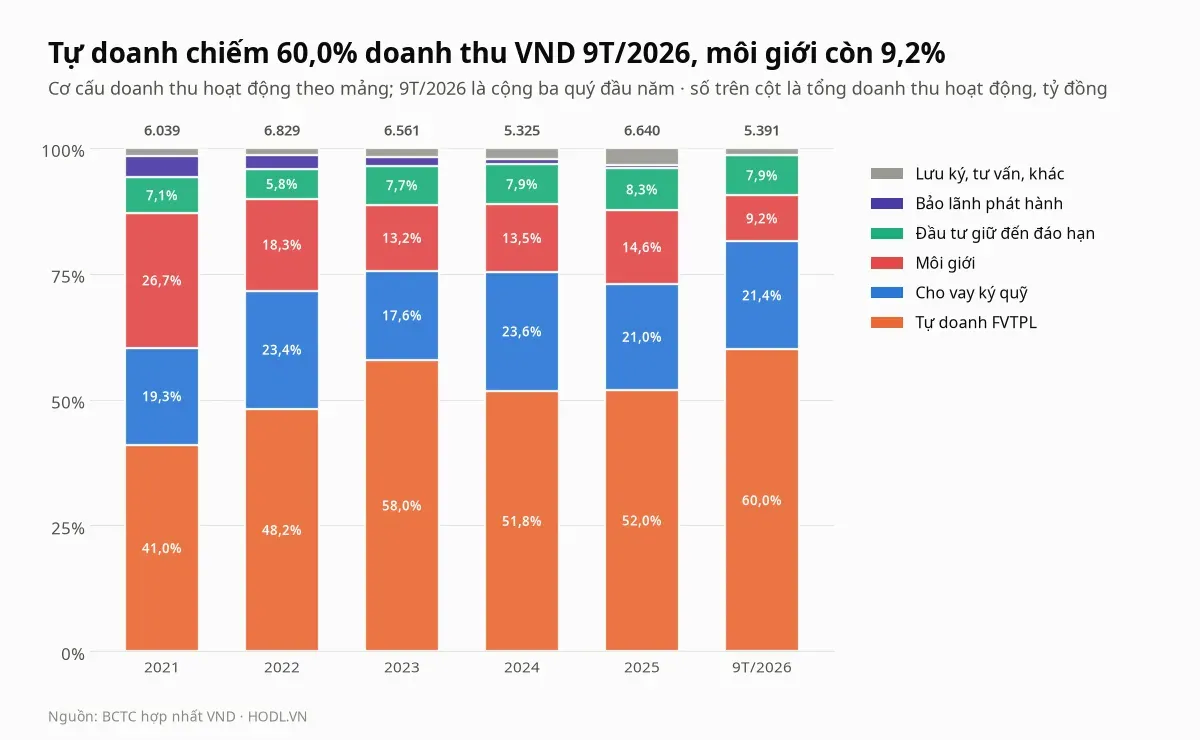
Đây là phần quan trọng nhất khi đọc một công ty chứng khoán. Mô hình kinh doanh của VND đã nghiêng hẳn về một hướng trong năm năm, và hướng đó quyết định rủi ro của cổ phiếu.
Mảng (tỷ đồng) | 2021 | 2022 | 2023 | 2024 | 2025 | 9T/2026 |
|---|---|---|---|---|---|---|
Tự doanh FVTPL | 2.477,6 | 3.293,8 | 3.803,2 | 2.758,1 | 3.453,3 | 3.237,2 |
Cho vay ký quỹ | 1.167,2 | 1.600,1 | 1.154,1 | 1.254,9 | 1.393,6 | 1.153,3 |
Môi giới | 1.615,0 | 1.249,4 | 867,0 | 719,9 | 971,9 | 496,3 |
Đầu tư giữ đến đáo hạn | 427,3 | 399,3 | 506,0 | 421,4 | 552,0 | 425,9 |
Bảo lãnh phát hành | 255,1 | 192,4 | 107,6 | 54,0 | 43,9 | 1,6 |
Lưu ký, tư vấn, khác | 97,2 | 94,2 | 123,6 | 116,8 | 225,6 | 76,8 |
Tổng doanh thu hoạt động | 6.039,2 | 6.829,2 | 6.561,4 | 5.324,9 | 6.640,2 | 5.391,0 |
Đổi sang tỷ trọng thì bức tranh rõ hơn. Tự doanh từ 41,0% doanh thu năm 2021 lên 60,0% trong chín tháng đầu 2026, và riêng quý III là 66,3%.
Môi giới đi ngược chiều, từ 26,7% xuống 9,2%. Tính bằng tiền, mảng môi giới mang về 1.615,0 tỷ đồng cả năm 2021 nhưng chỉ còn 496,3 tỷ trong chín tháng đầu 2026.
Cho vay ký quỹ nhích từ 19,3% lên 21,4%, còn đầu tư giữ đến ngày đáo hạn từ 7,1% lên 7,9%. Bảo lãnh phát hành gần như biến mất, từ 255,1 tỷ đồng năm 2021 xuống 1,6 tỷ trong chín tháng đầu 2026.
Một công ty chứng khoán sống bằng tự doanh có lợi nhuận bấp bênh hơn hẳn. Danh mục được đánh giá lại theo giá thị trường mỗi quý, nên kết quả đi theo chỉ số chung.
Năm 2022, khi thị trường giảm sâu, riêng quý IV lỗ 38,4 tỷ đồng. Cơ chế của khoản cho vay ký quỹ nằm trong bài tài khoản margin chứng khoán.
Lợi nhuận quý III đến từ đâu
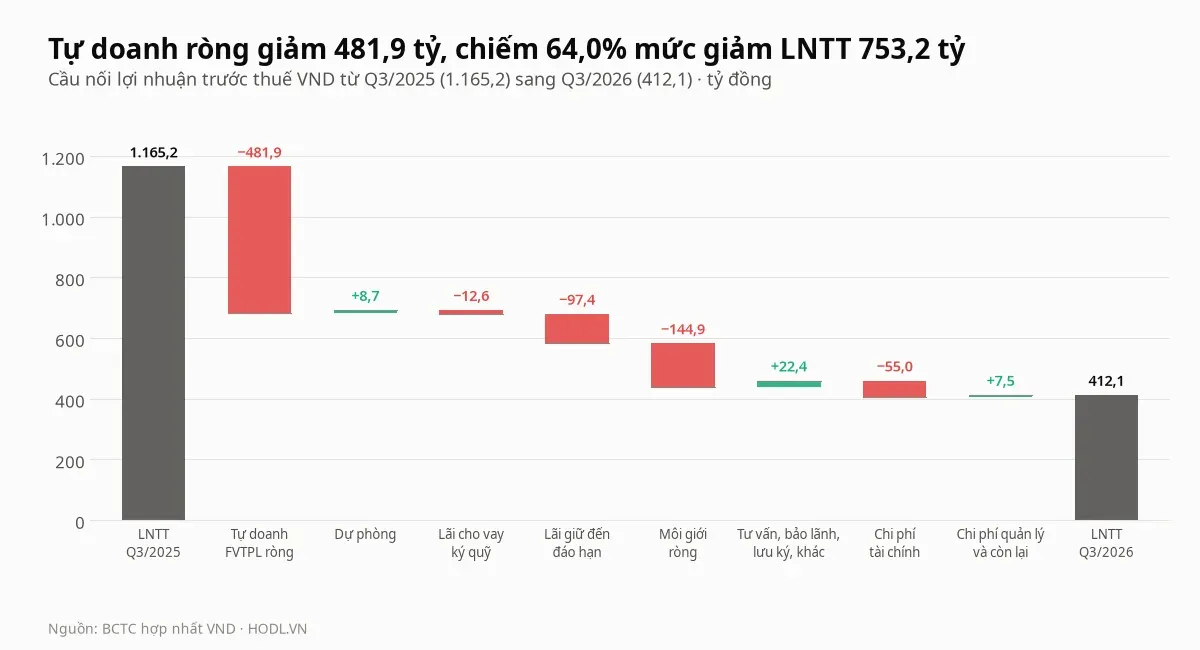
Lợi nhuận trước thuế đi từ 1.165,2 tỷ đồng xuống 412,1 tỷ đồng. Tách phần mất đi theo từng dòng của báo cáo kết quả kinh doanh. Tổng các bước phải khớp đúng −753,2 tỷ đồng.
Nguồn | Tác động (tỷ đồng) | Cách tính |
|---|---|---|
Tự doanh FVTPL ròng | −481,9 | 420,4 so với 902,3, đã trừ lỗ và chi phí hoạt động tự doanh |
Môi giới ròng | −144,9 | 14,9 so với 159,8 sau khi trừ chi phí nghiệp vụ |
Lãi đầu tư giữ đến đáo hạn | −97,4 | 74,8 so với 172,2 |
Chi phí tài chính | −55,0 | 358,8 so với 303,8, gần như toàn bộ là lãi vay |
Lãi cho vay ký quỹ | −12,6 | 375,3 so với 387,9 |
Dự phòng | +8,7 | trích lập 16,0 so với 24,7 cùng kỳ |
Tư vấn, bảo lãnh, lưu ký và khác | +22,4 | gồm tư vấn tài chính không phát sinh (cùng kỳ thu 9,7) |
Chi phí quản lý và còn lại | +7,5 | |
Tổng: 1.165,2 xuống 412,1 | −753,2 | −64,6% |
Một dòng giải thích gần hai phần ba phần mất đi. Tự doanh ròng giảm 481,9 tỷ đồng, bằng 64,0% mức giảm lợi nhuận trước thuế.
Trong quý III/2026, lãi bán tài sản tài chính chỉ còn 398,9 tỷ so với 719,0 tỷ cùng kỳ. Chênh lệch tăng đánh giá lại là 453,2 tỷ nhưng chênh lệch giảm lên tới 510,2 tỷ, nên riêng khoản đánh giá lại ra âm 57,0 tỷ, so với dương 182,0 tỷ của quý III/2025.
Một điểm sáng nhỏ là cổ tức và lãi trái phiếu trong danh mục tự doanh, 285,0 tỷ đồng, gấp 3,2 lần mức 88,3 tỷ cùng kỳ. Khoản này tăng nhờ danh mục trái phiếu lớn, nhưng không đủ bù hai dòng lỗ.
Môi giới ròng là điểm yếu thứ hai. Doanh thu môi giới 114,6 tỷ đồng, giảm 70,4% so với 387,5 tỷ cùng kỳ, và sau chi phí nghiệp vụ chỉ còn 14,9 tỷ.
Mảng đầu tư giữ đến đáo hạn mất 97,4 tỷ vì danh mục thu hẹp. Khoản này đi cùng dòng tài sản trong bảng cân đối ở mục sau.
Dòng dự phòng quý II đã đóng góp lớn: ghi có 313,5 tỷ đồng, đảo chiều so với trích lập 271,7 tỷ của quý II/2025. Quý III dòng này trở lại trích lập 16,0 tỷ.
Dự phòng phải thu khó đòi trên bảng cân đối đứng yên ở 125,0 tỷ đồng. Theo báo chí, khoản hoàn nhập chủ yếu liên quan nợ Trung Nam, và phải thu Trung Nam trên báo cáo chỉ còn 43 tỷ đồng.
Nhìn bốn quý, lợi nhuận sau thuế tới quý III/2026 là 2.099,3 tỷ đồng, tăng 8,7% so với 1.931,4 tỷ của bốn quý trước đó. Riêng dòng dự phòng đóng góp ròng 428,8 tỷ trước thuế vào bốn quý này.
Thị phần môi giới HOSE

Doanh thu môi giới giảm 70,4% nằm trong báo cáo tài chính. Nguyên nhân nằm ở một con số không có trong báo cáo: thị phần môi giới do HOSE công bố sau mỗi quý.
Đây là thước đo trực tiếp cho mảng này và mới hơn báo cáo tài chính.
Kỳ | Thị phần VND | Hạng |
|---|---|---|
Năm 2021 | 7,46% | 3 |
Năm 2022 | 7,88% | 3 |
Năm 2023 | 7,01% | 3 |
Năm 2024 | 5,87% | 6 |
Q3/2025 | 5,42% | 7 |
Q4/2025 | 4,62% | 7 |
Q2/2026 | 3,96% | 7 |
Q3/2026 | 3,90% | 7 |
Từ hạng ba năm 2023, VND rơi xuống hạng bảy. Thị phần quý III/2026 là 3,90%, bằng 49,5% mức 7,88% của năm 2022.
Chủ tịch công ty cũng thừa nhận tại đại hội cổ đông ngày 18/05/2026 rằng thị phần đang suy giảm. Quý II/2025 là quý gần nhất còn trên 6%, ở mức 6,36%.
Cùng lúc, ba mã dẫn đầu giữ phần bánh rất lớn: VPS 11,54%, SSI 11,09% và TCBS 10,03%, tổng 32,66% trong tổng 64,86% của mười công ty lớn nhất. Ba mã đứng ngay trên VND là Vietcap 7,80%, HSC 6,10% và MBS 4,84%; KIS 3,72% bám sát phía dưới.
Khoảng cách tới MBS ở hạng sáu là 0,94%.
Thị phần giảm khớp với bảng cân đối. Dư nợ cho vay của VND giảm 17,6% trong khi trung vị tám mã tăng 27,7%, và vốn góp đứng yên chín quý liên tiếp.
Mất khách ở môi giới thì mất luôn đầu vào của cho vay ký quỹ, vì hai mảng bán chung cho một nhóm nhà đầu tư. Con số này là thước đo trực tiếp nhưng có giới hạn: nó chỉ đo giá trị giao dịch, không đo biên lợi nhuận của từng đơn.
Số liệu trên lấy từ bảng HOSE do báo tài chính trích lại, không phải bản gốc của sở. Quý I/2026 có số 4,78% nhưng chưa kiểm chéo được nên bài không đưa vào bảng; cả năm 2025 không có số xác nhận nên bảng dùng hai quý cuối năm.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 26/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.