
Mô hình kinh doanh của BWE: cấp nước sạch và xử lý rác trên một địa bàn
Nội dung bài5 phần
Cổ phiếu BWE là phần vốn của Công ty Cổ phần Nước - Môi trường Bình Dương, thường gọi là Biwase. Doanh nghiệp này cấp nước sạch và xử lý rác trên địa bàn Bình Dương, nơi gần như không có đối thủ cạnh tranh trực tiếp.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu BWE đại diện cho một hệ thống hạ tầng hơn mười lăm nghìn tỷ đồng
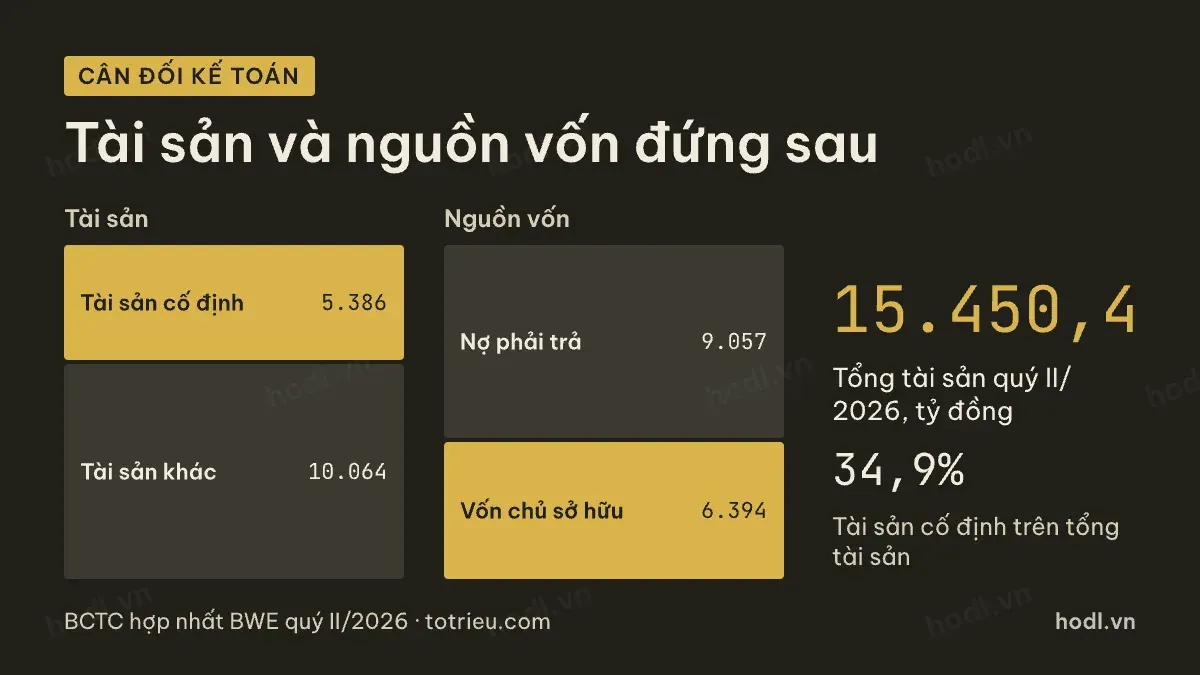
Cuối quý II/2026, tổng tài sản hợp nhất của Biwase là 15.450,4 tỷ đồng. Tài sản cố định chiếm 5.386,4 tỷ đồng, chủ yếu là nhà máy nước và hệ thống ống dẫn.
Bên nguồn vốn, nợ phải trả là 9.056,7 tỷ đồng. Vốn chủ sở hữu là 6.393,7 tỷ đồng. Phần thuộc cổ đông công ty mẹ là 6.074,5 tỷ đồng.
Vốn góp của chủ sở hữu là 2.199,3 tỷ đồng. Số này tương ứng khoảng 219,93 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 40.800 đồng. Vốn hoá vào khoảng 8.973 tỷ đồng. Người mới nên xem cấu trúc báo cáo tài chính trước khi đi sâu hơn.
Doanh thu và lợi nhuận của cổ phiếu BWE tăng đều qua các năm
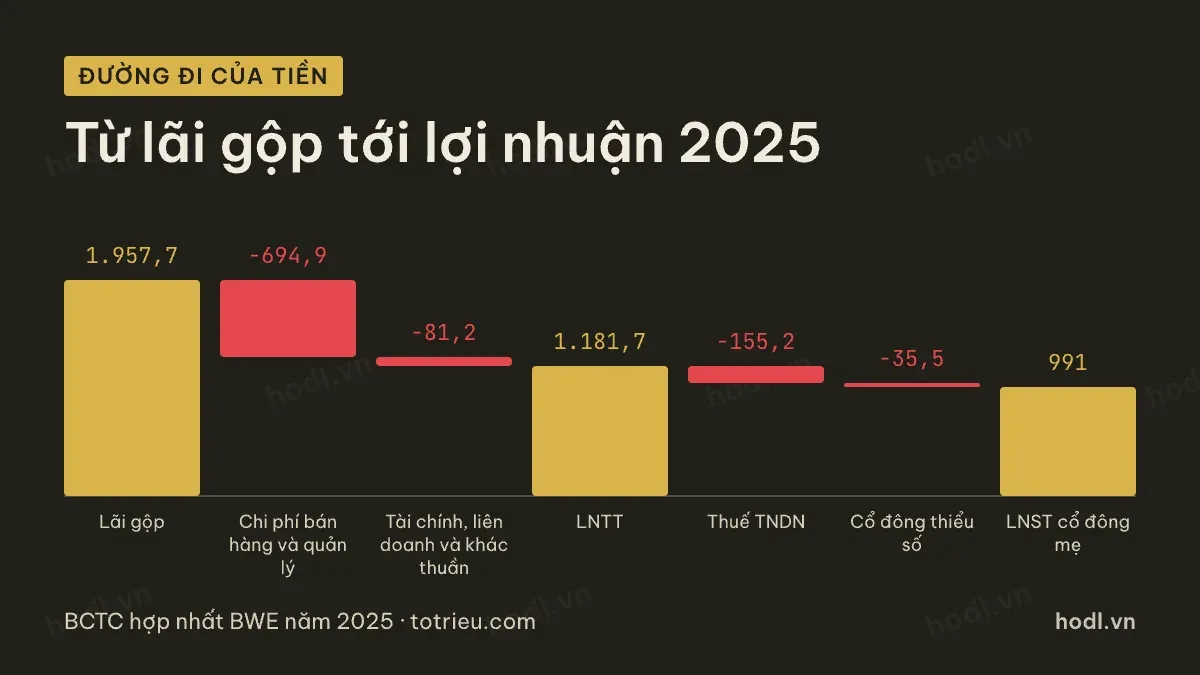
Năm 2025, doanh thu thuần của Biwase là 4.542,9 tỷ đồng. Lãi gộp là 1.957,7 tỷ đồng. Biên lợi nhuận gộp đạt 43,1%, cao hơn hẳn nhóm doanh nghiệp sản xuất thông thường.
Chuỗi doanh thu nhiều năm khá hiếm trong loạt bài này vì đi lên gần như liên tục. Năm 2021 là 3.118,9 tỷ đồng. Năm 2022 là 3.483,7 tỷ đồng. Năm 2023 là 3.525,9 tỷ đồng. Năm 2024 là 3.959,0 tỷ đồng. Năm 2025 là 4.542,9 tỷ đồng.
Từ lãi gộp đến lợi nhuận sau thuế năm 2025: chi phí bán hàng và quản lý là 694,9 tỷ đồng. Phần tài chính, lãi từ công ty liên doanh liên kết và lợi nhuận khác cộng lại âm 81,2 tỷ đồng. Lợi nhuận trước thuế đạt 1.181,7 tỷ đồng. Sau thuế và phần chia cho cổ đông thiểu số, còn lại 991,0 tỷ đồng cho cổ đông công ty mẹ.
Cấp nước và xử lý rác trên một địa bàn gần như độc quyền
Hai mảng kinh doanh của Biwase có đặc điểm chung: khách hàng không có nhiều lựa chọn thay thế. Nước sạch và xử lý rác là dịch vụ thiết yếu, thường được quy hoạch theo địa bàn hành chính.
Đặc điểm này giải thích vì sao biên lợi nhuận gộp của Biwase cao và ổn định hơn phần lớn doanh nghiệp sản xuất trong loạt bài này. Giá bán nước và giá dịch vụ xử lý rác thường được điều chỉnh theo lộ trình đã phê duyệt, không biến động theo cung cầu thị trường tự do.
Biwase cũng đầu tư vào các công ty liên doanh, liên kết cấp nước ở địa bàn khác. Năm 2025, phần lãi từ các công ty này đóng góp 170,5 tỷ đồng vào lợi nhuận hợp nhất. Người mới nên xem 162 thuật ngữ báo cáo tài chính để quen cách gọi dòng số liệu này.
Đầu tư hạ tầng liên tục bằng nợ vay dài hạn
Cuối quý II/2026, vay dài hạn của Biwase là 5.410,0 tỷ đồng. Vay ngắn hạn là 1.777,9 tỷ đồng. Tổng nợ vay 7.187,9 tỷ đồng.
Tài sản cố định tăng từ 4.424,2 tỷ đồng cuối quý II/2024 lên 5.386,4 tỷ đồng cuối quý II/2026. Mức tăng này đến từ việc mở rộng nhà máy nước và tuyến ống. Doanh nghiệp cấp nước cần đầu tư trước rất lâu mới thu được tiền, nên vay dài hạn là nguồn vốn chủ đạo.
Tiền và tương đương tiền cuối quý II/2026 chỉ 557,7 tỷ đồng. Nợ vay ròng khoảng 6.630,2 tỷ đồng, cao hơn cả vốn chủ sở hữu của cổ đông mẹ.
Cổ phiếu BWE và khả năng sinh lời cải thiện theo thời gian
Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 16,6%. Năm 2024 là 12,0%. Mức cải thiện này đi cùng với doanh thu tăng đều, khác với nhiều doanh nghiệp chu kỳ trong loạt bài này có lợi nhuận dao động mạnh giữa các năm.
Bức tranh rút gọn: Biwase vận hành hai dịch vụ thiết yếu trên một địa bàn ít cạnh tranh, biên lợi nhuận gộp cao, và tăng trưởng đều qua nhiều năm. Đổi lại, doanh nghiệp phải liên tục vay nợ dài hạn để mở rộng hạ tầng trước khi thu được doanh thu tương ứng. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho doanh nghiệp cấp nước.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 07/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
