
Ngành
Định giá cổ phiếu công ty chứng khoán: lợi nhuận chạy theo nhịp thị trường
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Định giá cổ phiếu chứng khoán khó vì lợi nhuận lên xuống theo thị trường. Vì sao P/E đánh lừa, cách dùng P/B với ROE, số bảy công ty niêm yết tại 02/10/2026.
Nội dung bài6 phần
Định giá cổ phiếu chứng khoán, tức cổ phiếu của công ty chứng khoán, khó hơn phần lớn ngành khác. Lý do là lợi nhuận của họ chạy theo nhịp thị trường. Thị trường sôi động thì môi giới, cho vay ký quỹ, tự doanh cùng tăng. Thị trường trầm lắng thì cả ba cùng giảm.
Bài này dùng lịch sử lợi nhuận 2020 tới 2025 của bảy công ty niêm yết, cùng số bốn quý tới quý 2/2026. Mục tiêu là chỉ ra vì sao P/E dễ đánh lừa với ngành này, và nên đọc gì thay thế. Dữ liệu đến 02/10/2026.
Lợi nhuận đi theo nhịp thị trường
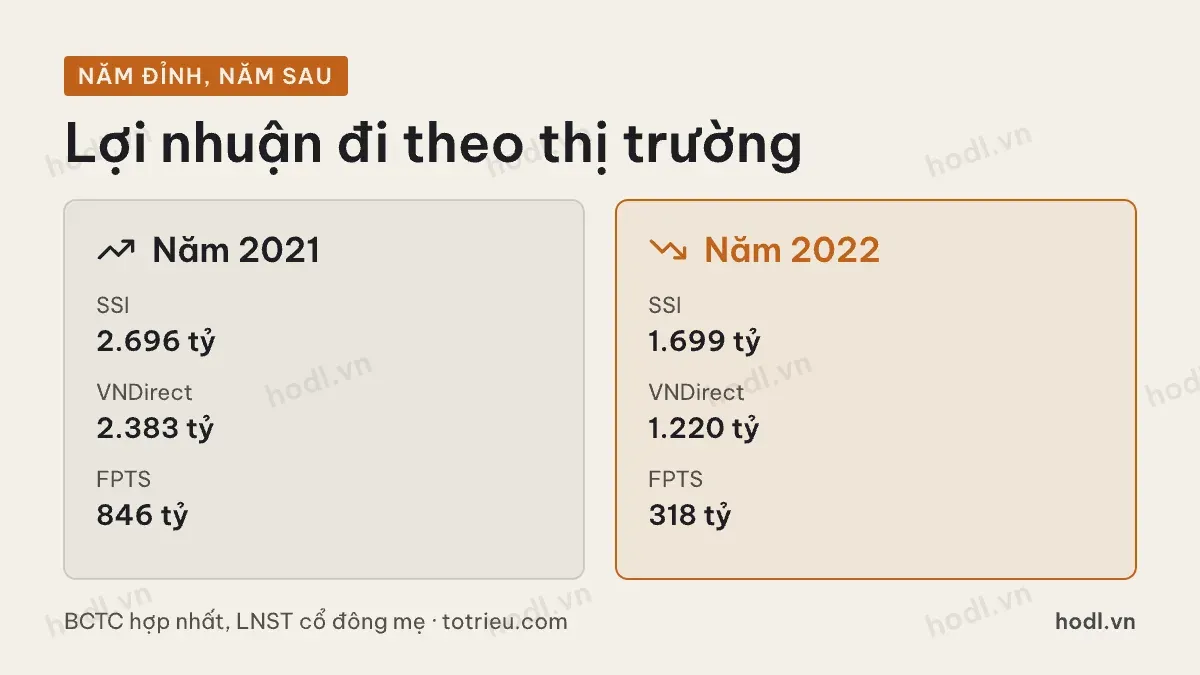
Năm 2021 là năm thị trường sôi động, rồi năm 2022 thị trường đi xuống. Lợi nhuận các công ty chứng khoán phản ánh đúng nhịp đó.
SSI có lợi nhuận cổ đông công ty mẹ 2.696 tỷ đồng năm 2021. Sang năm 2022 còn 1.699 tỷ đồng, giảm khoảng 37%. VNDirect từ 2.383 tỷ xuống 1.220 tỷ đồng, giảm khoảng 49%. FPTS từ 846 tỷ xuống 318 tỷ đồng. Chứng khoán Công Thương từ 387 tỷ xuống chỉ 71 tỷ đồng.
Năm 2025 lại là một năm tốt. SSI lãi 4.106 tỷ đồng, VIX lãi 5.410 tỷ đồng, gấp hơn tám lần năm trước. Mức dao động này lớn hơn hẳn ngân hàng hay doanh nghiệp tiêu dùng.
Định giá cổ phiếu chứng khoán: P/E
P/E tính trên lợi nhuận bốn quý gần nhất. Ở năm đỉnh, lợi nhuận cao nên P/E trông thấp. Mua vì P/E thấp ở đỉnh, năm sau lợi nhuận giảm một nửa. P/E thực tế gấp đôi dù giá không đổi.
Đây là bẫy quen thuộc của cổ phiếu chu kỳ. Với công ty chứng khoán, bẫy còn sâu hơn. Một phần lợi nhuận là lãi tự doanh chưa thực hiện, tức cổ phiếu trong danh mục lên giá nhưng chưa bán. Thị trường đảo chiều, phần lãi đó có thể đảo thành lỗ ngay quý sau.
Vì vậy khi nhìn P/E của công ty chứng khoán, hỏi thêm hai câu: lợi nhuận bốn quý này đang ở đỉnh hay đáy chu kỳ, và bao nhiêu phần đến từ tự doanh cổ phiếu.
P/B là thước chính, đọc cùng ROE
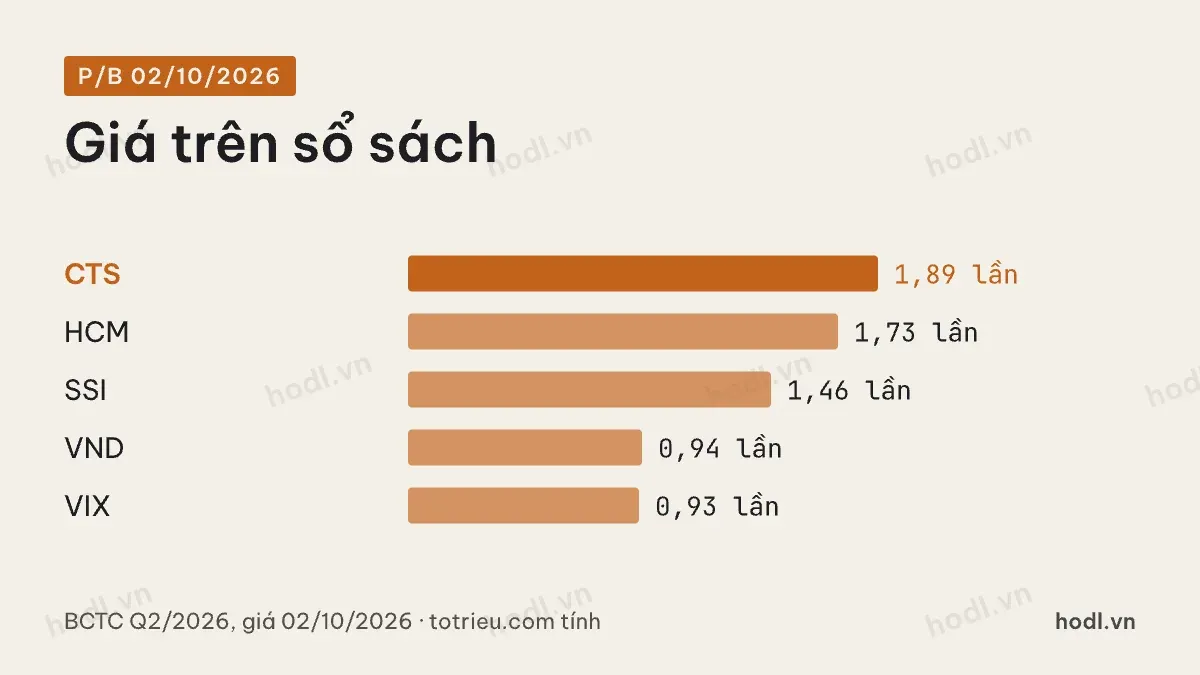
Tài sản của công ty chứng khoán phần lớn là tài sản tài chính: khoản cho vay ký quỹ, cổ phiếu, trái phiếu, tiền gửi. Chúng được ghi gần với giá trị thị trường. Vì vậy giá trị sổ sách khá sát cái cổ đông sở hữu. P/B ổn định hơn P/E.
Công ty | P/E | P/B | ROE bốn quý |
|---|---|---|---|
SSI | 12,3 | 1,46 | 13,9% |
VND | 7,5 | 0,94 | 13,1% |
HCM | 19,2 | 1,73 | 10,7% |
VIX | 7,7 | 0,93 | 15,7% |
FTS | 16,7 | 1,59 | 9,7% |
BSI | 12,7 | 1,17 | 9,6% |
CTS | 14,4 | 1,89 | 14,0% |
Nguồn: BCTC hợp nhất 4 quý tới Q2/2026, giá 02/10/2026, số cổ phiếu đã điều chỉnh theo cổ phiếu thưởng · HODL.VN tính
P/B trung vị nhóm là 1,46 lần, ROE trung vị 13,1%. Cùng ROE quanh 13 đến 14%, SSI và CTS được trả trên 1,4 lần sổ sách, còn VNDirect dưới 1 lần. Phần chênh phản ánh mức tin cậy thị trường dành cho chất lượng lợi nhuận. Lợi nhuận từ cho vay và môi giới thường được tin hơn lợi nhuận từ tự doanh cổ phiếu.
VIX là ví dụ rõ. Năm 2025 tự doanh chiếm 84% doanh thu gộp, lợi nhuận tăng gấp tám. ROE bốn quý 15,7%, cao nhất bảng, nhưng P/B chỉ 0,93 lần, thấp nhất bảng. Thị trường không ngoại suy một năm tự doanh thắng lớn ra tương lai. FPTS ở chiều ngược lại: ROE chỉ 9,7% nhưng P/B 1,59 lần, khi cho vay ký quỹ chiếm 62% doanh thu.
Định giá cổ phiếu chứng khoán: ROE
ROE bốn quý của một năm tốt sẽ cao, của một năm xấu sẽ thấp. Định giá dựa trên ROE của một năm là lặp lại bẫy của P/E.
Cách thực tế hơn là lấy lợi nhuận bình quân nhiều năm, ít nhất một chu kỳ lên xuống. Chia cho vốn chủ bình quân cùng giai đoạn. Con số đó gần với khả năng sinh lời bền của công ty. P/B hợp lý nên đặt theo ROE bình quân này, không theo ROE năm đỉnh.
Đồng thời tách lợi nhuận theo nguồn. Công ty sống chủ yếu bằng cho vay ký quỹ thường có ROE ổn định hơn qua chu kỳ. Đổi lại, nó không bùng nổ trong năm tốt.
Pha loãng: vốn chủ tăng nhanh
Công ty chứng khoán cần vốn để cho vay ký quỹ. Họ tăng vốn liên tục bằng chào bán và cổ phiếu thưởng. Vốn chủ thuộc cổ đông công ty mẹ của SSI cuối năm 2021 là 14.158 tỷ đồng. Cuối năm 2025 là 31.936 tỷ đồng. VIX từ 3.762 tỷ lên 21.455 tỷ đồng.
Vốn tăng thì lợi nhuận phải tăng tương ứng mới giữ được ROE. Nếu không, mỗi cổ phiếu cũ nhận phần nhỏ hơn. Khi định giá, luôn tính trên số cổ phiếu mới nhất, gồm cả đợt phát hành sau ngày khoá sổ báo cáo.
Bốn bước định giá thực hành
Bước một, xem cơ cấu lợi nhuận: môi giới, cho vay, tự doanh chiếm bao nhiêu. Bước hai, tính ROE bình quân ít nhất năm năm. Bước ba, so P/B với ROE bình quân đó và với các công ty cùng ngành. Bước bốn, chỉ dùng P/E làm thước phụ, và luôn hỏi lợi nhuận đang ở đâu trong chu kỳ.
Cơ cấu nguồn thu từng công ty có ở bài công ty chứng khoán kiếm tiền từ đâu cùng nhóm. Ví dụ phân tích cụ thể: phân tích cổ phiếu SSI tháng 9/2026. Các mô hình định giá nền tảng: 12 mô hình định giá chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.