
Ngành
Mặt bằng định giá cổ phiếu công ty chứng khoán: vì sao nhìn giá trên giá trị sổ sách là chính
Định giá cổ phiếu công ty chứng khoán nên nhìn giá trên giá trị sổ sách thay vì giá trên lợi nhuận. Mặt bằng của mười mã trên sàn và cách đọc.
Nội dung bài6 phần
Mặt bằng định giá cổ phiếu công ty chứng khoán: vì sao nhìn giá trên giá trị sổ sách là chính
Định giá cổ phiếu công ty chứng khoán hay bị làm sai ngay ở bước chọn chỉ số. Thói quen chung là lấy giá chia lợi nhuận. Với ngành này, mẫu số đó dao động quá mạnh để dùng làm chuẩn.
Bài này giải thích vì sao giá trên giá trị sổ sách là chỉ số chính, rồi đặt mười mã cạnh nhau. Giá đóng cửa 02/10/2026, lấy từ Yahoo Finance và HODL.VN cho hai mã trên sàn Hà Nội. Dữ liệu tài chính đến 02/10/2026.
Định giá công ty chứng khoán
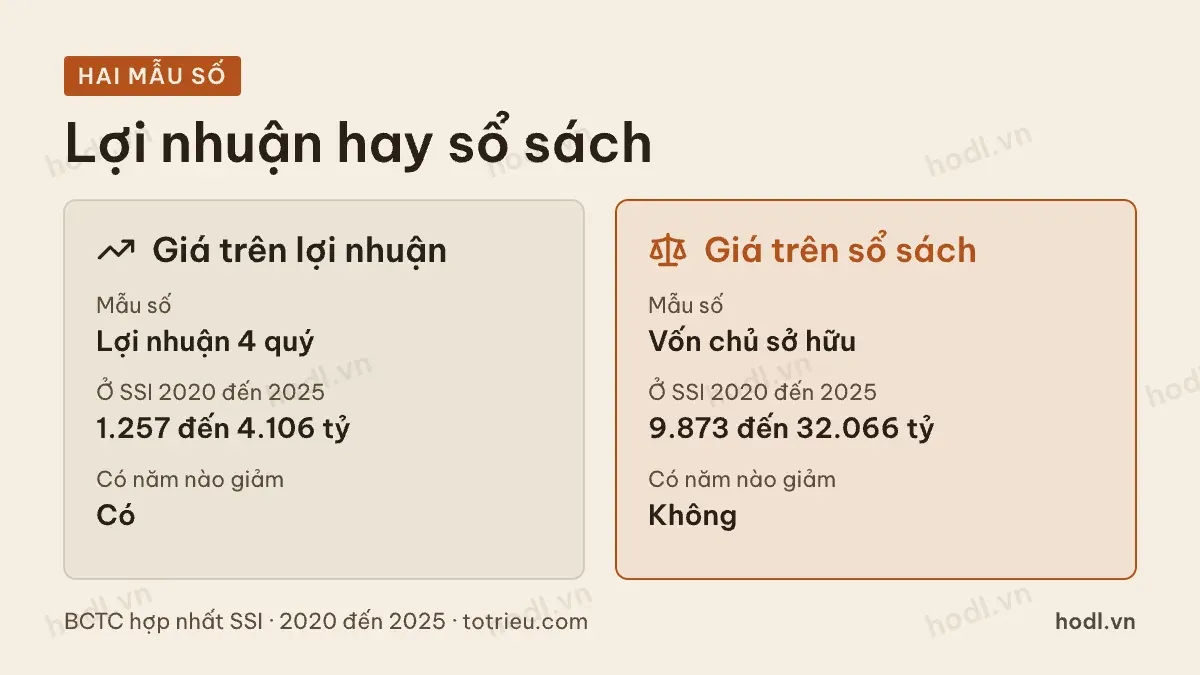
Lợi nhuận của ngành này đi theo thanh khoản thị trường. Nó không đi theo một đường tăng đều.
Lấy mã lớn nhất nhóm làm ví dụ. Lợi nhuận sau thuế cổ đông mẹ theo năm, từ 2020 đến 2025, là 1.257 tỷ, 2.696 tỷ, 1.699 tỷ, 2.293 tỷ, 2.704 tỷ và 4.106 tỷ đồng.
Mức cao nhất gấp hơn ba lần mức thấp nhất. Nếu giá cổ phiếu đứng yên suốt sáu năm đó, giá trên lợi nhuận vẫn nhảy hơn ba lần. Chỉ số như vậy không dùng để so được.
Vốn chủ sở hữu thì khác. Cùng giai đoạn, vốn chủ cuối năm của mã đó là 9.873 tỷ, 14.220 tỷ, 22.384 tỷ, 23.241 tỷ, 26.827 tỷ và 32.066 tỷ đồng. Một đường đi lên, không năm nào giảm.
Có lý do kế toán phía sau. Tài sản của công ty chứng khoán gần như toàn bộ là tài sản tài chính. Phần lớn được định giá lại theo giá thị trường mỗi kỳ, hoặc là khoản cho vay ngắn hạn có tài sản bảo đảm. Vì vậy giá trị sổ sách gần với giá trị có thể thu hồi hơn so với một nhà máy.
Điểm cần thận trọng là chiều ngược lại. Trong một pha thị trường lên, phần đánh giá lại danh mục tự doanh làm vốn chủ phồng lên. Pha xuống thì phần đó co lại. Giá trị sổ sách vì vậy cũng có chu kỳ, chỉ là nhẹ hơn lợi nhuận nhiều.
Định giá cổ phiếu chứng khoán: P/B
Công thức có hai bước, và bước nào cũng dễ làm sai.
Bước một là tính số cổ phiếu đang lưu hành. Lấy vốn điều lệ chia 10.000, vì mỗi cổ phiếu có mệnh giá 10.000 đồng. Sau đó trừ cổ phiếu quỹ nếu có.
Bước hai là lấy vốn chủ sở hữu thuộc cổ đông công ty mẹ, chia cho số cổ phiếu. Kết quả là giá trị sổ sách mỗi cổ phiếu. Lấy giá thị trường chia cho con số đó thì ra chỉ số cần tìm.
Chỗ hay sai là dùng tổng vốn chủ sở hữu thay vì phần thuộc cổ đông công ty mẹ. Ở các công ty có công ty con, hai số này khác nhau.
Mặt bằng định giá mười mã
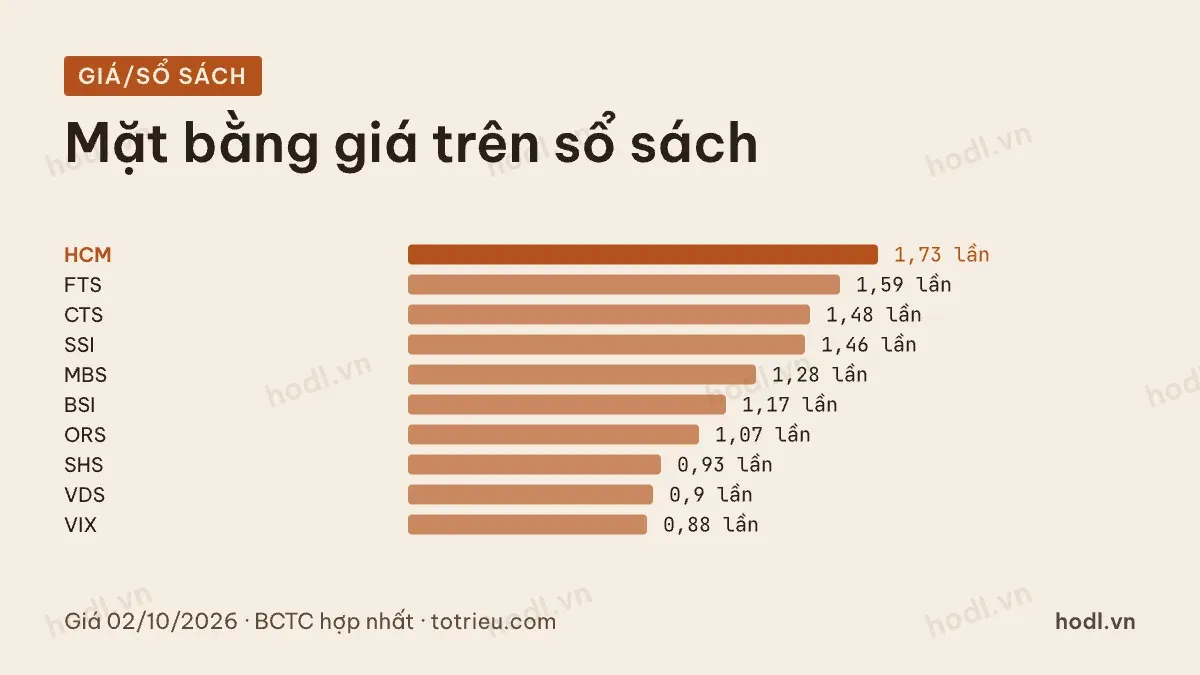
Bảng dưới dùng giá đóng cửa 02/10/2026 và số liệu bốn quý tới quý 2/2026.
Mã | Giá (đồng) | Giá trị sổ sách mỗi cổ phiếu (đồng) | Lợi nhuận mỗi cổ phiếu (đồng) | Giá trên sổ sách | Giá trên lợi nhuận | Suất sinh lời trên vốn chủ | Vốn hoá (nghìn tỷ đồng) |
|---|---|---|---|---|---|---|---|
HCM | 23.500 | 13.545 | 1.224 | 1,73 | 19,2 | 10,7% | 25,4 |
FTS | 18.500 | 11.634 | 1.105 | 1,59 | 16,7 | 9,7% | 7,1 |
CTS | 19.900 | 13.475 | 1.772 | 1,48 | 11,2 | 14,0% | 4,2 |
SSI | 19.700 | 13.514 | 1.599 | 1,46 | 12,3 | 13,9% | 59,2 |
MBS | 15.300 | 11.931 | 1.232 | 1,28 | 12,4 | 12,8% | 15,3 |
BSI | 24.650 | 21.103 | 1.937 | 1,17 | 12,7 | 9,6% | 6,7 |
ORS | 13.350 | 12.503 | 632 | 1,07 | 21,1 | 6,8% | 8,3 |
SHS | 13.000 | 13.946 | 1.118 | 0,93 | 11,6 | 8,5% | 11,7 |
VDS | 9.780 | 10.875 | 1.041 | 0,90 | 9,4 | 9,9% | 2,7 |
VIX | 11.800 | 13.343 | 1.612 | 0,88 | 7,3 | 15,7% | 28,9 |
Nguồn: giá đóng cửa 02/10/2026, Yahoo Finance và HODL.VN (MBS, SHS) · BCTC hợp nhất các mã trong bảng · 4 quý tới Q2/2026 · HODL.VN
Trung vị giá trên sổ sách của nhóm là 1,23 lần. Trung vị suất sinh lời trên vốn chủ là 10,3%. Trung vị giá trên lợi nhuận là 12,4 lần.
Hai cột giá trị sổ sách và lợi nhuận mỗi cổ phiếu phải chia cho số cổ phiếu hiện tại, không phải số của kỳ báo cáo. SSI phát hành cổ phiếu thưởng tỷ lệ 20% với ngày giao dịch không hưởng quyền 17/08/2026, nên bảng trên dùng 3.003,7 triệu cổ phiếu thay vì 2.503,1 triệu của quý 2/2026. Bỏ bước này thì giá trên sổ sách và giá trên lợi nhuận của mã đó thấp hơn thực tế khoảng một phần sáu.
Khoảng cách hai đầu bảng khá rộng. HCM ở 1,73 lần, VIX thấp nhất với 0,88 lần. Ba mã dưới một lần giá trị sổ sách là SHS, VDS và VIX, nghĩa là thị trường trả ít hơn giá trị ghi sổ của vốn chủ ở các mã này.
Bảng này gồm mười mã có giá đóng cửa 02/10/2026 và báo cáo tài chính đầy đủ trong nguồn dùng cho bài. Các công ty chứng khoán niêm yết khác không có trong bảng, nên trung vị ở trên là trung vị của mười mã, không phải của toàn ngành.
Ghép P/B với suất sinh lời
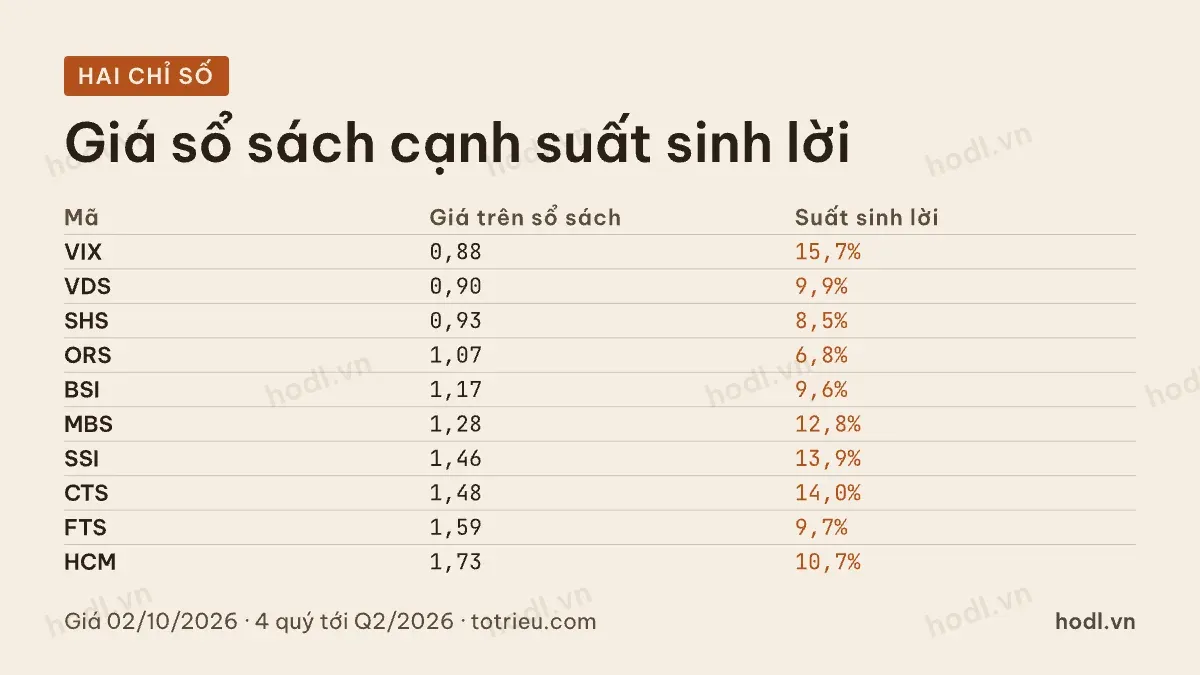
Một mình giá trên sổ sách không nói gì. Nó phải đi cùng suất sinh lời trên vốn chủ.
Lý do nằm ở logic đơn giản. Vốn chủ là nguyên liệu, suất sinh lời là hiệu suất biến nguyên liệu thành lợi nhuận. Hai công ty có cùng vốn chủ mà hiệu suất khác nhau thì không đáng cùng một mức giá.
Trong bảng trên, VIX có suất sinh lời cao nhất nhóm với 15,7% nhưng giá trên sổ sách thấp nhất với 0,88 lần. CTS ở 14,0% với 1,48 lần. FTS ở 9,7% với 1,59 lần.
Cặp VIX và FTS là chỗ đáng đọc kỹ. Mã có hiệu suất cao hơn lại được trả giá thấp hơn. Trước khi gọi đó là rẻ, phải xem suất sinh lời đó đến từ đâu.
Ở VIX, lợi nhuận bốn quý gần nhất dựa phần lớn vào danh mục tự doanh, trong đó có 4.302 tỷ đồng là chênh lệch đánh giá lại. Đó là lãi chưa thành tiền. Thị trường chiết khấu phần lợi nhuận loại này là có cơ sở.
Ở FTS, nguồn thu nghiêng về lãi cho vay, dòng đều hơn. Mức giá cao hơn vì vậy không hẳn vô lý.
Định giá công ty chứng khoán: khung
Bốn bước dưới đây là thứ tự tôi dùng.
- Tính giá trị sổ sách mỗi cổ phiếu từ vốn chủ thuộc cổ đông công ty mẹ và số cổ phiếu đang lưu hành.
- Tính suất sinh lời trên vốn chủ bình quân bốn quý, rồi lấy thêm số của ba năm trước để biết hướng đi.
- Tách lợi nhuận thành phần đã thành tiền và phần đánh giá lại. Phần đánh giá lại nên bị chiết khấu.
- Đặt giá trên sổ sách cạnh suất sinh lời của cả nhóm, xem mã đang ở phía nào của trung vị và vì sao.
Bước thứ hai cần nhắc thêm. Sau một đợt tăng vốn, suất sinh lời thường tụt trong vài quý vì vốn mới chưa kịp sinh lãi. Đọc một quý duy nhất rất dễ kết luận sai.
Có thể bổ sung một cách tham chiếu khác. Lấy suất sinh lời dài hạn mà công ty duy trì được, so với mức sinh lời yêu cầu của nhà đầu tư. Nếu hiệu suất cao hơn mức yêu cầu thì giá trên sổ sách trên một lần là hợp lý. Nền tảng của phép so này xem ở mô hình định giá CAPM.
Muốn ôn lại khái niệm định giá trước khi áp vào ngành này, xem định giá chứng khoán là gì. Danh sách các mô hình có ở 12 mô hình định giá chứng khoán. Một ví dụ đọc số của mã cụ thể có ở bài phân tích SSI tháng 9/2026.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.