
Cổ phiếu· Loyalty
Phân tích cổ phiếu VND Q4/2026: lợi nhuận bật lên nhờ hoàn nhập dự phòng, thị phần vẫn co lại
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/10/2026
Phân tích cổ phiếu VND qua cơ cấu doanh thu sáu kỳ, khoản hoàn nhập dự phòng 313,5 tỷ và ba cách định giá. Dữ liệu đến phiên 09/10/2026.
Nội dung bài14 phần
- Phân tích cổ phiếu VND: quy mô
- Doanh thu đến từ mảng nào
- Lợi nhuận quý II đến từ đâu
- Phân tích cổ phiếu VND: dư nợ
- Danh mục tài sản tài chính
- Phân tích cổ phiếu VND: rủi ro
- So với tám mã cùng ngành
- Phân tích cổ phiếu VND: dải P/B
- Phân tích cổ phiếu VND: định giá
- Thang giá tham chiếu
- Phân tích cổ phiếu VND: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Mốc cần theo dõi khung tuần
- Đọc gì ở báo cáo quý III
- Kết luận
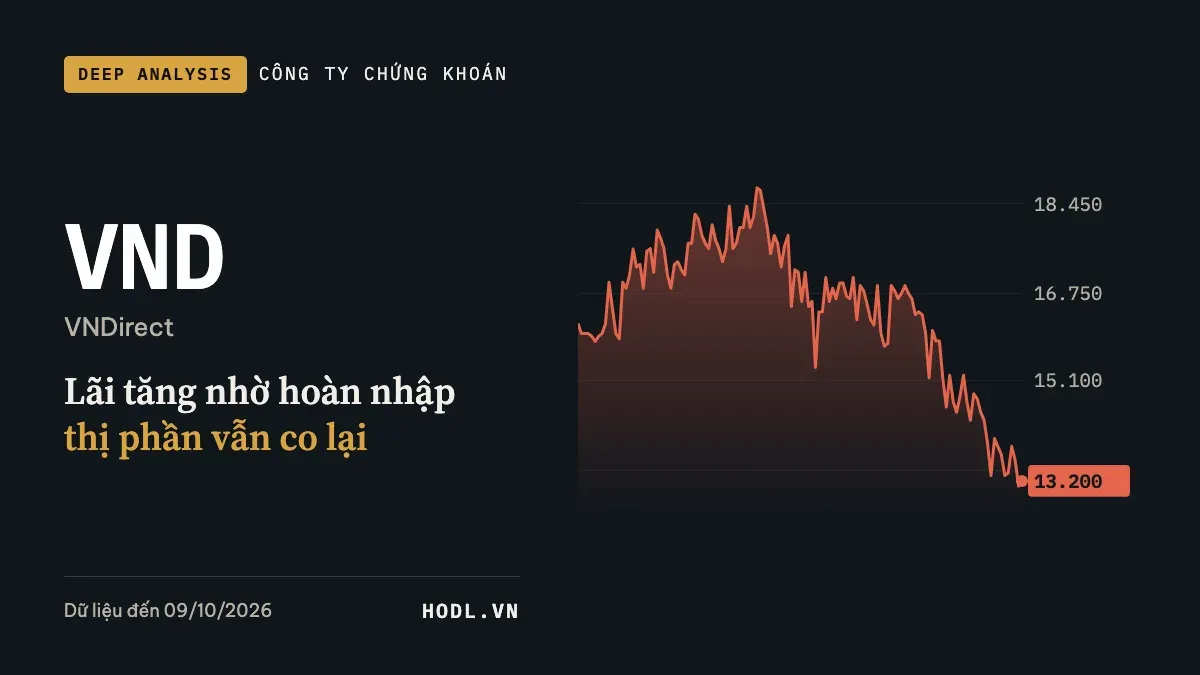
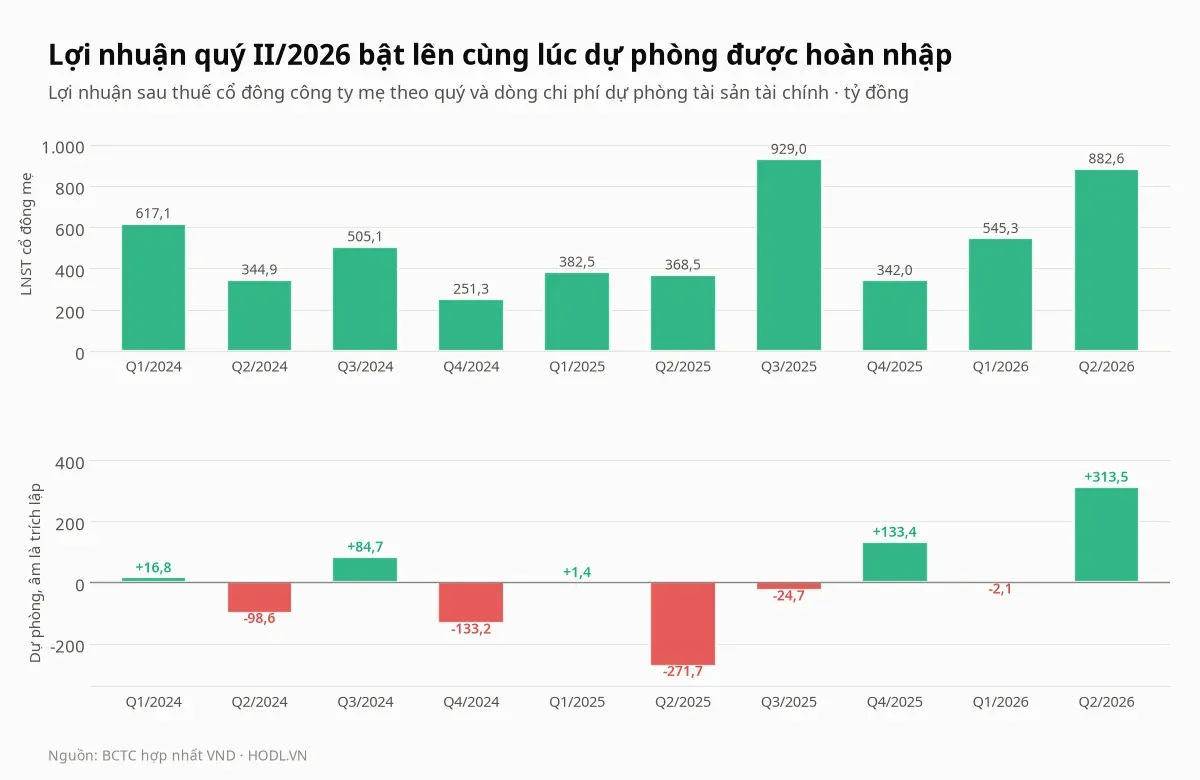
Phân tích cổ phiếu VND lúc này gặp một nghịch lý đi ngược phần còn lại của ngành. Lợi nhuận sau thuế quý II/2026 là 882,6 tỷ đồng, mức cao thứ hai từ trước tới nay. Giá đóng cửa phiên 09/10/2026 lại là 13.200 đồng, thấp nhất kể từ tháng 4/2025.
Khoảng cách đó có lời giải nằm trong báo cáo tài chính. Bài này bóc doanh thu của Chứng khoán VNDIRECT theo từng mảng qua sáu kỳ. Sau đó tách xem 617,3 tỷ đồng lợi nhuận trước thuế tăng thêm của quý II/2026 đến từ đâu. Cuối cùng là lý do bảng cân đối co lại trong khi tám công ty chứng khoán cùng bậc quy mô đều nở ra.
Mọi con số dưới đây tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá, chốt tại phiên 09/10/2026. Bài không đưa ra khuyến nghị mua bán và không dự đoán giá.
Điểm chính
- Tự doanh đã chiếm 57,1% doanh thu hoạt động trong sáu tháng đầu 2026, so với 41,0% của năm 2021; môi giới rơi từ 26,7% xuống 10,4%.
- Lợi nhuận trước thuế quý II/2026 tăng thêm 617,3 tỷ đồng, trong đó 585,2 tỷ đến từ việc dòng dự phòng đổi chiều từ trích lập sang hoàn nhập.
- Dư nợ các khoản cho vay giảm 13,4% so với đỉnh quý III/2025; vốn góp đứng yên ở 15.223,0 tỷ đồng suốt tám quý, là mã duy nhất trong nhóm không tăng vốn.
- Thị phần doanh thu hoạt động trong nhóm chín công ty chứng khoán rơi từ 11,59% xuống 9,07% chỉ sau một năm.
- Giá 13.200 đồng ứng với P/E 7,45 lần và P/B 0,94 lần, thấp hơn trung vị tám mã so sánh 38,4% và 28,8%.
Phân tích cổ phiếu VND: quy mô
Chứng khoán VNDIRECT giao dịch trên HOSE với mã VND. Tổng tài sản cuối quý II/2026 là 49.866,1 tỷ đồng, chỉ tăng 4,1% sau một năm. So với đỉnh 56.060,6 tỷ đồng của cuối quý III/2025, con số này đã thấp hơn 11,0%. Vốn chủ sở hữu 21.432,1 tỷ đồng, tăng 9,2% trong một năm.
Chỉ tiêu (tỷ đồng) | Q2/2025 | Cuối 2025 | Q2/2026 | Thay đổi 6 tháng |
|---|---|---|---|---|
Tổng tài sản | 47.918,5 | 51.628,9 | 49.866,1 | −3,4% |
Tài sản tài chính FVTPL | 20.711,2 | 22.537,5 | 22.308,6 | −1,0% |
Các khoản cho vay | 10.643,7 | 14.319,1 | 12.859,0 | −10,2% |
Đầu tư giữ đến ngày đáo hạn | 8.902,0 | 8.558,3 | 9.814,2 | +14,7% |
Vay nợ và trái phiếu phát hành | 26.139,2 | 28.710,7 | 25.893,4 | −9,8% |
Vốn chủ sở hữu | 19.631,9 | 20.902,9 | 21.432,1 | +2,5% |
Vốn góp của chủ sở hữu | 15.223,0 | 15.223,0 | 15.223,0 | 0,0% |
Quý II/2026, doanh thu hoạt động 1.869,2 tỷ đồng, tăng 7,4% so với cùng kỳ. Lợi nhuận trước thuế 1.105,5 tỷ đồng, tăng 126,4%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ 882,6 tỷ đồng, tăng 139,5%. Doanh thu gần như đứng yên còn lợi nhuận hơn gấp đôi. Phần chênh phải nằm ở một dòng chi phí.
Cộng sáu tháng, doanh thu 3.676,2 tỷ đồng, tăng 22,6%. Lợi nhuận sau thuế cổ đông mẹ 1.427,9 tỷ đồng, tăng 90,1%. Mẫu biểu báo cáo của công ty chứng khoán khác hẳn doanh nghiệp thường. Người mới đọc nên xem trước cấu trúc báo cáo tài chính.
Doanh thu đến từ mảng nào
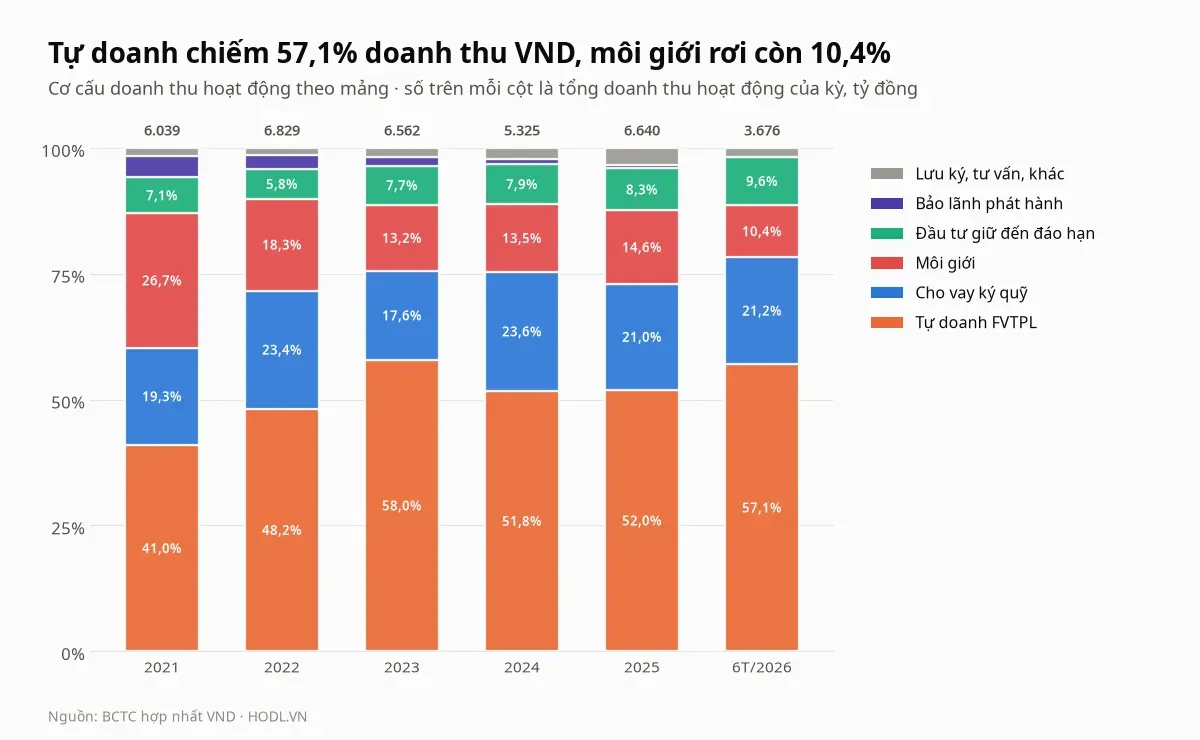
Đây là phần quan trọng nhất khi đọc một công ty chứng khoán. Mô hình kinh doanh của VND đã nghiêng hẳn về một hướng trong năm năm. Hướng đó quyết định rủi ro của cổ phiếu.
Mảng (tỷ đồng) | 2021 | 2022 | 2023 | 2024 | 2025 | 6T/2026 |
|---|---|---|---|---|---|---|
Tự doanh FVTPL | 2.477,5 | 3.293,8 | 3.803,2 | 2.758,1 | 3.453,3 | 2.100,1 |
Cho vay ký quỹ | 1.167,2 | 1.600,1 | 1.154,1 | 1.254,9 | 1.393,6 | 778,0 |
Môi giới | 1.615,0 | 1.249,4 | 867,0 | 719,9 | 971,9 | 381,6 |
Đầu tư giữ đến đáo hạn | 427,3 | 399,3 | 506,0 | 421,4 | 552,0 | 351,1 |
Bảo lãnh phát hành | 255,1 | 192,4 | 107,6 | 54,0 | 43,9 | 1,1 |
Lưu ký, tư vấn, khác | 97,1 | 94,3 | 123,6 | 116,7 | 225,5 | 64,2 |
Tổng doanh thu hoạt động | 6.039,2 | 6.829,2 | 6.561,4 | 5.324,9 | 6.640,2 | 3.676,2 |
Đổi sang tỷ trọng thì bức tranh rõ hơn. Tự doanh từ 41,0% doanh thu năm 2021 lên 57,1% trong sáu tháng đầu 2026. Môi giới đi ngược chiều, từ 26,7% xuống 10,4%. Tính bằng tiền, mảng môi giới mang về 1.615,0 tỷ đồng cả năm 2021 nhưng chỉ còn 381,6 tỷ trong nửa đầu 2026.
Cho vay ký quỹ nhích từ 19,3% lên 21,2%, còn đầu tư giữ đến ngày đáo hạn từ 7,1% lên 9,6%. Bảo lãnh phát hành thì gần như biến mất. Mảng này thu 255,1 tỷ đồng năm 2021 và chỉ còn 1,1 tỷ trong sáu tháng đầu 2026.
Một công ty chứng khoán sống bằng tự doanh có lợi nhuận bấp bênh hơn hẳn. Danh mục được đánh giá lại theo giá thị trường mỗi quý, nên kết quả đi theo chỉ số chung. Năm 2022, khi thị trường giảm sâu, riêng quý IV lỗ 38,4 tỷ đồng. Cơ chế của khoản cho vay ký quỹ nằm trong bài tài khoản margin chứng khoán.
Lợi nhuận quý II đến từ đâu
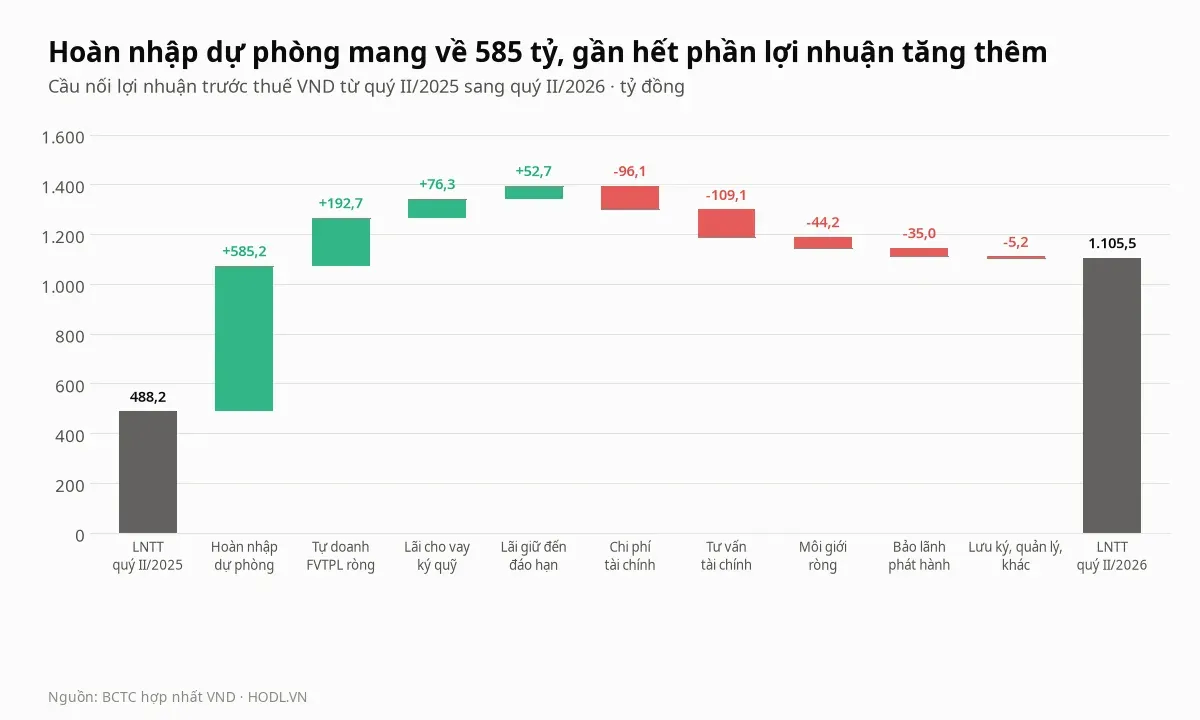
Lợi nhuận trước thuế đi từ 488,2 tỷ đồng lên 1.105,5 tỷ đồng. Tách phần tăng thêm theo từng dòng của báo cáo kết quả kinh doanh. Tổng các bước phải khớp đúng 617,3 tỷ đồng.
Nguồn | Tác động (tỷ đồng) | Cách tính |
|---|---|---|
Hoàn nhập dự phòng | +585,2 | ghi có 313,5 so với trích lập 271,7 cùng kỳ |
Tự doanh FVTPL ròng | +192,7 | 604,4 so với 411,7, đã trừ chi phí hoạt động tự doanh |
Lãi cho vay ký quỹ | +76,3 | 374,0 so với 297,7 |
Lãi đầu tư giữ đến đáo hạn | +52,7 | 192,7 so với 140,0 |
Chi phí tài chính | −96,1 | 352,2 so với 256,1, gần như toàn bộ là lãi vay |
Doanh thu tư vấn tài chính | −109,1 | quý này không phát sinh, cùng kỳ thu 109,1 |
Môi giới ròng | −44,2 | 38,5 so với 82,7 sau khi trừ chi phí nghiệp vụ |
Bảo lãnh phát hành | −35,0 | 0,6 so với 35,6 |
Lưu ký, quản lý và khoản khác | −5,2 | |
Tổng: 488,2 lên 1.105,5 | +617,3 | +126,4% |
Một dòng duy nhất giải thích gần hết phần tăng. Dòng chi phí dự phòng tài sản tài chính và xử lý tổn thất phải thu khó đòi đã đổi chiều. Cùng kỳ năm ngoái dòng này trích lập 271,7 tỷ đồng. Quý II/2026 nó ghi có 313,5 tỷ. Chênh lệch 585,2 tỷ bằng 94,8% toàn bộ phần lợi nhuận trước thuế tăng thêm.
Nguồn gốc nằm ở bảng cân đối. Dự phòng suy giảm giá trị các khoản phải thu giảm từ 436,0 tỷ đồng cuối quý I/2026 xuống 125,1 tỷ đồng cuối quý II/2026. Cùng lúc, dự phòng tài sản tài chính và tài sản thế chấp tăng từ 81,2 tỷ lên 99,9 tỷ. Phần ròng được hoàn nhập là 292,2 tỷ đồng.
Bỏ dòng này ra, chín mảng còn lại chỉ đóng góp thêm 32,1 tỷ đồng, tức 6,6% trên nền lợi nhuận cùng kỳ. Ba mảng dịch vụ đều đi lùi: tư vấn tài chính mất 109,1 tỷ, môi giới mất 44,2 tỷ, bảo lãnh phát hành mất 35,0 tỷ. Phần bù đến từ tự doanh và chi phí vốn thì bị chi phí tài chính lấy lại 96,1 tỷ.
Nhìn rộng ra bốn quý cũng cùng một câu chuyện. Lợi nhuận sau thuế bốn quý tới quý II/2026 là 2.698,9 tỷ đồng, tăng 79,0% so với 1.507,4 tỷ của bốn quý trước đó. Riêng dòng dự phòng đi từ trích lập ròng 318,8 tỷ sang ghi có ròng 420,1 tỷ, tức đảo chiều 738,9 tỷ trước thuế. Sau thuế, khoản đó bằng khoảng 50,3% phần lợi nhuận tăng thêm.
Phân tích cổ phiếu VND: dư nợ
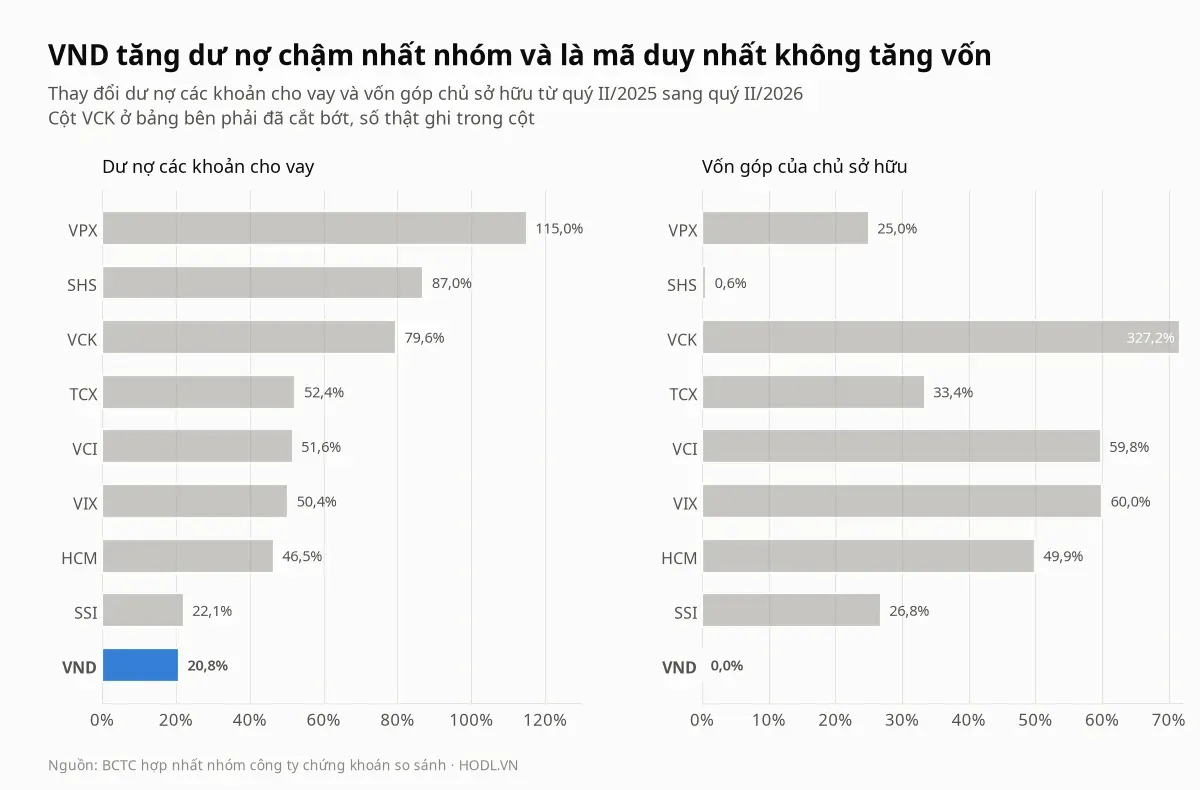
Dư nợ các khoản cho vay đạt đỉnh 14.843,5 tỷ đồng cuối quý III/2025. Tới cuối quý II/2026 con số này còn 12.859,0 tỷ, thấp hơn 13,4%. Vay nợ ngắn hạn đi cùng chiều, từ 31.799,9 tỷ xuống 23.645,4 tỷ, giảm 25,6%. Đây là giai đoạn thị trường chung đi lên và cả ngành mở rộng rất nhanh.
Nguyên nhân gần nhất nằm ở vốn. Vốn góp của chủ sở hữu đứng yên ở 15.223,0 tỷ đồng từ quý III/2024 tới nay, tức tám quý liên tiếp. Trong nhóm chín công ty chứng khoán cùng bậc, VND là mã duy nhất không tăng vốn trong một năm vừa qua.
Mã | Vốn góp Q2/2026 (tỷ đồng) | Thay đổi 1 năm | Dư nợ cho vay Q2/2026 | Thay đổi 1 năm |
|---|---|---|---|---|
VPX | 18.750,0 | +25,0% | 38.177,2 | +115,0% |
SHS | 8.994,6 | +0,6% | 11.722,1 | +87,0% |
VCK | 24.349,2 | +327,2% | 31.311,5 | +79,6% |
TCX | 27.739,0 | +33,4% | 51.522,4 | +52,4% |
VCI | 11.476,3 | +59,8% | 17.145,8 | +51,6% |
VIX | 24.502,9 | +60,0% | 13.958,1 | +50,4% |
HCM | 10.808,0 | +49,9% | 29.023,5 | +46,5% |
SSI | 25.030,9 | +26,8% | 40.472,6 | +22,1% |
VND | 15.223,0 | 0,0% | 12.859,0 | +20,8% |
Đây không phải chuyện bị chặn bởi giới hạn an toàn. Dư nợ cho vay của VND chỉ bằng 60,0% vốn chủ sở hữu, trong khi trung vị nhóm là 100,2% và HCM lên tới 198,3%. Doanh nghiệp còn rất nhiều dư địa cho vay trên nền vốn hiện có mà không dùng tới.
Hệ quả là thị phần. Trong nhóm chín mã, tổng dư nợ cho vay tăng 54,4% sau một năm còn VND chỉ tăng 20,8%. Lãi cho vay thu về của cả nhóm tăng 72,9%, phần của VND tăng 27,0%, kéo tỷ trọng từ 8,86% xuống 6,51%. Doanh thu môi giới của nhóm tăng 67,3%, phần của VND tăng 50,9%.
Gộp lại, thị phần doanh thu hoạt động của VND trong nhóm rơi từ 11,59% xuống 9,07% chỉ sau bốn quý. Mức giảm 2,52 điểm % là lớn nhất nhóm. Đây là điều khác hẳn so với bức tranh lợi nhuận kỷ lục mà quý II/2026 vẽ ra.
Danh mục tài sản tài chính
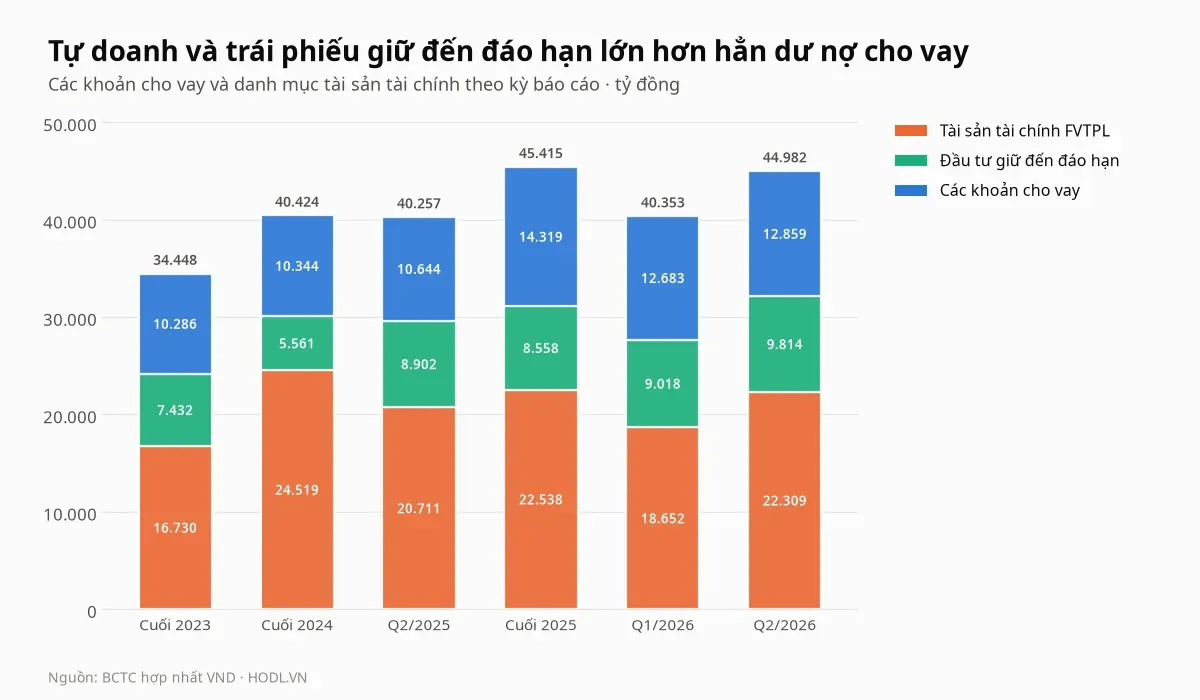
Cuối quý II/2026, ba khoản mục sinh lời chính cộng lại 44.981,8 tỷ đồng, bằng 90,2% tổng tài sản. Cơ cấu nghiêng hẳn về tự doanh.
Khoản mục (tỷ đồng) | Cuối 2024 | Cuối 2025 | Q2/2026 | Tỷ trọng danh mục |
|---|---|---|---|---|
Tài sản tài chính FVTPL | 24.519,2 | 22.537,5 | 22.308,6 | 49,6% |
Các khoản cho vay | 10.343,6 | 14.319,1 | 12.859,0 | 28,6% |
Đầu tư giữ đến ngày đáo hạn | 5.561,0 | 8.558,3 | 9.814,2 | 21,8% |
Tổng danh mục | 40.423,8 | 45.414,9 | 44.981,8 | 100% |
Điểm đáng chú ý nhất là thứ không có mặt. VND không ghi nhận đồng nào ở nhóm tài sản tài chính sẵn sàng để bán trong suốt giai đoạn này. Toàn bộ danh mục giao dịch nằm ở nhóm FVTPL. Nhóm này được đánh giá lại theo giá trị hợp lý mỗi quý. Lãi lỗ đánh giá lại chạy thẳng qua báo cáo kết quả kinh doanh.
Cách phân loại đó khác hẳn vài công ty chứng khoán lớn khác. Ở nhóm đó, phần lớn danh mục nằm ở mục sẵn sàng để bán. Chênh lệch đánh giá lại khi ấy ghi vào vốn chủ. Với người đọc báo cáo, cách của VND minh bạch hơn về biến động. Đổi lại, lợi nhuận từng quý dao động mạnh hơn.
Hệ quả thấy ngay ở dòng lợi nhuận chưa thực hiện trong vốn chủ. Khoản này là 406,4 tỷ đồng cuối quý II/2026, tăng từ 328,2 tỷ của quý liền trước. Riêng quý II/2026, trong 616,7 tỷ lãi tự doanh ròng có 97,7 tỷ là chênh lệch đánh giá lại chưa bán.
Mảng giữ đến ngày đáo hạn thì đi lên đều. Khoản này từ 5.561,0 tỷ đồng cuối 2024 lên 9.814,2 tỷ, thêm 76,5%. Đây là phần tài sản có dòng thu dự báo được, bù lại cho tính bấp bênh của tự doanh. Cách xác định giá trị nhóm này nằm trong bài định giá trái phiếu.
Phân tích cổ phiếu VND: rủi ro
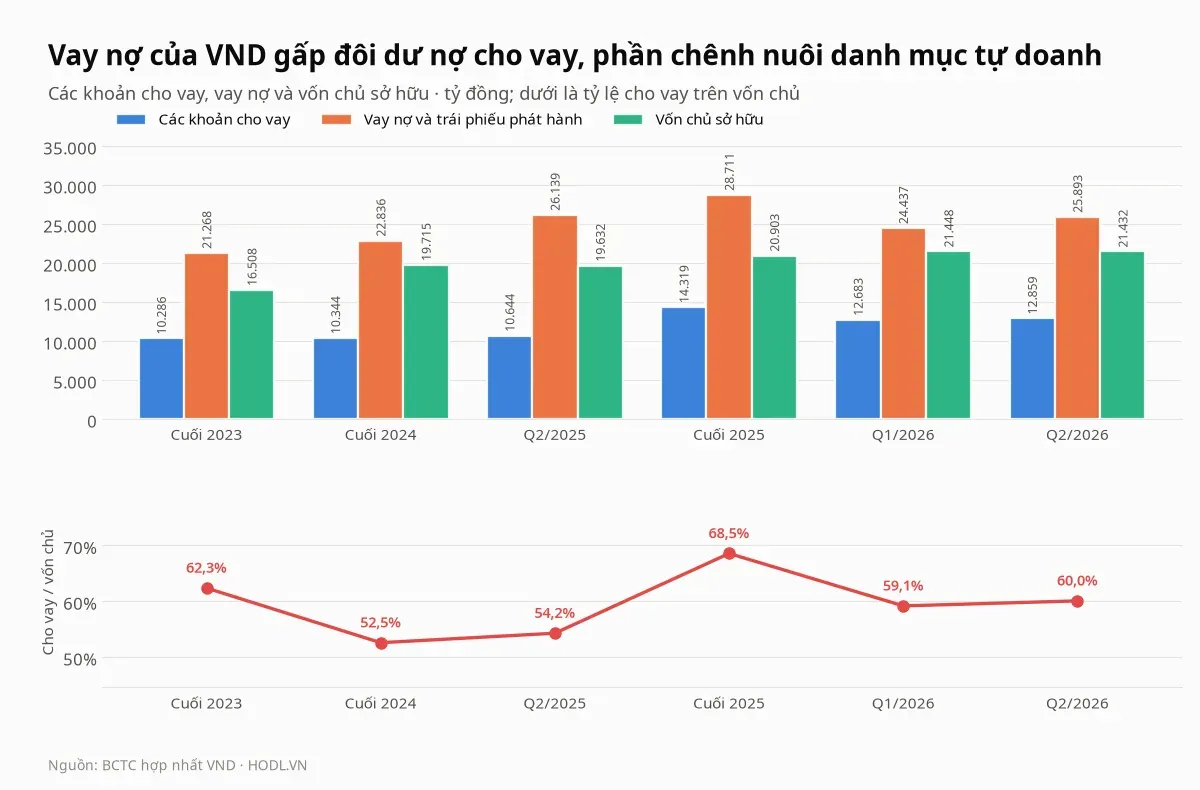
Rủi ro đầu tiên là chi phí vốn. Vay nợ và trái phiếu phát hành cuối quý II/2026 là 25.893,4 tỷ đồng, gấp 2,01 lần dư nợ cho vay. Phần chênh dùng để nuôi danh mục tự doanh và trái phiếu giữ đến đáo hạn, nên lãi suất lên là ăn vào cả ba mảng cùng lúc.
Chỉ tiêu | Q2/2025 | Q2/2026 |
|---|---|---|
Dư nợ cho vay bình quân (tỷ đồng) | 10.881,8 | 12.771,2 |
Lợi suất cho vay quy năm | 10,94% | 11,71% |
Vay nợ bình quân (tỷ đồng) | 27.138,9 | 25.165,1 |
Chi phí vay quy năm | 3,78% | 5,58% |
Chênh lệch | 7,16 điểm % | 6,13 điểm % |
Chi phí vay tăng 1,80 điểm % trong một năm, còn lợi suất cho vay chỉ tăng 0,77 điểm %. Chênh lệch vì vậy mỏng đi 1,03 điểm %. Tính bằng tiền, chi phí lãi vay quý II/2026 là 351,2 tỷ đồng còn lãi cho vay thu về là 374,0 tỷ. Tỷ lệ bao phủ chỉ còn 1,06 lần, từ mức 1,16 lần cùng kỳ.
Rủi ro thứ hai là chất lượng khoản phải thu. Dự phòng phải thu khó đòi là 27,7 tỷ đồng cuối quý I/2024. Khoản này lên 436,0 tỷ cuối năm 2025. Tới cuối quý II/2026 nó về 125,1 tỷ. Hai lần đổi chiều trong hai năm cho thấy đây là khoản mục khó đoán. Phần hoàn nhập đã được ghi nhận hết vào lợi nhuận, nên không còn là đệm cho các quý sau.
Rủi ro thứ ba là mức độ phụ thuộc vào thị trường. Tự doanh chiếm 57,1% doanh thu sáu tháng đầu 2026. Khi chỉ số chung giảm, danh mục mất giá trước và kéo lợi nhuận đi xuống nhanh hơn nhóm thiên về cho vay. Năm 2022, lỗ tài sản tài chính FVTPL lên tới 2.640,5 tỷ đồng và lợi nhuận cả năm rơi 48,8%.
Có một điểm nhỏ cần nói rõ về vốn chủ. Vốn chủ sở hữu giảm 16,1 tỷ đồng trong quý II/2026 dù lợi nhuận đạt 882,6 tỷ. Lý do là doanh nghiệp trả 761,1 tỷ đồng cổ tức tiền mặt. Mức đó bằng 500 đồng mỗi cổ phiếu. Công ty còn trích thêm 135,9 tỷ cho quỹ khen thưởng phúc lợi. Không có đợt phát hành nào bù lại.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.