
Phân tích cổ phiếu DP3 Quý 4/2026: Chi phí bán hàng quyết định lợi nhuận từng quý, tiền gửi chiếm 62% tài sản
Nội dung bài14 phần
- Quy mô và mô hình kinh doanh
- Doanh thu và biên lãi gộp quý III
- Lợi nhuận quý III và chi phí
- Rủi ro lớn nhất: chi phí bán hàng
- Tiền gửi ngân hàng và vay ngắn hạn
- Tồn kho, phải thu và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B, P/E và độ nhạy
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DP3 Quý 4/2026 bắt đầu từ bảng cân đối của Công ty Cổ phần Dược phẩm Trung ương 3 (HNX: DP3), doanh nghiệp sản xuất và kinh doanh tân dược, đông dược, thực phẩm chức năng, thuốc nhỏ mắt nhỏ mũi và hoá mỹ phẩm: tiền và tiền gửi kỳ hạn 527,7 tỷ đồng chiếm 62,3% tổng tài sản, bằng 41,0% vốn hoá. Giá đóng cửa ngày 12/11/2026 là 59.800 đồng, vốn hoá 1.285,7 tỷ đồng, tăng 20,9% từ đầu năm trong khi VN-Index giảm 2,8%.
Lợi nhuận của Dược phẩm Trung ương 3 phụ thuộc vào chi phí bán hàng. Quý II/2026 chi phí bán hàng chỉ 2,3 tỷ đồng, bằng 1,8% doanh thu, trong khi các quý I và III dao động 30,2% tới 37,7%.
Điểm chính
- Doanh thu thuần quý III/2026 tăng 7,6% lên 129,4 tỷ đồng; lợi nhuận sau thuế tăng 36,4% lên 31,4 tỷ; chín tháng lợi nhuận 138,9 tỷ, tăng 75,9%.
- Chi phí bán hàng chiếm 23,4% doanh thu chín tháng (cùng kỳ 31,6%); quý II và quý IV chiếm 64% tới 70% lợi nhuận mỗi năm 2023 tới 2025.
- Tiền và tiền gửi kỳ hạn 527,7 tỷ đồng, vay ngắn hạn 43,9 tỷ; lãi tiền gửi chín tháng 22,1 tỷ, bằng 12,7% lợi nhuận trước thuế.
- P/E 5,95 lần, P/B 1,94 lần, ROE 36,1%; nhóm tám doanh nghiệp dược phẩm có trung vị P/E 13,14 lần, P/B 2,06 lần, ROE 16,1%.
- Khối lượng khớp trung bình 60 phiên là 4.820 cổ phiếu, tương ứng 0,29 tỷ đồng mỗi phiên, bằng 0,05% số cổ phiếu tự do chuyển nhượng.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Dược phẩm Trung ương 3 (HNX: DP3), tiền thân là Xí nghiệp Dược phẩm Trung ương 3 thuộc Tổng Công ty Dược Việt Nam, có trụ sở tại Hải Phòng và ba chi nhánh tại Hà Nội, TP Hồ Chí Minh, Đà Nẵng. Vốn điều lệ 215,0 tỷ đồng, tương ứng 21,5 triệu cổ phiếu mệnh giá 10.000 đồng, không có cổ phiếu quỹ.
Báo cáo tài chính của DP3 là báo cáo tổng hợp văn phòng công ty và ba chi nhánh, không có công ty con. Doanh thu gồm bán thuốc chữa bệnh, mỹ phẩm, thực phẩm chức năng, bán buôn thiết bị y tế và lãi tiền gửi.
Cơ cấu tài sản quý III/2026 nghiêng về tiền gửi ngân hàng:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Tiền gửi kỳ hạn (đầu tư nắm giữ đến ngày đáo hạn) | 522,8 | 61,7% |
Tài sản cố định | 126,3 | 14,9% |
Hàng tồn kho | 88,7 | 10,5% |
Phải thu ngắn hạn | 65,7 | 7,8% |
Chi phí trả trước dài hạn | 33,8 | 4,0% |
Tiền | 4,9 | 0,6% |
Tài sản khác | 5,4 | 0,6% |
Tổng tài sản | 847,7 | 100,0% |
Vốn chủ sở hữu 663,4 tỷ đồng, bằng 78,3% tổng tài sản. Nợ phải trả 184,3 tỷ, gồm chi phí phải trả 48,1 tỷ, thuế phải nộp 29,5 tỷ và vay ngắn hạn 43,9 tỷ.
Doanh thu và biên lãi gộp quý III
Doanh thu thuần của Dược phẩm Trung ương 3 quý III/2026 là 129,4 tỷ đồng, cao hơn 7,6% so với 120,2 tỷ quý III/2025. Chín tháng doanh thu thuần là 392,9 tỷ đồng, tăng 28,2% so với 306,4 tỷ.
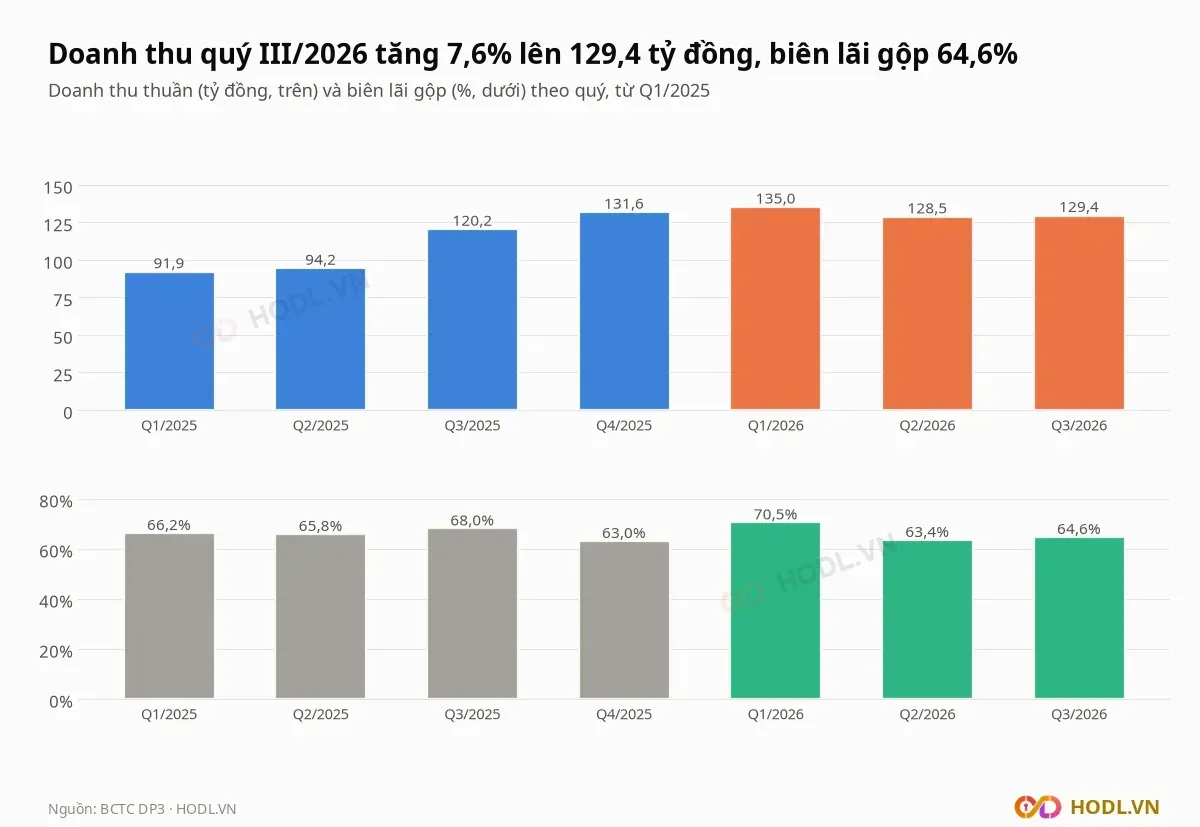
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 120,2 | 131,6 | 135,0 | 128,5 | 129,4 |
Lãi gộp | 81,8 | 82,9 | 95,1 | 81,5 | 83,6 |
Biên lãi gộp | 68,0% | 63,0% | 70,5% | 63,4% | 64,6% |
Giá vốn quý III tăng 19,2% lên 45,8 tỷ đồng nên lãi gộp chỉ tăng 2,2% lên 83,6 tỷ, biên lãi gộp giảm từ 68,0% xuống 64,6%. Chín tháng biên lãi gộp là 66,2%, so với 66,8% cùng kỳ.
Chín tháng doanh thu bán hàng là 404,6 tỷ đồng, trừ chiết khấu thương mại 5,7 tỷ và hàng bán bị trả lại 6,0 tỷ. Hàng bán bị trả lại tăng từ 0,4 tỷ lên 6,0 tỷ, gấp 16,4 lần.
Trong công văn giải trình ngày 20/10/2026, Dược phẩm Trung ương 3 nêu doanh thu thuần quý III tăng 9,2 tỷ đồng nhờ đẩy mạnh công tác bán hàng và mở rộng thị trường nên doanh thu từ các kênh bán hàng đều tăng.
Lợi nhuận quý III và chi phí
Lợi nhuận trước thuế của Dược phẩm Trung ương 3 quý III/2026 là 39,3 tỷ đồng, cao hơn 36,4% so với 28,8 tỷ cùng kỳ. Lợi nhuận sau thuế tăng 36,4% lên 31,4 tỷ đồng, thuế suất 20,2% ở cả hai quý.
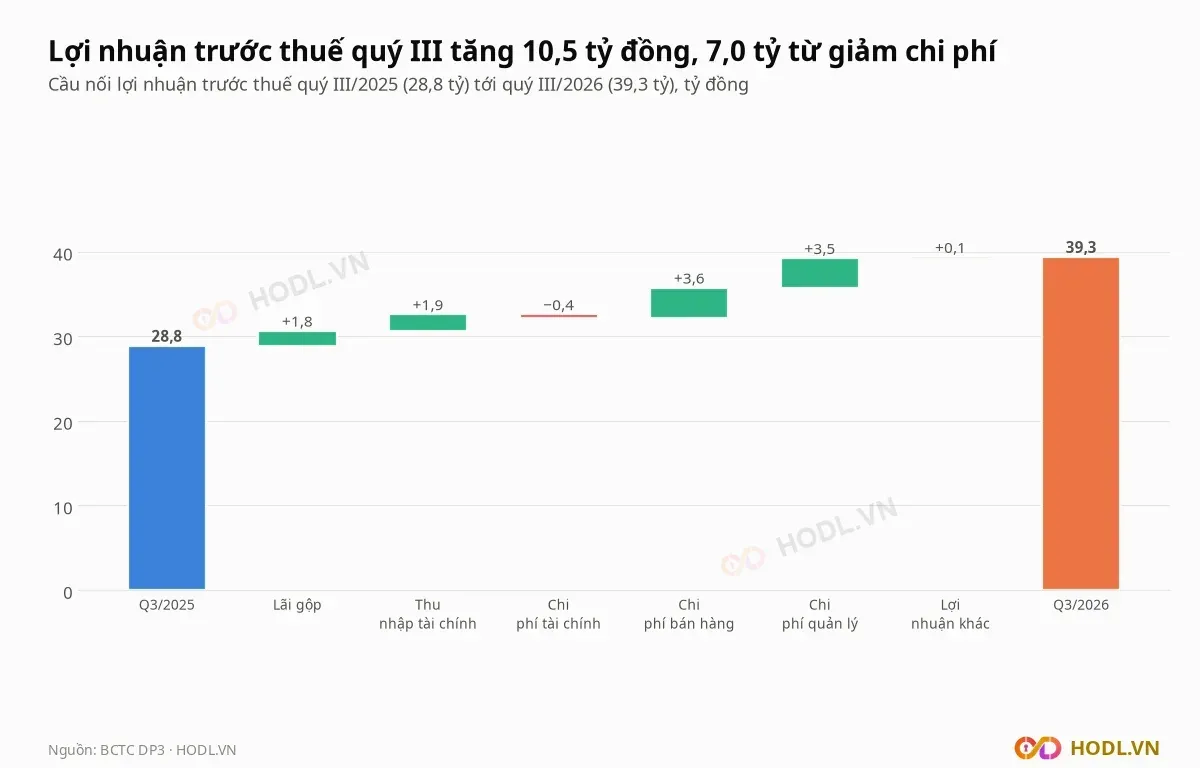
Cầu nối lợi nhuận trước thuế cho thấy 7,0 tỷ trong 10,5 tỷ tăng thêm đến từ chi phí bán hàng và chi phí quản lý giảm:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +1,8 |
Thu nhập tài chính | +1,9 |
Chi phí tài chính | −0,4 |
Chi phí bán hàng | +3,6 |
Chi phí quản lý | +3,5 |
Lợi nhuận khác | +0,1 |
Tổng thay đổi lợi nhuận trước thuế | +10,5 |
Chín tháng chi phí bán hàng là 91,8 tỷ đồng, thấp hơn 5,2% so với 96,8 tỷ. Trong đó chi phí dịch vụ mua ngoài giảm 13,8 tỷ xuống 76,0 tỷ, còn chi phí nhân viên bán hàng tăng 7,4 tỷ lên 12,7 tỷ.
Chi phí quản lý chín tháng giảm 22,3% xuống 15,8 tỷ đồng, riêng chi phí nhân viên quản lý giảm từ 9,5 tỷ xuống 4,1 tỷ. Thu nhập tài chính chín tháng tăng 79,9% lên 22,1 tỷ, đều là lãi tiền gửi và tiền cho vay.
Lợi nhuận theo quý gần nhất:
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Lợi nhuận trước thuế | 28,8 | 93,1 | 43,5 | 91,0 | 39,3 |
Lợi nhuận sau thuế | 23,0 | 77,1 | 34,8 | 72,7 | 31,4 |
Bốn quý tới quý III/2026 lợi nhuận sau thuế là 216,0 tỷ đồng, tương ứng biên ròng 41,2% trên doanh thu 524,4 tỷ. Chín tháng lợi nhuận sau thuế 138,9 tỷ, tăng 75,9% so với 79,0 tỷ.
Rủi ro lớn nhất: chi phí bán hàng
Chi phí bán hàng của Dược phẩm Trung ương 3 chiếm 30% tới 38% doanh thu ở mọi quý I và quý III từ 2023, nhưng gần như biến mất ở quý II/2026 (1,8%) và đảo dấu ở quý IV các năm 2023, 2024, 2025. Lợi nhuận sau thuế quý IV/2025 là 77,1 tỷ đồng, quý II/2026 là 72,7 tỷ, gấp hơn hai lần các quý I và III liền kề.
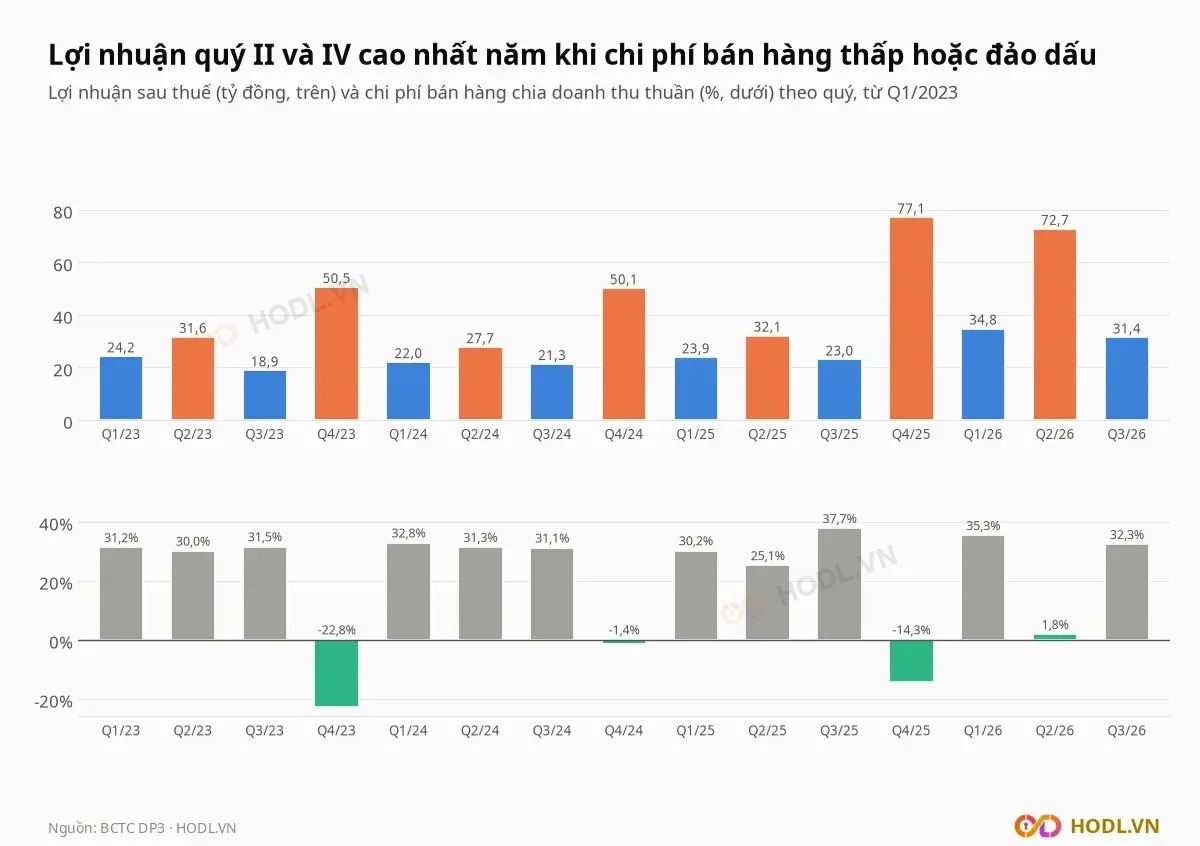
Quý IV/2023, quý IV/2024 và quý IV/2025 chi phí bán hàng ở mức âm 22,4 tỷ, âm 1,6 tỷ và âm 18,8 tỷ đồng. Chi phí bán hàng quý II/2026 là 2,3 tỷ, so với 23,7 tỷ quý II/2025.
Tỷ đồng | 2023 | 2024 | 2025 | 9T/2026 |
|---|---|---|---|---|
Doanh thu thuần | 409,7 | 417,5 | 437,9 | 392,9 |
Chi phí bán hàng | 74,2 | 94,1 | 77,9 | 91,8 |
Chi phí bán hàng chia doanh thu | 18,1% | 22,5% | 17,8% | 23,4% |
Lợi nhuận sau thuế | 125,3 | 121,2 | 156,1 | 138,9 |
Phần lợi nhuận từ quý II và quý IV | 65,6% | 64,2% | 70,0% | 52,4% (chỉ quý II) |
Cuối quý III/2026 khoản chi phí quảng cáo phải trả là 37,0 tỷ đồng, đầu năm không có khoản này. Trích trước thưởng nhà phân phối và chăm sóc khách hàng tăng từ 1,4 tỷ lên 7,6 tỷ đồng.
Chi phí bán hàng quý III là 41,8 tỷ đồng, bằng 32,3% doanh thu. Lợi nhuận bốn quý 216,0 tỷ tính trên chi phí bán hàng chỉ 13,9% doanh thu; chín tháng 2026 tỷ lệ này là 23,4%, cả năm 2025 là 17,8%.
Tiền gửi ngân hàng và vay ngắn hạn
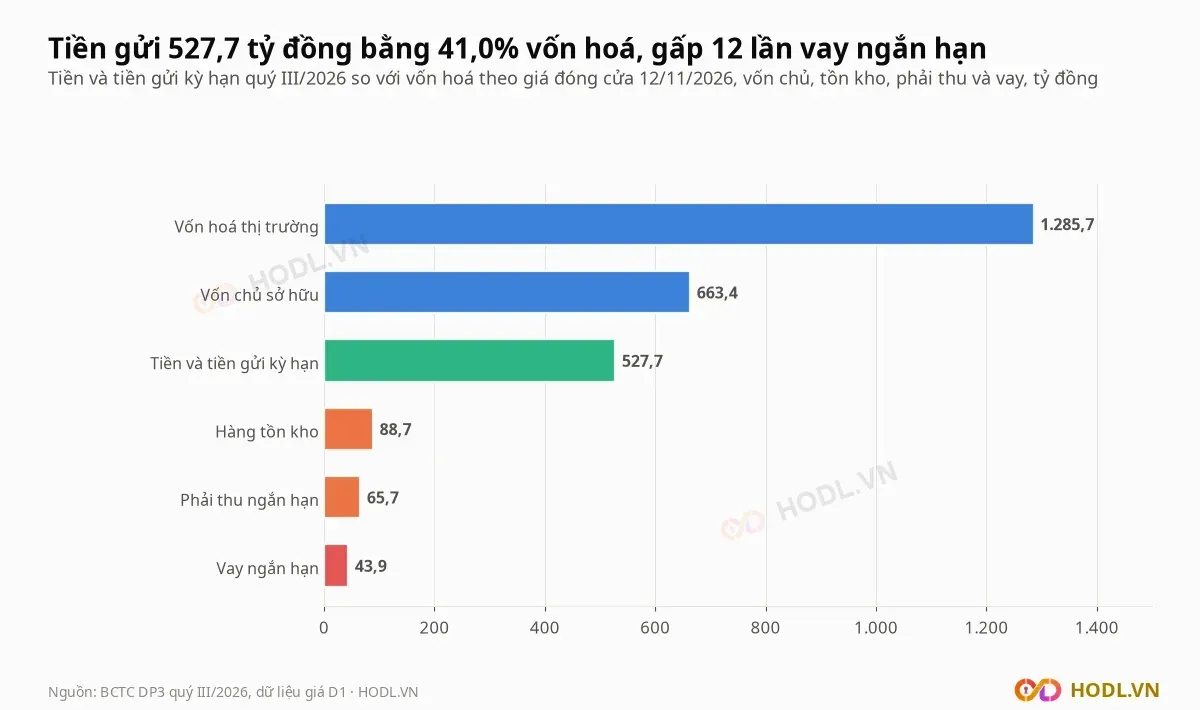
Dược phẩm Trung ương 3 giữ 522,8 tỷ đồng tiền gửi có kỳ hạn tại ngân hàng cuối quý III/2026, cộng 4,9 tỷ tiền thành 527,7 tỷ, gấp 12 lần vay ngắn hạn 43,9 tỷ. Tiền gửi bằng 79,5% vốn chủ sở hữu và 41,0% vốn hoá 1.285,7 tỷ.
Số dư tiền gửi kỳ hạn tập trung ở ba ngân hàng, trong đó Ngân hàng TMCP Việt Nam Thịnh Vượng giữ 68,5%:
Ngân hàng | 30/09/2026 (tỷ đồng) | 01/01/2026 (tỷ đồng) |
|---|---|---|
Ngân hàng TMCP Việt Nam Thịnh Vượng | 356,4 | 308,5 |
Ngân hàng TMCP Sài Gòn - Hà Nội | 119,8 | 0,0 |
Ngân hàng TMCP Sài Gòn Tài Lộc | 44,0 | 0,0 |
Ngân hàng TMCP Quốc tế Việt Nam - CN Hai Bà Trưng | 0,0 | 155,5 |
Ngân hàng TMCP Bảo Việt - CN Hải Phòng | 0,0 | 7,0 |
Lãi tiền gửi và tiền cho vay chín tháng là 22,1 tỷ đồng, tăng 79,9% so với 12,3 tỷ, riêng quý II/2026 là 15,9 tỷ. Khoản này bằng 12,7% lợi nhuận trước thuế chín tháng 173,9 tỷ.
Cùng lúc doanh nghiệp vay ngắn hạn 43,9 tỷ đồng, tăng từ 34,3 tỷ đầu năm, gồm 27,2 tỷ tại Ngân hàng TMCP Ngoại thương Việt Nam và 16,7 tỷ tại Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam. Chi phí lãi vay chín tháng tăng từ 0,5 tỷ lên 1,7 tỷ đồng.
Tồn kho, phải thu và dòng tiền
Hàng tồn kho của Dược phẩm Trung ương 3 là 88,7 tỷ đồng cuối quý III/2026, tăng 56,5% so với 56,7 tỷ đầu năm và không trích lập dự phòng giảm giá. Nguyên vật liệu chiếm 60,7%:
Tỷ đồng | 30/09/2026 | 01/01/2026 |
|---|---|---|
Nguyên liệu, vật liệu | 53,8 | 34,4 |
Thành phẩm | 23,9 | 17,7 |
Chi phí sản xuất kinh doanh dở dang | 8,4 | 4,3 |
Hàng hoá | 2,6 | 0,3 |
Tổng hàng tồn kho | 88,7 | 56,7 |
Phải thu khách hàng là 57,8 tỷ đồng, tăng 33,5% so với 43,3 tỷ, và không có dự phòng phải thu khó đòi. Phải thu của CTCP FPT Long Châu tăng từ 3,3 tỷ lên 15,2 tỷ đồng, bằng 26,4% phải thu khách hàng; Pharmacity là 2,9 tỷ và Công ty TNHH Đại Bắc là 2,2 tỷ.
Dòng tiền kinh doanh chín tháng là 126,6 tỷ đồng, so với 168,6 tỷ cùng kỳ. Dòng tiền chi khác cho hoạt động kinh doanh là 197,2 tỷ (cùng kỳ 17,6 tỷ), còn dòng cổ tức đã trả ở mục tài chính bằng 0, trong khi vốn chủ giảm 86,0 tỷ cho cổ tức.
Doanh nghiệp không chi mua sắm tài sản cố định trong chín tháng. Cổ tức ghi giảm lợi nhuận chưa phân phối là 86,0 tỷ, bằng 4.000 đồng mỗi cổ phiếu (40% mệnh giá), tương ứng 6,7% thị giá 59.800 đồng; năm 2025 cổ tức 64,5 tỷ, bằng 3.000 đồng mỗi cổ phiếu.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
