
Phân tích cổ phiếu OGC Quý 4/2026: OCH thành công ty liên kết từ 26/10, báo cáo hợp nhất mất nguồn doanh thu chính
Nội dung bài15 phần
- Cảnh báo: biến động giá bất thường
- Quy mô và cơ cấu tập đoàn
- OCH rời báo cáo hợp nhất từ quý IV
- Doanh thu quý III tăng 13,4%
- Lợi nhuận trước thuế tăng 2,0%
- Thiểu số hưởng 61% lợi nhuận quý III
- Nợ vay, nợ ngoại bảng và tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu OGC
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Công ty Cổ phần Tập đoàn Đại Dương (HOSE: OGC), tập đoàn kinh doanh thực phẩm (bánh Givral, kem Tràng Tiền, bò Fuji), khách sạn tại Nha Trang và bất động sản, có One Capital Hospitality (OCH) thành công ty liên kết từ 26/10/2026 sau khi tỷ lệ sở hữu giảm từ 55,60% xuống 33,70%. Báo cáo hợp nhất quý IV/2026 vì vậy sẽ không còn cộng doanh thu của OCH.
Quý III/2026 Tập đoàn Đại Dương báo doanh thu thuần 755,9 tỷ đồng, tăng 13,4%, và lợi nhuận sau thuế 193,1 tỷ, trong đó 118,1 tỷ (61,1%) thuộc cổ đông thiểu số. Lợi nhuận cổ đông công ty mẹ là 75,0 tỷ, giảm 2,2% so với cùng kỳ.
Cảnh báo: giá OGC giảm 25,6% trong ba tuần tháng 7/2026 mà dữ liệu BCTC không giải thích hết. Giá từ 2.850 đồng (03/07) xuống 2.120 đồng (24/07), trước ngày doanh nghiệp công bố BCTC quý II (30/07/2026), trong khi VN-Index cùng kỳ giảm 9,5%. HOSE cũng đang giữ cảnh báo cổ phiếu vì lợi nhuận sau thuế chưa phân phối là số âm.
Điểm chính
- Từ 26/10/2026 OGC chỉ còn 33,70% OCH (trước đó 55,60%) vì không góp vốn vào đợt tăng vốn của OCH từ 2.000 lên 3.300 tỷ đồng; từ quý IV kết quả của OCH vào báo cáo của OGC bằng lợi nhuận sau thuế của OCH nhân tỷ lệ sở hữu.
- Quý III/2026 doanh thu thuần 755,9 tỷ đồng (+13,4%), lãi gộp 457,4 tỷ (+15,1%), nhưng lợi nhuận trước thuế chỉ tăng 2,0% lên 225,5 tỷ vì chi phí bán hàng, quản lý và lãi vay tăng 55,7 tỷ.
- Cổ đông thiểu số hưởng 118,1 tỷ trong 193,1 tỷ lợi nhuận quý III; lợi nhuận cổ đông công ty mẹ bốn quý là 83,1 tỷ, EPS 277 đồng.
- Nợ vay 1.255,9 tỷ đồng gấp 1,47 lần vốn chủ cổ đông công ty mẹ 856,8 tỷ; lỗ lũy kế hợp nhất 2.269,5 tỷ; nợ khó đòi đã xử lý theo dõi ngoại bảng 3.425,5 tỷ.
- Giá 2.390 đồng giảm 35,4% từ đầu năm (VN-Index giảm 3,9%); P/B 0,84 lần, gấp 2,2 lần trung vị nhóm bất động sản 0,38 lần.
Cảnh báo: biến động giá bất thường
Giá cổ phiếu Tập đoàn Đại Dương giảm mạnh hơn hẳn thị trường trong tháng 7/2026, và các số liệu trong BCTC không có điểm nào khớp với nhịp giảm đó. Mọi mức giá dưới đây là giá đóng cửa.
- Từ 03/07 tới 24/07/2026 giá giảm 25,6%, từ 2.850 xuống 2.120 đồng trong 15 phiên, khi VN-Index giảm 9,5% từ 1.862 xuống 1.686.
- Riêng ba phiên 17/07, 20/07 và 21/07 giá giảm 15,5% từ 2.640 xuống 2.230 đồng, kèm phiên 21/07 khớp 718.600 cổ phiếu, gấp 2,2 lần mức bình quân 327.813 cổ phiếu mỗi phiên của giai đoạn.
- BCTC quý II/2026 được công bố ngày 30/07/2026, sau khi giá đã xuống 2.120 đồng.
- Đáy đóng cửa 52 tuần là 2.030 đồng (01/10/2026); giá 2.390 đồng (09/11/2026) cao hơn đáy 17,7% và thấp hơn đỉnh đóng cửa 52 tuần 4.270 đồng (23/01/2026) 44,0%.
Điểm đáng lưu ý là BCTC quý II sau đó cho thấy lợi nhuận sau thuế 15,5 tỷ đồng, cải thiện so với lỗ 15,0 tỷ quý I, trái hướng với nhịp giảm giá. Giá vì vậy không phải thước đo đáng tin về kết quả kinh doanh.
Quy mô và cơ cấu tập đoàn
Công ty Cổ phần Tập đoàn Đại Dương (HOSE: OGC) có vốn điều lệ 3.000 tỷ đồng, tương ứng 300 triệu cổ phiếu, vốn hoá 717,0 tỷ đồng ở giá đóng cửa 2.390 đồng ngày 09/11/2026. Tổng tài sản hợp nhất 4.796,4 tỷ đồng, nợ phải trả 2.687,3 tỷ (56,0% tổng tài sản).
Công ty con trực tiếp tại 30/09/2026:
- One Capital Hospitality (OCH), tỷ lệ lợi ích 55,60%: du lịch, nhà hàng, khách sạn; dưới OCH là nhóm thực phẩm gồm bánh Givral, kem Tràng Tiền, thực phẩm Fuji và các công ty khách sạn.
- Phát triển Tài nguyên Thiên nhiên Đại Dương (75,05%), Sở giao dịch hàng hoá INFO (100%) và Đầu tư Kinh doanh Bất động sản TKD Việt Nam (100%): đã dừng hoạt động, Hội đồng quản trị thông qua chủ trương chấm dứt ngày 25/09/2026.
Mảng bất động sản không có doanh thu trong quý III/2026 (bộ phận bất động sản và khác bằng 0), nhưng tài sản bộ phận là 478,3 tỷ đồng và nợ bộ phận 818,8 tỷ. Chi phí xây dựng cơ bản dở dang 195,0 tỷ đồng, trong đó dự án StarCity Westlake (số 10 Trấn Vũ, Hà Nội) 179,5 tỷ.
Dự án 25 Trần Khánh Dư (Hà Nội), hợp tác với Bộ Tư lệnh Bộ đội Biên phòng, chưa khởi công lại vì phần đất liên quan chủ trương xây nhà hát quân đội; doanh nghiệp đề xuất Bộ Quốc phòng sắp xếp dự án khác tương đương làm cơ sở thanh lý hợp đồng hợp tác. Tòa văn phòng 25 tầng tại 106 đường 3 tháng 2 (quận 10, Thành phố Hồ Chí Minh, 5.620 m²) đang làm thủ tục triển khai.
OCH rời báo cáo hợp nhất từ quý IV
Ngày 27/10/2026 OCH nhận đăng ký kinh doanh thay đổi lần 18 (cấp 26/10/2026) sau đợt phát hành riêng lẻ tăng vốn điều lệ từ 2.000 lên 3.300 tỷ đồng. Tập đoàn Đại Dương không góp vốn, tỷ lệ sở hữu giảm xuống 33,70% và OCH thành công ty liên kết từ 26/10/2026.
Đại hội đồng cổ đông thường niên 2026 không thông qua phương án OGC chào bán riêng lẻ để tăng vốn (chỉ 0,47% phiếu tán thành). Tài liệu trình đại hội nêu OGC cần tối thiểu 722,8 tỷ đồng để giữ tỷ lệ sở hữu tại OCH nhưng không có nguồn vốn dài hạn.
Lý do được nêu: OGC còn lỗ lũy kế nên không phát hành cho cổ đông hiện hữu hay phát hành trái phiếu được, và giá chào bán riêng lẻ tối thiểu 10.000 đồng cao hơn nhiều lần thị giá khoảng 3.000 đồng.
BCTC quý III chưa phản ánh sự kiện này, chỉ ghi ở mục sự kiện sau ngày kết thúc kỳ kế toán. Theo chính doanh nghiệp, từ quý IV/2026 báo cáo của OGC ghi kết quả của OCH bằng lợi nhuận sau thuế của OCH nhân tỷ lệ sở hữu, thay cho việc cộng toàn bộ doanh thu, chi phí và nợ vay.
Kế hoạch 2026 mà doanh nghiệp trình đại hội cho phương án OGC không góp vốn đã tính tới điều này: kết quả hợp nhất giữ số liệu của OCH tới 30/09/2026.
Chỉ tiêu hợp nhất (tỷ đồng) | Kế hoạch 2026 | 9 tháng 2026 | Đạt |
|---|---|---|---|
Doanh thu (kế hoạch ghi tổng doanh thu, 9 tháng là doanh thu thuần) | 1.290 | 1.246,3 | 96,6% |
Lợi nhuận trước thuế | 281 | 233,2 | 83,0% |
Lợi nhuận sau thuế | 240 | 193,6 | 80,7% |
Quý IV/2026 do đó là quý đầu tiên số liệu của Tập đoàn Đại Dương đổi bản chất: doanh thu hợp nhất co lại về phần của công ty mẹ, còn khoản đầu tư vào OCH nằm ở dòng đầu tư vào công ty liên kết.
Doanh thu quý III tăng 13,4%
Doanh thu thuần của Tập đoàn Đại Dương quý III/2026 là 755,9 tỷ đồng, tăng 13,4% so với 666,3 tỷ quý III/2025 và gấp 2,4 lần quý II/2026. Doanh nghiệp giải trình mức tăng chủ yếu đến từ hoạt động M&A hoàn thiện hệ sinh thái hàng tiêu dùng của OCH, cùng việc các đơn vị hàng tiêu dùng, khách sạn và dịch vụ của OCH mở rộng danh mục sản phẩm và thị trường.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 666,3 | 163,5 | 178,8 | 311,7 | 755,9 |
Lãi gộp | 397,4 | 38,2 | 61,1 | 119,6 | 457,4 |
Biên lãi gộp | 59,6% | 23,3% | 34,2% | 38,4% | 60,5% |
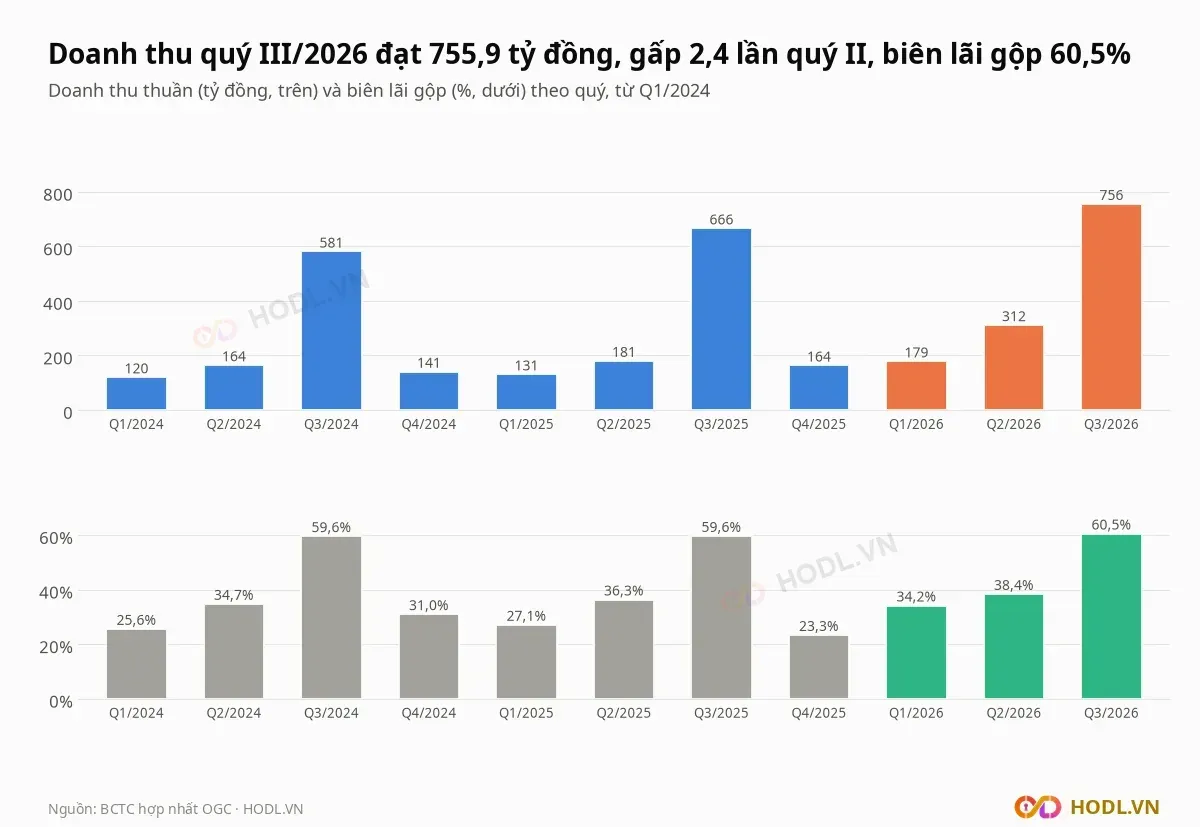
Doanh thu mang tính mùa vụ rõ: quý III chiếm 58,4% doanh thu thuần năm 2025 (666,3 trong 1.141,4 tỷ đồng), và quý III/2024 cũng là quý đột biến với 581,3 tỷ. Chín tháng 2026 doanh thu thuần là 1.246,3 tỷ, tăng 27,4% so với 977,9 tỷ cùng kỳ.
Theo bộ phận, bán hàng hoá và thành phẩm chiếm 92,1% doanh thu quý III/2026:
Tỷ đồng | Q3/2025 | Q3/2026 | Thay đổi |
|---|---|---|---|
Bán hàng hoá, thành phẩm | 616,0 | 696,3 | +13,0% |
Cung cấp dịch vụ | 49,8 | 59,6 | +19,6% |
Bất động sản và khác | 0,4 | 0,0 | −100% |
Biên lãi gộp bán hàng hoá, thành phẩm | 61,7% | 61,7% | — |
Biên lãi gộp dịch vụ | 33,7% | 46,6% | — |
Biên lãi gộp bán hàng hoá, thành phẩm giữ nguyên 61,7%, nên lãi gộp tăng nhờ doanh thu chứ không nhờ biên. Biên dịch vụ tăng từ 33,7% lên 46,6%.
Lợi nhuận trước thuế tăng 2,0%
Lợi nhuận trước thuế của Tập đoàn Đại Dương quý III/2026 là 225,5 tỷ đồng, cao hơn 2,0% so với 221,0 tỷ cùng kỳ; lợi nhuận sau thuế 193,1 tỷ, tăng 0,4% so với 192,4 tỷ. Lãi gộp tăng 60,0 tỷ nhưng chi phí hoạt động tăng gần bằng.
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +60,0 |
Thu nhập tài chính | +0,5 |
Chi phí lãi vay | −12,2 |
Chi phí tài chính khác | −1,0 |
Chi phí bán hàng | −28,7 |
Chi phí quản lý | −14,8 |
Lãi từ công ty liên kết | +1,3 |
Lợi nhuận khác | −0,8 |
Tổng thay đổi lợi nhuận trước thuế | +4,5 |
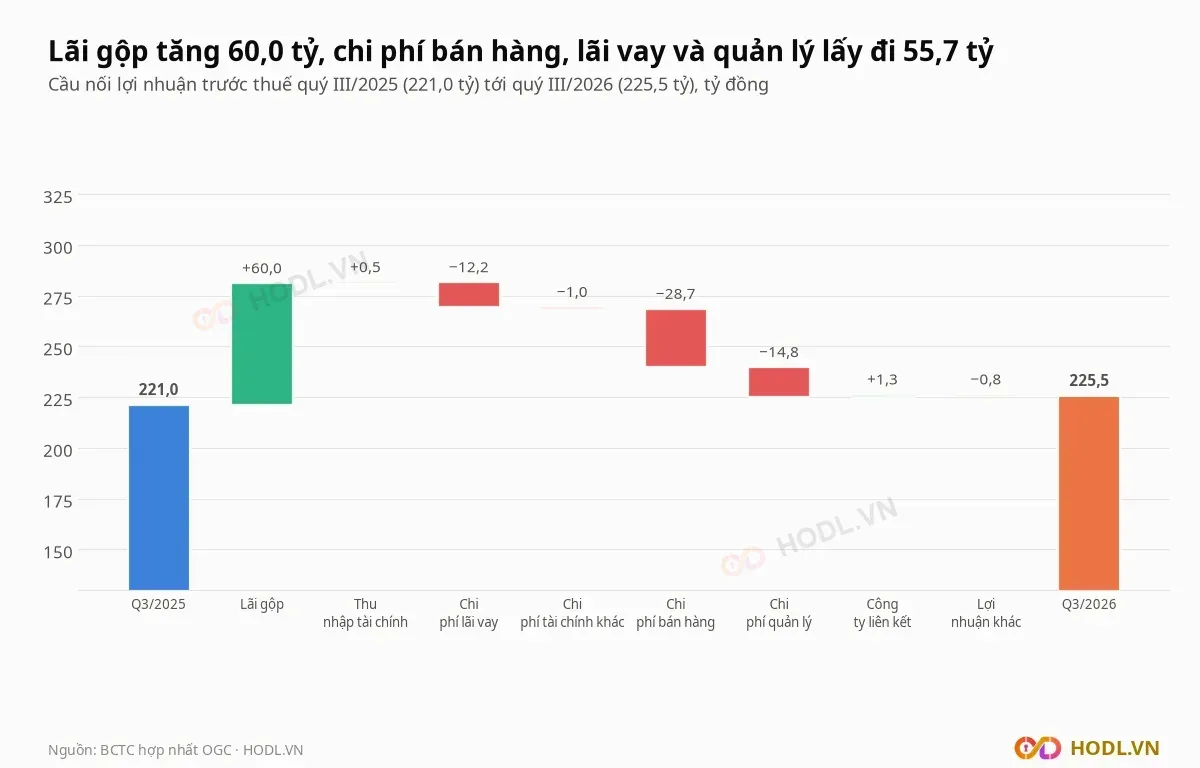
Chi phí bán hàng quý III là 154,3 tỷ đồng, bằng 20,4% doanh thu (quý III/2025 là 18,9%). Chi phí lãi vay tăng từ 28,1 lên 40,3 tỷ đồng; doanh nghiệp giải trình do lãi suất ngân hàng tăng.
Chín tháng 2026 lợi nhuận trước thuế là 233,2 tỷ đồng, tăng 28,2%, nhưng chi phí bán hàng cộng quản lý lên 380,7 tỷ, tăng 42,4% so với doanh thu tăng 27,4%.
Thiểu số hưởng 61% lợi nhuận quý III
Trong 193,1 tỷ đồng lợi nhuận sau thuế quý III/2026 của Tập đoàn Đại Dương, 118,1 tỷ (61,1%) thuộc cổ đông thiểu số và 75,0 tỷ thuộc cổ đông công ty mẹ, giảm 2,2% so với 76,7 tỷ cùng kỳ. Quý III/2025 tỷ lệ của thiểu số là 60,1% (115,7 trong 192,4 tỷ).
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Cổ đông công ty mẹ | 76,7 | −11,6 | −12,5 | 32,2 | 75,0 |
Cổ đông thiểu số | 115,7 | −12,6 | −2,6 | −16,7 | 118,1 |
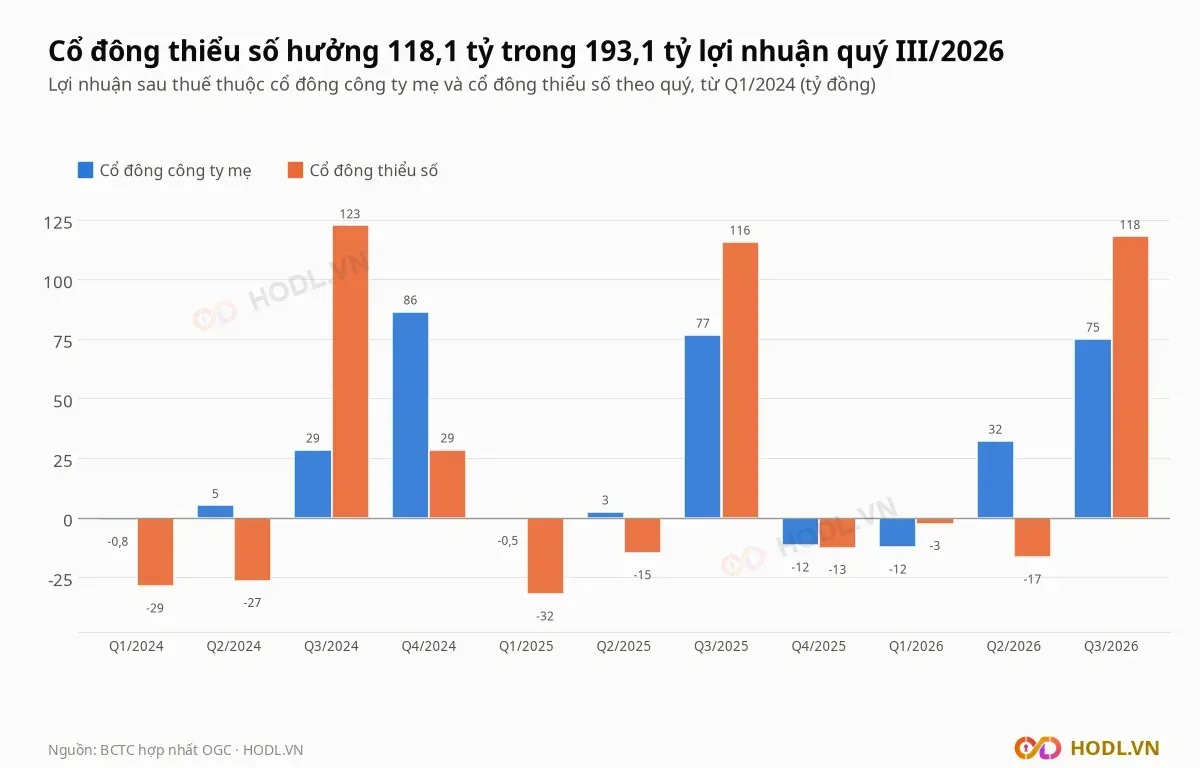
Bốn quý tới quý III/2026 lợi nhuận sau thuế là 169,3 tỷ đồng, trong đó cổ đông công ty mẹ 83,1 tỷ và thiểu số 86,2 tỷ (50,9%). Chín tháng 2026 lợi nhuận cổ đông công ty mẹ là 94,8 tỷ, tăng 20,4% so với 78,7 tỷ.
Lợi ích cổ đông thiểu số chiếm 1.252,4 tỷ đồng, bằng 59,4% vốn chủ sở hữu 2.109,1 tỷ, nên vốn chủ cổ đông công ty mẹ chỉ 856,8 tỷ, tương ứng BVPS 2.856 đồng. BCTC riêng quý III/2026 của Tập đoàn Đại Dương lãi 63 tỷ đồng, giảm 4,75% so với 66 tỷ cùng kỳ.
Nợ vay, nợ ngoại bảng và tiền
Cuối quý III/2026 Tập đoàn Đại Dương có nợ vay 1.255,9 tỷ đồng (ngắn hạn 195,9 tỷ, dài hạn 1.060,0 tỷ), gấp 1,47 lần vốn chủ cổ đông công ty mẹ 856,8 tỷ; cuối quý IV/2024 tỷ lệ này là 2,10 lần. Tiền và đầu tư ngắn hạn 414,5 tỷ, nên nợ vay ròng là 841,4 tỷ, bằng 2,18 lần EBITDA bốn quý 386,2 tỷ (lợi nhuận trước thuế cộng chi phí lãi vay và khấu hao).
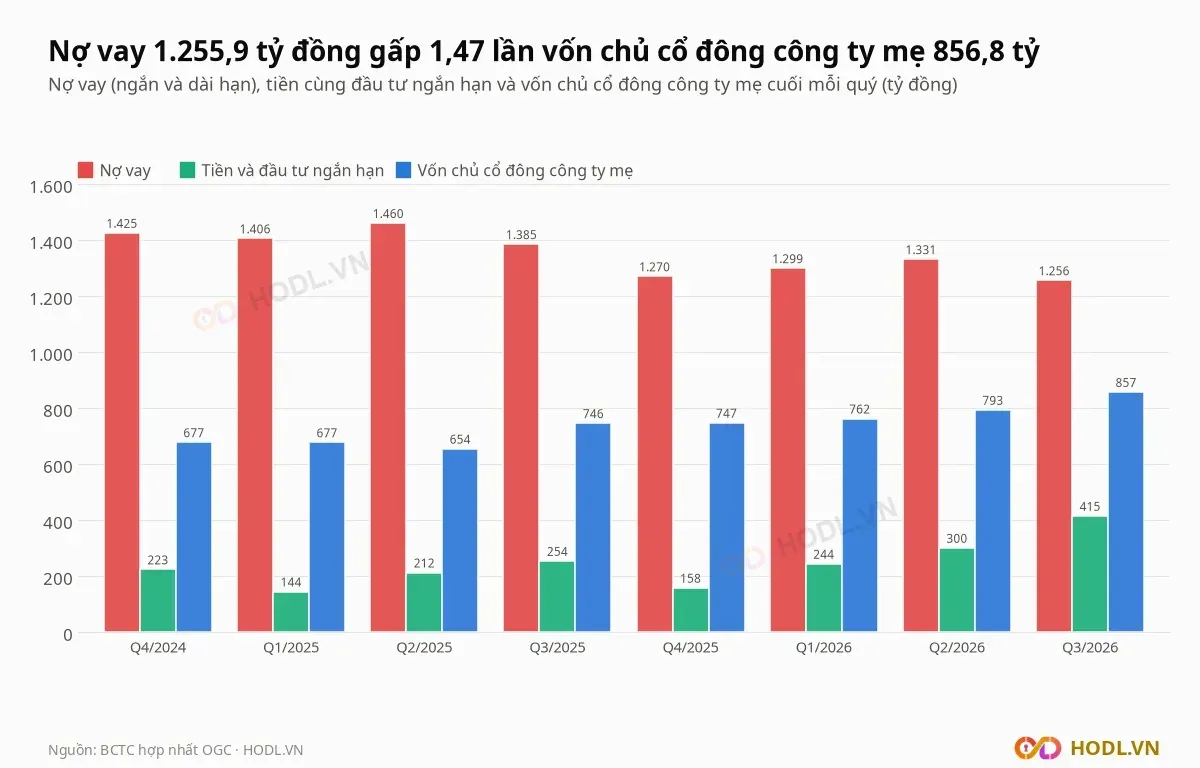
Chi phí lãi vay bốn quý là 122,3 tỷ đồng, EBITDA gấp 3,16 lần. Hệ số thanh toán ngắn hạn là 1,06 lần (tài sản ngắn hạn 945,9 tỷ so với nợ ngắn hạn 892,7 tỷ). Dòng tiền kinh doanh chín tháng 2026 dương 142,1 tỷ đồng, so với 50,9 tỷ cùng kỳ.
Lỗ lũy kế hợp nhất là 2.269,5 tỷ đồng (đầu năm 2.379,1 tỷ), vì vậy HOSE giữ cảnh báo cổ phiếu theo thông báo ngày 15/09/2026. Các khoản mục cần theo dõi trong bảng cân đối:
- Nợ khó đòi đã xử lý, theo dõi ngoại bảng: 3.425,5 tỷ đồng, gồm 2.562,7 tỷ tại OGC (cho vay 1.143,9 tỷ, phải thu khác 899,4 tỷ, trả trước cho người bán 434,7 tỷ, phải thu khách hàng 81,3 tỷ) và 862,8 tỷ tại OCH; các khoản xử lý trong 2021 tới 2023.
- Nhận ký quỹ, ký cược ngắn hạn: 413,2 tỷ đồng, so với 12,9 tỷ đầu năm.
- Lợi thế thương mại: 153,2 tỷ đồng (đầu năm 81,7 tỷ), bằng 17,9% vốn chủ cổ đông công ty mẹ.
- Đầu tư vào công ty liên doanh, liên kết tăng 2.113,6 tỷ đồng lên 2.339,0 tỷ (48,8% tổng tài sản), trong khi đầu tư góp vốn vào đơn vị khác giảm 2.085,0 tỷ xuống 16,4 tỷ.
Tài liệu trình đại hội cổ đông nêu OCH nắm 30% CTCP IDS Equity Holdings và đề xuất tăng vốn 1.300 tỷ đồng để mua thêm cổ phần, nâng lên 48,68%. Bên liên quan là công ty liên kết trong thuyết minh gồm IDS Equity Holdings và CTCP Đầu tư BOT Hà Nội - Bắc Giang (OGC sở hữu 21%).
Cổ đông và thanh khoản
Cổ đông lớn của Công ty Cổ phần Tập đoàn Đại Dương theo danh sách cập nhật ngày 05/10/2025:
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu |
|---|---|---|
CTCP Thương mại Phát triển nhà và đô thị Việt Nam | 51.724.860 | 17,24% |
Công ty TNHH Đầu tư Bất động sản Thương mại Hùng Lĩnh | 48.263.040 | 16,09% |
CTCP Xây dựng Sông Hồng Bắc Việt | 27.058.490 | 9,02% |
PYN Elite Fund | 14.652.460 | 4,88% |
Số cổ phiếu tự do chuyển nhượng là 135,0 triệu (45,0%); khối ngoại sở hữu 0,26%, giới hạn 49%.
Thanh khoản thấp và biến động: tháng 5/2026 khớp trung bình 809.120 cổ phiếu mỗi phiên (2,55 tỷ đồng), tháng 9/2026 chỉ 149.985 cổ phiếu (0,32 tỷ đồng), tháng 10/2026 319.636 cổ phiếu (0,70 tỷ). Sáu phiên đầu tháng 11/2026 là 408.200 cổ phiếu, 0,92 tỷ đồng.
Khối ngoại và tự doanh
Khối ngoại giao dịch Tập đoàn Đại Dương rất ít: giá trị ròng mỗi quý từ 2025 tới nay không vượt 0,8 tỷ đồng, và từ 10/11/2025 tới phiên 09/11/2026 bán ròng 0,49 tỷ.
Giá trị ròng của khối ngoại (tỷ đồng) | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 | Q4/2026 (tới 09/11) |
|---|---|---|---|---|---|---|
Khối ngoại | +0,79 | −0,26 | −0,14 | −0,09 | +0,17 | −0,20 |
Dữ liệu tự doanh rời rạc: bán ròng 21,75 tỷ đồng trong Q3/2025 (từ 08/07 tới 28/08/2025) và 0,95 tỷ trong Q2/2025; phiên cuối trong dữ liệu là 24/06/2026, giá trị ròng bằng 0.
So sánh cùng ngành
Tập đoàn Đại Dương niêm yết trong ngành bất động sản, nên được so với tám doanh nghiệp bất động sản vốn hoá từ 288 tới 2.958 tỷ đồng có BCTC quý III/2026: HQC, TDH, ITC, KHG, CRE, SCR, QCG và TIG. Nhóm loại các mã lỗ (NTL, VPH), mã có P/E hoặc ROE lệch xa (NVT, NBB, LDG) và mã vốn hoá dưới 250 tỷ (HAR, CCL, DRH). Doanh thu của OGC đến từ thực phẩm và khách sạn, nên phép so sánh chỉ là tham chiếu.
Mã | Giá (đồng) | P/E | ROE 4 quý | Nợ vay/vốn chủ mẹ | |
|---|---|---|---|---|---|
OGC | 2.390 | 8,62 | 0,84 | 10,4% | 1,47 |
HQC | 1.850 | 17,08 | 0,19 | 1,2% | 0,18 |
TDH | 2.560 | 60,76 | 1,53 | 2,6% | 0,04 |
ITC | 8.500 | 11,94 | 0,39 | 3,3% | 0,23 |
KHG | 4.520 | 23,32 | 0,38 | 1,6% | 0,20 |
CRE | 4.090 | 66,93 | 0,33 | 0,5% | 0,24 |
SCR | 3.900 | 22,49 | 0,32 | 1,4% | 0,89 |
QCG | 10.750 | 9,71 | 0,65 | 6,9% | 0,20 |
TIG | 4.000 | 23,74 | 0,37 | 1,6% | 0,45 |
Trung vị tám mã | 22,91 | 0,38 | 1,6% | 0,21 |
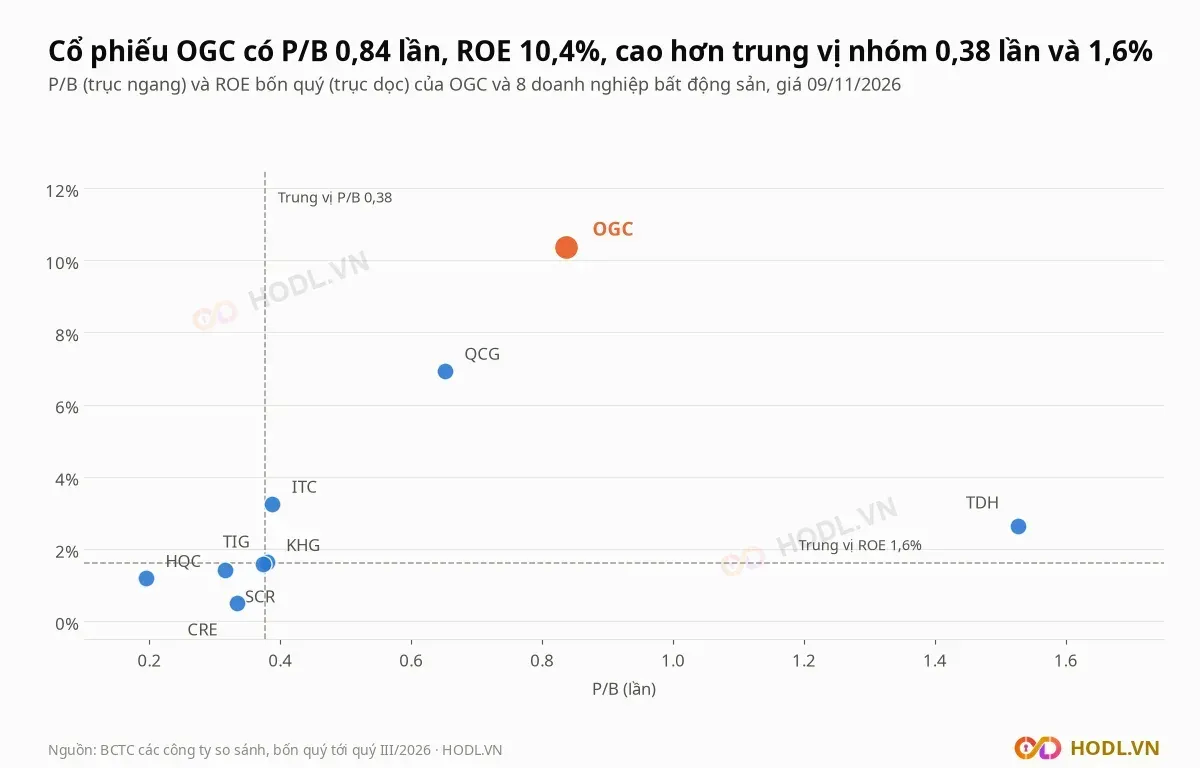
P/B của Tập đoàn Đại Dương là 0,84 lần, cao thứ hai nhóm sau TDH và gấp 2,2 lần trung vị 0,38 lần. ROE 10,4% cao nhất nhóm, nhưng tỷ lệ nợ vay trên vốn chủ mẹ 1,47 lần cũng cao nhất (mã kế tiếp là SCR 0,89).
Định giá cổ phiếu OGC
EPS bốn quý của Tập đoàn Đại Dương là 277 đồng, bằng lợi nhuận sau thuế cổ đông công ty mẹ bốn quý (83,1 tỷ) chia 300 triệu cổ phiếu, nên P/E là 8,62 lần; BVPS 2.856 đồng. Các chỉ số này tính trên BCTC hợp nhất tới 30/09/2026, còn gồm toàn bộ kết quả OCH, nên từ quý IV không còn so sánh trực tiếp được.
Công thức:
P/E của nhóm (trung vị 22,91 lần) không được dùng vì lợi nhuận của nhóm quá thấp (ROE trung vị 1,6%). Giá tham chiếu theo P/B của nhóm tám mã:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/B tứ phân vị trên của nhóm | 0,45 lần | 1.295 |
P/B trung vị của nhóm | 0,38 lần | 1.074 |
P/B tứ phân vị dưới của nhóm | 0,33 lần | 941 |
Ngoài hệ số nhóm, P/B hợp lý tính theo ROE bền vững với chi phí vốn r = 14% và tăng trưởng dài hạn g = 5%:
ROE bền vững | P/B hợp lý | Giá tham chiếu (đồng) |
|---|---|---|
10,4% (ROE bốn quý) | 0,60 lần | 1.707 |
12% | 0,78 lần | 2.221 |
14% (bằng chi phí vốn) | 1,00 lần | 2.856 |
Giá 2.390 đồng ngầm định ROE bền vững 12,5%, cao hơn ROE bốn quý 10,4% và gấp 7,8 lần ROE trung vị nhóm. Giá cao hơn mọi phép tính theo hệ số nhóm từ 84,6% tới 154%, và chỉ thấp hơn phép tính ở ROE 14%.
Điều kiện để mức giá này đứng được là phần lợi nhuận của OCH vẫn chảy về OGC sau khi tỷ lệ sở hữu xuống 33,70% và OCH không còn là công ty con, trong khi OGC còn lỗ lũy kế và nợ vay chưa tách được theo từng đơn vị.
Phân tích kỹ thuật
Nến tuần của Tập đoàn Đại Dương từ 01/2023 cho thấy giá đi từ đỉnh đóng cửa chu kỳ 9.800 đồng (09/08/2023) xuống đáy 2.030 đồng (01/10/2026), rồi hồi lên 2.390 đồng. Giá hiện cao hơn đáy 52 tuần 17,7% và thấp hơn đỉnh 52 tuần 4.270 đồng (23/01/2026) 44,0%; 20 phiên gần nhất tăng 13,8% trong khi VN-Index giảm 0,4%.
Giai đoạn | OGC | VN-Index |
|---|---|---|
20 phiên | +13,8% | −0,4% |
60 phiên | +6,7% | −4,4% |
120 phiên | −20,1% | −10,4% |
250 phiên | −39,0% | +3,6% |
Từ đầu năm | −35,4% | −3,9% |
Hỗ trợ - Kháng cự
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa ít nhất hai đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
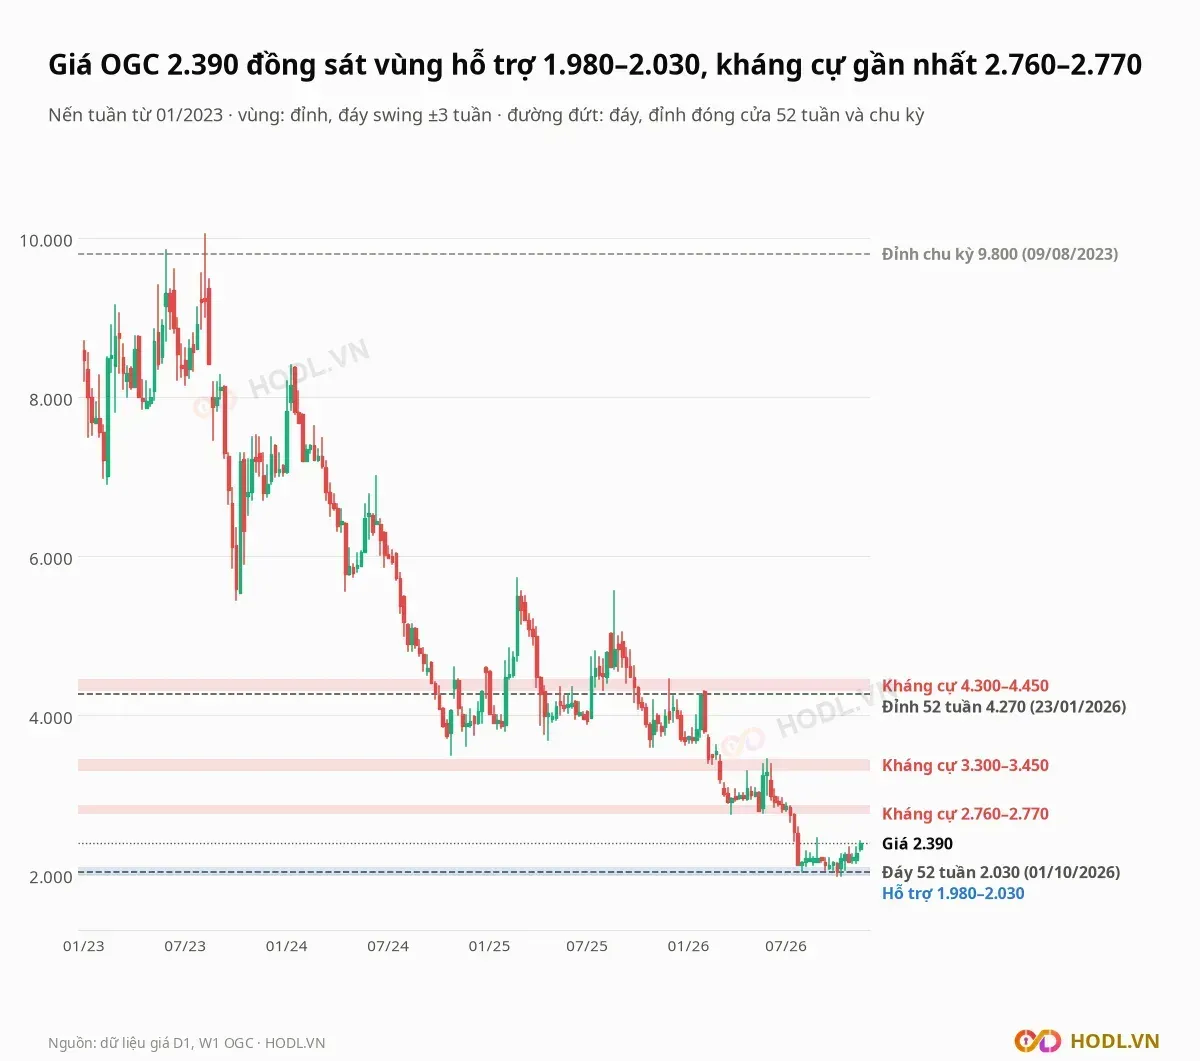
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
4.300 tới 4.450 | Kháng cự | Đỉnh tuần 06/06/2025 (4.360), 28/11/2025 (4.450) và 30/01/2026 (4.300); cao hơn giá 79,9% đến 86,2% |
3.300 tới 3.450 | Kháng cự | Đỉnh tuần 24/04/2026 (3.300) và 29/05/2026 (3.450); cao hơn giá 38,1% đến 44,4% |
2.760 tới 2.770 | Kháng cự | Đáy tuần 27/03/2026 (2.760) và 22/05/2026 (2.770), nay nằm trên giá; cao hơn giá 15,5% đến 15,9% |
1.980 tới 2.030 | Hỗ trợ | Đáy tuần 31/07/2026 (2.030), 02/10 và 09/10/2026 (1.980); thấp hơn giá 15,1% đến 17,2% |
Đỉnh đóng cửa chu kỳ từ 2023 là 9.800 đồng (09/08/2023), đáy chu kỳ là 2.030 đồng (01/10/2026), cũng là đáy 52 tuần.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 4.270 đồng ngày 23/01/2026 xuống đáy 2.030 đồng ngày 01/10/2026. Giá 2.390 đồng đã hồi 16,1% nhịp giảm.
Mức hồi từ đáy | Giá (đồng) |
|---|---|
23,6% | 2.559 |
38,2% | 2.886 |
50% | 3.150 |
61,8% | 3.414 |
78,6% | 3.791 |
Mức 23,6% (2.559 đồng) nằm giữa giá và vùng 2.760 tới 2.770; mức 38,2% (2.886 đồng) cao hơn vùng này 4,2%. Mức 61,8% (3.414 đồng) nằm trong vùng 3.300 tới 3.450.
Xu hướng EMA
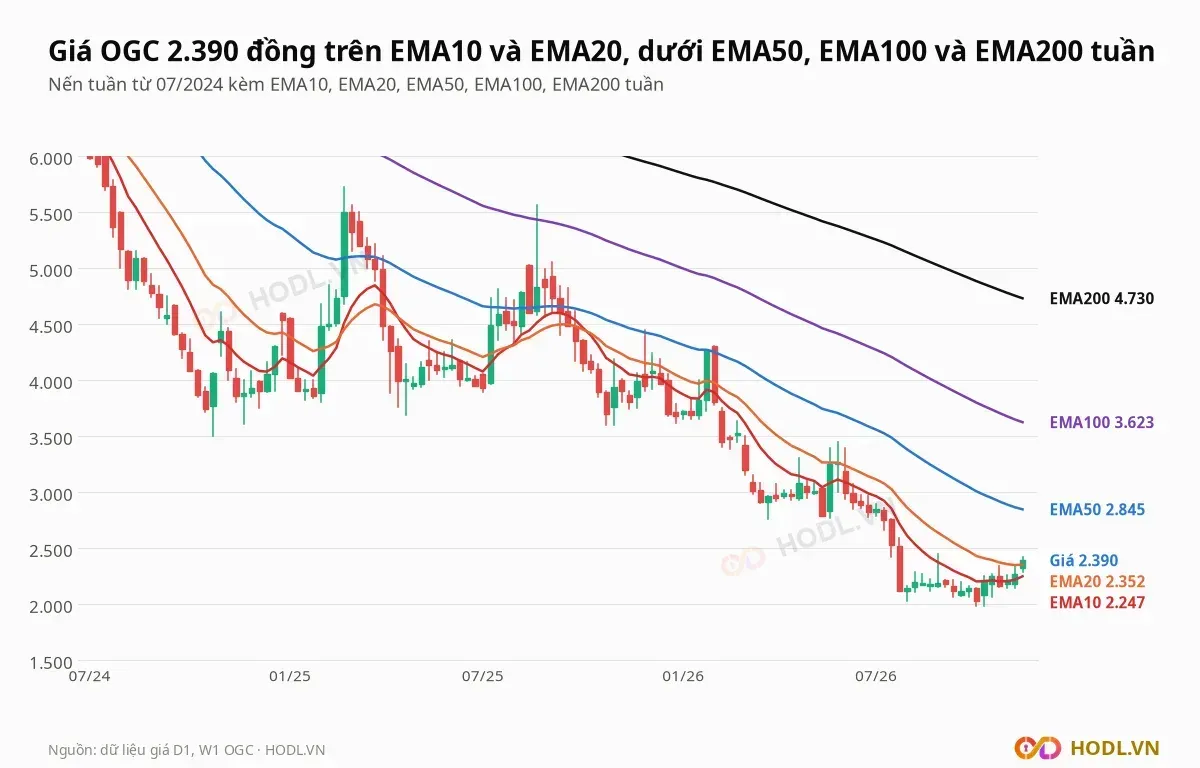
Giá 2.390 đồng cao hơn EMA10 tuần (2.247) 6,4% và EMA20 (2.352) 1,6%; thấp hơn EMA50 (2.845) 16,0%, EMA100 (3.623) 34,0% và EMA200 (4.730) 49,5%. EMA10 vừa quay lên (cao hơn 36 đồng so với 4 tuần trước) trong khi EMA20, EMA50, EMA100 và EMA200 vẫn dốc xuống.
EMA10 nằm dưới EMA20 kể từ lần cắt xuống ngày 10/10/2025, và EMA50 nằm dưới EMA200 kể từ lần cắt xuống ngày 09/02/2024.
RSI và động lượng
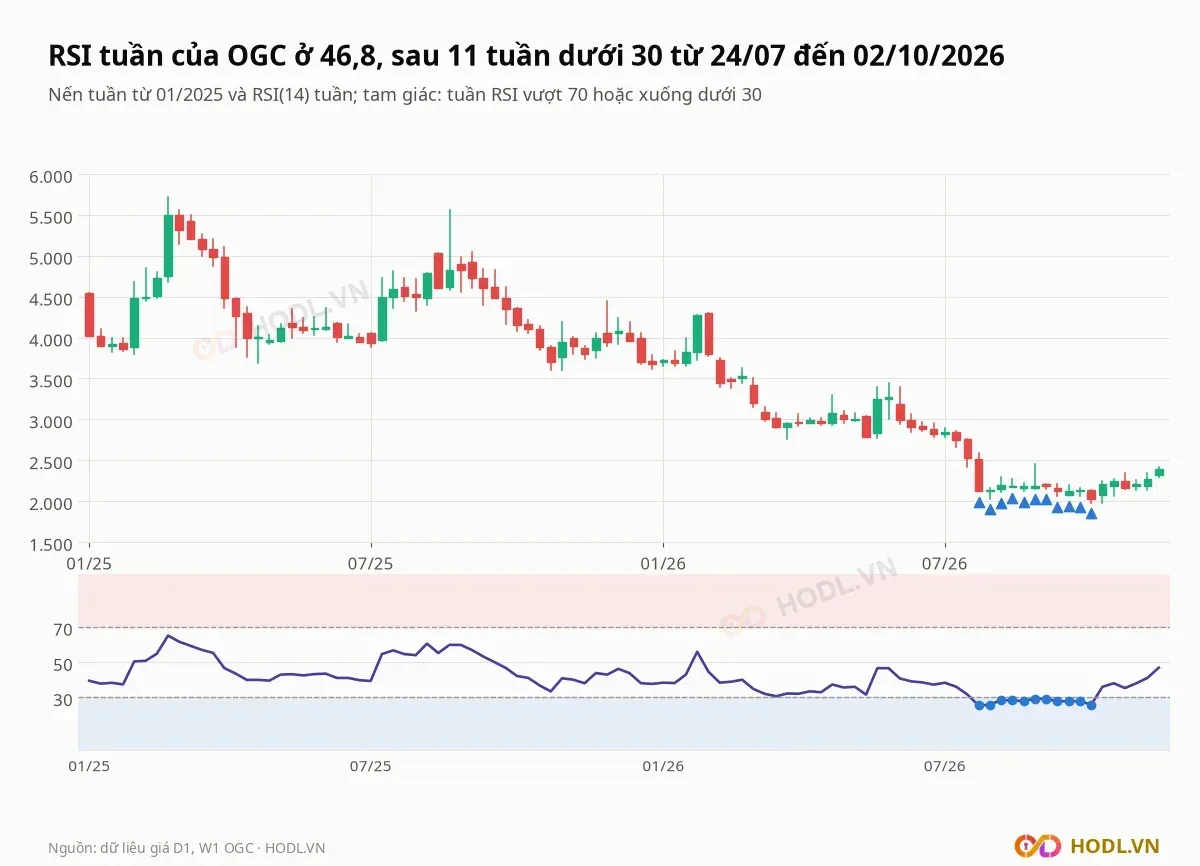
RSI tuần ở 46,8 và RSI ngày ở 67,8. RSI tuần ở dưới 30 trong 11 tuần liên tiếp từ 24/07 tới 02/10/2026, thấp nhất 25,3 ngày 24/07; từ 01/2025 chưa có tuần nào RSI vượt 70, cao nhất 65,0 ngày 28/02/2025.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
16/11/2026 | Ngày đăng ký cuối cùng lấy ý kiến cổ đông bằng văn bản | Doanh nghiệp công bố ngày 28/10/2026; trước đó thành viên Hội đồng quản trị (21/10) và Ban kiểm soát (02/10) đã từ nhiệm |
Tháng 01/2027 | BCTC quý IV/2026 | Quý đầu tiên OCH ghi theo phương pháp công ty liên kết, kết quả OCH vào báo cáo bằng lợi nhuận sau thuế nhân 33,70% |
Hằng quý | Lỗ lũy kế hợp nhất | 2.269,5 tỷ đồng; HOSE giữ cảnh báo cổ phiếu từ 15/09/2026 |
Hằng quý | Nợ vay | 1.255,9 tỷ đồng, trong đó dài hạn 1.060,0 tỷ |
Hằng quý | Dự án StarCity Westlake, 25 Trần Khánh Dư | Xây dựng dở dang 195,0 tỷ đồng; thanh lý hợp tác 25 Trần Khánh Dư chờ sắp xếp dự án thay thế |
Kết luận
Cổ phiếu OGC đang ở điểm chuyển cấu trúc: OCH, đơn vị mà doanh nghiệp nêu là nguồn tăng trưởng của doanh thu thuần 755,9 tỷ đồng quý III/2026, thành công ty liên kết từ 26/10/2026 sau khi tỷ lệ sở hữu giảm từ 55,60% xuống 33,70%. Lợi nhuận quý III vẫn dồn về cổ đông thiểu số (118,1 trong 193,1 tỷ đồng), còn cổ đông công ty mẹ được 75,0 tỷ.
Rủi ro nằm ở bảng cân đối: nợ vay 1.255,9 tỷ đồng, lỗ lũy kế 2.269,5 tỷ, nợ khó đòi ngoại bảng 3.425,5 tỷ và thanh khoản 0,70 tỷ đồng mỗi phiên. Giá 2.390 đồng ứng với P/B 0,84 lần, gấp 2,2 lần trung vị nhóm, sau nhịp giảm 25,6% tháng 7 chưa có lời giải trong BCTC.
Dự báo xu hướng
Xu hướng tuần của Tập đoàn Đại Dương đang đi ngang ở đáy rồi hồi nhẹ sau nhịp giảm 52,5% từ đỉnh 4.270 xuống 2.030 đồng: giá nằm trên EMA10 và EMA20, dưới EMA50, EMA100 và EMA200, RSI tuần 46,8.
Phía trên, giá cần vượt vùng 2.760 tới 2.770 đồng rồi EMA50 tuần 2.845 đồng để cải thiện xu hướng. Phía dưới là vùng 1.980 tới 2.030 đồng, cũng là đáy 52 tuần.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
