
Phân tích cổ phiếu HNI Quý 4/2026: Columbia chiếm 94,0% phải thu, quý IV mang 61,4% lợi nhuận năm
Nội dung bài17 phần
- Quy mô và sản phẩm của HNI
- Doanh thu HNI chín tháng giảm 1,3%
- Quý IV mang 61,4% lợi nhuận năm
- Lợi nhuận quý III tăng 46,7%
- Chi phí nhân công và lao động
- Rủi ro khách hàng Columbia
- Chỉ tiêu 2026 và mức hoàn thành
- Tiền, phải thu và tồn kho
- Giá cổ phiếu và thanh khoản
- Cổ đông và cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HNI Quý 4/2026 bắt đầu từ lợi nhuận quý III/2026 của Công ty Cổ phần May Hữu Nghị (UPCoM: HNI), doanh nghiệp sản xuất và xuất khẩu hàng may mặc: tăng 46,7% lên 15,7 tỷ đồng. Nhưng quý IV mới là quý mang lợi nhuận: quý IV chiếm 61,4% lợi nhuận sau thuế năm 2025 và 60,3% năm 2024.
Khách hàng Columbia chiếm 94,0% khoản phải thu khách hàng 208,5 tỷ đồng cuối quý III/2026. Giá cổ phiếu 27.000 đồng ứng với P/E 6,86 lần, cao hơn trung vị sáu doanh nghiệp may mặc, dệt may so sánh (4,35 lần).
Cảnh báo giá: giá HNI giảm 24,6% trong hai phiên (22/06 tới 24/06/2026) rồi tăng 39,9% từ 01/07 tới 03/08/2026, trong khi các phiên đó chỉ khớp từ 10 tới 1.100 cổ phiếu. Bài không đưa ra nguyên nhân cho các nhịp giá này vì không có dữ kiện kiểm chứng được; giá phản ánh vài lệnh khớp, chưa chắc phản ánh giá trị doanh nghiệp.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 tăng 46,7% lên 15,7 tỷ đồng, doanh thu thuần tăng 43,2% lên 333,0 tỷ; chín tháng doanh thu giảm 1,3% và lợi nhuận giảm 0,3% (36,0 tỷ).
- Quý IV mang 61,4% lợi nhuận năm 2025 (57,6 trên 93,7 tỷ) vì biên lãi gộp vọt lên 41,2%, so với 11% tới 15% ở ba quý đầu năm.
- Phải thu Columbia 195,9 tỷ đồng bằng 94,0% phải thu khách hàng; tiền và đầu tư ngắn hạn 183,9 tỷ, không có vay nợ.
- Lợi nhuận trước thuế chín tháng 45,4 tỷ đồng đã bằng 101,0% chỉ tiêu cả năm 45 tỷ; chỉ tiêu 2025 là 40 tỷ, thực hiện 118,6 tỷ.
- Giá 27.000 đồng ứng với P/E 6,86 lần, P/B 1,27 lần, ROE bốn quý 19,2%; cổ tức tiền mặt năm 2025 là 2.000 đồng mỗi cổ phiếu.
Quy mô và sản phẩm của HNI
Công ty Cổ phần May Hữu Nghị (UPCoM: HNI) có vốn điều lệ 237,8 tỷ đồng, tương ứng 23.778.900 cổ phiếu phát hành và 23.777.800 cổ phiếu lưu hành sau khi trừ 1.100 cổ phiếu quỹ. Giá đóng cửa phiên 06/11/2026 là 27.000 đồng, vốn hoá 642,0 tỷ đồng.
BCTC HNI là báo cáo của một pháp nhân, không có công ty con; hai đơn vị hạch toán phụ thuộc là Xí nghiệp may 6 và Chi nhánh Xí nghiệp may 7. Báo cáo thực hiện năm 2025 chia doanh thu 980,3 tỷ đồng theo hình thức bán hàng:
Hình thức | Doanh thu 2025 (tỷ đồng) | Tỷ trọng | Kế hoạch 2026 (tỷ đồng) |
|---|---|---|---|
Xuất FOB | 755,9 | 77,1% | 720 |
Xuất gia công | 223,1 | 22,8% | 280 |
Doanh thu khác | 1,3 | 0,1% | 0 |
Tổng | 980,3 | 100,0% | 1.000 |
Kim ngạch xuất khẩu năm 2025 là 37,9 triệu USD, gồm 29,3 triệu USD FOB và 8,6 triệu USD gia công. Ba xưởng sản xuất và văn phòng có 2.524 lao động bình quân năm 2025:
Đơn vị | Lao động 2025 | Sản lượng nhập kho 2025 (triệu USD) |
|---|---|---|
Xí nghiệp 6 | 1.327 | 6,67 |
Xí nghiệp 7 | 543 | 3,11 |
Xí nghiệp 45 | 521 | 6,01 |
Văn phòng công ty | 133 | không áp dụng |
Doanh thu HNI chín tháng giảm 1,3%
Doanh thu thuần chín tháng 2026 của May Hữu Nghị là 771,9 tỷ đồng, giảm 1,3% so với 782,2 tỷ cùng kỳ. Quý III đạt 333,0 tỷ, tăng 43,2% so với 232,6 tỷ, sau quý I giảm và quý II (270,3 tỷ) thấp hơn cùng kỳ 24,6%.
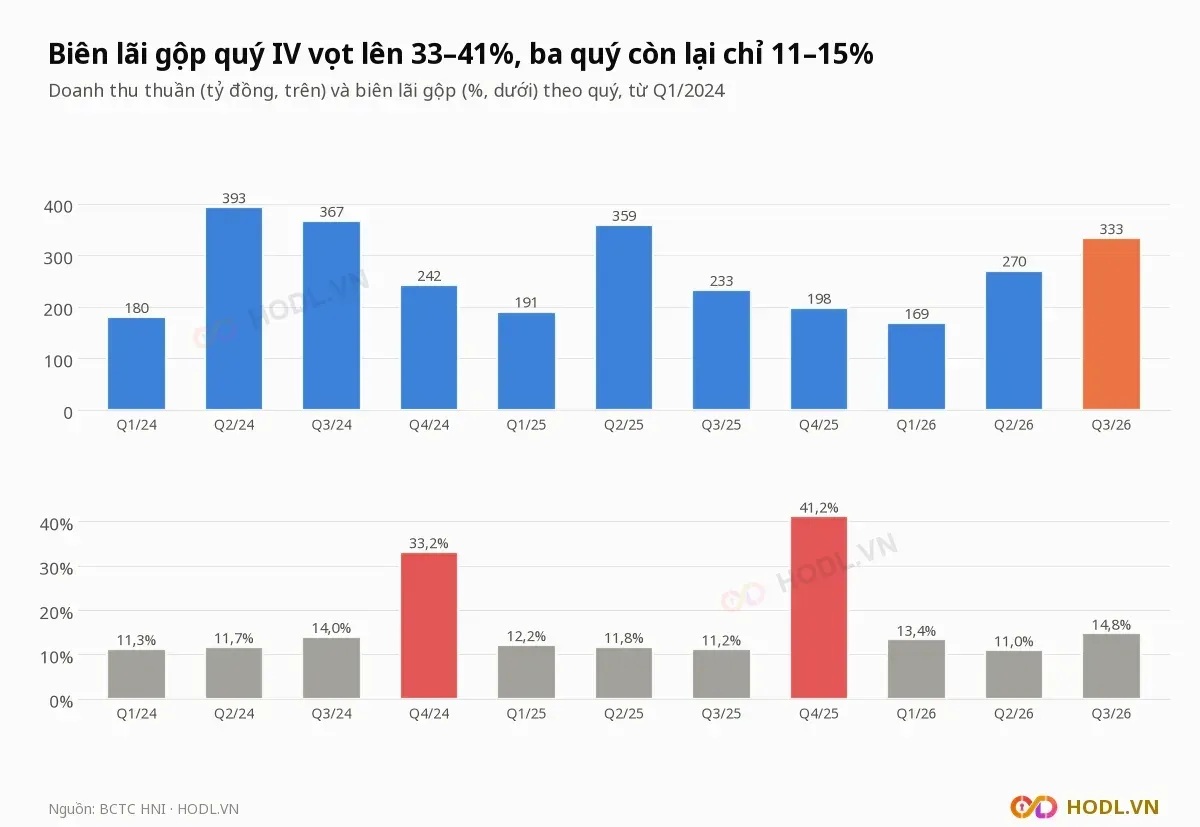
Biên lãi gộp ba quý đầu năm dao động từ 11,0% tới 14,8%, quý III/2026 là 14,8% so với 11,2% cùng kỳ. Lãi gộp chín tháng tăng 10,8% lên 101,6 tỷ đồng, biên 13,2% so với 11,7%.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 771,9 | 782,2 | −1,3% |
Lãi gộp | 101,6 | 91,7 | +10,8% |
Doanh thu tài chính | 6,1 | 18,0 | −66,2% |
Chi phí bán hàng | 16,8 | 11,8 | +42,2% |
Chi phí quản lý | 42,7 | 50,5 | −15,5% |
Lợi nhuận trước thuế | 45,4 | 45,6 | −0,3% |
Lợi nhuận sau thuế | 36,0 | 36,2 | −0,3% |
Lãi cơ bản trên cổ phiếu chín tháng ghi trong BCTC là 1.515 đồng, so với 1.520 đồng cùng kỳ.
Quý IV mang 61,4% lợi nhuận năm
Quý IV là quý chốt lợi nhuận của May Hữu Nghị: lợi nhuận sau thuế quý IV/2025 là 57,6 tỷ đồng trên doanh thu thuần 198,0 tỷ, bằng 61,4% lợi nhuận năm 2025 (93,7 tỷ). Quý IV/2024 là 63,9 tỷ, bằng 60,3% lợi nhuận năm 105,9 tỷ.
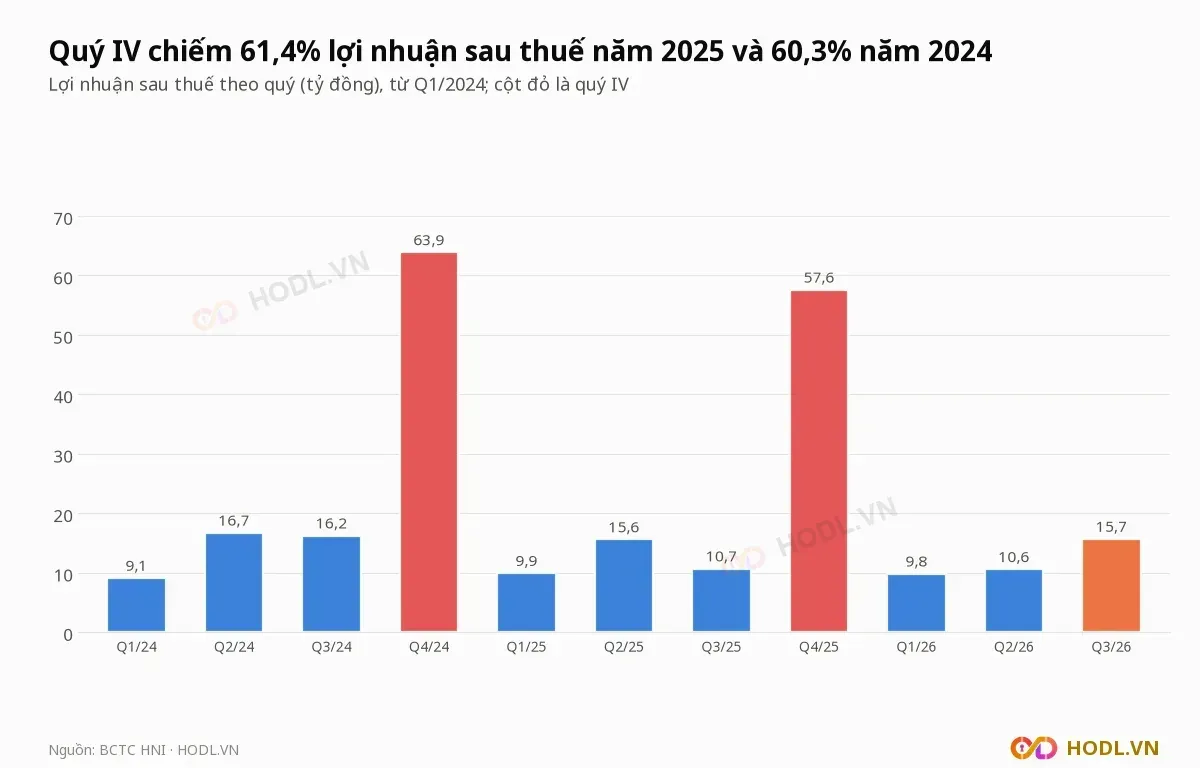
Chênh lệch nằm ở biên lãi gộp: quý IV/2024 là 33,2% và quý IV/2025 là 41,2%, trong khi các quý I tới III chỉ từ 11,0% tới 14,8%. Số quý IV là hiệu của BCTC năm kiểm toán và lũy kế chín tháng; bài không nêu nguyên nhân biên cao vì không có dữ kiện kiểm chứng được.
Năm | Lợi nhuận sau thuế năm (tỷ đồng) | Quý IV (tỷ đồng) | Quý IV trên cả năm |
|---|---|---|---|
2023 | 73,5 | 29,1 | 39,6% |
2024 | 105,9 | 63,9 | 60,3% |
2025 | 93,7 | 57,6 | 61,4% |
Công văn giải trình năm 2025 của HNI ghi lợi nhuận sau thuế giảm 11,5% (từ 105,9 xuống 93,7 tỷ đồng) do chính sách thuế quan của Mỹ khiến nguồn hàng không ổn định, doanh thu giảm so với năm 2024. Doanh thu năm 2025 là 980,3 tỷ, so với 1.182,1 tỷ năm 2024.
Lợi nhuận quý III tăng 46,7%
Lợi nhuận trước thuế của May Hữu Nghị quý III/2026 là 19,6 tỷ đồng, tăng 6,2 tỷ so với 13,3 tỷ cùng kỳ; lợi nhuận sau thuế 15,7 tỷ, tăng 46,7%. Công văn giải trình ghi nguyên nhân là nguồn hàng ổn định nên doanh thu tăng so với quý III/2025, dẫn tới lợi nhuận tăng.
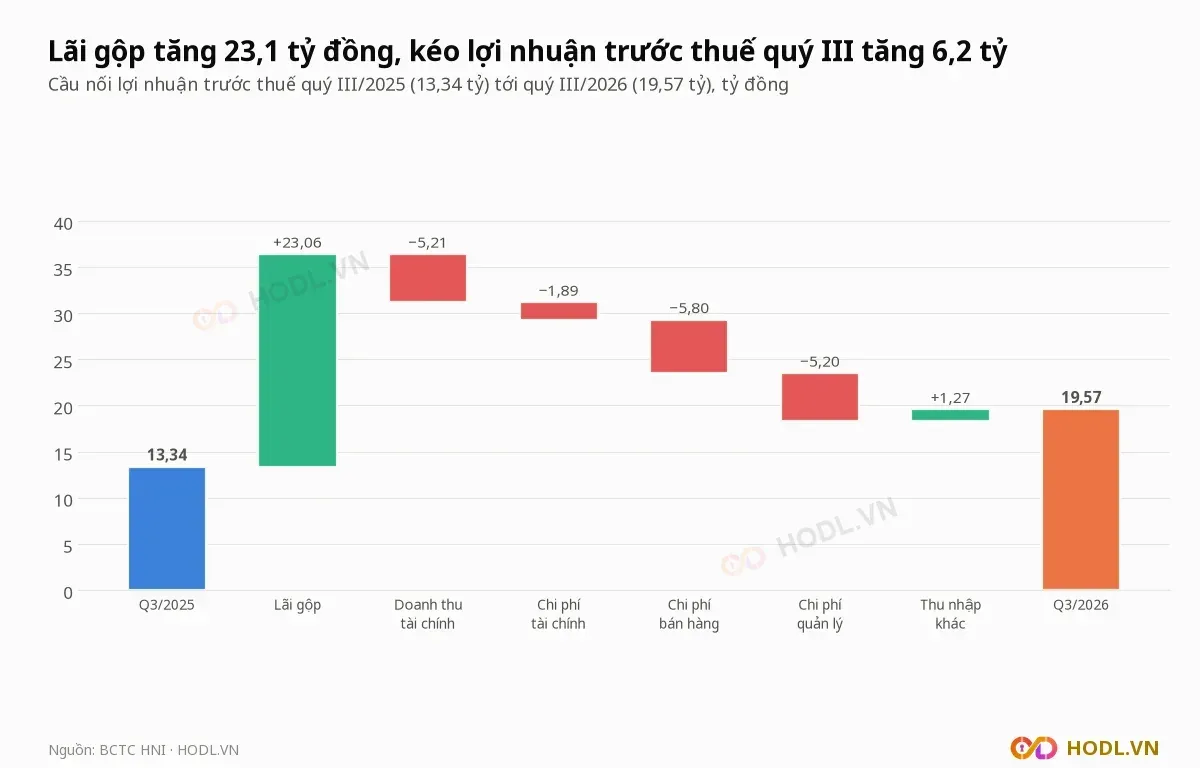
Lãi gộp tăng 23,1 tỷ đồng nhờ doanh thu tăng 100,4 tỷ và biên từ 11,2% lên 14,8%. Phần tăng bị bù một phần bởi doanh thu tài chính giảm 5,2 tỷ, chi phí bán hàng tăng 5,8 tỷ và chi phí quản lý tăng 5,2 tỷ.
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +23,06 |
Doanh thu tài chính | −5,21 |
Chi phí tài chính | −1,89 |
Chi phí bán hàng | −5,80 |
Chi phí quản lý | −5,20 |
Thu nhập khác | +1,27 |
Tổng thay đổi lợi nhuận trước thuế | +6,24 |
Chênh lệch tỷ giá là biến số lớn của năm: chín tháng 2026 lãi tỷ giá 3,0 tỷ và lỗ tỷ giá 4,0 tỷ (ròng lỗ 1,0 tỷ), so với lãi 13,9 tỷ và lỗ 2,3 tỷ cùng kỳ (ròng lãi 11,6 tỷ). Loại phần tỷ giá ròng, lợi nhuận trước thuế chín tháng là 46,4 tỷ đồng, tăng 36,8% so với 33,9 tỷ.
Chi phí nhân công và lao động
Chi phí sản xuất kinh doanh theo yếu tố của May Hữu Nghị chín tháng 2026 là 754,4 tỷ đồng, tăng 11,7% trong khi doanh thu thuần giảm 1,3%. Tổng này lớn hơn giá vốn, chi phí bán hàng và quản lý cộng lại (729,9 tỷ) 24,5 tỷ, gần bằng mức tồn kho tăng 24,7 tỷ.
Chi phí theo yếu tố (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Nguyên liệu, vật liệu | 359,4 | 334,1 | +7,5% |
Nhân công | 284,2 | 254,8 | +11,5% |
Khấu hao tài sản cố định | 24,5 | 19,3 | +26,7% |
Dịch vụ mua ngoài | 38,6 | 32,9 | +17,6% |
Khác bằng tiền | 47,8 | 34,2 | +39,8% |
Tổng | 754,4 | 675,3 | +11,7% |
Công văn giải trình 6 tháng 2026 ghi lợi nhuận sau thuế giảm 20,04% (20,4 tỷ so với 25,5 tỷ) vì thu hút lao động khó khăn, nguồn cung lao động đầu vào chưa đáp ứng quy mô sản xuất và tiến độ thích ứng của nhân sự mới còn kéo dài. Tổng số nhân viên cuối quý III/2026 là 2.441 người, so với 2.534 người cuối quý III/2025.
Rủi ro khách hàng Columbia
Phải thu khách hàng ngắn hạn của May Hữu Nghị là 208,5 tỷ đồng cuối quý III/2026, trong đó Columbia Sportswear 195,9 tỷ (94,0%). Tỷ lệ này là 93,3% cuối năm 2024, 89,9% cuối quý III/2025 và 90,3% cuối năm 2025.
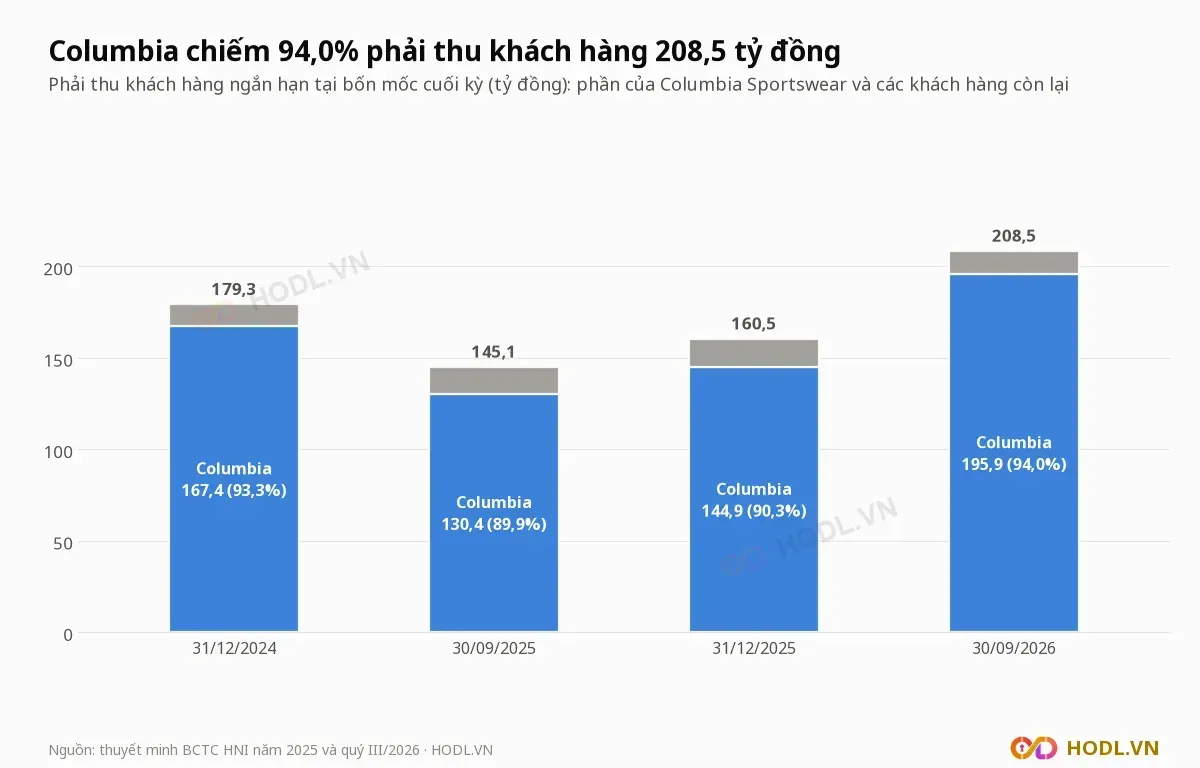
Các khách hàng còn lại cuối quý III/2026:
- SynergyTX Co., Ltd: 10,6 tỷ đồng (5,1%).
- MRG Design LLC: 1,4 tỷ đồng (0,7%).
- Khách hàng khác: 0,6 tỷ đồng (0,3%).
Phải thu khách hàng bằng 78 ngày doanh thu thuần bốn quý (970,0 tỷ đồng). BCTC năm 2025 kiểm toán ghi không có khoản phải thu khách hàng nào quá hạn hoặc khó thu hồi.
Chỉ tiêu 2026 và mức hoàn thành
Đại hội đồng cổ đông thường niên 2026 của May Hữu Nghị có kế hoạch doanh thu 1.000 tỷ đồng, lợi nhuận trước thuế 45 tỷ và lợi nhuận sau thuế 36 tỷ. Lợi nhuận trước thuế chín tháng 45,4 tỷ đã bằng 101,0% chỉ tiêu cả năm.
Chỉ tiêu (tỷ đồng) | Kế hoạch 2026 | 9T/2026 | Mức hoàn thành |
|---|---|---|---|
Doanh thu | 1.000 | 771,9 | 77,2% |
Lợi nhuận trước thuế | 45 | 45,4 | 101,0% |
Lợi nhuận sau thuế | 36 | 36,0 | 100,1% |
Kế hoạch năm 2025 là doanh thu 952 tỷ, lợi nhuận trước thuế 40 tỷ và lợi nhuận sau thuế 32 tỷ; thực hiện 980,3 tỷ, 118,6 tỷ và 93,7 tỷ, tức 296,4% và 292,9% chỉ tiêu lợi nhuận. Kế hoạch cổ tức 2026 là 10%, bằng 23,8 tỷ đồng.
Tiền, phải thu và tồn kho
May Hữu Nghị không có vay nợ tại 30/09/2026: tiền 163,9 tỷ đồng cộng tiền gửi có kỳ hạn 20,0 tỷ là 183,9 tỷ, bằng 28,7% vốn hoá. Nợ phải trả 241,7 tỷ đều là nợ ngắn hạn, bằng 32,4% tổng tài sản 746,3 tỷ; vốn chủ sở hữu 504,6 tỷ.
Tiền và tương đương tiền giảm từ 335,4 tỷ cuối năm 2025 xuống 163,9 tỷ. Lưu chuyển tiền thuần từ hoạt động kinh doanh chín tháng là âm 91,8 tỷ đồng, so với dương 129,5 tỷ cùng kỳ:
- Phải thu tăng 58,5 tỷ đồng.
- Hàng tồn kho tăng 24,7 tỷ đồng, lên 79,3 tỷ (tăng 45,3% so với cuối năm 2025).
- Các khoản phải trả giảm 55,4 tỷ đồng.
- Thuế thu nhập doanh nghiệp đã nộp 19,4 tỷ đồng.
Ngoài ra công ty chi 47,6 tỷ đồng trả cổ tức, 15,3 tỷ mua sắm tài sản cố định và 20,0 tỷ gửi tiền có kỳ hạn. Năm 2025 công ty đầu tư 111,8 tỷ đồng, trong đó nhà xưởng Xí nghiệp 6 là 88,1 tỷ và thiết bị 23,5 tỷ; kế hoạch đầu tư 2026 là 15,3 tỷ.
Giá cổ phiếu và thanh khoản
Cổ phiếu HNI của May Hữu Nghị đóng cửa 27.000 đồng phiên 06/11/2026 với 200 cổ phiếu khớp, thấp hơn đỉnh đóng cửa 52 tuần 29.800 đồng (03/08/2026) 9,4% và cao hơn đáy 52 tuần 21.200 đồng (24/06/2026) 27,4%. Từ đầu năm giá tăng 7,1% trong khi VN-Index giảm 3,3%.
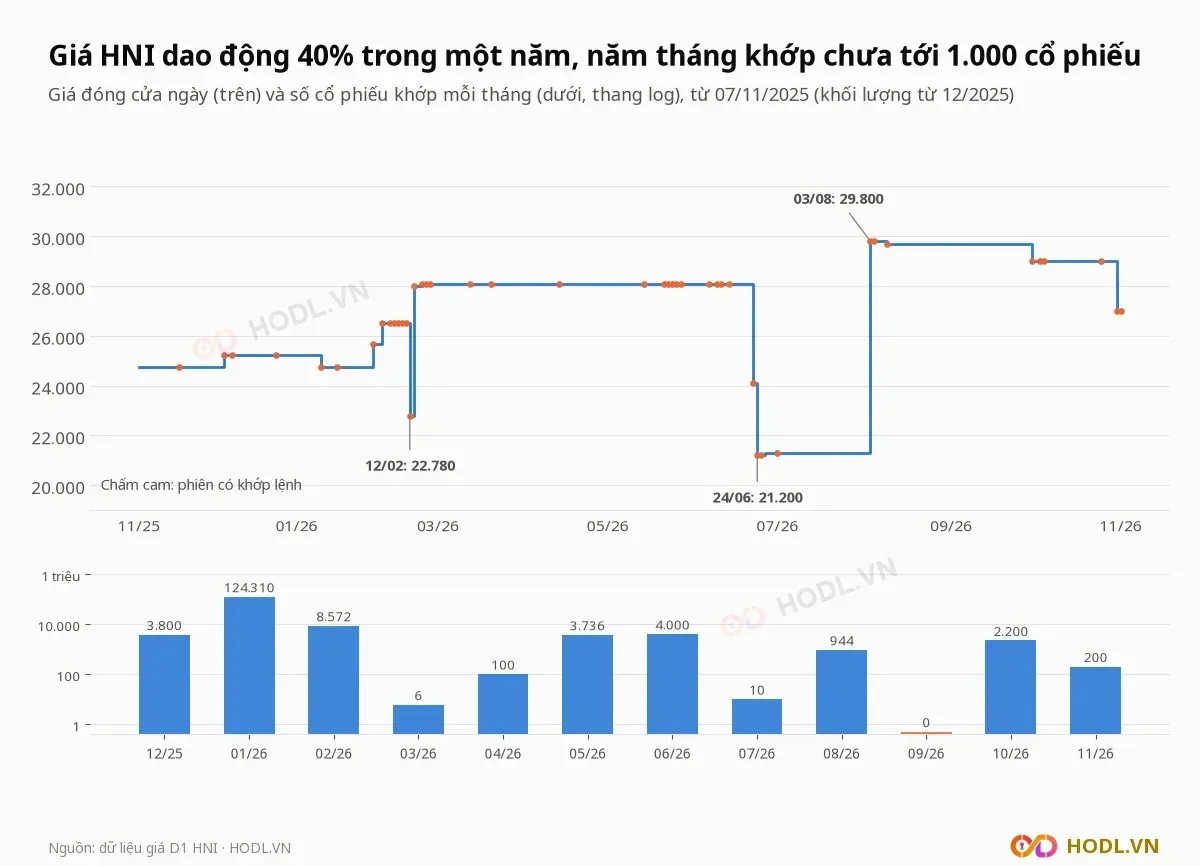
Các phiên giá đổi trên 14% trong một phiên kể từ đầu năm:
- 12/02/2026: giá giảm 14,1% từ 26.510 xuống 22.780 đồng (1.600 cổ phiếu), phiên sau tăng 23,0% lên 28.010 đồng (210 cổ phiếu).
- 23/06 và 24/06/2026: giá giảm 14,2% xuống 24.100 đồng (100 cổ phiếu) rồi 12,0% xuống 21.200 đồng (1.100 cổ phiếu).
- 03/08/2026: giá tăng 39,9% từ 21.300 lên 29.800 đồng (300 cổ phiếu), phiên có khớp lệnh liền trước là 01/07 với 10 cổ phiếu.
Bài không đưa ra nguyên nhân cho các nhịp giá này vì không có dữ kiện kiểm chứng được. Khối lượng khớp mỗi tháng:
Tháng | Cổ phiếu khớp |
|---|---|
12/2025 | 3.800 |
01/2026 | 124.310 |
02/2026 | 8.572 |
03/2026 | 6 |
04/2026 | 100 |
05/2026 | 3.736 |
06/2026 | 4.000 |
07/2026 | 10 |
08/2026 | 944 |
09/2026 | 0 |
10/2026 | 2.200 |
11/2026 (một phiên 06/11) | 200 |
Tháng 10/2026 khớp 2.200 cổ phiếu, bằng 0,02% số cổ phiếu tự do chuyển nhượng (10,7 triệu, 45,0% vốn).
Cổ đông và cổ tức
Cổ đông lớn của Công ty Cổ phần May Hữu Nghị theo dữ liệu công bố trên sàn:
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu |
|---|---|---|
Tập đoàn Dệt May Việt Nam | 6.953.392 | 29,24% |
Chủ tịch Hội đồng quản trị kiêm Tổng giám đốc | 2.618.174 | 11,01% |
Thành viên Hội đồng quản trị, Phó Tổng giám đốc | 1.293.468 | 5,44% |
Giám đốc | 1.276.554 | 5,37% |
Thành viên Hội đồng quản trị, Phó Tổng giám đốc | 1.217.772 | 5,12% |
Chín cá nhân giữ chức vụ quản lý, kiểm soát nắm tổng cộng 37,3% vốn; khối ngoại sở hữu 0,71%.
Cổ tức tiền mặt năm 2025 là 20% (2.000 đồng mỗi cổ phiếu, 47,6 tỷ đồng), bằng 50,7% lợi nhuận sau thuế 93,7 tỷ; ngày đăng ký cuối cùng 15/06/2026, thanh toán 25/06/2026. Cổ tức năm 2024 là 15% (1.500 đồng, 35,7 tỷ), bằng 33,7% lợi nhuận sau thuế 105,9 tỷ.
Giá 27.000 đồng cho tỷ suất cổ tức 7,4% theo mức 2.000 đồng. Tại 30/09/2026 quỹ đầu tư phát triển là 175,2 tỷ đồng và lợi nhuận chưa phân phối 91,5 tỷ.
Khối ngoại và tự doanh
Khối ngoại gần như đứng ngoài May Hữu Nghị: sở hữu 0,71% vốn và giá trị mua bán ròng mỗi quý dưới 0,12 tỷ đồng. Dữ liệu tự doanh không có cho mã HNI.
Quý | Khối ngoại mua ròng (tỷ đồng) |
|---|---|
Q4/2024 | 0,000 |
Q1/2025 | 0,000 |
Q2/2025 | −0,086 |
Q3/2025 | 0,000 |
Q4/2025 | −0,006 |
Q1/2026 | 0,000 |
Q2/2026 | −0,117 |
Q3/2026 | 0,000 |
Q4/2026 (tới 11/11) | −0,058 |
Từ 12/11/2025 tới phiên 11/11/2026 khối ngoại bán ròng 0,175 tỷ đồng (5.900 cổ phiếu). Từ phiên đầu tiên 12/12/2017 tới nay khối ngoại mua ròng 4,44 tỷ đồng.
So sánh cùng ngành
Công ty Cổ phần May Hữu Nghị được so với sáu doanh nghiệp may mặc, dệt may có BCTC quý III/2026, vốn hoá từ 609,6 tới 3.994,5 tỷ đồng:
- MSH: Công ty Cổ phần May Sông Hồng.
- TNG: Công ty Cổ phần Đầu tư và Thương mại TNG.
- M10: Tổng Công ty May 10 - CTCP.
- VGG: Tổng Công ty cổ phần May Việt Tiến.
- HTG: Tổng Công ty cổ phần Dệt may Hòa Thọ.
- HDM: Công ty Cổ phần Dệt may Huế.
Tập đoàn Dệt May Việt Nam (VGT) bị loại vì là cổ đông 29,24% của HNI; GMC bị loại vì lỗ bốn quý; TCM, STK, ADS và GIL bị loại vì thiên về sợi, vải denim hoặc túi xách.
Mã | Giá (đồng) | P/E | ROE 4 quý | Nợ vay/vốn chủ | Biên lãi gộp 4 quý | Lợi nhuận quý III so với cùng kỳ | |
|---|---|---|---|---|---|---|---|
HNI | 27.000 | 6,86 | 1,27 | 19,2% | 0,00 | 18,9% | +46,7% |
MSH | 35.500 | 6,35 | 1,82 | 28,8% | 0,62 | 22,1% | −2,2% |
TNG | 17.690 | 4,80 | 1,12 | 23,8% | 2,06 | 13,8% | +29,5% |
M10 | 19.200 | 3,37 | 0,78 | 25,6% | 1,08 | 11,2% | −8,8% |
VGG | 38.200 | 3,57 | 0,67 | 19,7% | 0,00 | 11,1% | +12,9% |
HTG | 35.300 | 4,28 | 1,16 | 29,4% | 1,25 | 12,4% | +37,8% |
HDM | 32.600 | 4,41 | 1,13 | 27,0% | 0,57 | 15,9% | +16,0% |
Trung vị sáu mã | 4,35 | 1,12 | 26,3% | 0,85 | 13,1% | +14,4% |
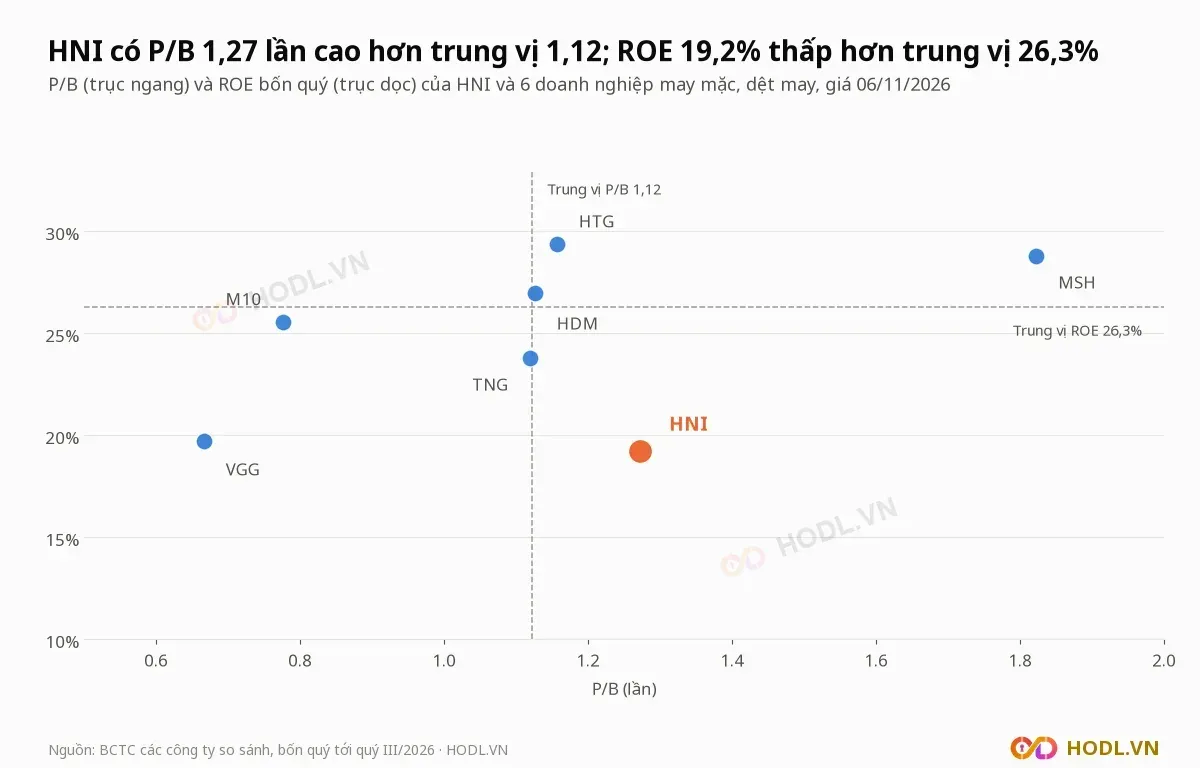
P/E của May Hữu Nghị là 6,86 lần, cao hơn trung vị 4,35 lần là 57,7%; P/B 1,27 lần cao hơn trung vị 1,12 lần 13,3%. ROE 19,2% thấp hơn trung vị 26,3% và là mức thấp nhất nhóm, sau VGG (19,7%).
Biên lãi gộp bốn quý 18,9% cao hơn trung vị 13,1% vì quý IV biên cao, nợ vay bằng 0 so với trung vị 0,85 lần. Lợi nhuận quý III tăng 46,7%, cao nhất nhóm.
Định giá theo P/E và P/B
EPS bốn quý của May Hữu Nghị là 3.937 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (93,6 tỷ đồng) chia 23,78 triệu cổ phiếu lưu hành. BVPS là 21.220 đồng, nên P/E là 6,86 lần và P/B là 1,27 lần.
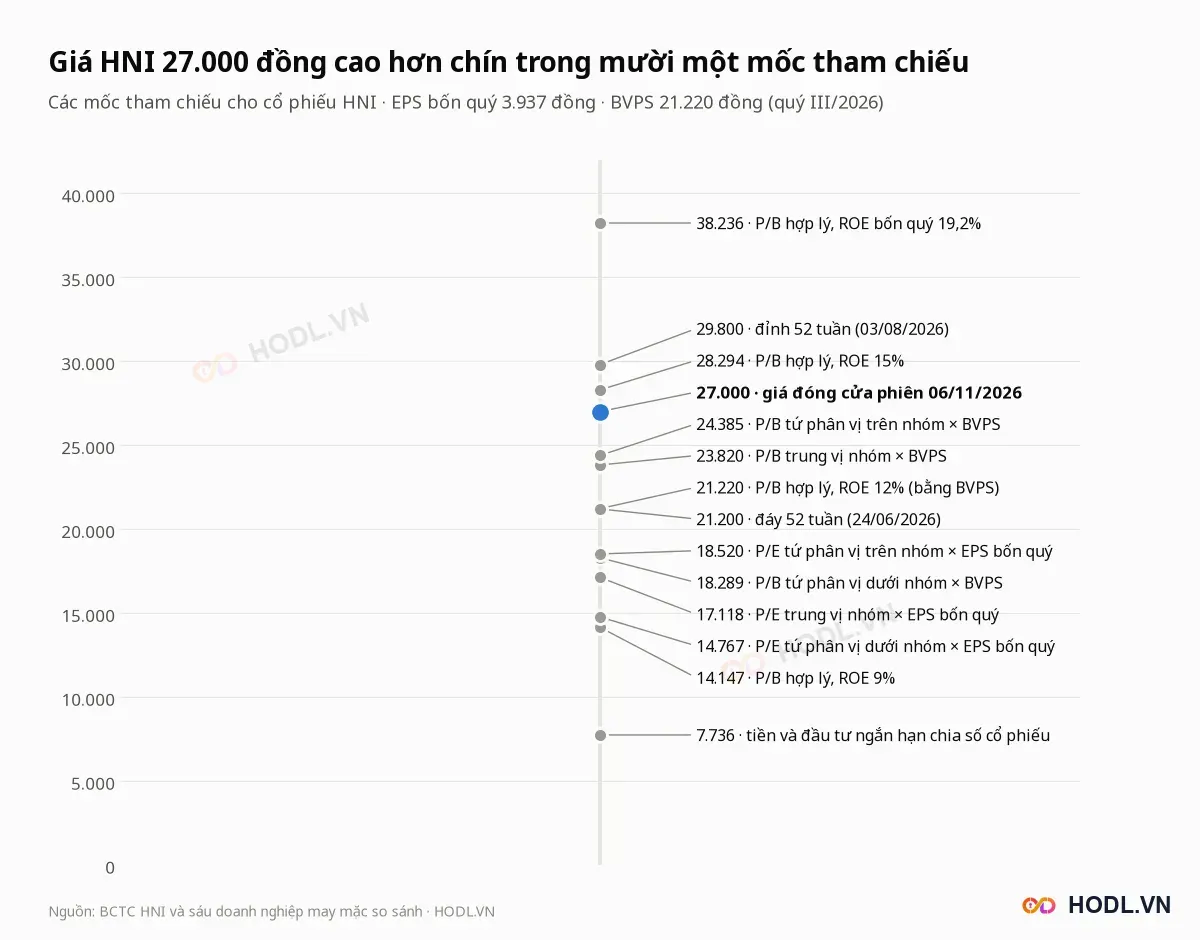
Công thức:
Với chi phí vốn cổ phần r = 12% và tăng trưởng dài hạn g = 3%, giá 27.000 đồng (P/B 1,27 lần) ứng với ROE bền vững 14,5%, bằng 75,2% ROE bốn quý 19,2%. Lợi nhuận bốn quý phụ thuộc quý IV nên P/E đổi mạnh theo giả định về quý IV/2026:
Giả định quý IV/2026 | Lợi nhuận sau thuế quý IV (tỷ đồng) | Lợi nhuận sau thuế năm 2026 (tỷ đồng) | EPS (đồng) | P/E (lần) |
|---|---|---|---|---|
Bằng quý IV/2023 | 29,1 | 65,1 | 2.738 | 9,86 |
Bằng quý IV/2025 | 57,6 | 93,6 | 3.937 | 6,86 |
Bằng quý IV/2024 | 63,9 | 99,9 | 4.202 | 6,43 |
Theo chỉ tiêu lợi nhuận sau thuế 2026 (36 tỷ đồng, EPS 1.514 đồng), P/E là 17,83 lần. Thang giá tham chiếu từ EPS 3.937 đồng và BVPS 21.220 đồng:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/B hợp lý khi ROE bốn quý 19,2% | 1,80 lần | 38.236 |
P/B hợp lý khi ROE 15% | 1,33 lần | 28.294 |
P/B tứ phân vị trên của nhóm | 1,15 lần | 24.385 |
P/B trung vị nhóm | 1,12 lần | 23.820 |
P/B hợp lý khi ROE 12% | 1,00 lần | 21.220 |
P/E tứ phân vị trên của nhóm | 4,70 lần | 18.520 |
P/B tứ phân vị dưới của nhóm | 0,86 lần | 18.289 |
P/E trung vị nhóm | 4,35 lần | 17.118 |
P/E tứ phân vị dưới của nhóm | 3,75 lần | 14.767 |
P/B hợp lý khi ROE 9% | 0,67 lần | 14.147 |
Tiền và đầu tư ngắn hạn 183,9 tỷ đồng, không có vay nợ, bằng 7.736 đồng mỗi cổ phiếu và 28,7% vốn hoá. Giá hiện tại nằm giữa P/B hợp lý ROE 15% (28.294) và P/B tứ phân vị trên của nhóm (24.385).
Phân tích kỹ thuật
Nến tuần của May Hữu Nghị tăng từ đáy đóng cửa chu kỳ 15.080 đồng (27/12/2023) lên đỉnh 29.800 đồng (03/08/2026). Giá 27.000 đồng thấp hơn đỉnh 9,4%; 20 phiên gần nhất giá giảm 6,9% so với VN-Index giảm 0,6%, và 60 phiên gần nhất giảm 9,4% so với VN-Index giảm 2,7%.
Nhiều tuần không có phiên khớp lệnh nên nến tuần phẳng và các chỉ báo dựa vào chuỗi giá ngày bị méo; bài chỉ dùng nến tuần và không dùng RSI ngày.
Hỗ trợ - Kháng cự
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
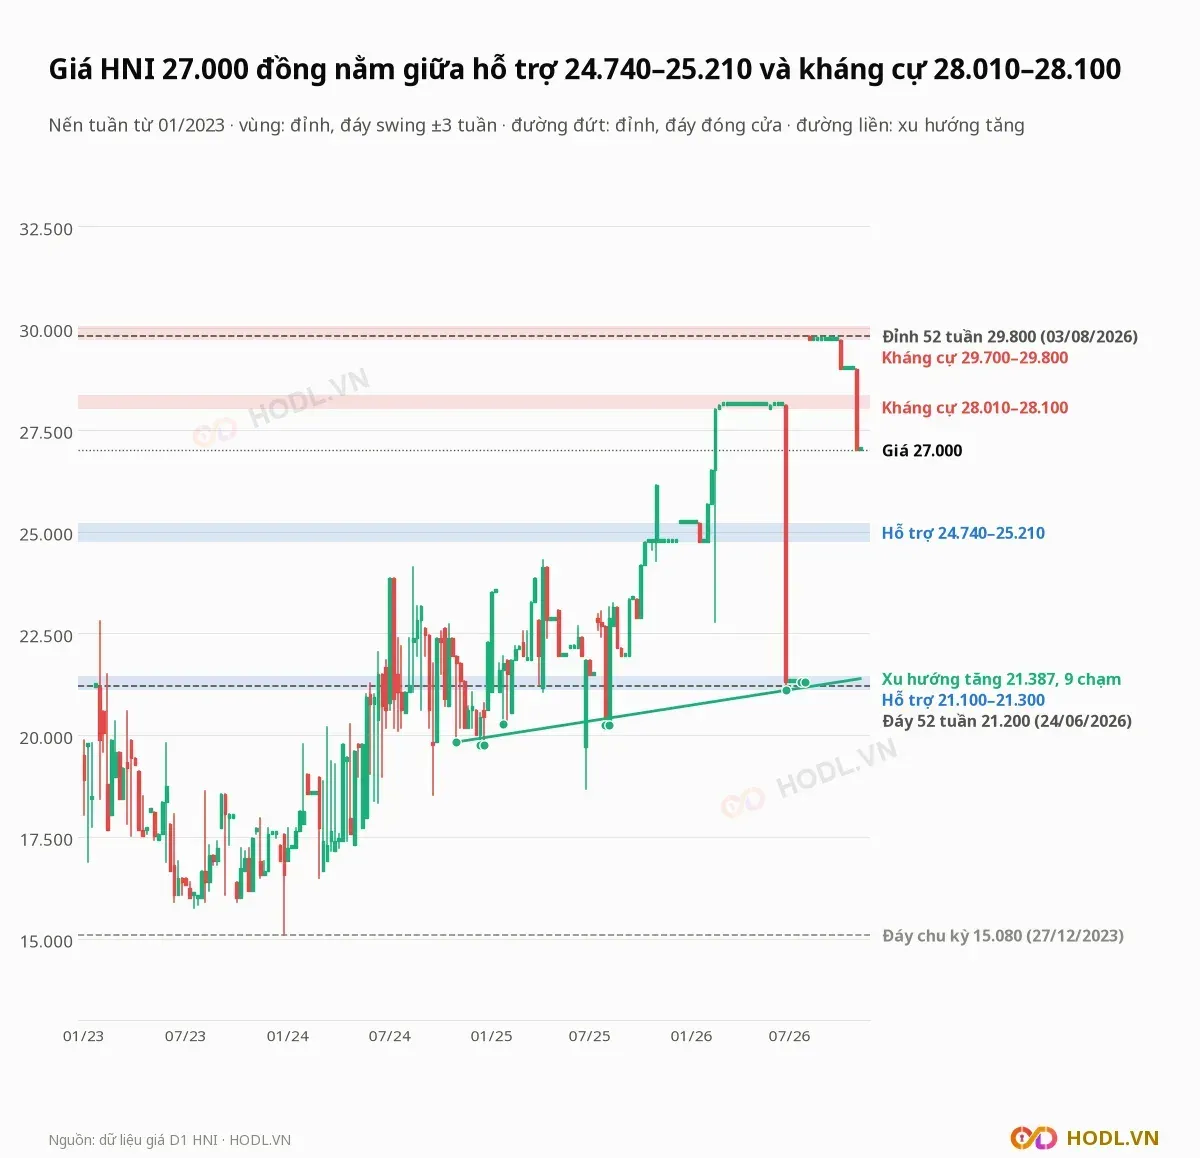
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
29.700 tới 29.800 | Kháng cự | Đỉnh tuần 07/08/2026 (29.800) và các tuần 04/09 tới 02/10/2026 (29.700); cao hơn giá 10,0% đến 10,4% |
28.010 tới 28.100 | Kháng cự | Giá đi ngang quanh 28.100 trong 18 tuần từ 27/02 tới 26/06/2026; cao hơn giá 3,7% đến 4,1% |
24.740 tới 25.210 | Hỗ trợ | Đáy tuần 28/11/2025, 05/12/2025 và 16/01/2026 (24.740), đỉnh tuần 12/2025 (25.210); thấp hơn giá 6,6% đến 8,4% |
21.100 tới 21.300 | Hỗ trợ | Đáy tuần 26/06/2026 (21.100), 24/07/2026 và 31/07/2026 (21.300); thấp hơn giá 21,1% đến 21,9% |
Đường xu hướng tăng nối chín đáy tuần từ 01/11/2024 (19.830) tới 31/07/2026 (21.300), hiện ở 21.387 đồng, thấp hơn giá 20,8%. Giá đóng cửa tuần dưới đường này sẽ phá xu hướng tăng.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 21.200 đồng (24/06/2026) lên đỉnh 29.800 đồng (03/08/2026); giá 27.000 đồng đã hồi 32,6% nhịp tăng.
Mức hồi từ đỉnh | Giá (đồng) |
|---|---|
23,6% | 27.770 |
38,2% | 26.515 |
50% | 25.500 |
61,8% | 24.485 |
78,6% | 23.040 |
Mức 50% (25.500 đồng) và 61,8% (24.485 đồng) kẹp vùng hỗ trợ 24.740 tới 25.210; mức 23,6% (27.770 đồng) nằm sát dưới vùng kháng cự 28.010 tới 28.100.
Xu hướng EMA
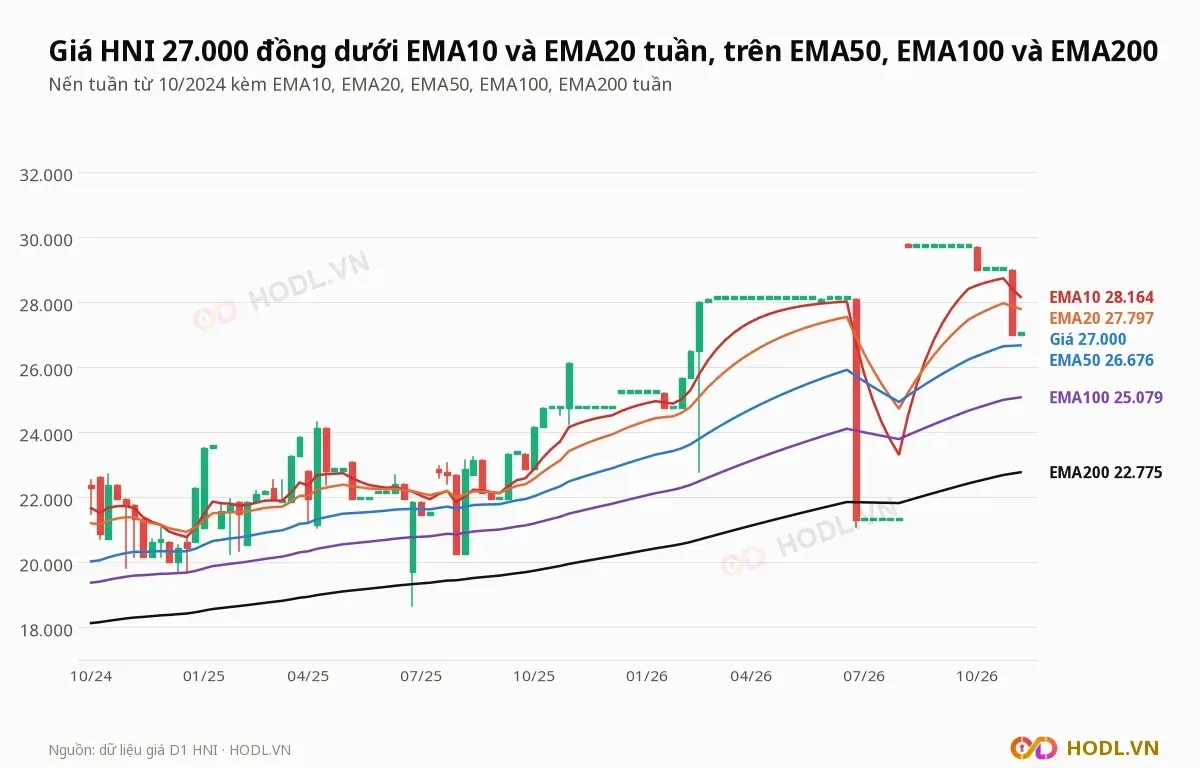
Giá 27.000 đồng thấp hơn EMA10 tuần (28.164) 4,1% và EMA20 (27.797) 2,9%, cao hơn EMA50 (26.676) 1,2%, EMA100 (25.079) 7,7% và EMA200 (22.775) 18,6%. Giá nằm trên ba đường EMA dài hạn và cả ba đường đều dốc lên so với 4 tuần trước; EMA10 dốc xuống.
EMA20 cắt lên EMA50 trong tuần 07/08/2026 và EMA10 cắt lên EMA20 trong tuần 21/08/2026; trước đó EMA20 cắt xuống EMA50 tuần 31/07/2026.
RSI và động lượng
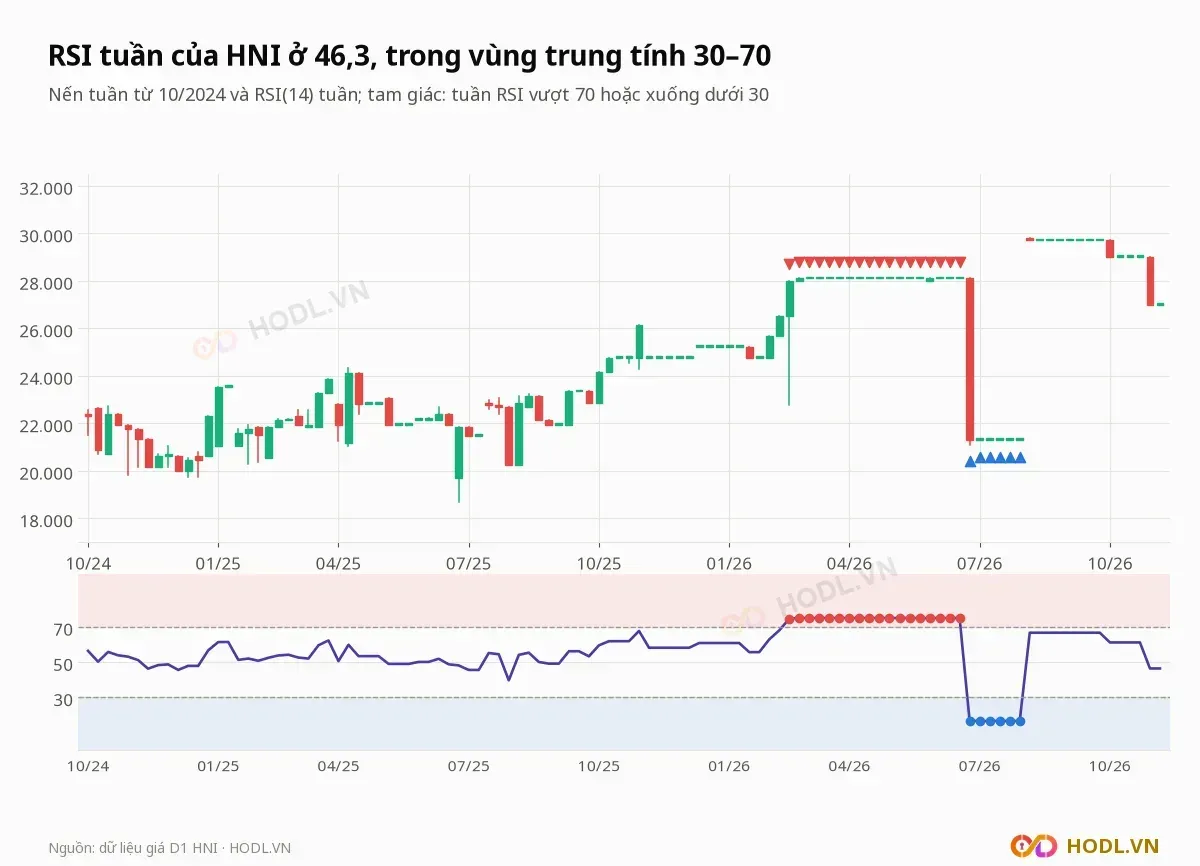
RSI tuần ở 46,3, trong vùng trung tính. RSI tuần trên 70 trong 18 tuần từ 13/02 tới 19/06/2026 (đỉnh 75,0 tuần 05/06) và dưới 30 trong 6 tuần từ 26/06 tới 31/07/2026 (đáy 16,5 tuần 26/06).
Lịch sự kiện cần theo dõi
Các mốc dưới đây gắn với kết quả, khách hàng và cổ tức của Công ty Cổ phần May Hữu Nghị.
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01 tới 02/2027 | BCTC quý IV/2026 và BCTC năm 2026 kiểm toán | Quý IV/2025 lợi nhuận sau thuế 57,6 tỷ đồng, biên lãi gộp 41,2%; BCTC năm 2025 kiểm toán công bố ngày 11/02/2026 |
Hằng quý | Phải thu Columbia | 195,9 tỷ đồng, bằng 94,0% phải thu khách hàng cuối quý III/2026 |
Hằng quý | Lao động và chi phí nhân công | 2.441 người cuối quý III/2026, nhân công chín tháng tăng 11,5% |
Quý II/2027 | Đại hội đồng cổ đông thường niên và chi trả cổ tức | Năm 2025 đăng ký cuối cùng 15/06/2026, thanh toán 25/06/2026; kế hoạch cổ tức 2026 là 10% |
Kết luận
Cổ phiếu HNI của May Hữu Nghị có quý III/2026 tăng trưởng mạnh nhờ nguồn hàng ổn định, nhưng lợi nhuận cả năm phụ thuộc quý IV. Bảng cân đối không có vay nợ và tiền gửi bằng 28,7% vốn hoá, trong khi gần như toàn bộ phải thu nằm ở một khách hàng.
Rủi ro nằm ở sự tập trung khách hàng, biên lãi gộp quý IV và giá cổ phiếu thanh khoản rất thấp, nơi vài trăm cổ phiếu có thể đổi giá 14% đến 40%. Giá 27.000 đồng ứng với ROE bền vững 14,5%, bằng ba phần tư ROE bốn quý.
Dự báo xu hướng
Xu hướng tuần của May Hữu Nghị là đi ngang trong biên 24.740 tới 29.800 đồng: giá nằm trên ba đường EMA dài hạn, dưới EMA10 và EMA20, RSI tuần 46,3. Giá đang nằm giữa vùng hỗ trợ 24.740 tới 25.210 và kháng cự 28.010 tới 28.100.
Phía trên, giá cần đóng cửa tuần vượt vùng 28.010 tới 28.100 rồi 29.700 tới 29.800 đồng để thoát biên. Phía dưới là vùng 24.740 tới 25.210 và 21.100 tới 21.300 đồng, cùng đường xu hướng tăng 21.387 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 06/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
