
Phân tích cổ phiếu MSR Q4/2026: lãi quý III 2.148 tỷ, 93% doanh thu từ vonfram
Nội dung bài10 phần
- Phân tích cổ phiếu MSR: quy mô
- Doanh thu đến từ đâu
- Lợi nhuận quý III đến từ đâu
- Phân tích cổ phiếu MSR: rủi ro
- Giá vonfram quyết định gần hết lợi nhuận
- Vốn lưu động hút tiền và vay ngắn hạn tăng
- Cổ tức vượt dòng tiền
- Cổ đông chiến lược, UPCoM và thanh khoản
- So sánh cùng ngành
- Phân tích cổ phiếu MSR: định giá
- Thang giá tham chiếu
- Phân tích cổ phiếu MSR: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Hỗ trợ - Kháng cự
- Fibonacci
- Mùa vụ
- Lịch sự kiện cần theo dõi
- Kết luận
Phân tích cổ phiếu MSR cho thấy giá đóng cửa phiên 23/10/2026 ở 63.600 đồng, ứng với P/E 15,37 lần, P/B 4,53 lần và ROE 33,3%.
Quý III/2026 Masan High-Tech Materials báo lợi nhuận sau thuế 2.148 tỷ đồng, so với 5 tỷ cùng kỳ. Chín tháng đạt 4.350 tỷ, gấp 1,7 lần mức cao nhất của kế hoạch năm. Cùng lúc, 93% doanh thu chín tháng đến từ vonfram, dòng tiền kinh doanh chỉ 1.270 tỷ và cổ tức công bố bằng 152% lợi nhuận chín tháng.
Bài tách xem lợi nhuận tăng thêm đến từ đâu, rồi nhìn vào giá vonfram, vốn lưu động và cổ tức. Phần sau so sánh với sáu công ty hàng hoá chu kỳ, định giá bằng bảy phép tính và đọc đồ thị giá.
Mọi con số dưới đây tự tính từ báo cáo tài chính và dữ liệu giá, chốt tại phiên 23/10/2026.
Điểm chính
- Lợi nhuận sau thuế chín tháng 2026 đạt 4.350 tỷ đồng, bằng 174% mức cao nhất 2.500 tỷ của kế hoạch năm; doanh thu 25.687 tỷ bằng 127% mức cao nhất 20.300 tỷ.
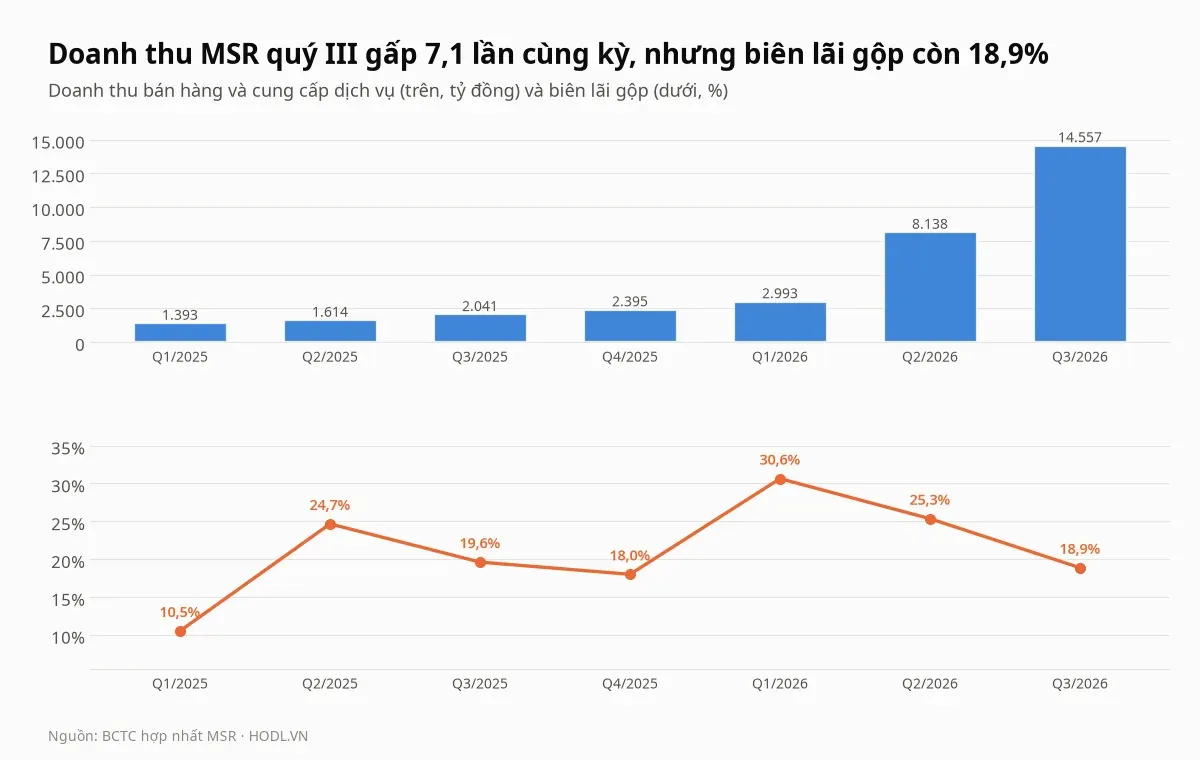
- Mức tăng đến từ doanh thu, không phải biên lãi: doanh thu tăng thêm đóng góp 2.454 tỷ vào lợi nhuận trước thuế, trong khi biên lãi gộp rơi từ 30,6% (quý I) xuống 25,3% rồi 18,9% (quý III).
- Rủi ro lớn nhất là giá vonfram: vonfram chiếm 93% doanh thu chín tháng, giá APT quý III bình quân 3.129 USD/mtu đã giảm khoảng 4% so với quý II, và kế hoạch năm của công ty giả định giá chỉ 1.164 đến 1.246 USD/mtu.
- Lãi chưa thành tiền: tồn kho 9.006 tỷ gấp 3,1 lần cuối 2025, dòng tiền kinh doanh chín tháng 1.270 tỷ bằng 29% lợi nhuận, trong khi cổ tức 6.000 đồng/cp, khoảng 6.600 tỷ, bằng 152% lợi nhuận chín tháng.
- P/E 15,37 lần và P/B 4,53 lần gấp 2,0 và 3,7 lần trung vị sáu mã; bảy phép tính cho dải 9.209 đến 60.221 đồng, đều thấp hơn giá 63.600, và giá tương đương giữ nguyên mặt bằng giá vonfram quý III vô thời hạn.
Phân tích cổ phiếu MSR: quy mô
Masan High-Tech Materials (MSR) khai thác mỏ Núi Pháo ở Thái Nguyên và chế biến vonfram, fluorspar, bismuth, đồng. Cổ phiếu giao dịch trên UPCoM, vốn hoá theo giá 63.600 đồng là 70.276 tỷ đồng trên 1.105 triệu cổ phiếu. Tổng tài sản tại 30/09/2026 là 40.968 tỷ, tăng 54,8% so với cuối 2025.
Doanh thu quý III/2026 đạt 14.557 tỷ đồng, gấp 7,1 lần cùng kỳ và 1,8 lần quý II. Lãi gộp 2.746 tỷ, nhưng biên lãi gộp chỉ còn 18,9%, thấp nhất kể từ quý IV/2025.
Theo thông tin đại hội cổ đông ngày 16/04/2026, kế hoạch năm 2026 có hai kịch bản: doanh thu 16.000 đến 20.300 tỷ đồng, lợi nhuận sau thuế 1.700 đến 2.500 tỷ. Con số hoàn thành là bài tự tính: chín tháng đã đạt 127% mức cao nhất của doanh thu và 174% của lợi nhuận. Công ty cho biết ngày 12/08/2026 rằng nếu giá giữ nguyên, lợi nhuận năm sẽ vượt đáng kể mức cao nhất của kế hoạch.
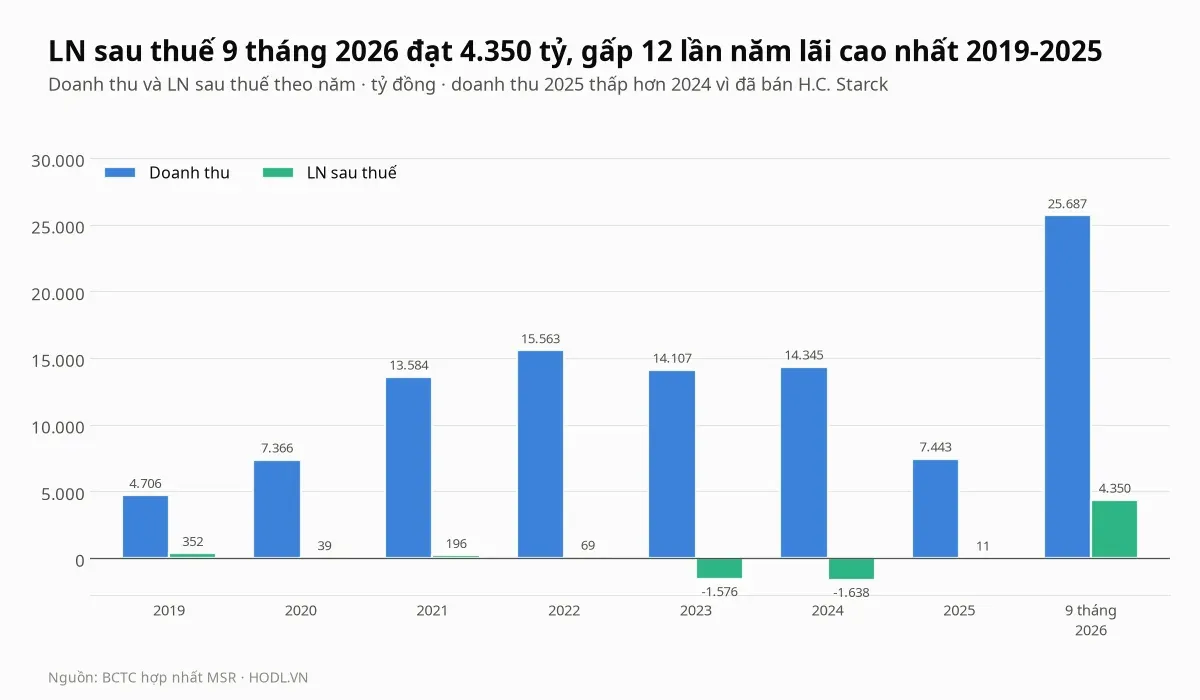
Lịch sử lợi nhuận của MSR rất mỏng so với mức hiện tại. Lợi nhuận sau thuế cao nhất trong giai đoạn 2019-2025 là 352 tỷ đồng (năm 2019), còn năm 2023 và 2024 lỗ 1.576 và 1.638 tỷ. Năm 2025 lãi 11 tỷ.
Doanh thu năm 2025 là 7.443 tỷ, thấp hơn 14.345 tỷ năm 2024 vì công ty đã bán H.C. Starck cuối 2024, nên so sánh hai năm này cần loại phần đó. Chín tháng 2026 lãi 4.350 tỷ, gấp 12 lần năm lãi cao nhất.
Chỉ tiêu (tỷ đồng) | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 | So với Q3/2025 |
|---|---|---|---|---|---|---|
Tổng tài sản | 25.971 | 26.460 | 28.421 | 36.889 | 40.968 | +57,7% |
Nợ phải trả | 14.011 | 14.279 | 15.703 | 22.505 | 25.464 | +81,7% |
Vốn chủ sở hữu | 11.959 | 12.182 | 12.718 | 14.384 | 15.504 | +29,6% |
Vay ngắn hạn và dài hạn | 11.600 | 11.304 | 11.327 | 13.288 | 14.748 | +27,1% |
Tiền và đầu tư ngắn hạn | 348 | 935 | 2.592 | 4.339 | 6.663 | gấp 19,1 lần |
Hàng tồn kho | 2.980 | 2.929 | 3.781 | 8.776 | 9.006 | gấp 3,0 lần |
Phải thu ngắn hạn | 2.665 | 2.693 | 2.192 | 3.758 | 4.321 | +62,1% |
Số cổ phiếu là 1.105 triệu, theo vốn điều lệ 11.050 tỷ đồng chia mệnh giá 10.000 đồng. Vốn điều lệ tăng từ 10.998 lên 11.050 tỷ nhờ phát hành khoảng 5,2 triệu cổ phiếu ESOP giá 15.000 đồng, theo báo chí.
Doanh thu đến từ đâu
Theo số liệu công ty công bố qua báo chí, chín tháng 2026 doanh thu vonfram là 23.965 tỷ đồng, bằng 93% tổng doanh thu và tăng 748% so với cùng kỳ. Phần còn lại, gồm fluorspar, bismuth và đồng, cộng lại khoảng 1.722 tỷ (bài tự tính); chưa tìm được số tách riêng từng mảng phụ. Vonfram là gì, dùng vào đâu và vì sao giá APT tăng vọt được giải thích ở bài Vonfram là gì.
Theo khu vực, châu Á chiếm 15.030 tỷ (59%), châu Âu 6.441 tỷ và Bắc Mỹ 3.631 tỷ. Báo cáo của MSR chỉ có một dòng doanh thu, nên bài không chia doanh thu theo mảng từ BCTC.
Công ty công bố ba động lực của quý III:
- Chỉ số APT High (giá hợp chất vonfram trung gian, USD trên mỗi mtu) bình quân 3.129 USD/mtu, gấp khoảng 6 lần cùng kỳ và giảm khoảng 4% so với 3.245 của quý II.
- Sản lượng bán vonfram tăng 73% so với cùng kỳ; nhà máy chế biến sản xuất 1.786 tấn quy đổi WO₃, tăng 55% so với cùng kỳ và 25% so với quý II.
- Lượng tinh quặng mua ngoài tăng 78% so với cùng kỳ.
Giá quý III thấp hơn quý II nhưng doanh thu tăng 79%, nên mức tăng quý này đến từ khối lượng, trong đó có nhiều tinh quặng mua ngoài. Đó là suy luận của bài từ các số trên; công ty chưa tách tỷ lệ tự khai thác ở quý III.
Ngày 24/09/2026, công ty công bố The Elmet Group (Mỹ, niêm yết NASDAQ) mua 4,99% vốn MSR từ công ty con của Masan Group, kèm hợp đồng cung cấp khoảng 1.250 tấn WO₃ mỗi năm trong hơn tám năm. Công ty ước tính doanh thu gộp khoảng 1,5 tỷ USD theo giá vonfram hiện hành. Khối lượng được cam kết nhưng giá vẫn theo thị trường, nên hợp đồng giúp doanh thu ổn định về lượng chứ không cố định về giá.
Lợi nhuận quý III đến từ đâu
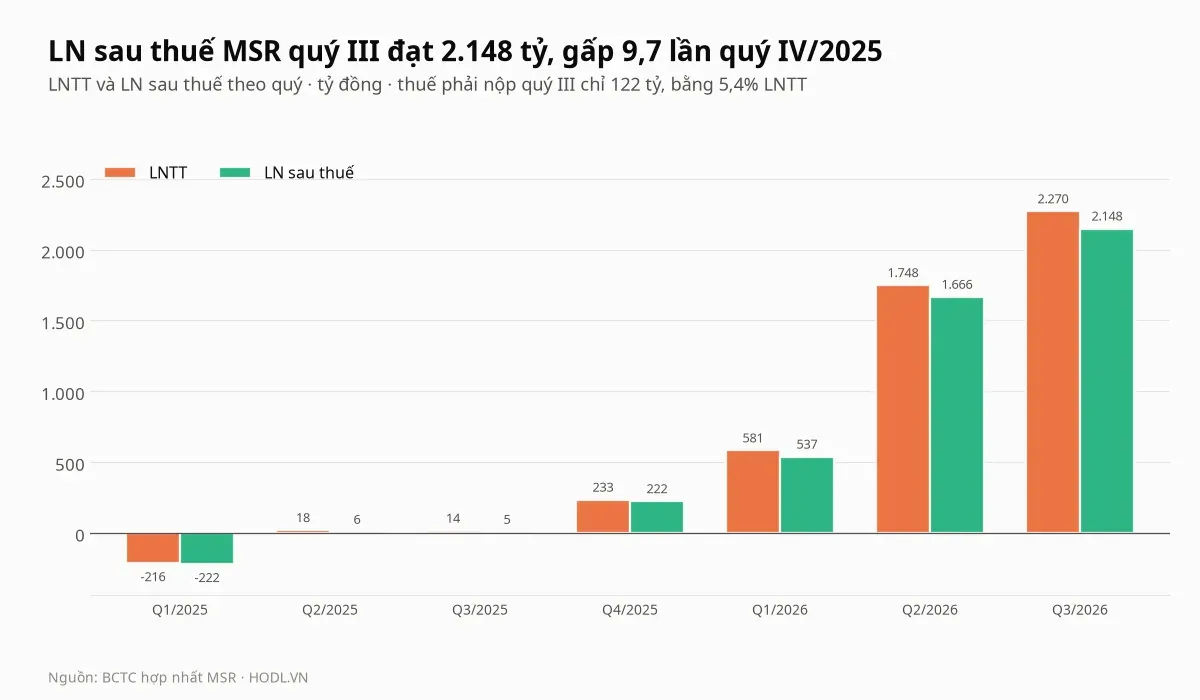
Lợi nhuận trước thuế quý III/2026 là 2.270 tỷ đồng, so với 14 tỷ cùng kỳ. Thuế thu nhập chỉ 122 tỷ, bằng 5,4% lợi nhuận trước thuế, nên lợi nhuận sau thuế là 2.148 tỷ. Thuế suất quý II cũng thấp, 4,7%.
Mức thuế thấp nhiều khả năng liên quan đến khoản lỗ chuyển từ 2023-2024. Bài chưa đối chiếu thuyết minh thuế, nên đây là điểm cần đọc trực tiếp; khi hết lỗ chuyển, thuế phải nộp sẽ cao hơn và kéo lợi nhuận sau thuế xuống cùng lợi nhuận trước thuế.
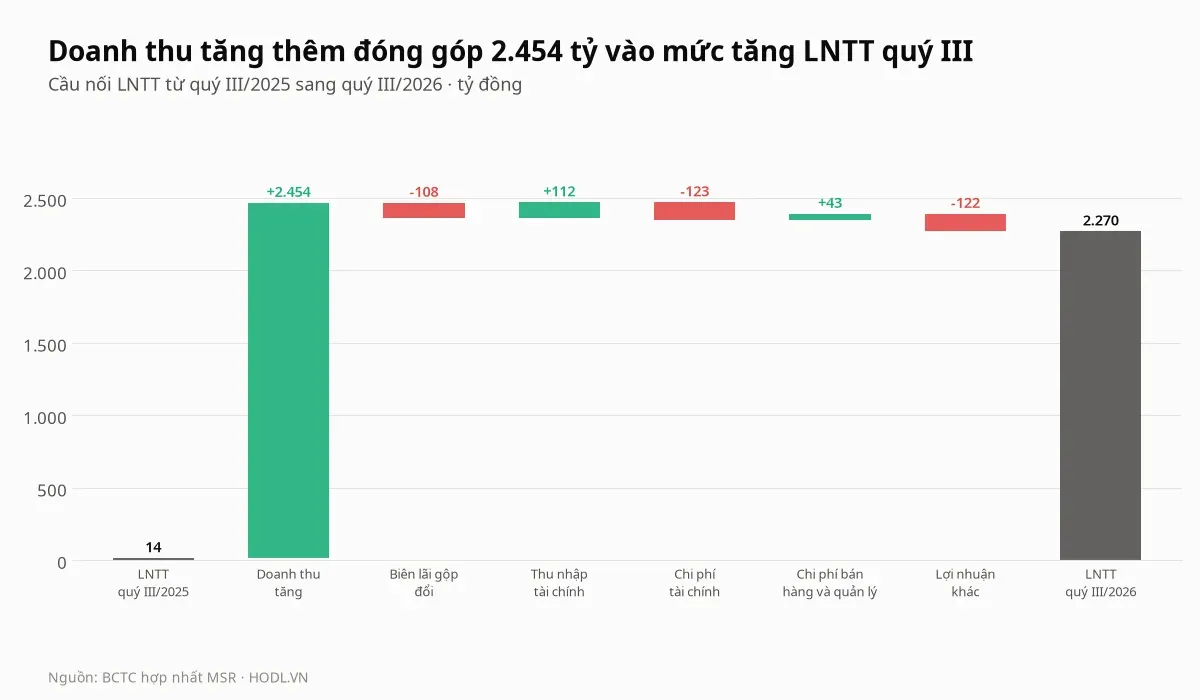
Cầu nối tách phần tăng 2.256 tỷ thành các bước. Doanh thu tăng thêm 12.516 tỷ, nhân với biên lãi gộp cũ 19,6%, đóng góp 2.454 tỷ. Biên lãi gộp thấp hơn một chút (18,9%) trừ đi 108 tỷ.
Thu nhập tài chính thêm 112 tỷ, chi phí tài chính tăng 123 tỷ (lãi vay quý III là 326 tỷ, so với 257 tỷ). Lợi nhuận khác là −120 tỷ so với +1 tỷ, cùng các khoản nhỏ kéo giảm 122 tỷ.
Chi phí bán hàng và quản lý là điểm lạ: chỉ 81 tỷ, giảm 34,5% so với 124 tỷ cùng kỳ, trong khi doanh thu gấp 7,1 lần. Tỷ lệ này rơi từ 6,1% xuống 0,56% doanh thu. Bài chưa tìm được giải thích, có thể liên quan đến cách ghi nhận chi phí, nên cần đối chiếu thuyết minh.
Sắp xếp theo quý, biên lãi gộp 30,6% (quý I), 25,3% (quý II), 18,9% (quý III). Lợi nhuận sau thuế tăng 29% so với quý II trong khi doanh thu tăng 79%, tức mỗi đồng doanh thu thêm ra ít lợi nhuận hơn. Theo trích dẫn lời công ty, quý II biên thấp hơn quý I vì tinh quặng mua ngoài đắt hơn tự khai thác.
Phân tích cổ phiếu MSR: rủi ro
Giá vonfram quyết định gần hết lợi nhuận
Rủi ro lớn nhất của MSR là một mặt hàng. Vonfram chiếm 93% doanh thu chín tháng, và bài ước tính mỗi 500 USD/mtu thay đổi của giá APT tương ứng khoảng 9.300 tỷ đồng doanh thu mỗi năm ở khối lượng quý III.
Ước tính này giả định doanh thu tỷ lệ thuận với giá, hệ số 18,61 tỷ đồng mỗi USD/mtu rút từ quý III (14.557 × 4 ÷ 3.129).
Kế hoạch năm của công ty đặt giả định giá APT thận trọng ở 1.164 đến 1.246 USD/mtu, bằng khoảng 40% giá quý III. Giá quý III đã giảm 4% so với quý II, và theo SMM giá APT nội địa Trung Quốc giảm 67% từ đỉnh 1.515.000 nhân dân tệ/tấn ngày 12/03/2026 xuống 500.000 ngày 12/10/2026.
Giá ngoài Trung Quốc, nơi MSR bán hàng, đang cao hơn giá nội địa, nên khoảng chênh này có thể thu hẹp. Bài chưa tìm được số giá APT ngoài Trung Quốc cho tháng 10/2026, nên chưa đo được khoảng chênh hiện tại.
Chính sách xuất khẩu của Trung Quốc cũng là biến số: cấp phép từ 2/2025, theo Fastmarkets chỉ 15 doanh nghiệp được xuất trong 2026-2027. Siết chặt hỗ trợ giá ngoài Trung Quốc, nới lỏng là rủi ro giảm giá.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 23/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.