
Mô hình kinh doanh của SHS: môi giới, cho vay ký quỹ và khoản đầu tư dài hạn
Nội dung bài7 phần
- Cổ phiếu SHS và một bảng cân đối hơn 27 nghìn tỷ đồng
- Ba nguồn thu của cổ phiếu SHS trong năm 2025
- Cho vay ký quỹ là động lực tăng trưởng mới
- Khoản đầu tư dài hạn vào doanh nghiệp khác
- Môi giới là cửa vào, không phải lợi nhuận chính
- Từ doanh thu tới lợi nhuận của cổ phiếu SHS
- Những gì mô hình cổ phiếu SHS không làm
Cổ phiếu SHS là phần vốn của Công ty cổ phần Chứng khoán Sài Gòn - Hà Nội. Mô hình kinh doanh của công ty xoay quanh ba trụ cột. Một là nghiệp vụ môi giới, nguồn thu truyền thống. Hai là cho vay ký quỹ, phần đang lớn lên nhanh nhất những năm gần đây. Ba là khoản đầu tư dài hạn vào các doanh nghiệp khác, nằm tách biệt với danh mục tự doanh ngắn hạn.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu SHS và một bảng cân đối hơn 27 nghìn tỷ đồng
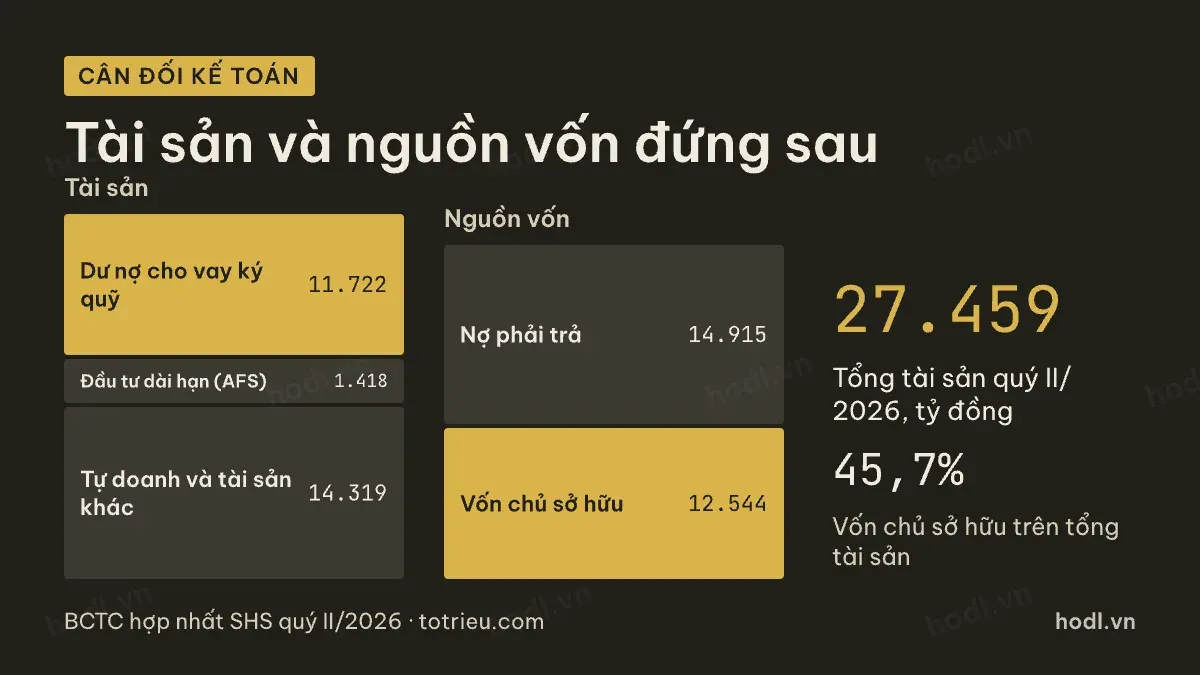
Cuối quý II/2026, tổng tài sản của công ty là 27.459 tỷ đồng. Dư nợ cho vay ký quỹ chiếm 11.722 tỷ đồng, tức 42,7% tổng tài sản. Khoản đầu tư dài hạn, chủ yếu là tài sản tài chính sẵn sàng để bán, là 1.418 tỷ đồng. Phần còn lại, gồm danh mục tự doanh ngắn hạn, tiền và tài sản khác, là 14.319 tỷ đồng.
Bên nguồn vốn, vốn chủ sở hữu là 12.544 tỷ đồng, chiếm 45,7% tổng tài sản. Nợ phải trả là 14.915 tỷ đồng.
Vốn góp là 8.995 tỷ đồng, tương ứng khoảng 899,5 triệu cổ phiếu đang lưu hành. Với giá đóng cửa 13.000 đồng phiên 02/10/2026, vốn hoá vào khoảng 11.692 tỷ đồng.
Tỷ lệ đòn bẩy của công ty vừa phải so với phần còn lại của ngành. Người đọc báo cáo loại doanh nghiệp này lần đầu nên xem cấu trúc báo cáo tài chính trước.
Ba nguồn thu của cổ phiếu SHS trong năm 2025
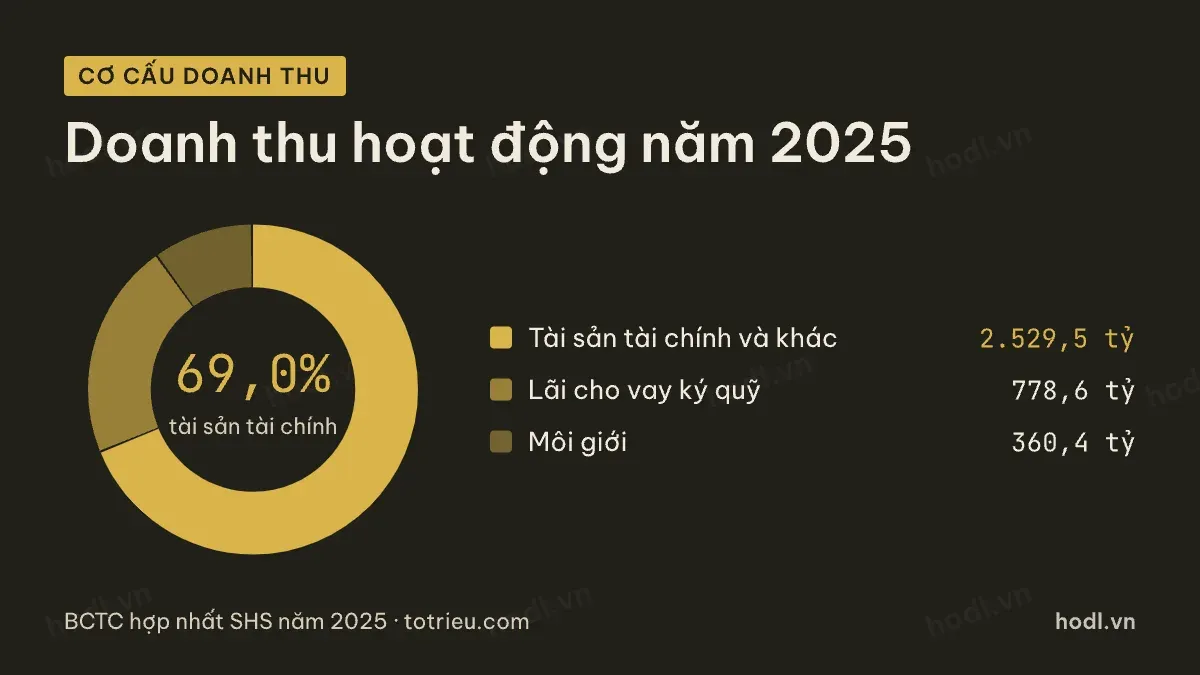
Năm 2025, doanh thu hoạt động là 3.668,5 tỷ đồng. Phần lớn nhất là 2.529,5 tỷ đồng, tương đương 69,0% doanh thu hoạt động. Phần này đến từ tài sản tài chính, chủ yếu là lãi đánh giá lại danh mục tự doanh theo giá thị trường. Lãi từ cho vay ký quỹ đóng góp 778,6 tỷ đồng, tức 21,2%. Nghiệp vụ môi giới thu 360,4 tỷ đồng, tức 9,8%.
So với năm 2024, doanh thu hoạt động tăng từ 1.991,3 tỷ đồng. Năm 2023 con số này là 1.460,1 tỷ đồng. Phần tăng thêm chủ yếu đến từ tài sản tài chính, không đến từ môi giới hay cho vay.
Điều này đáng chú ý vì ba trụ cột đã nói ở trên không phải nguồn thu lớn nhất theo tỷ trọng. Nhưng chúng là phần thu nhập ổn định, ít phụ thuộc vào biến động giá mỗi quý.
Cho vay ký quỹ là động lực tăng trưởng mới
Dư nợ cho vay ký quỹ cuối năm 2023 chỉ 3.835 tỷ đồng. Cuối năm 2024 là 4.187 tỷ đồng, gần như đứng yên. Cuối năm 2025 đã lên 9.098 tỷ đồng, tăng hơn gấp đôi trong một năm. Cuối quý II/2026 là 11.722 tỷ đồng.
Nguồn tiền cho vay thêm chủ yếu từ vay ngắn hạn. Khoản này cuối năm 2024 chỉ 2.141 tỷ đồng. Cuối năm 2025 đã lên 8.220 tỷ đồng. Cuối quý II/2026 là 13.474 tỷ đồng, đã vượt dư nợ cho vay ký quỹ. Cơ chế của khoản vay này được giải thích trong bài tài khoản margin chứng khoán.
Tốc độ tăng này đi kèm chi phí. Vay thêm nhiều và nhanh khiến chi phí lãi vay tăng theo, bất kể lãi suất có đổi hay không.
Khoản đầu tư dài hạn vào doanh nghiệp khác
Đây là phần ít được nhắc tới khi đọc báo cáo công ty chứng khoán nhưng lại là nét riêng của cổ phiếu SHS. Khoản đầu tư dài hạn, phân loại là tài sản tài chính sẵn sàng để bán, cuối quý II/2026 là 1.418 tỷ đồng.
Khoản này khác tài sản tài chính ngắn hạn ở một điểm quan trọng. Công ty không có ý định bán ngay để hiện thực hoá lãi lỗ theo từng quý. Phần lãi hoặc lỗ đánh giá lại vẫn ghi nhận, nhưng với chu kỳ nắm giữ dài hơn.
Quy mô khoản này nhỏ hơn nhiều so với dư nợ cho vay ký quỹ. Nó đóng vai trò như một lớp đệm dài hạn, tách biệt với phần tài sản xoay vòng nhanh theo biến động thị trường.
Môi giới là cửa vào, không phải lợi nhuận chính
Năm 2025, doanh thu môi giới là 360,4 tỷ đồng. Chi phí nghiệp vụ môi giới là 320,0 tỷ đồng. Phần chênh còn lại chỉ 40,4 tỷ đồng, biên lợi nhuận khoảng 11,2%.
Biên này mỏng hơn nhiều so với cho vay ký quỹ. Cạnh tranh phí giao dịch giữa các công ty chứng khoán khiến mảng môi giới khó sinh lời cao. Vai trò chính của môi giới là giữ khách mở tài khoản, để từ đó bán thêm dịch vụ cho vay.
Từ doanh thu tới lợi nhuận của cổ phiếu SHS
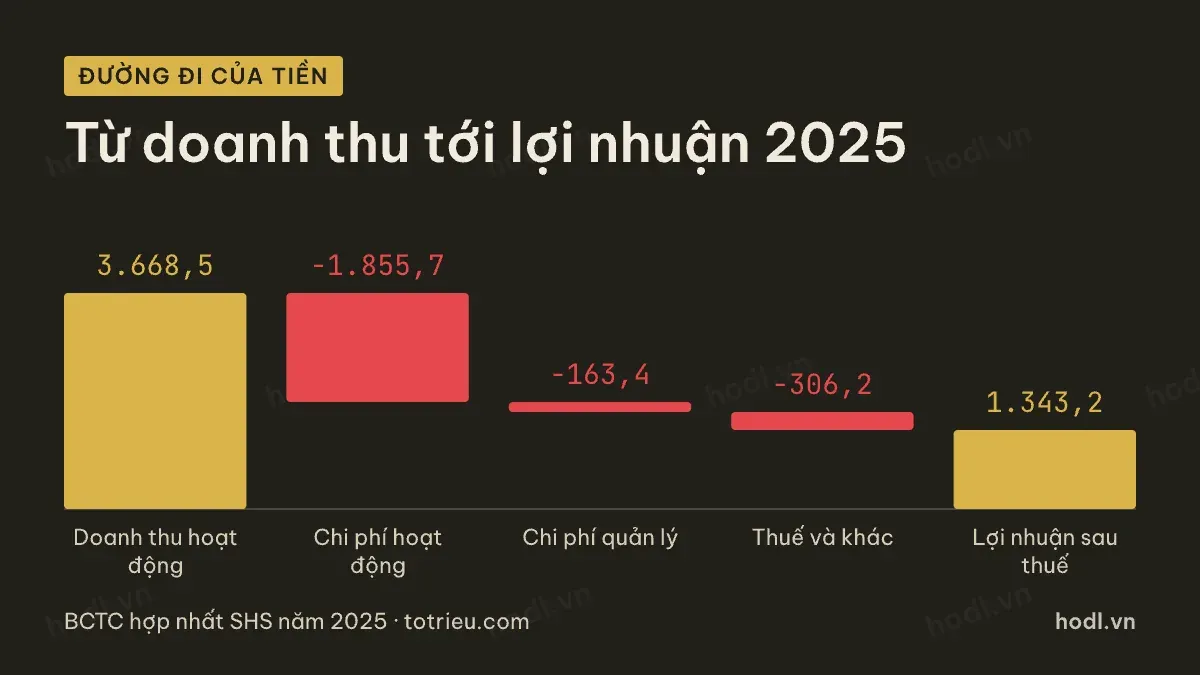
Năm 2025, đường đi đầy đủ như sau. Doanh thu hoạt động 3.668,5 tỷ đồng, trừ chi phí hoạt động 1.855,7 tỷ đồng, trừ chi phí quản lý doanh nghiệp 163,4 tỷ đồng, trừ tiếp 306,2 tỷ đồng cho thuế và các khoản khác, còn lại 1.343,2 tỷ đồng lợi nhuận sau thuế.
Khoản 1.855,7 tỷ đồng chi phí hoạt động gồm ba phần chính. Chi phí môi giới là 320,0 tỷ đồng. Chi phí lãi vay là 280,3 tỷ đồng. Phần lớn còn lại là chi phí cho hoạt động tự doanh, gắn trực tiếp với phần doanh thu tài sản tài chính đã nói ở trên.
Những gì mô hình cổ phiếu SHS không làm
Công ty không đặt cược toàn bộ nguồn lực vào cho vay ký quỹ như một số đối thủ cùng ngành. Khoản đầu tư dài hạn giúp phân tán rủi ro sang một lớp tài sản ít xoay vòng hơn.
Công ty cũng không có nguồn thu môi giới đủ lớn để đứng vững một mình. Khi dư nợ cho vay ngừng tăng hoặc danh mục tự doanh gặp năm xấu, phần thu từ môi giới không đủ bù đắp.
Bức tranh rút gọn: một mô hình có ba nguồn thu bổ sung cho nhau, trong đó cho vay ký quỹ đang là động lực tăng trưởng chính, còn khoản đầu tư dài hạn đóng vai trò lớp đệm. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho mô hình này.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 24/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.