
Những con số quyết định giá cổ phiếu SHS: khoản đầu tư dài hạn và dư nợ ký quỹ
Nội dung bài7 phần
- Giá trên giá trị sổ sách, điểm khởi đầu khi định giá cổ phiếu SHS
- Khả năng sinh lời trên vốn
- Định giá cổ phiếu SHS phải tính đến khoản đầu tư dài hạn
- Dư nợ cho vay ký quỹ và chi phí vốn
- Giá trên lợi nhuận và giới hạn của nó
- Bốn mốc nên theo dõi khi định giá cổ phiếu SHS
- Lợi nhuận từng quý của cổ phiếu SHS lệch nhau rất xa
Định giá cổ phiếu SHS cần nhìn vào hai khoản mục ít được chú ý khi đọc báo cáo công ty chứng khoán: khoản đầu tư dài hạn vào doanh nghiệp khác, và dư nợ cho vay ký quỹ. Hai khoản này quyết định phần lớn giá trị sổ sách và khả năng sinh lời của công ty. Bài trước đã nói về ba trụ cột của mô hình kinh doanh. Bài này đi qua các con số cụ thể, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách, điểm khởi đầu khi định giá cổ phiếu SHS
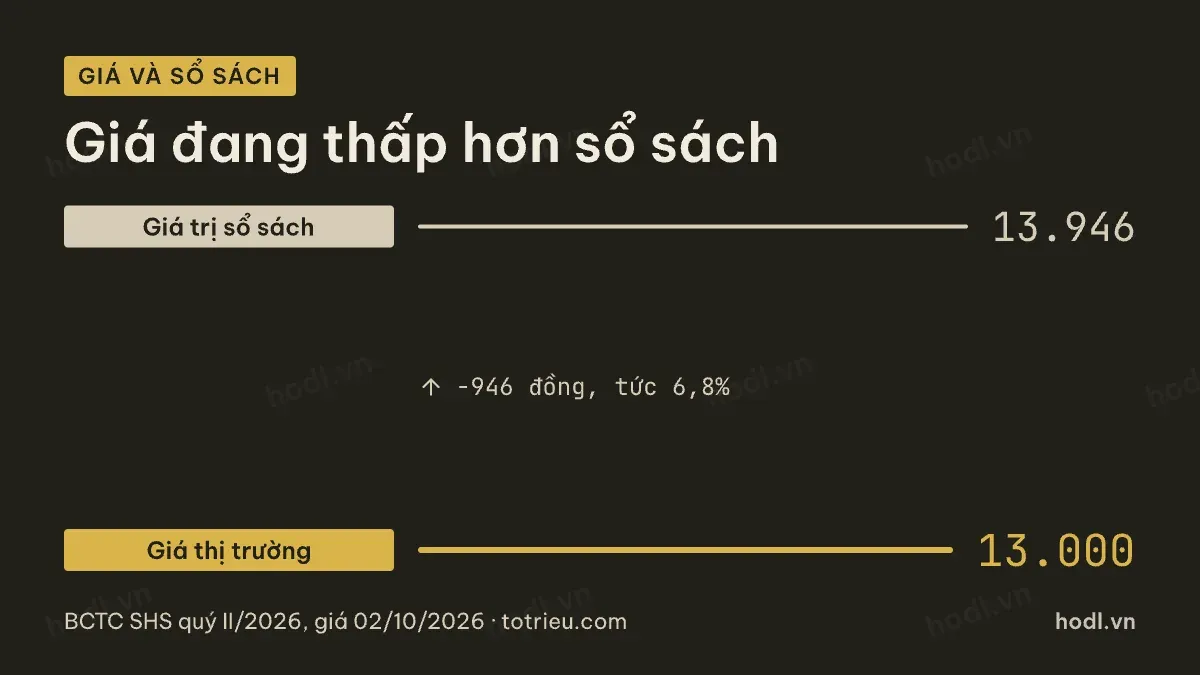
Cuối quý II/2026, vốn chủ sở hữu là 12.544 tỷ đồng. Số cổ phiếu lưu hành khoảng 899,5 triệu đơn vị, tính từ vốn góp 8.995 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 13.946 đồng. Giá đóng cửa phiên 02/10/2026 là 13.000 đồng. Mức này thấp hơn giá trị sổ sách 946 đồng, tức 6,8%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,93 lần.
Giá dưới sổ sách không có nghĩa cổ phiếu rẻ. Nó phản ánh phần vốn mới huy động gần đây chưa kịp sinh lời đủ, điều sẽ rõ hơn ở phần tiếp theo.
Khả năng sinh lời trên vốn
Năm 2025, lợi nhuận sau thuế là 1.343,2 tỷ đồng. Vốn chủ sở hữu bình quân cùng kỳ khoảng 11.907 tỷ đồng. Tỷ suất lợi nhuận trên vốn chủ sở hữu vì vậy là 11,3%.
Đặt cạnh các công ty chứng khoán khác đã nói ở các bài trước, mức 11,3% thấp hơn VIX nhưng tương đương mặt bằng chung của ngành. Năm 2025, vốn góp tăng từ 8.131,6 tỷ đồng lên 8.994,6 tỷ đồng, tăng khoảng 10,6%. Mức tăng vốn này nhỏ hơn nhiều so với HCM hay VIX trong cùng giai đoạn, nên tỷ suất sinh lời của SHS ít bị pha loãng hơn.
Định giá cổ phiếu SHS phải tính đến khoản đầu tư dài hạn
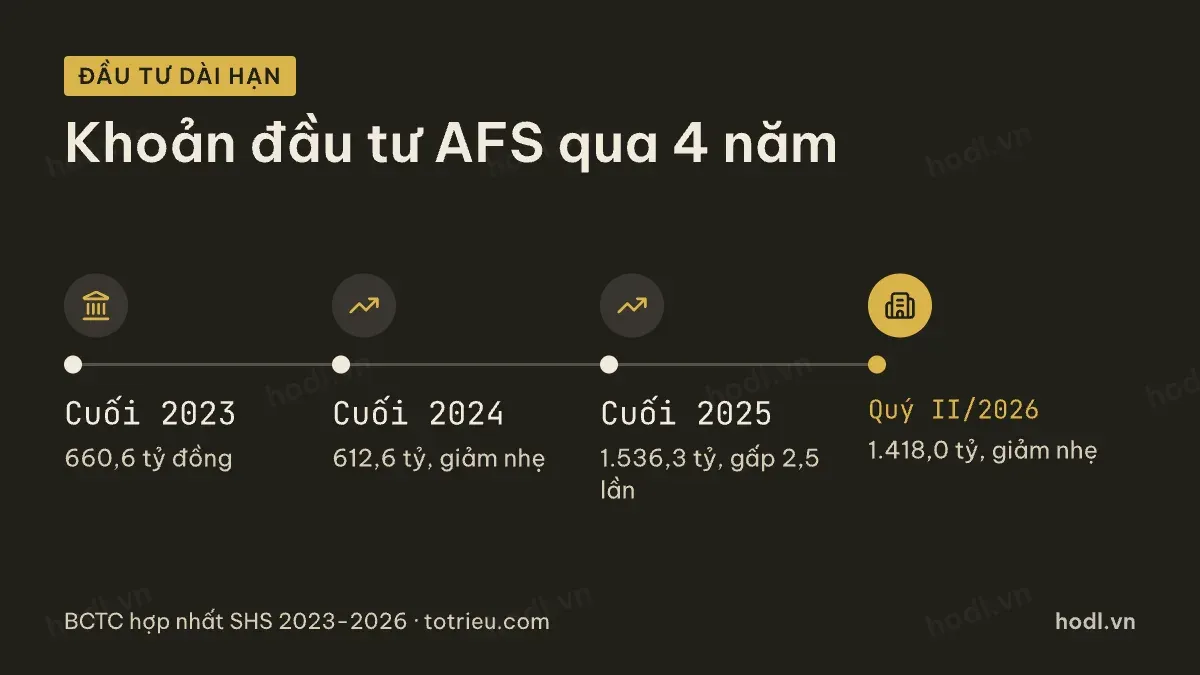
Khoản đầu tư dài hạn, phân loại là tài sản tài chính sẵn sàng để bán, biến động mạnh trong bốn năm qua. Cuối năm 2023 là 660,6 tỷ đồng. Cuối năm 2024 giảm nhẹ về 612,6 tỷ đồng. Cuối năm 2025 tăng vọt lên 1.536,3 tỷ đồng, gấp gần 2,5 lần năm trước. Cuối quý II/2026 còn 1.418,0 tỷ đồng, giảm nhẹ so với cuối năm 2025.
Khoản này không được đánh giá lại qua báo cáo kết quả kinh doanh mỗi quý giống tài sản tài chính ngắn hạn. Biến động của nó ảnh hưởng trực tiếp đến vốn chủ sở hữu, nên cũng ảnh hưởng đến giá trị sổ sách mỗi cổ phiếu đã tính ở trên.
Dư nợ cho vay ký quỹ và chi phí vốn
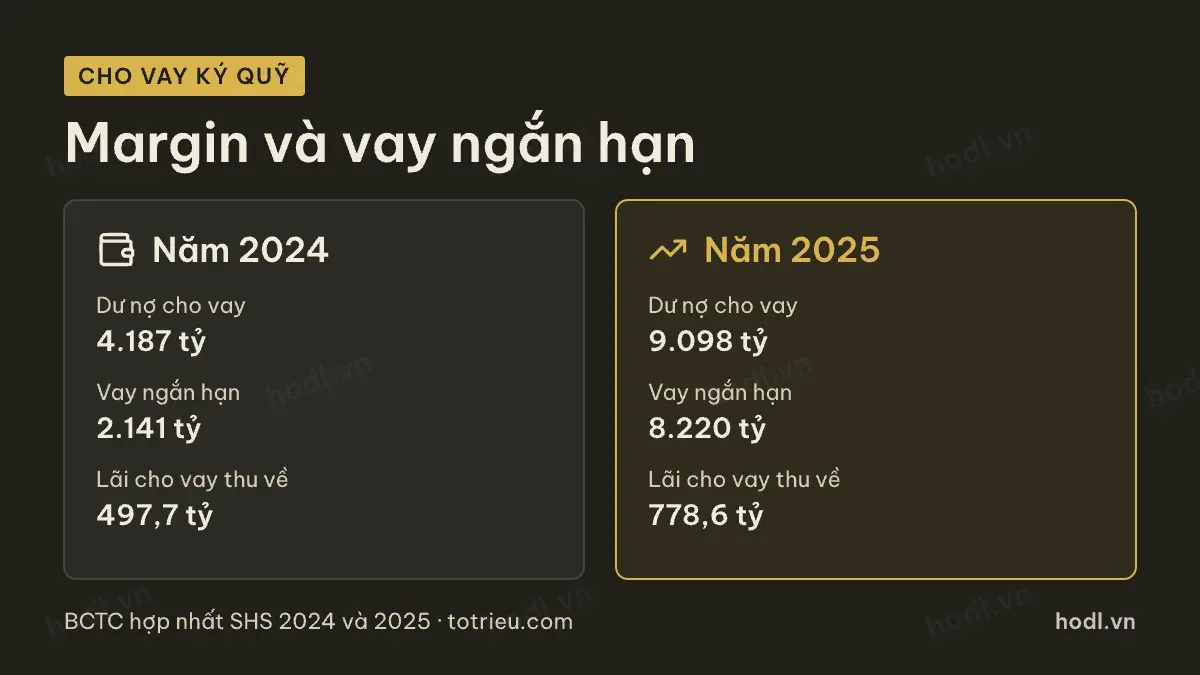
Cuối năm 2024, dư nợ cho vay ký quỹ là 4.187 tỷ đồng, còn vay ngắn hạn chỉ 2.141 tỷ đồng. Lãi thu từ cho vay cả năm là 497,7 tỷ đồng.
Cuối năm 2025, dư nợ cho vay ký quỹ đã lên 9.098 tỷ đồng, còn vay ngắn hạn tăng vọt lên 8.220 tỷ đồng. Lãi thu từ cho vay cả năm là 778,6 tỷ đồng. Cơ chế của khoản vay này được giải thích trong bài tài khoản margin chứng khoán.
Tính theo số dư bình quân, lợi suất thu được trên dư nợ cho vay năm 2025 khoảng 11,7%. Chi phí lãi vay bình quân trên khoản vay ngắn hạn khoảng 5,4%. Chênh lệch giữa hai con số, khoảng 6,3 điểm %, là nguồn lợi nhuận chính của mảng cho vay.
Giá trên lợi nhuận và giới hạn của nó
Lợi nhuận sau thuế bốn quý gần nhất, từ quý III/2025 đến quý II/2026, là 1.005,3 tỷ đồng. Chia cho 899,5 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 1.118 đồng. Với giá 13.000 đồng, tỷ lệ giá trên lợi nhuận khoảng 11,6 lần.
Mẫu số này gồm cả phần lãi từ tài sản tài chính biến động theo thị trường. Khi thị trường đi xuống, mẫu số co lại và bội số tăng dù giá không đổi. Giá trên giá trị sổ sách vì vậy là chỉ số bền hơn để theo dõi với mô hình này. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Bốn mốc nên theo dõi khi định giá cổ phiếu SHS
Thứ nhất, dư nợ cho vay ký quỹ. Mốc hiện tại 11.722 tỷ đồng, đã vượt vay ngắn hạn làm nguồn vốn, cho thấy công ty còn có thể huy động thêm để cho vay tiếp.
Thứ hai, khoản đầu tư dài hạn. Mốc hiện tại 1.418 tỷ đồng, ảnh hưởng trực tiếp tới vốn chủ sở hữu khi đánh giá lại.
Thứ ba, chênh lệch lãi giữa cho vay và chi phí vốn. Mốc năm 2025 khoảng 6,3 điểm %, cần so sánh mỗi quý.
Thứ tư, phần doanh thu từ tài sản tài chính so với tổng doanh thu hoạt động. Phần này hiện chiếm 69,0% và quyết định biến động lợi nhuận nhiều hơn hai trụ cột còn lại. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu.
Lợi nhuận từng quý của cổ phiếu SHS lệch nhau rất xa
Con số bốn quý gộp lại che mất một điểm quan trọng. Lợi nhuận từng quý của SHS lệch nhau rất xa.
Quý III/2025 đạt 477,8 tỷ đồng. Quý IV/2025 còn 219,9 tỷ đồng. Quý I/2026 đạt 231,8 tỷ đồng. Quý II/2026 chỉ còn 75,8 tỷ đồng.
Quý cao nhất gấp hơn sáu lần quý thấp nhất. Nguyên nhân nằm ở phần tự doanh và đánh giá lại tài sản tài chính. Doanh thu môi giới và lãi cho vay ký quỹ thay đổi chậm hơn nhiều giữa các quý.
Hệ quả cho người định giá rất rõ. Lấy lợi nhuận một quý cao rồi nhân bốn sẽ ra con số quá lạc quan. Lấy quý thấp nhân bốn thì ngược lại. Với công ty chứng khoán có tỷ trọng tự doanh lớn, giá trên giá trị sổ sách là thước đo ổn định hơn giá trên lợi nhuận.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 24/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.