
Phân tích cổ phiếu MSN Quý 4/2026: Gần nửa lãi quý III đến từ vonfram
Nội dung bài15 phần
- Định giá cổ phiếu MSN: quy mô
- Lợi nhuận quý III đến từ đâu
- Vonfram và các công ty con
- Techcombank và lãi liên kết
- Vay ngắn hạn và hệ số trả lãi
- Tồn kho, phải thu và dòng tiền
- Tiền dùng vào đâu và mua thêm MCH
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E, P/B, DCF
- Thang giá tham chiếu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
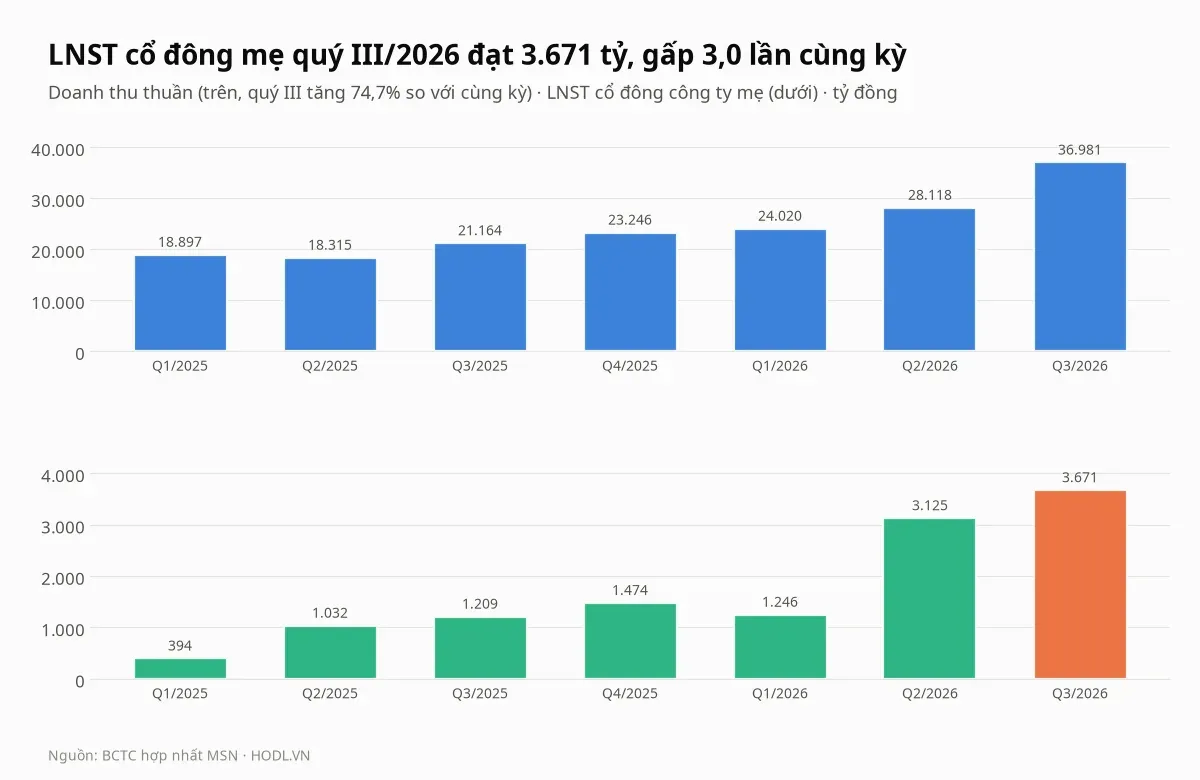
Định giá cổ phiếu MSN Quý 4/2026 bắt đầu từ việc lợi nhuận quý III đến từ đâu. Lợi nhuận sau thuế cổ đông công ty mẹ đạt 3.671 tỷ đồng, gấp 3,0 lần cùng kỳ, nhưng Masan High-Tech Materials (MSR, mảng vonfram) một mình báo lãi sau thuế 2.148 tỷ đồng, bằng 47% lợi nhuận hợp nhất 4.552 tỷ trước lợi ích thiểu số, so với 5 tỷ ở quý III/2025.
Nếu MSR chỉ lãi như quý I/2026 (537 tỷ), lợi nhuận hợp nhất quý III còn 2.941 tỷ, thấp hơn 35%. Cùng lúc, vay ngắn hạn tăng 27,6% lên 35.920 tỷ đồng và chiếm 51,6% tổng vay, so với 40,7% cuối quý II.
Giá đóng cửa phiên 30/10/2026 là 70.000 đồng, thấp hơn đỉnh đóng cửa 52 tuần 16,8% và cao hơn đáy 9,5%, trong khi lợi nhuận quý III tăng gấp ba. Bài tách đóng góp của từng công ty, đọc nợ vay và dòng tiền, rồi đến so sánh cùng ngành, định giá và đồ thị tuần.
Điểm chính
- Lợi nhuận sau thuế cổ đông mẹ quý III/2026 là 3.671 tỷ đồng, tăng 17,5% so với quý II và gấp 3,0 lần cùng kỳ; chín tháng đạt 8.042 tỷ, gấp 3,1 lần cùng kỳ, và lợi nhuận trước lợi ích thiểu số 10.325 tỷ đã vượt mức 10.000 tỷ mà công ty nêu là kế hoạch cơ sở điều chỉnh cả năm.
- MSR lãi sau thuế 2.148 tỷ quý III, bằng 47% lãi hợp nhất và 80% phần lãi tăng thêm so với cùng kỳ; giá APT bình quân quý III đã giảm khoảng 4% so với quý II.
- Vay ngắn hạn 35.920 tỷ đồng gấp 1,7 lần tiền và đầu tư ngắn hạn 21.268 tỷ; nợ vay ròng 48.388 tỷ bằng 2,06 lần EBITDA bốn quý, và 2,71 lần nếu bỏ lãi liên kết khỏi EBITDA.
- Dòng tiền kinh doanh chín tháng 2026 là 2.428 tỷ đồng, bằng 24% lợi nhuận hợp nhất 10.325 tỷ; tồn kho và phải thu hút 11.700 tỷ, và quý III có 4.553 tỷ chuyển vào đầu tư ngắn hạn.
- Giá 70.000 đồng ứng với P/E 10,7 lần, P/B 2,34 lần và ROE 24,6%; mười một trong mười ba phép định giá thấp hơn giá, còn ba phần niêm yết MCH, MSR, TCB theo thị giá đáng 228.147 tỷ, gấp 2,2 lần vốn hoá 102.226 tỷ.
Định giá cổ phiếu MSN: quy mô
Tập đoàn Masan (MSN) niêm yết trên HOSE với 1.460,37 triệu cổ phiếu lưu hành theo hồ sơ niêm yết, vốn hoá theo giá 70.000 đồng là 102.226 tỷ đồng. Vốn điều lệ 15.350 tỷ ứng 1.535,0 triệu cổ phiếu, chênh 74,6 triệu (4,9%) so với số lưu hành, nhiều khả năng là cổ phiếu quỹ.
Quý III doanh thu thuần 36.981 tỷ đồng, tăng 74,7% so với cùng kỳ và 31,5% so với quý II. Chín tháng doanh thu 89.118 tỷ, tăng 52,7%, còn lợi nhuận trước lợi ích thiểu số 10.325 tỷ bằng 103% mức 10.000 tỷ mà báo chí tài chính dẫn là kế hoạch cơ sở điều chỉnh cả năm của công ty.
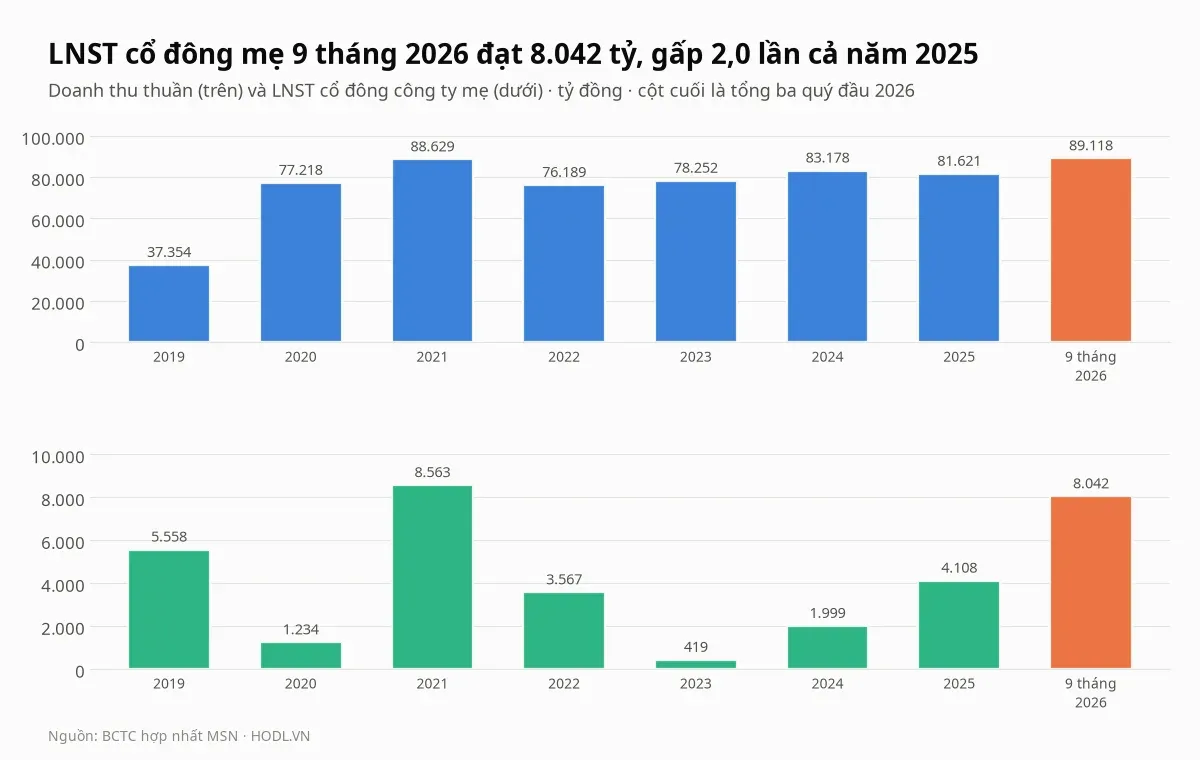
Lợi nhuận mẹ đi qua nhiều chu kỳ. Từ 8.563 tỷ đồng năm 2021 xuống 419 tỷ năm 2023, rồi lên 4.108 tỷ năm 2025, và chín tháng 2026 đã đạt 8.042 tỷ, bằng 94% đỉnh 2021. EPS bốn quý là 6.516 đồng và ROE bốn quý là 24,6%, tính trên vốn chủ cổ đông mẹ 43.727 tỷ cuối quý III.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
