
Phân tích cổ phiếu CAG Quý 4/2026: Lãi tiền gửi lớn hơn lợi nhuận, 39% doanh thu từ một cổ đông
Nội dung bài12 phần
- Quy mô và mô hình kinh doanh
- Kết quả kinh doanh quý III 2026
- Rủi ro lớn nhất: lãi tiền gửi
- Phước Tạo và khoản 10 tỷ
- Cổ đông, cổ tức và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B hợp lý và tiền mặt
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu CAG Quý 4/2026 phải bắt đầu từ chỗ lợi nhuận đến từ đâu: Công ty Cổ phần Cảng An Giang (HNX: CAG), doanh nghiệp bốc xếp hàng hoá, kho bãi và dịch vụ hỗ trợ vận chuyển đường thủy tại cảng Mỹ Thới và Bình Long, lãi trước thuế chín tháng 2026 2,0 tỷ đồng, trong khi lãi tiền gửi riêng chín tháng là 2,7 tỷ đồng. Lãi gộp trừ chi phí bán hàng và quản lý là âm 0,2 tỷ.
Giá đóng cửa phiên 11/11/2026 là 6.900 đồng, vốn hoá 95,2 tỷ đồng, P/B 0,65 lần và P/E 38,8 lần. Bài đi từ kết quả kinh doanh sang lãi tiền gửi, cổ đông, khối ngoại, so sánh cùng ngành, định giá và kỹ thuật.
Cảnh báo: giá tăng mạnh khi chưa có kết quả mới để giải thích. Giá CAG tăng 21,1% trong 6 phiên, từ 5.700 đồng (03/11) lên 6.900 đồng (11/11), khối lượng bình quân 19.714 cổ phiếu mỗi phiên trong tháng 11, gấp 5,7 lần tháng 10. Báo cáo quý III đã công bố từ 19/10; bài không đưa ra nguyên nhân cho đợt tăng.
Điểm chính
- Chín tháng 2026 doanh thu 38,8 tỷ đồng, tăng 12,6%; lợi nhuận sau thuế 1,5 tỷ, so với lỗ 0,18 tỷ cùng kỳ. Quý III lãi 0,65 tỷ, so với lỗ 0,17 tỷ.
- Lãi tiền gửi chín tháng 2,7 tỷ lớn hơn lợi nhuận trước thuế 2,0 tỷ. Tiền và tiền gửi có kỳ hạn 77,7 tỷ chiếm 52% tổng tài sản và bằng 82% vốn hoá.
- Doanh thu từ cổ đông Phước Tạo 15,3 tỷ, bằng 39,4% doanh thu chín tháng (15,6% cùng kỳ); doanh thu từ các khách hàng khác giảm 19,2%.
- Khoản 10 tỷ đồng tạm nộp tiền sử dụng đất vẫn nằm trong phải thu chờ hoàn trả; dự án mở rộng Cảng Mỹ Thới đã bị thông báo chấm dứt từ 22/11/2025.
- P/B 0,65 lần thấp nhất trong nhóm cảng so sánh, nhưng ROE bốn quý chỉ 1,7% và giá hiện tại ngầm định ROE bền vững 8,9%, cao hơn mọi năm từ 2020.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Cảng An Giang (CAG) cổ phần hoá từ doanh nghiệp nhà nước Cảng Mỹ Thới An Giang theo Quyết định 1644/QĐ-UBND ngày 07/09/2010, chuyển thành công ty cổ phần ngày 29/03/2011 và giao dịch trên HNX từ 04/12/2017. Vốn điều lệ 138 tỷ đồng ứng với 13,8 triệu cổ phiếu, giữ nguyên nhiều năm; vốn hoá theo giá 6.900 đồng là 95,2 tỷ đồng.
Ngành nghề kinh doanh chính theo thuyết minh BCTC:
- Dịch vụ bốc xếp hàng hoá.
- Hoạt động kho bãi.
- Dịch vụ hỗ trợ vận chuyển đường thủy.
- Vận tải hàng hoá bằng đường bộ.
Công ty vận hành Xí nghiệp Cảng Mỹ Thới và Xí nghiệp Cảng Bình Long, không có công ty con hay công ty liên kết, nên BCTC là báo cáo riêng của công ty. Chín tháng 2026 doanh thu dịch vụ 38,6 tỷ đồng chiếm 99,5%, bán hàng hoá chỉ 0,2 tỷ. Số lao động giảm từ 121 người đầu năm xuống 96 người cuối quý III.
Kết quả kinh doanh quý III 2026
Quý III/2026 Công ty Cổ phần Cảng An Giang ghi doanh thu thuần 11,2 tỷ đồng, giảm 7,8% so với 12,2 tỷ, nhưng giá vốn giảm nhanh hơn (11,1%) nên lãi gộp 1,77 tỷ tăng 15,6% và biên gộp lên 15,7% từ 12,6%. Lợi nhuận trước thuế 0,85 tỷ, so với lỗ 0,20 tỷ; lợi nhuận sau thuế 0,65 tỷ, so với lỗ 0,17 tỷ.
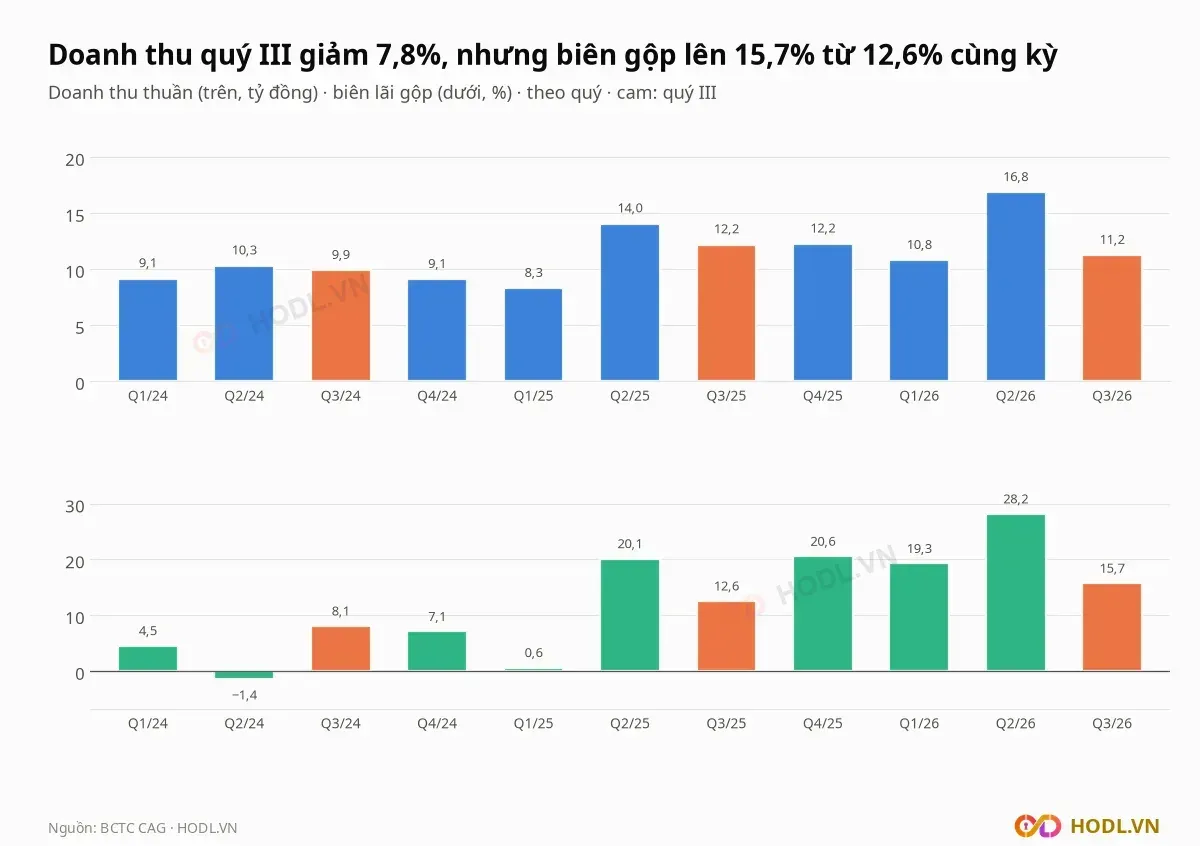
Cầu nối lợi nhuận trước thuế quý III tăng 1,04 tỷ so với cùng kỳ:
- Lãi gộp +0,24 tỷ: hiệu ứng biên +0,36 tỷ, hiệu ứng doanh thu −0,12 tỷ.
- Thu nhập tài chính +0,49 tỷ, từ 0,71 tỷ lên 1,20 tỷ.
- Chi phí quản lý +0,22 tỷ (giảm từ 2,20 tỷ xuống 1,98 tỷ) và chi phí bán hàng +0,07 tỷ.
- Lợi nhuận khác +0,02 tỷ.
Chín tháng 2026, so với cùng kỳ 2025:
- Doanh thu 38,8 tỷ, tăng 12,6%.
- Lãi gộp 8,6 tỷ, gần gấp đôi 4,4 tỷ; biên gộp 22,1% so với 12,8%.
- Lợi nhuận trước thuế 2,04 tỷ, so với lỗ 0,18 tỷ.
- Lợi nhuận sau thuế 1,50 tỷ, lãi cơ bản 108,6 đồng mỗi cổ phiếu, so với lỗ 12,9 đồng.
Quý II/2026 gánh phần lớn mức cải thiện: doanh thu 16,8 tỷ cao nhất trong 11 quý, biên gộp 28,2% và lãi gộp 4,74 tỷ, bằng 55% lãi gộp chín tháng. Chi phí quản lý quý II lên 4,11 tỷ, gấp đôi mức 2,0 đến 2,2 tỷ của các quý khác; chín tháng có 1,81 tỷ trích dự phòng nợ phải thu khó đòi.
Doanh thu và lợi nhuận qua các năm:
Năm | Doanh thu (tỷ đồng) | Biên gộp | Lợi nhuận sau thuế (tỷ đồng) |
|---|---|---|---|
2021 | 53,4 | 25,5% | 5,31 |
2022 | 75,0 | 23,2% | 6,28 |
2023 | 59,1 | 14,7% | 3,09 |
2024 | 38,4 | 4,5% | −0,66 |
2025 | 46,7 | 14,8% | 0,77 |
9 tháng 2026 | 38,8 | 22,1% | 1,50 |
Lợi nhuận đỉnh 6,28 tỷ năm 2022 bằng 455 đồng mỗi cổ phiếu; năm 2025 chỉ còn 56 đồng. Biên gộp phục hồi chín tháng 2026 vẫn thấp hơn mức 23% đến 26% của giai đoạn 2020 đến 2022.
Rủi ro lớn nhất: lãi tiền gửi
Rủi ro lớn nhất của Công ty Cổ phần Cảng An Giang là lợi nhuận phụ thuộc vào lãi tiền gửi chứ không phải hoạt động cảng: bốn quý gần nhất thu nhập tài chính 3,5 tỷ đồng lớn hơn lợi nhuận trước thuế 3,1 tỷ. Chín tháng 2026, lãi tiền gửi có kỳ hạn 2,72 tỷ chiếm 99,3% thu nhập tài chính 2,74 tỷ.
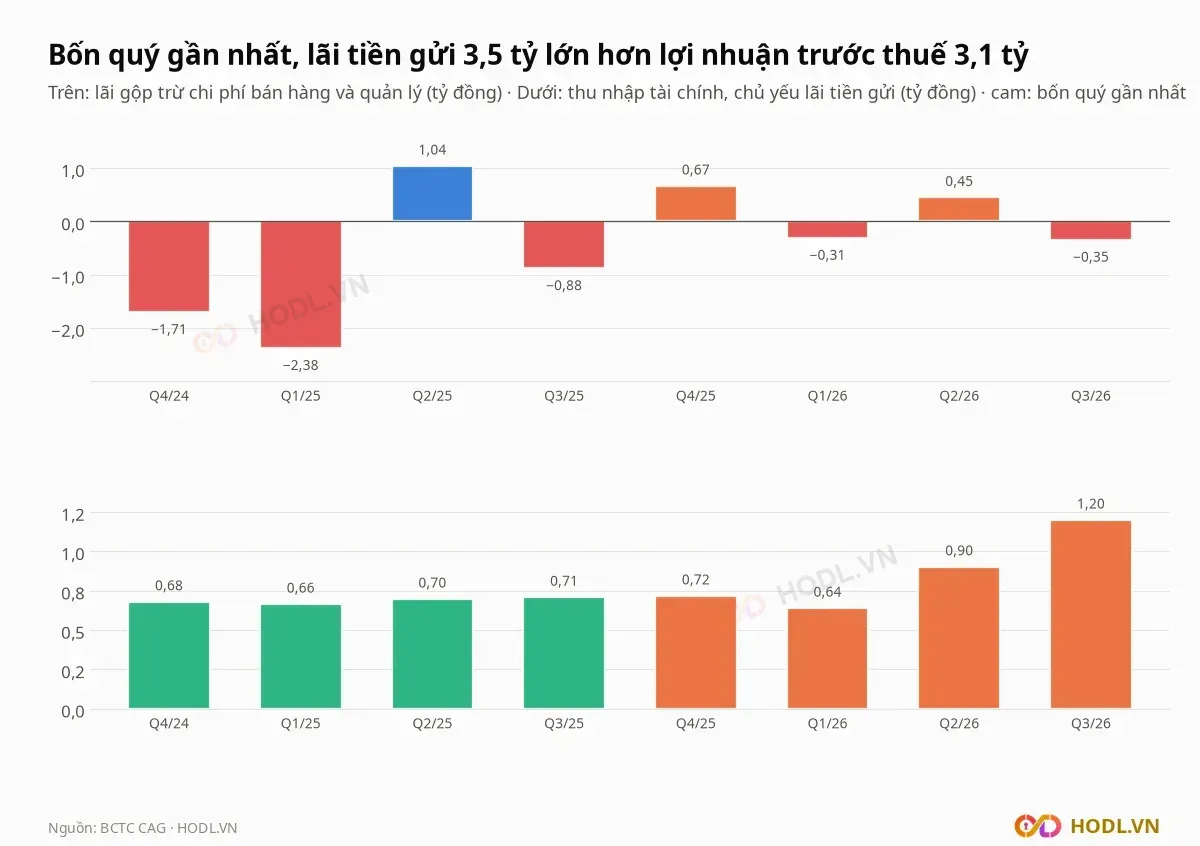
Chín tháng 2026, lãi gộp 8,58 tỷ trừ chi phí bán hàng 0,51 tỷ và chi phí quản lý 8,28 tỷ còn âm 0,21 tỷ. Cộng thu nhập tài chính 2,74 tỷ và trừ chi phí khác 0,49 tỷ ra lợi nhuận trước thuế 2,04 tỷ.
Tiền và đầu tư tài chính ngắn hạn cuối quý III:
- Tiền và tương đương tiền 11,0 tỷ.
- Tiền gửi có kỳ hạn ngắn hạn 66,8 tỷ, gồm gốc 65 tỷ tại ba ngân hàng và lãi dồn tích 1,8 tỷ, kỳ hạn 6 đến 12 tháng, lãi suất 5,9% đến 8,2% mỗi năm.
- Tổng 77,7 tỷ, bằng 52,3% tổng tài sản 148,7 tỷ.
Năm 2025 thu nhập tài chính 2,78 tỷ gấp 3,0 lần lợi nhuận trước thuế 0,93 tỷ; năm 2024 thu nhập tài chính 3,13 tỷ trong khi lợi nhuận trước thuế âm 0,82 tỷ. Công ty không có vay nợ, nợ phải trả chỉ 3,3 tỷ, và tiền đầu tư mới gần như không có: mua sắm tài sản cố định chín tháng 0,10 tỷ.
Tài sản cố định hữu hình còn 37,8 tỷ trên nguyên giá 192,0 tỷ, trong đó 46,5 tỷ nguyên giá đã hết khấu hao vẫn đang dùng. Dòng tiền thuần từ kinh doanh chín tháng +9,27 tỷ, so với −1,91 tỷ cùng kỳ.
Phước Tạo và khoản 10 tỷ
Doanh thu của Công ty Cổ phần Cảng An Giang tập trung vào một bên liên quan: thuyết minh số 30 ghi doanh thu từ cổ đông Công ty Cổ phần Tiếp vận Phước Tạo chín tháng 2026 là 15,3 tỷ đồng, gấp 2,8 lần 5,4 tỷ cùng kỳ và bằng 39,4% tổng doanh thu. Phải thu của Phước Tạo cuối quý III là 2,9 tỷ.
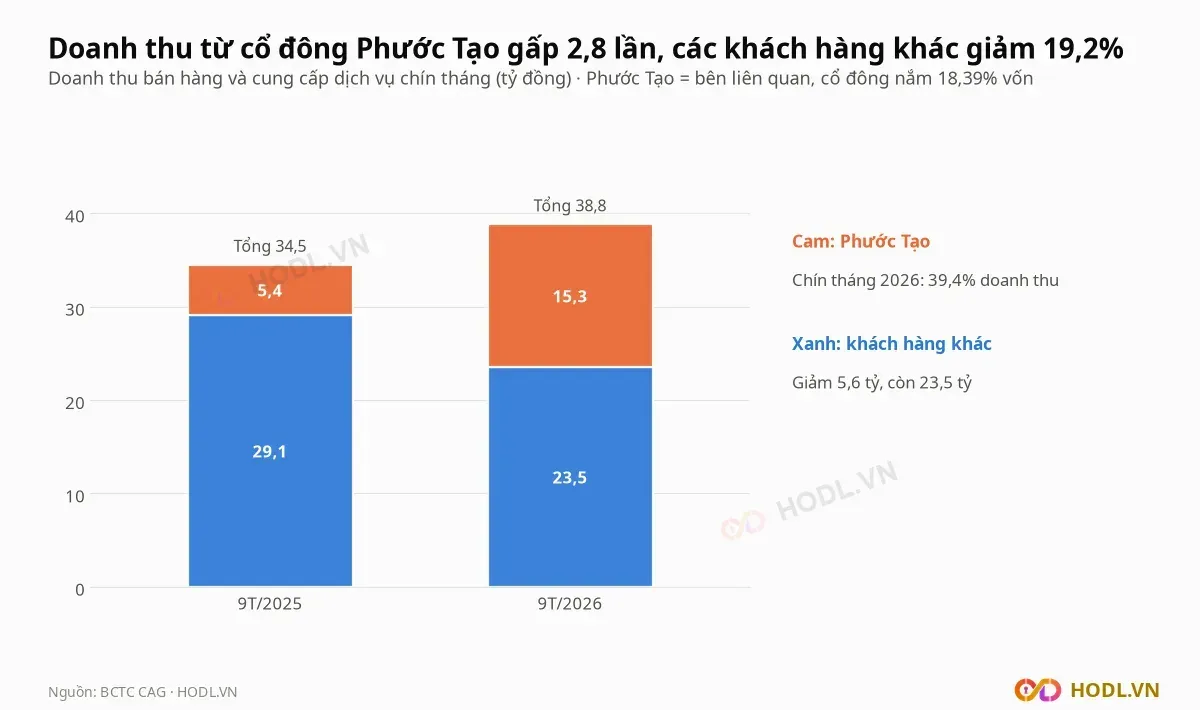
Doanh thu chín tháng tăng 4,3 tỷ, trong khi doanh thu từ Phước Tạo tăng 9,9 tỷ; bỏ phần này, doanh thu từ các khách hàng khác giảm từ 29,1 tỷ xuống 23,5 tỷ, tức giảm 19,2%. Phải thu khách hàng 15,3 tỷ có dự phòng 2,84 tỷ, tăng từ 1,58 tỷ đầu năm.
Khoản phải thu ngắn hạn khác 10,2 tỷ gồm 10 tỷ đồng tạm nộp tiền sử dụng đất để chi trả bồi thường giải phóng mặt bằng:
- Thông báo 116/TB-STC ngày 22/11/2025 của Sở Tài chính tỉnh An Giang thông báo chấm dứt hoạt động của Dự án Đầu tư mở rộng Cảng Mỹ Thới.
- Báo cáo 63/BC-STC ngày 21/01/2026 của Sở Tài chính đề xuất Uỷ ban nhân dân tỉnh chấp thuận chủ trương hoàn trả 10 tỷ cho công ty.
- Công văn 87/CV-CAG ngày 05/05/2026 của công ty gửi Uỷ ban nhân dân tỉnh về việc hoàn trả.
- Đến 30/09/2026 khoản này vẫn nằm trong phải thu.
Khoản 10 tỷ bằng 10,5% vốn hoá, tức 725 đồng mỗi cổ phiếu. Cuối quý III chi phí xây dựng cơ bản dở dang bằng 0, nên BCTC không ghi dự án đầu tư mở rộng nào đang thực hiện.
Cổ đông, cổ tức và thanh khoản
Cơ cấu cổ đông của Công ty Cổ phần Cảng An Giang tập trung vào ba tổ chức nắm 77,1% vốn:
- Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC): 7.311.600 cổ phiếu, 52,98% (19/08/2026).
- Công ty Cổ phần Tiếp vận Phước Tạo: 2.531.200 cổ phiếu, 18,34% (19/08/2026); BCTC quý III ghi 25,376 tỷ đồng vốn, 18,39%.
- Công ty Cổ phần Vận tải Thủy Tân Cảng: 800.000 cổ phiếu, 5,80% (05/10/2025).
Đầu 2026, ông Nguyễn Văn Linh nắm 25,313 tỷ đồng vốn (18,34%); cuối quý III vị trí này thuộc Phước Tạo. Tỷ lệ cổ phiếu tự do chuyển nhượng 25,0%, khối ngoại nắm 0,2%.
Thanh khoản rất mỏng: khối lượng trung bình 20 phiên là 8.480 cổ phiếu, 60 phiên là 5.283 cổ phiếu; giá trị khớp trung bình 20 phiên 0,05 tỷ đồng mỗi phiên. Tháng 10 chỉ 3.463 cổ phiếu mỗi phiên, tháng 11 lên 19.714 cổ phiếu.
Cổ tức tiền mặt gần nhất trong dữ liệu sự kiện là 168 đồng mỗi cổ phiếu (1,68%) cho năm 2023, đợt tháng 06/2024, bằng 2,4% giá 6.900 đồng; năm 2022 là 341 đồng. Sau đó lợi nhuận chưa phân phối cuối 2024 âm, sự kiện ngày 27/03/2025 ghi cổ phiếu thuộc diện cảnh báo vì lý do này; cuối quý III/2026 con số này dương 1,61 tỷ, bằng 117 đồng mỗi cổ phiếu.
Giá tăng 6,2% từ đầu năm (6.500 đồng cuối 2025) trong khi VN-Index giảm 2,1%. Trong 60 phiên giá tăng 15,0% so với VN-Index tăng 1,0%; trong 250 phiên giá giảm 8,0% so với VN-Index tăng 9,2%.
Khối ngoại và tự doanh
Khối ngoại gần như không giao dịch cổ phiếu Cảng An Giang: từ 04/12/2017 đến 11/11/2026 tổng mua 65.000 cổ phiếu (1,30 tỷ đồng) và bán 37.600 cổ phiếu (0,83 tỷ đồng), mua ròng 0,47 tỷ đồng trong gần chín năm. Giao dịch gần nhất là bán 100 cổ phiếu ngày 11/09/2026, giá trị 0,58 triệu đồng.
Từ 10/11/2025 khối ngoại chỉ có hai phiên bán, tổng 2.200 cổ phiếu, 14,4 triệu đồng; không có phiên mua. Quý IV/2024 đến quý III/2026 giá trị ròng mỗi quý bằng 0 hoặc dưới 0,02 tỷ.
Khối ngoại nắm 0,2% vốn, nên không có dòng tiền ngoại nào để đối chiếu với diễn biến giá. Dữ liệu tự doanh của CAG chưa có.
So sánh cùng ngành
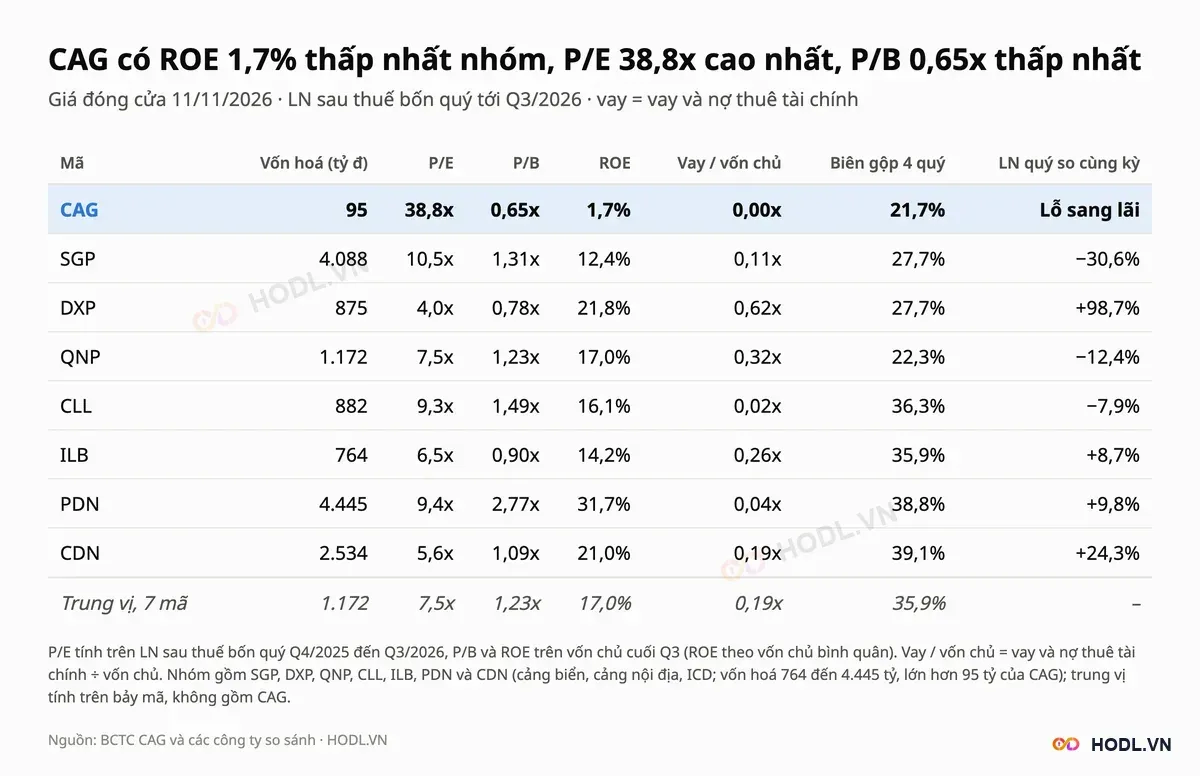
Nhóm so sánh của Công ty Cổ phần Cảng An Giang gồm bảy doanh nghiệp cảng niêm yết, vốn hoá từ 764 đến 4.445 tỷ đồng, lớn hơn 8 đến 47 lần 95 tỷ của CAG, đều có báo cáo quý III/2026:
- SGP: CTCP Cảng Sài Gòn.
- DXP: CTCP Cảng Đoạn Xá.
- QNP: CTCP Cảng Quy Nhơn.
- CLL: CTCP Cảng Cát Lái.
- ILB: CTCP ICD Tân Cảng - Long Bình.
- PDN: CTCP Cảng Đồng Nai.
- CDN: CTCP Cảng Đà Nẵng.
Mã VGP (CTCP Cảng Rau Quả) bị loại vì số liệu BCTC khác hẳn mô hình cảng: doanh thu quý III 2.883 tỷ đồng, biên gộp 0,2%. Các mã vốn hoá lớn như GMD, HAH, VSC cũng bị loại vì quy mô.
Cổ phiếu CAG có ROE 1,7%, thấp nhất trong tám mã; mã thấp nhất kế tiếp là SGP với 12,4%. So với trung vị bảy mã:
- P/E 38,8 lần so với 7,5 lần.
- P/B 0,65 lần so với 1,23 lần.
- ROE bốn quý 1,7% so với 17,0%.
- Vay trên vốn chủ 0,00 lần so với 0,19 lần.
- Biên lãi gộp bốn quý 21,7% so với 35,9%.
P/B thấp hơn trung vị 47% đi cùng ROE thấp hơn 10 lần, nên mức chiết khấu phản ánh khả năng sinh lời chứ không đơn thuần là rẻ. Lợi nhuận bốn quý 2,5 tỷ trên vốn chủ 145,5 tỷ; phần lớn vốn chủ nằm ở tiền gửi cho thu nhập tài chính 3,5 tỷ.
Định giá: P/B hợp lý và tiền mặt
Công ty Cổ phần Cảng An Giang không có dự phóng trong BCTC và lợi nhuận bốn quý quá nhỏ để dựng mô hình dòng tiền năm năm. Bài dùng P/E và P/B của nhóm, P/B hợp lý theo ROE bền vững và giá trị tiền mặt mỗi cổ phiếu.
r = 12% và g = 3% là giả định của HODL.VN. Lãi trên cổ phiếu bốn quý (EPS) là 178 đồng; giá trị sổ sách mỗi cổ phiếu (BVPS) là 10.543 đồng.
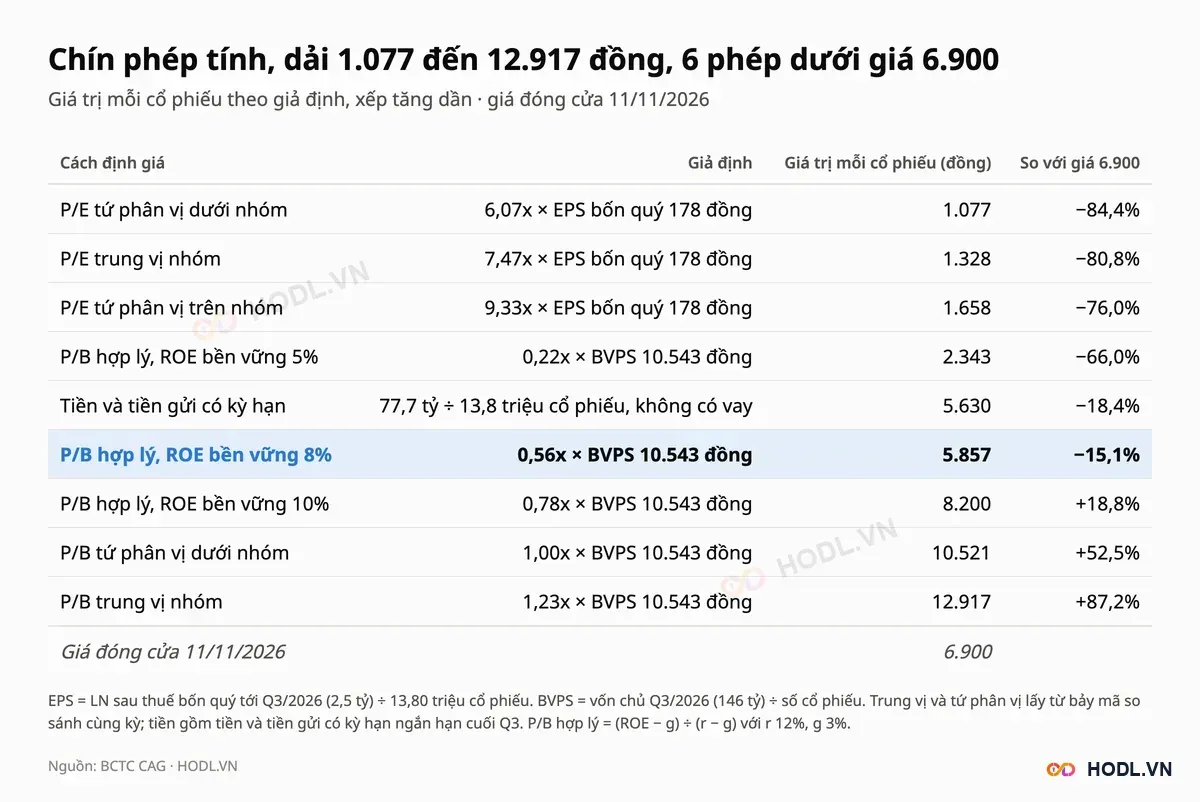
Chín phép cho giá trị từ 1.077 đến 12.917 đồng. Sáu phép thấp hơn giá 6.900 đồng, gồm cả ba phép P/E của nhóm (1.077 đến 1.658 đồng) vì EPS chỉ 178 đồng, và tiền gửi 77,7 tỷ chia cho 13,8 triệu cổ phiếu là 5.630 đồng, bằng 81,6% giá.
Giá 6.900 đồng ngầm định ROE bền vững 8,9%, so với ROE bốn quý 1,7% và mức cao nhất từ 2020 là 4,2% (năm 2022). P/B hợp lý với ROE 8% cho 5.857 đồng, thấp hơn giá 15,1%; ROE 10% cho 8.200 đồng, cao hơn giá 18,8%. Hai phép P/B của nhóm (10.521 và 12.917 đồng) giả định ROE gần mức 17% của nhóm, gấp 10 lần ROE hiện tại.
Phân tích kỹ thuật
Giá cổ phiếu Cảng An Giang 6.900 đồng thấp hơn 11,5% so với đỉnh đóng cửa 52 tuần 7.800 đồng (21/01/2026) và cao hơn đáy đóng cửa 52 tuần 5.600 đồng (31/07/2026) 23,2%. Đỉnh đóng cửa ba năm 13.260 đồng (07/05/2024), cao gần gấp đôi giá hiện tại.
Hỗ trợ - Kháng cự
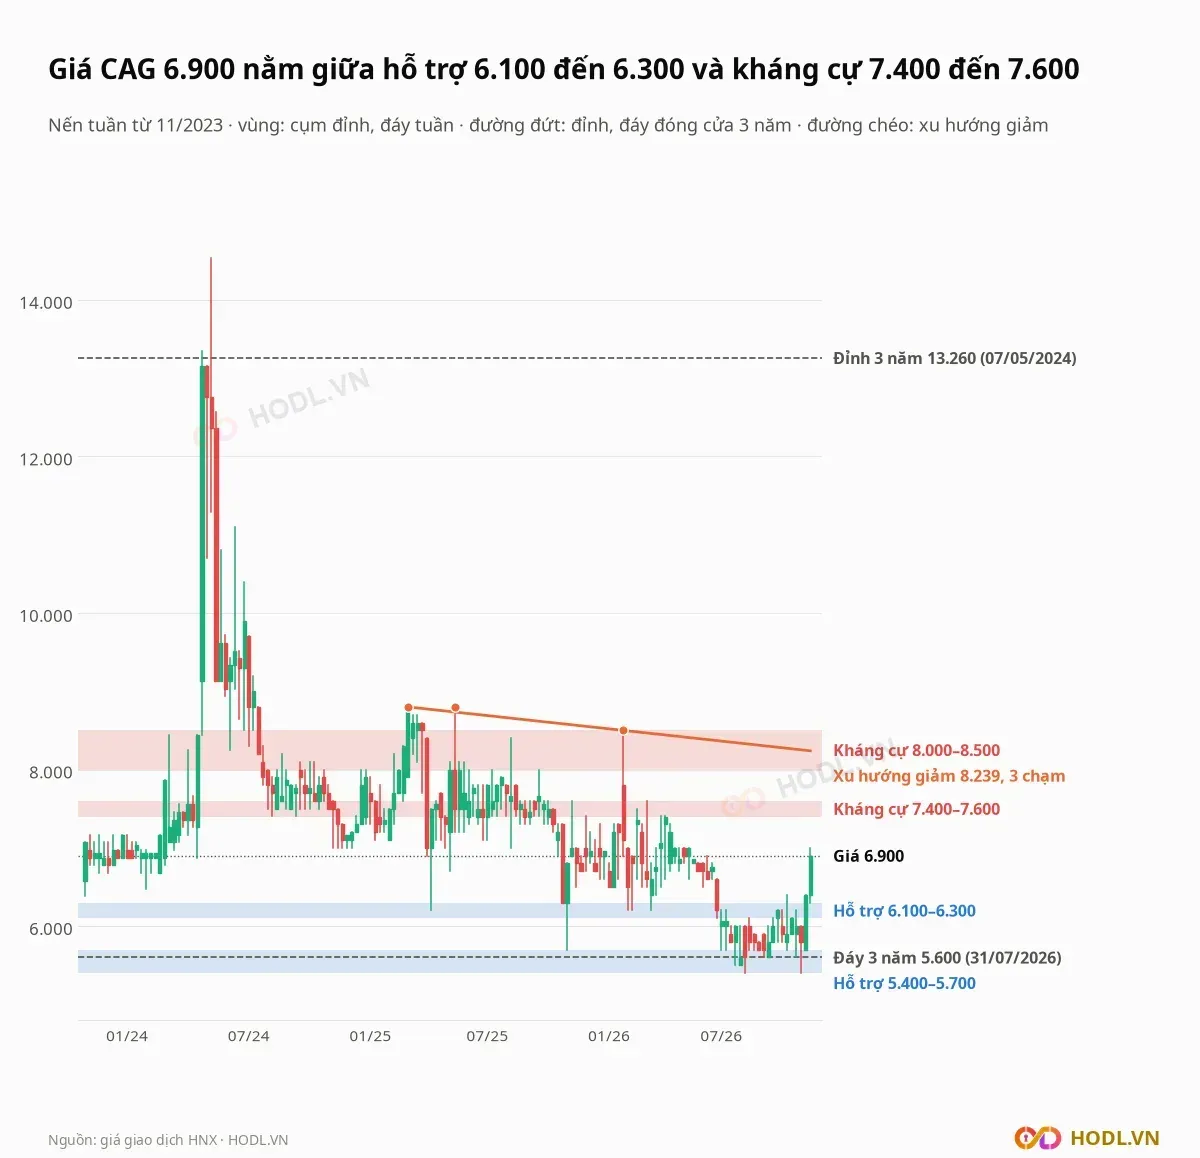
Các vùng tính từ giá cao, thấp của nến tuần từ 11/2023, mỗi vùng chứa nhiều đỉnh hoặc đáy tuần:
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
8.000 tới 8.500 | Kháng cự | 27 tuần có đỉnh trong vùng, gồm đỉnh 8.800 (03/2025, 05/2025) và 8.500 (01/2026); cao hơn giá 15,9% đến 23,2% |
7.400 tới 7.600 | Kháng cự | 25 tuần có đỉnh trong vùng, gồm đỉnh 11/2025, 03/2026, 04/2026; cao hơn giá 7,2% đến 10,1% |
6.100 tới 6.300 | Hỗ trợ | 7 tuần có đáy trong vùng, gồm đáy 04/2025, 01/2026, 02/2026, 03/2026; thấp hơn giá 8,7% đến 11,6% |
5.400 tới 5.700 | Hỗ trợ | 15 tuần có đáy trong vùng, gồm đáy đóng cửa 52 tuần 5.600 (31/07/2026) và đáy 5.400 tuần 07/08/2026; thấp hơn giá 17,4% đến 21,7% |
Đường xu hướng giảm nối đỉnh tuần 07/03/2025 (8.800), 16/05/2025 (8.800) và 23/01/2026 (8.500). Giá trị đường ở tuần cuối là 8.239 đồng, cao hơn giá 19,4% và nằm trong vùng kháng cự 8.000 đến 8.500. Giá đóng cửa tuần vượt đường này sẽ phá cấu trúc giảm từ đỉnh 2025.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 7.800 đồng ngày 21/01/2026 xuống đáy 5.600 đồng ngày 31/07/2026. Các mức hồi từ đáy lên:
- 23,6%: 6.119 đồng
- 38,2%: 6.440 đồng
- 50%: 6.700 đồng
- 61,8%: 6.960 đồng
- 78,6%: 7.329 đồng
Giá 6.900 đồng đã hồi 59,1% nhịp giảm, nằm giữa mức 50% và 61,8%, cách mức 61,8% 0,9%. Mức 78,6% (7.329 đồng) sát cạnh dưới vùng kháng cự 7.400 đến 7.600.
Xu hướng EMA
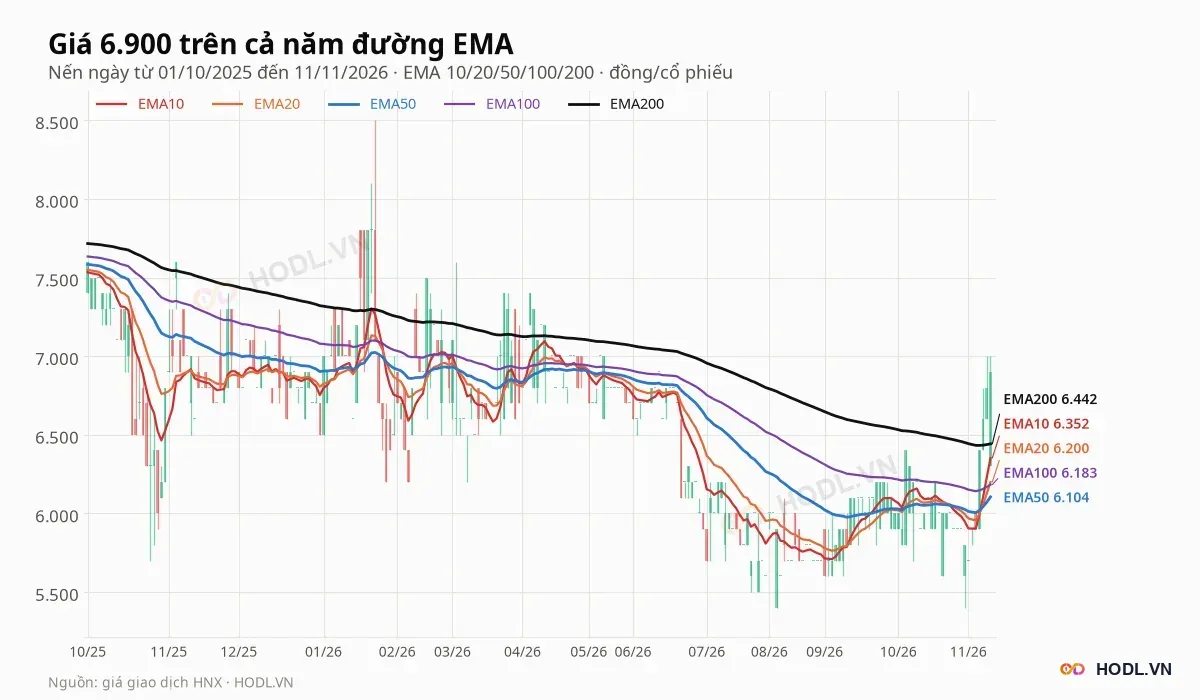
Giá 6.900 đồng trên cả năm đường EMA ngày:
- EMA10 ở 6.352 đồng, thấp hơn giá 8,6%.
- EMA20 ở 6.200 đồng, thấp hơn giá 11,3%.
- EMA50 ở 6.104 đồng, thấp hơn giá 13,0%.
- EMA100 ở 6.183 đồng, thấp hơn giá 11,6%.
- EMA200 ở 6.442 đồng, thấp hơn giá 7,1%.
Giá vượt EMA200 từ 09/11/2026, sau gần bảy tháng nằm dưới đường này (từ 14/04/2026). EMA10 cắt lên EMA20 và EMA20 cắt lên EMA50 cùng ngày 09/11/2026, sau lần cắt xuống ngày 23/10 và 27/10. Các đường còn sát nhau trong dải 6.104 đến 6.442 đồng, nên đây là xu hướng mới hình thành sau sáu phiên.
RSI và động lượng
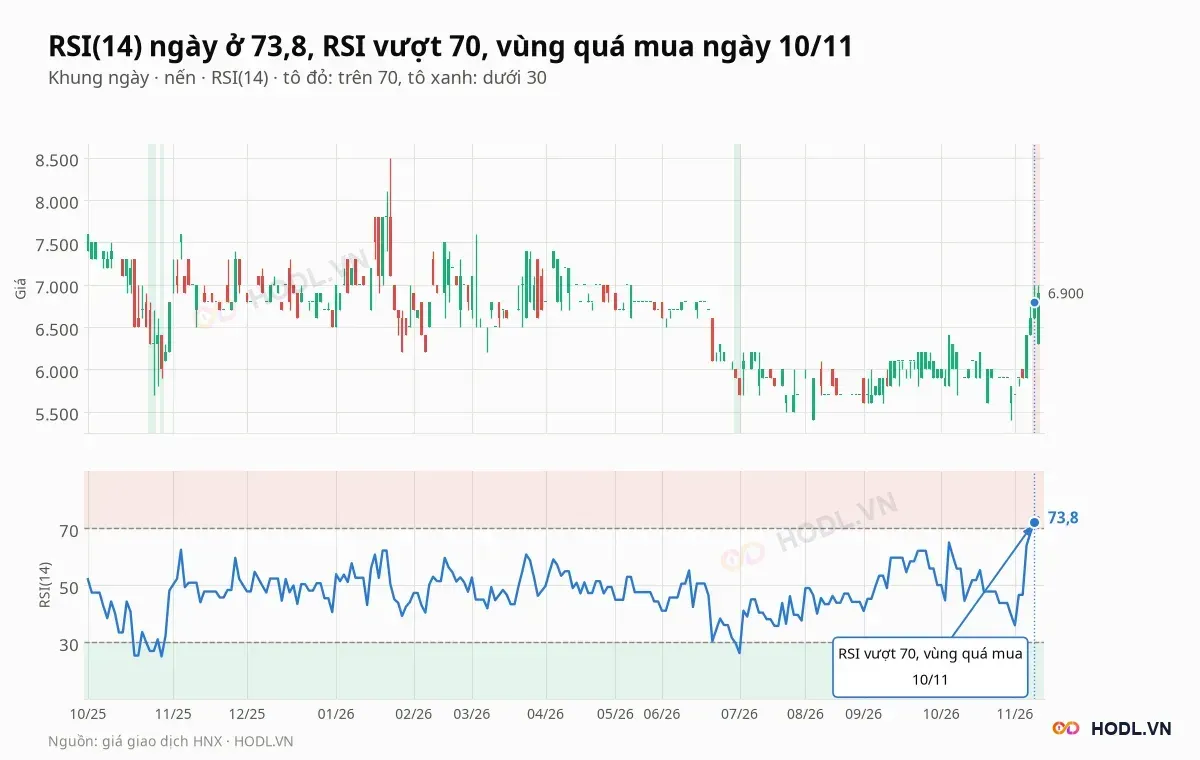
RSI(14) ngày ở 73,8, vượt 70 từ 10/11/2026 và là mức cao nhất từ 01/04/2026; mức thấp nhất cùng giai đoạn là 26,2 ngày 01/07/2026. MACD ở 143, đường tín hiệu 37, histogram +107 (cao nhất từ 09/2026), MACD cắt lên tín hiệu ngày 06/11/2026.
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Chưa có mốc | Uỷ ban nhân dân tỉnh An Giang quyết định hoàn trả 10 tỷ đồng tiền sử dụng đất | Bằng 10,5% vốn hoá; vẫn nằm trong phải thu cuối quý III |
Tháng 01/2027 đến 03/2027, theo thông lệ | Báo cáo tài chính quý IV/2026 và báo cáo kiểm toán năm 2026 | Lợi nhuận sau thuế năm 2025 là 0,77 tỷ; chín tháng 2026 là 1,50 tỷ |
Hằng quý | Doanh thu từ Phước Tạo trong thuyết minh bên liên quan | 15,3 tỷ chín tháng, 39,4% doanh thu |
Hằng quý | Lãi tiền gửi và dự phòng nợ phải thu | Lãi tiền gửi 2,72 tỷ chín tháng; dự phòng phải thu 2,84 tỷ |
Tháng 04/2027 đến 06/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 và phương án cổ tức năm 2026 | Đại hội 2026 họp ngày 18/06/2026; lần trả cổ tức gần nhất 168 đồng, tháng 06/2024 |
Kết luận
Cổ phiếu CAG có chín tháng 2026 doanh thu tăng 12,6% và lợi nhuận sau thuế 1,5 tỷ đồng, nhưng lãi tiền gửi 2,7 tỷ lớn hơn lợi nhuận trước thuế 2,0 tỷ, còn lãi gộp trừ chi phí bán hàng và quản lý âm 0,2 tỷ. Doanh thu dựa nhiều hơn vào một cổ đông: Phước Tạo 39,4%, trong khi doanh thu từ khách hàng khác giảm 19,2%.
Công ty không có vay nợ, giữ 77,7 tỷ đồng tiền và tiền gửi bằng 82% vốn hoá, và còn 10 tỷ chờ hoàn trả. Giá 6.900 đồng ngầm định ROE bền vững 8,9% trong khi ROE bốn quý là 1,7%, và giá vừa tăng 21,1% trong sáu phiên với thanh khoản mỏng.
Dự báo xu hướng
Xu hướng ngày đang chuyển từ giảm sang tăng: giá trên cả năm đường EMA, EMA10 và EMA20 vừa cắt lên, nhưng RSI 73,8 đã vào vùng quá mua sau đợt tăng 21,1% trong sáu phiên và khối lượng chỉ vài chục nghìn cổ phiếu mỗi phiên. Khung tuần vẫn nằm dưới đường xu hướng giảm 8.239 đồng.
Phía trên, vùng 7.400 đến 7.600 đồng là kháng cự gần nhất, sát mức Fibonacci 78,6% (7.329 đồng); giá vượt vùng này mới tiến tới 8.000 đến 8.500 đồng và đường xu hướng giảm. Phía dưới, vùng 6.100 đến 6.300 đồng trùng với cụm EMA20, EMA50, EMA100; giá đóng cửa tuần dưới vùng này sẽ xoá toàn bộ đợt tăng và đưa 5.400 đến 5.700 đồng trở lại.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
