
Mô hình kinh doanh của FMC: chế biến tôm cho thị trường Nhật và Mỹ
Nội dung bài5 phần
Cổ phiếu FMC là phần vốn của Công ty Cổ phần Thực phẩm Sao Ta. Doanh nghiệp này chế biến tôm xuất khẩu, chủ yếu sang Nhật Bản và Mỹ. Khác với các mã cá tra trong loạt bài này, nguyên liệu đầu vào của FMC là tôm, có đặc tính nuôi và giá cả riêng.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu FMC đại diện cho một doanh nghiệp chế biến quy mô vừa
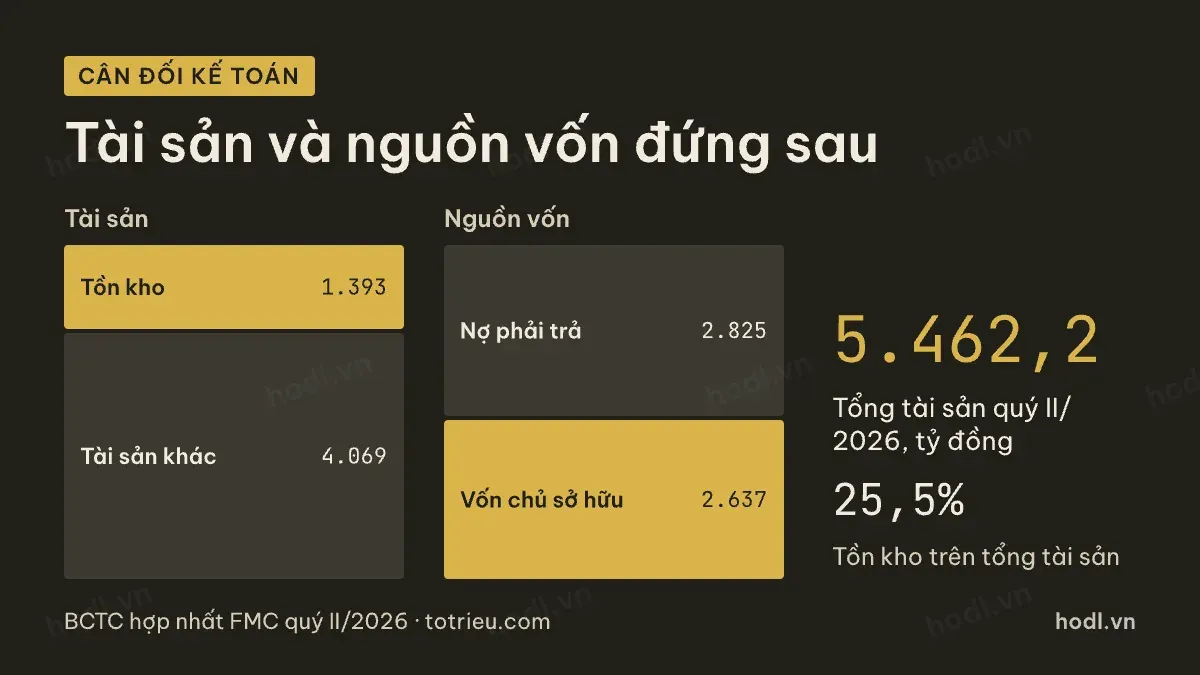
Cuối quý II/2026, tổng tài sản hợp nhất là 5.462,2 tỷ đồng. Tồn kho chiếm 1.392,9 tỷ đồng, tương đương 25,5% tổng tài sản. Khoản phải thu là 573,9 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 2.824,9 tỷ đồng. Vốn chủ sở hữu là 2.637,4 tỷ đồng. Phần thuộc cổ đông công ty mẹ là 2.336,9 tỷ đồng. Lợi ích cổ đông thiểu số là 300,5 tỷ đồng.
Vốn góp của chủ sở hữu là 653,9 tỷ đồng. Số này tương ứng khoảng 65,39 triệu cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 32.800 đồng. Vốn hoá vào khoảng 2.145 tỷ đồng. Người đọc báo cáo lần đầu nên xem cấu trúc báo cáo tài chính trước.
Tồn kho của FMC chiếm tỷ trọng cao hơn VHC và ANV. Tôm chế biến cần dự trữ nguyên liệu và sản phẩm đông lạnh trước khi giao hàng theo đơn đặt từ khách Nhật và Mỹ.
Doanh thu và biên lợi nhuận gộp của cổ phiếu FMC mỏng hơn nhóm cá tra
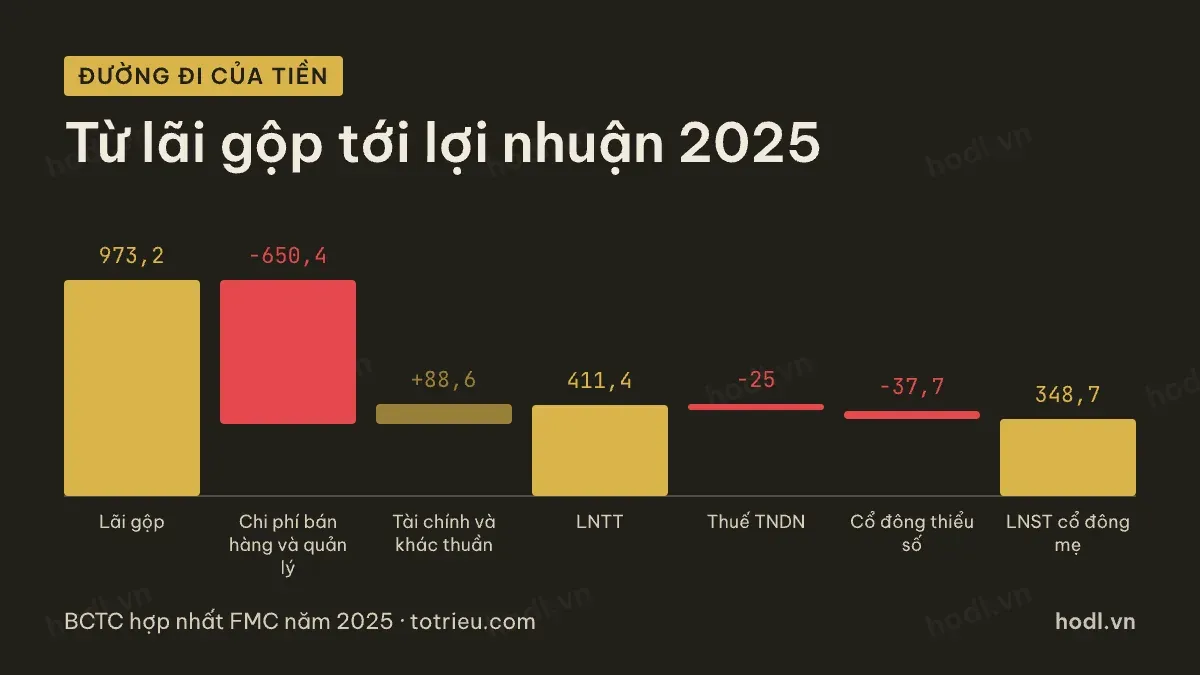
Năm 2025, doanh thu thuần là 8.185,3 tỷ đồng. Lãi gộp là 973,2 tỷ đồng. Biên lợi nhuận gộp đạt 11,9%, thấp hơn VHC và ANV.
Báo cáo tài chính hợp nhất không công bố giá tôm nguyên liệu mua vào hay tỷ trọng hàng chế biến sâu trong tổng doanh thu. Thước đo thay thế đáng tin là biên lợi nhuận gộp theo năm. Chỉ số này phản ánh gián tiếp chênh lệch giá bán và giá tôm nguyên liệu.
Từ lãi gộp đến lợi nhuận sau thuế năm 2025: chi phí bán hàng và quản lý là 650,4 tỷ đồng. Phần tài chính và khác thuần dương 88,6 tỷ đồng. Lợi nhuận trước thuế đạt 411,4 tỷ đồng. Thuế và phần chia cho cổ đông thiểu số lấy đi 62,7 tỷ đồng. Cổ đông công ty mẹ còn lại 348,7 tỷ đồng.
Vùng nuôi tự có và chế biến sâu quyết định biên lợi nhuận
Tôm nuôi tự có giúp FMC kiểm soát một phần chi phí nguyên liệu, giống cách ANV tự chủ cá tra. Phần còn lại phải mua từ nông dân bên ngoài. Vì vậy biên lợi nhuận của FMC vẫn nhạy với giá tôm thị trường hơn mô hình tự chủ hoàn toàn.
Hàng chế biến sâu, như tôm tẩm bột hay tôm chế biến sẵn, bán được giá cao hơn tôm đông lạnh nguyên con. Tỷ trọng hàng chế biến sâu không được công bố riêng trong báo cáo tài chính. Biên lợi nhuận gộp theo năm là tín hiệu gián tiếp duy nhất cho xu hướng này. Người mới nên xem 162 thuật ngữ báo cáo tài chính để quen cách gọi từng dòng số liệu.
Nợ vay ngắn hạn và lợi ích cổ đông thiểu số
Cuối quý II/2026, vay ngắn hạn là 1.956,2 tỷ đồng, không có vay dài hạn. Tiền và tương đương tiền là 479,9 tỷ đồng. Nợ vay ròng khoảng 1.476,3 tỷ đồng.
Lợi ích cổ đông thiểu số 300,5 tỷ đồng đến từ các công ty con chế biến và nuôi tôm không sở hữu toàn phần. Người đọc báo cáo cần dùng dòng lợi nhuận của cổ đông công ty mẹ. Dòng này mới đúng cho các chỉ số của một cổ phiếu FMC.
Cổ phiếu FMC đặt cạnh VHC và ANV trong nhóm thuỷ sản
Năm 2025, biên lợi nhuận gộp của FMC là 11,9%, thấp nhất trong ba mã. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng đều từ 276,1 tỷ đồng năm 2023 lên 305,7 tỷ đồng năm 2024 và 348,7 tỷ đồng năm 2025, ổn định hơn ANV.
Bức tranh rút gọn: FMC là mô hình tôm xuất khẩu quy mô vừa, biên lợi nhuận mỏng hơn nhóm cá tra nhưng lợi nhuận tăng đều hơn. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho doanh nghiệp thuỷ sản.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 22/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
