
Phân tích cổ phiếu TCM Quý 4/2026: Lãi mẹ chín tháng giảm 28,8%, biên gộp xuất khẩu rơi từ 17,1% xuống 12,8%, nhóm E-Land mua 25,6% doanh thu
Nội dung bài11 phần
- Lãi chín tháng giảm vì biên gộp
- Rủi ro lớn nhất: phụ thuộc E-Land
- Tiền, vay nợ và cổ tức
- Cổ đông và giao dịch nội bộ
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu TCM
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu TCM Quý 4/2026 bắt đầu từ CTCP Dệt may - Đầu tư - Thương mại Thành Công (HOSE: TCM), doanh nghiệp sản xuất sợi, vải và may mặc xuất khẩu, trong đó nhóm E-Land vừa là cổ đông lớn nhất vừa là khách hàng lớn nhất. Lợi nhuận sau thuế cổ đông mẹ chín tháng là 158,8 tỷ đồng, giảm 28,8% dù doanh thu tăng 6,6%.
Giá đóng cửa phiên 12/11/2026 là 14.950 đồng, ứng với P/E 8,6 lần, P/B 0,72 lần và ROE 8,5%; đáy đóng cửa 14.650 đồng ngày 02/11/2026 là mức thấp nhất từ tháng 11/2020. Vốn hoá 1.758,7 tỷ đồng; tiền và tiền gửi 1.181,6 tỷ lớn hơn vay 886,9 tỷ.
Điểm chính
- Quý III doanh thu 990,8 tỷ, tăng 9,8%; lãi gộp 135,6 tỷ, tăng 2,4%; lợi nhuận mẹ 47,9 tỷ, giảm 24,3%. Chín tháng lợi nhuận mẹ 158,8 tỷ, giảm 28,8%.
- Biên gộp chín tháng 14,1% so với 16,4%: xuất khẩu 12,8% so với 17,1%, trong nước 20,3% so với 11,9%. Thu nhập tài chính giảm 30,9 tỷ vì lãi tỷ giá thấp hơn.
- Nhóm E-Land (cổ đông 47,0%) mua 759,8 tỷ đồng, bằng 25,6% doanh thu chín tháng và 39,7% phải thu khách hàng.
- Thành viên HĐQT Nguyễn Văn Nghĩa bán 5,0 triệu cổ phiếu từ tháng 07 đến 08/2026, giảm sở hữu từ 9,72% xuống 5,47% vốn.
- P/B 0,72 lần so với trung vị 0,94 lần của sáu công ty dệt may, nhưng ROE 8,5% so với trung vị 24,7%; tiền ròng dương 294,7 tỷ.
Lãi chín tháng giảm vì biên gộp
CTCP Dệt may - Đầu tư - Thương mại Thành Công ghi doanh thu thuần chín tháng 2.968,9 tỷ đồng, tăng 6,6%, nhưng lãi gộp giảm 8,4% còn 418,4 tỷ. Biên gộp 14,1% so với 16,4%, thấp hơn mọi năm từ 2019 đến 2025 (thấp nhất 14,5% năm 2021).
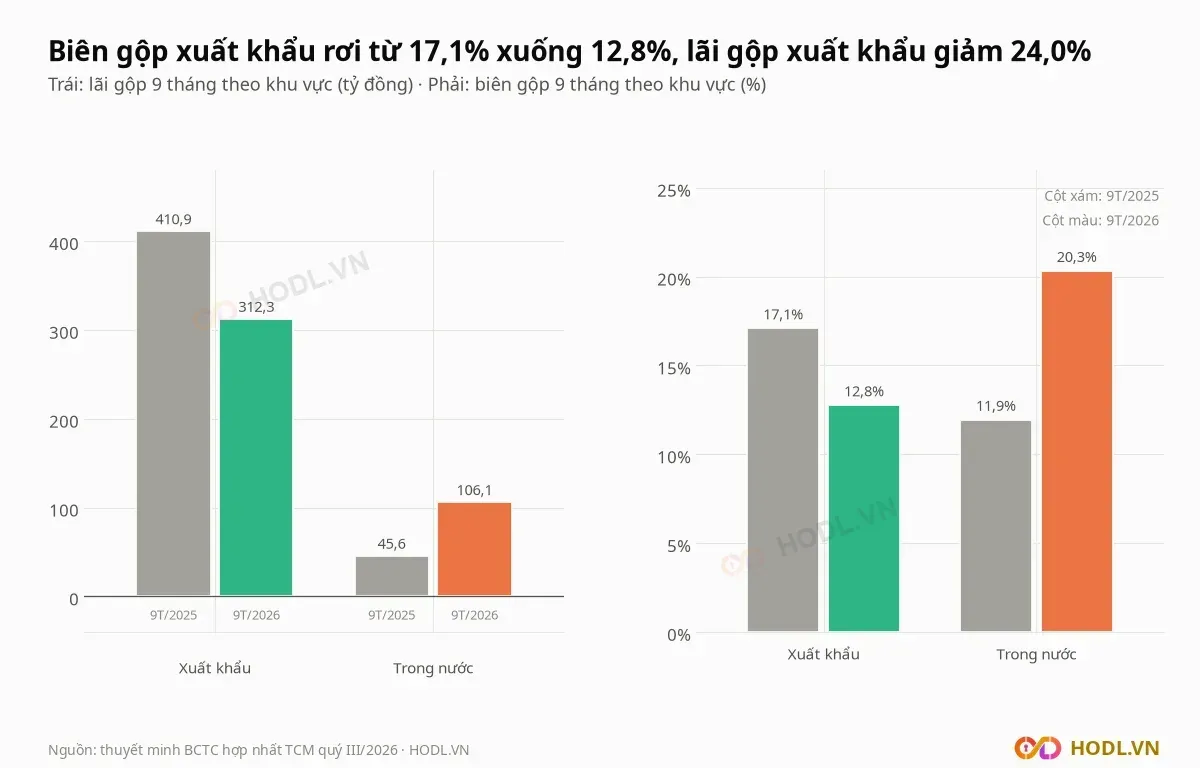
Biên gộp rơi chủ yếu ở xuất khẩu. Doanh thu xuất khẩu tăng 1,8% lên 2.447,1 tỷ nhưng lãi gộp giảm 24,0% còn 312,3 tỷ đồng, biên 12,8% so với 17,1%.
Thị trường trong nước đi ngược lại: doanh thu tăng 36,6% lên 521,8 tỷ, lãi gộp 106,1 tỷ so với 45,6 tỷ, biên 20,3% so với 11,9%. Trong nước chỉ chiếm 17,6% doanh thu nên không bù được phần xuất khẩu.
Theo mảng kinh doanh trong BCTC bộ phận, chín tháng 2026 so với cùng kỳ 2025:
- May mặc và dệt may: doanh thu 2.893,7 tỷ (97,5% tổng), lãi gộp 387,2 tỷ (433,9 tỷ), biên 13,4% (15,9%).
- Dịch vụ chăm sóc sức khoẻ: doanh thu 57,3 tỷ, lãi gộp 18,8 tỷ (16,8 tỷ), biên 32,8% (30,9%).
- Khác: doanh thu 18,0 tỷ, lãi gộp 12,4 tỷ (5,9 tỷ).
Giải trình của công ty ngày 19/08/2026 về lợi nhuận sáu tháng đầu năm nêu hai nguyên nhân: tỷ lệ giá vốn trên doanh thu thuần tăng và tổng chi phí bán hàng, quản lý tăng 8,3%. Chín tháng, tỷ lệ giá vốn là 85,9% so với 83,6%, chi phí bán hàng và quản lý 219,7 tỷ so với 204,7 tỷ.
Theo yếu tố chi phí, dịch vụ mua ngoài tăng 115,4 tỷ (23,9%) lên 599,2 tỷ, nguyên vật liệu tăng 3,4% lên 1.079,2 tỷ, còn nhân công gần như đi ngang ở 800,6 tỷ (tăng 0,2%).
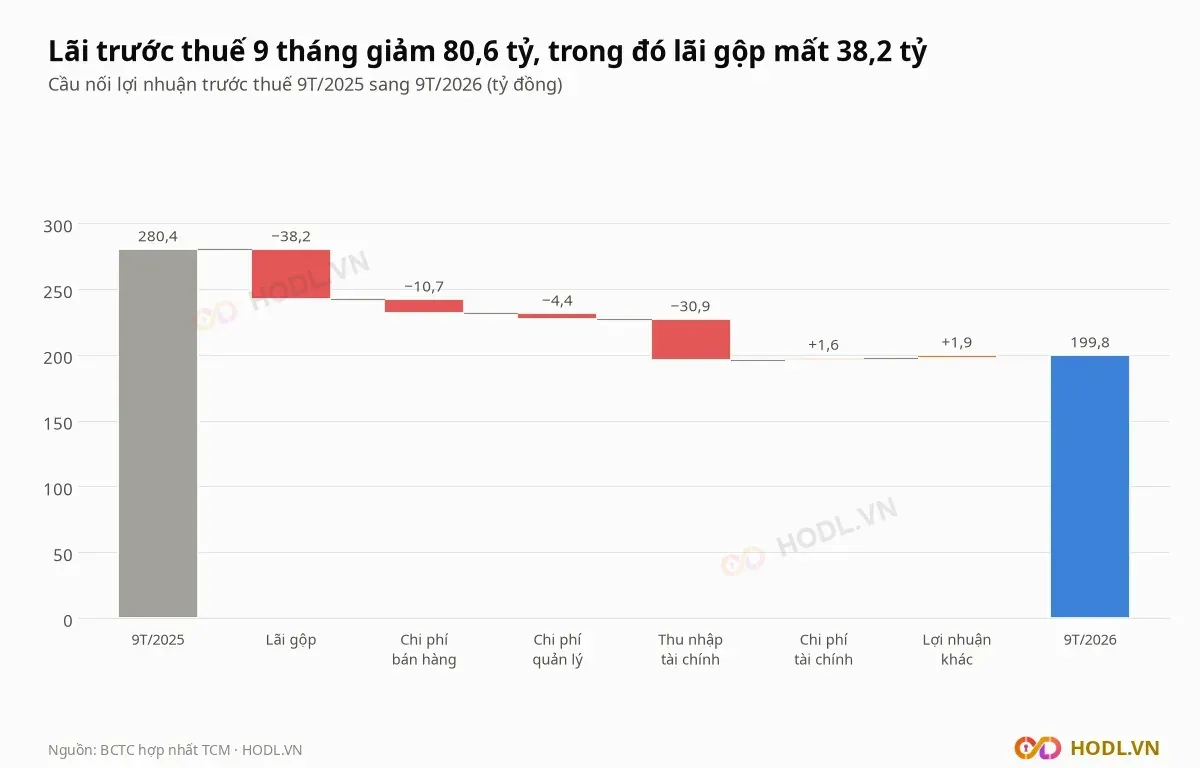
Lợi nhuận trước thuế chín tháng giảm 80,6 tỷ, từ 280,4 tỷ xuống 199,8 tỷ đồng. Các khoản làm nên mức giảm, tính bằng tỷ đồng:
- Lãi gộp: −38,2, từ 456,6 xuống 418,4.
- Thu nhập tài chính: −30,9, từ 78,1 xuống 47,2.
- Chi phí bán hàng tăng: −10,7, lên 113,2.
- Chi phí quản lý tăng: −4,4, lên 106,5.
- Chi phí tài chính giảm: +1,6, còn 47,1.
- Lợi nhuận khác và phần làm tròn: +1,9.
Thu nhập tài chính giảm vì lãi chênh lệch tỷ giá đã thực hiện còn 18,3 tỷ từ 48,2 tỷ; lãi tiền gửi tăng lên 28,6 tỷ từ 24,6 tỷ. Thuế thu nhập doanh nghiệp giảm 16,8 tỷ xuống 39,1 tỷ, nên lợi nhuận sau thuế 160,6 tỷ giảm 28,5%, nhẹ hơn mức giảm lợi nhuận trước thuế 28,8%.
Quý III doanh thu thuần 990,8 tỷ, tăng 9,8%; lãi gộp 135,6 tỷ, biên 13,7% so với 14,7%. Thu nhập tài chính 14,7 tỷ so với 27,7 tỷ nên lợi nhuận mẹ 47,9 tỷ, giảm 24,3%; BCTC quý III nêu hai nguyên nhân là giá vốn trên doanh thu tăng và chi phí bán hàng, quản lý tăng 5,35%.
Diễn biến bảy quý gần nhất:
Quý | Doanh thu (tỷ đồng) | Biên gộp | Thu nhập tài chính (tỷ đồng) | Lợi nhuận mẹ (tỷ đồng) |
|---|---|---|---|---|
Q1/2025 | 1.010,9 | 16,2% | 23,9 | 78,3 |
Q2/2025 | 873,0 | 18,4% | 26,5 | 81,4 |
Q3/2025 | 902,4 | 14,7% | 27,7 | 63,3 |
Q4/2025 | 858,1 | 15,9% | 13,4 | 46,0 |
Q1/2026 | 1.010,2 | 15,1% | 19,9 | 65,8 |
Q2/2026 | 968,0 | 13,4% | 12,5 | 45,1 |
Q3/2026 | 990,8 | 13,7% | 14,7 | 47,9 |
Doanh thu và lợi nhuận qua các năm, tính bằng tỷ đồng:
- 2019: doanh thu 3.644,2, lợi nhuận mẹ 215,7, biên gộp 15,9%.
- 2022: doanh thu 4.337,4, lợi nhuận mẹ 279,3, biên gộp 16,4%.
- 2023: doanh thu 3.324,8, lợi nhuận mẹ 131,9, biên gộp 15,0%.
- 2025: doanh thu 3.644,4, lợi nhuận mẹ 269,1, biên gộp 16,3%.
Các chỉ số bốn quý tới quý III/2026:
- Lợi nhuận sau thuế cổ đông mẹ 204,8 tỷ đồng, EPS 1.741 đồng; BCTC tính EPS cơ bản chín tháng 1.215 đồng sau trích quỹ khen thưởng phúc lợi 15,9 tỷ.
- ROE 8,5% (năm 2025 là 11,5%), BVPS 20.857 đồng.
- P/E 8,6 lần, P/B 0,72 lần, EV/EBITDA 4,0 lần.
Rủi ro lớn nhất: phụ thuộc E-Land
CTCP Dệt may - Đầu tư - Thương mại Thành Công bán 759,8 tỷ đồng hàng hoá và dịch vụ cho các công ty trong nhóm E-Land chín tháng, bằng 25,6% tổng doanh thu, so với 696,0 tỷ (25,0%). E-Land Asia Holdings là cổ đông lớn nhất với 47,02% vốn.
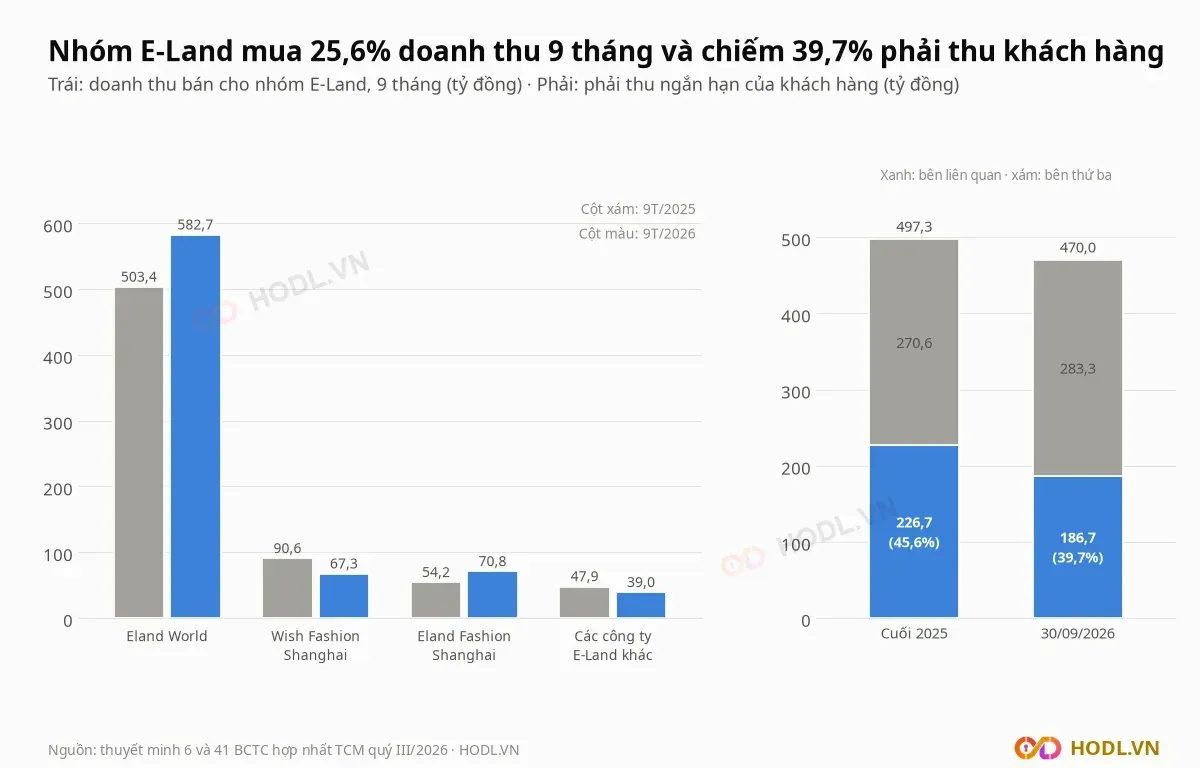
Doanh thu chín tháng bán cho nhóm E-Land, so với cùng kỳ 2025:
- Eland World: 582,7 tỷ, bằng 19,6% tổng doanh thu (503,4 tỷ, 18,1%).
- Eland Fashion (Shanghai): 70,8 tỷ (54,2 tỷ).
- Wish Fashion (Shanghai): 67,3 tỷ (90,6 tỷ).
- Các công ty E-Land khác: 39,0 tỷ (47,9 tỷ).
Phải thu ngắn hạn của khách hàng cuối quý III là 470,0 tỷ, trong đó bên liên quan 186,7 tỷ (39,7%), so với 226,7 tỷ (45,6%) cuối 2025; Eland World riêng 121,8 tỷ. Khách hàng bên thứ ba lớn nhất là Sanmar Corporation 37,0 tỷ, Mark's Work Wearhouse 26,3 tỷ và Lollytogs 21,0 tỷ.
Chiều ngược lại nhỏ hơn: mua hàng và dịch vụ từ bên liên quan 62,4 tỷ chín tháng, phải trả người bán 58,3 tỷ, vay ngắn hạn từ E-Land Asia Holdings 23,8 tỷ. Cổ tức tiền mặt đã chi cho E-Land Asia Holdings chín tháng là 52,7 tỷ.
Một nhóm khách hàng đồng thời là cổ đông chi phối chiếm hơn một phần tư doanh thu, nên đơn hàng và giá bán của nhóm E-Land là biến số lớn nhất với doanh thu và biên gộp của Dệt may Thành Công.
Tiền, vay nợ và cổ tức
Dệt may Thành Công có tiền và tiền gửi 1.181,6 tỷ đồng cuối quý III (tiền và tương đương tiền 765,6 tỷ, đầu tư giữ đến đáo hạn 416,0 tỷ), cao hơn vay và nợ thuê tài chính 886,9 tỷ. Tiền ròng dương 294,7 tỷ, bằng 16,8% vốn hoá.
Cơ cấu vay:
- Vay ngắn hạn: 728,2 tỷ.
- Vay dài hạn: 158,7 tỷ.
- Vay trên vốn chủ cổ đông mẹ: 0,36 lần.
Dòng tiền kinh doanh chín tháng dương 171,8 tỷ đồng, so với âm 94,7 tỷ cùng kỳ 2025, nhờ phải thu giảm 58,1 tỷ (cùng kỳ tăng 266,8 tỷ). Chi mua sắm tài sản cố định 61,3 tỷ; cổ tức tiền mặt đã chi 112,7 tỷ.
Hàng tồn kho ròng 1.022,9 tỷ, tăng 3,6% so với cuối 2025 và bằng 41,7% vốn chủ cổ đông mẹ:
- Nguyên liệu, vật liệu: 304,6 tỷ (232,7 tỷ cuối 2025).
- Thành phẩm: 488,9 tỷ (471,1 tỷ).
- Sản phẩm dở dang: 239,2 tỷ (228,1 tỷ).
Cổ tức tiền mặt năm 2025 gồm hai đợt 500 đồng, ngày giao dịch không hưởng quyền 06/01/2026 và 25/05/2026, tổng 1.000 đồng mỗi cổ phiếu lúc chia, bằng 41,9% lợi nhuận mẹ năm 2025 và 6,7% thị giá 14.950 đồng. Cổ tức bằng cổ phiếu tỷ lệ 100:5 cùng ngày 25/05/2026 nâng vốn điều lệ từ 1.121,4 tỷ lên 1.177,4 tỷ.
Cổ đông và giao dịch nội bộ
Vốn điều lệ của CTCP Dệt may - Đầu tư - Thương mại Thành Công là 1.177,4 tỷ đồng, tương ứng 117,74 triệu cổ phiếu phát hành và 117,64 triệu cổ phiếu lưu hành (100.450 cổ phiếu quỹ). Cổ phiếu tự do chuyển nhượng là 47,06 triệu, bằng 40,0% vốn.
Cổ đông lớn theo thuyết minh vốn cổ phần ngày 30/09/2026 và dữ liệu sàn:
- E-Land Asia Holdings Pte. Ltd: 55,31 triệu cổ phiếu, 47,02%.
- Nguyễn Văn Nghĩa, thành viên HĐQT: 6,44 triệu cổ phiếu, 5,47%.
- CTCP Hợp tác Kinh tế và Xuất nhập khẩu Savimex: 3,53 triệu cổ phiếu, 3,00%.
Ngày 20/07/2026, ông Nguyễn Văn Nghĩa thông báo đăng ký bán 5.000.000 cổ phiếu từ 23/07 đến 21/08/2026 để giảm tỷ lệ sở hữu, từ 11.440.100 cổ phiếu (9,72%) xuống 6.440.100 (5,47%). Báo cáo ngày 24/07/2026 ghi 147.700 cổ phiếu do công ty chứng khoán xử lý bán giải chấp; báo cáo ngày 21/08/2026 ghi đã bán 4.852.300 cổ phiếu theo đăng ký, giá trị 48,5 tỷ đồng theo mệnh giá.
Giá đóng cửa giảm 4,1% ngày 17/07, 6,9% ngày 20/07 (ngày có thông báo) và 6,9% ngày 21/07, từ 19.600 đồng ngày 16/07 xuống 16.300 đồng, tức giảm 16,8% trong ba phiên, trong khi VN-Index giảm 4,1%. Phiên 22/07 giá hồi 6,7% lên 17.400 đồng với khối lượng khớp 2,75 triệu cổ phiếu.
Trong 12 tháng tới 12/11/2026, cổ phiếu TCM khớp 272,3 triệu cổ phiếu, bằng 5,8 lần lượng cổ phiếu tự do, với giá trị 5.833 tỷ đồng, trung bình 23,5 tỷ mỗi phiên. Giá trị khớp trung bình mỗi phiên cao nhất tháng 01/2026 (43,0 tỷ) và thấp nhất tháng 11/2026 (10,2 tỷ, đến ngày 12/11).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
