
Phân tích cổ phiếu DTA Quý 4/2026: 69% tài sản là dự án dở dang, vay ngắn hạn 92,7 tỷ đồng so với tiền 5,1 tỷ
Nội dung bài11 phần
- Lợi nhuận quý III chỉ 0,6 tỷ đồng
- Vay ngắn hạn và dự án dở dang
- Phải thu và trả trước tăng mạnh
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu DTA
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DTA Quý 4/2026 của CTCP Đệ Tam (sàn HOSE), doanh nghiệp đầu tư, kinh doanh và môi giới bất động sản, xây dựng công trình dân dụng, công nghiệp và cung cấp nước sạch, phải bắt đầu từ các dự án đang xây dựng. Chi phí sản xuất, kinh doanh dở dang dài hạn đạt 441,2 tỷ đồng cuối quý III/2026, bằng 68,8% tổng tài sản 641,3 tỷ đồng.
Lợi nhuận sau thuế bốn quý gần nhất chỉ 4,8 tỷ đồng, tương đương EPS 248 đồng; vốn hoá 68,5 tỷ đồng ở giá 3.510 đồng ngày 11/11/2026.
Bài đi từ kết quả kinh doanh, nợ vay và phải thu sang cổ đông, khối ngoại, so sánh cùng ngành, định giá và kỹ thuật.
Điểm chính
- Quý III/2026 doanh thu 28,9 tỷ đồng (giảm 7,2%), lợi nhuận sau thuế 0,6 tỷ (giảm 32,0%); chín tháng lợi nhuận 5,9 tỷ, gấp 4,6 lần cùng kỳ nhờ biên lãi gộp 33,0%.
- Dự án dở dang 441,2 tỷ đồng gấp 2,1 lần vốn chủ 210,8 tỷ; ROE bốn quý chỉ 2,3%.
- Vay ngắn hạn 92,7 tỷ đồng so với tiền 5,1 tỷ; lãi vay chín tháng 6,3 tỷ bằng 84% lợi nhuận trước thuế.
- Phải thu ngắn hạn tăng từ 34,9 lên 83,2 tỷ đồng, trả trước cho người bán từ 2,7 lên 32,6 tỷ.
- Giá 3.510 đồng, giảm 10,9% trong 250 phiên; thanh khoản 20 phiên chỉ 26,7 triệu đồng mỗi phiên.
Lợi nhuận quý III chỉ 0,6 tỷ đồng
Đệ Tam ghi doanh thu quý III/2026 28,9 tỷ đồng, giảm 7,2% so với 31,1 tỷ cùng kỳ. Lãi gộp 6,0 tỷ đồng, biên gộp 20,9% so với 20,2%.
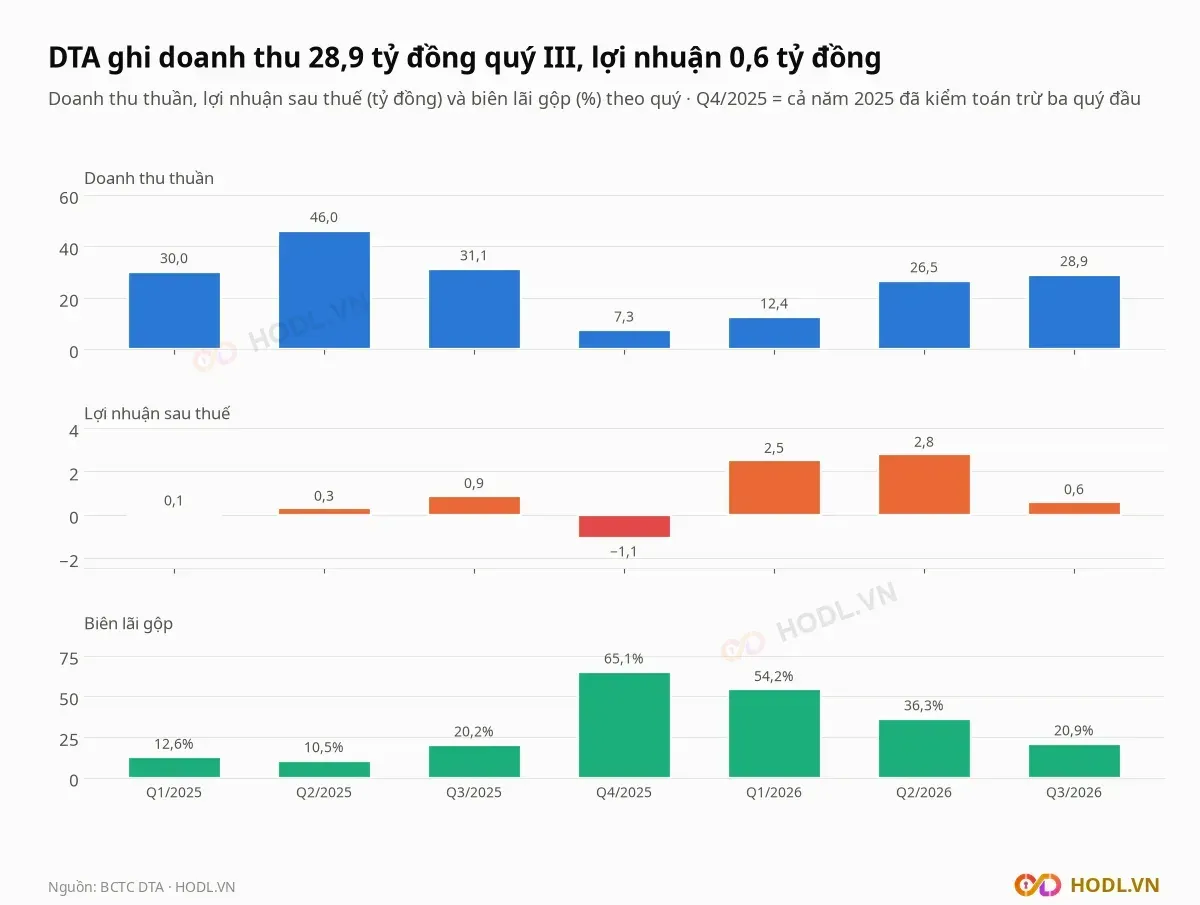
Lợi nhuận trước thuế giảm 31,9% xuống 0,76 tỷ đồng, lợi nhuận sau thuế giảm 32,0% xuống 0,6 tỷ. Cầu nối lợi nhuận trước thuế so với quý III/2025 (giảm 0,35 tỷ đồng):
- Doanh thu giảm: −0,45 tỷ đồng.
- Biên gộp tăng: +0,19 tỷ đồng.
- Chi phí tài chính tăng, chủ yếu là lãi vay: −0,19 tỷ đồng.
- Chi phí bán hàng giảm từ 0,96 tỷ xuống gần 0: +0,95 tỷ đồng.
- Chi phí quản lý tăng từ 2,01 lên 2,84 tỷ: −0,83 tỷ đồng.
- Thu nhập tài chính và thu nhập khác: −0,02 tỷ đồng.
Chín tháng 2026 doanh thu của Đệ Tam là 67,8 tỷ đồng, giảm 36,7%, nhưng biên gộp lên 33,0% từ 13,9% nên lợi nhuận sau thuế đạt 5,9 tỷ đồng, gấp 4,6 lần 1,3 tỷ chín tháng 2025. Biên gộp quý I và quý II là 54,2% và 36,3%, quý III về 20,9%, tức phần cải thiện đã thu hẹp.
Cả năm 2025 doanh thu 114,5 tỷ đồng (giảm 19,3%), lợi nhuận sau thuế 0,2 tỷ sau kiểm toán, so với 1,5 tỷ năm 2024. Lợi nhuận bốn quý tới quý III/2026 là 4,8 tỷ đồng, tính bằng cả năm 2025 cộng chín tháng 2026 trừ chín tháng 2025, vì số quý IV/2025 trong dữ liệu quý không khớp báo cáo năm đã kiểm toán.
Vay ngắn hạn và dự án dở dang
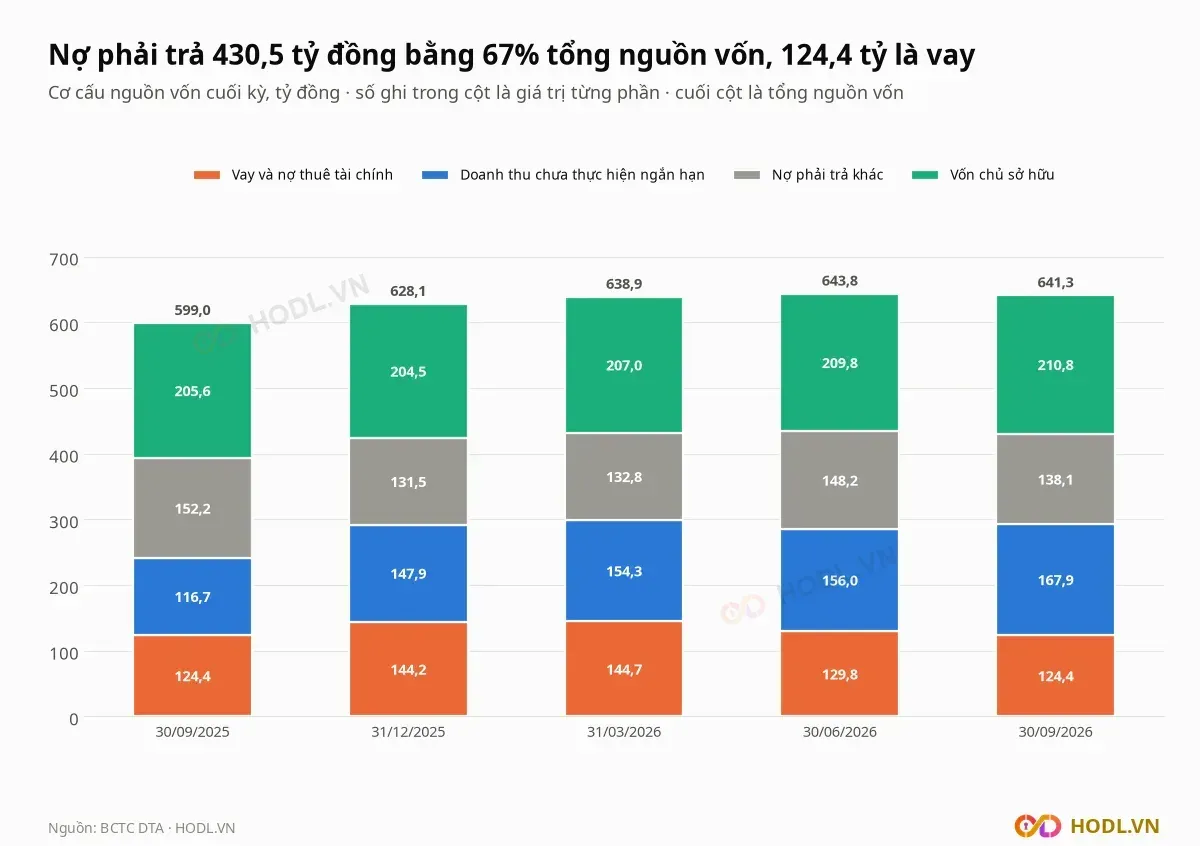
Nợ phải trả của Đệ Tam là 430,5 tỷ đồng cuối quý III/2026, bằng 67,1% tổng nguồn vốn 641,3 tỷ; nợ ngắn hạn 340,4 tỷ chiếm 79,1% nợ phải trả. Vốn chủ 210,8 tỷ đồng.
Trong nguồn vốn:
- Vay và nợ thuê tài chính 124,4 tỷ đồng: ngắn hạn 92,7 tỷ (tăng từ 75,2 tỷ cuối 2025), dài hạn 31,7 tỷ (giảm từ 69,0 tỷ).
- Doanh thu chưa thực hiện ngắn hạn 167,9 tỷ đồng, tăng 43,9% so với 116,7 tỷ cuối quý III/2025.
- Nợ phải trả khác 138,1 tỷ đồng.
Tiền và tương đương tiền chỉ 5,1 tỷ đồng, vay ngắn hạn gấp 18,4 lần số này; cộng 2,8 tỷ đầu tư ngắn hạn mới được 7,9 tỷ. Lãi vay chín tháng 2026 là 6,3 tỷ đồng, bằng 84% lợi nhuận trước thuế 7,6 tỷ.
Lợi nhuận trước thuế cộng lãi vay gấp 2,2 lần lãi vay trong chín tháng, riêng quý III chỉ gấp 1,3 lần.
Phía tài sản, chi phí sản xuất, kinh doanh dở dang dài hạn tăng từ 387,9 tỷ đồng cuối quý III/2025 lên 441,2 tỷ (tăng 13,7%), trong khi hàng tồn kho giảm từ 81,3 xuống 29,9 tỷ. Khoản dở dang gấp 2,1 lần vốn chủ, nên mức sinh lời của Đệ Tam phụ thuộc vào việc các dự án này ghi nhận được doanh thu.
Phải thu và trả trước tăng mạnh
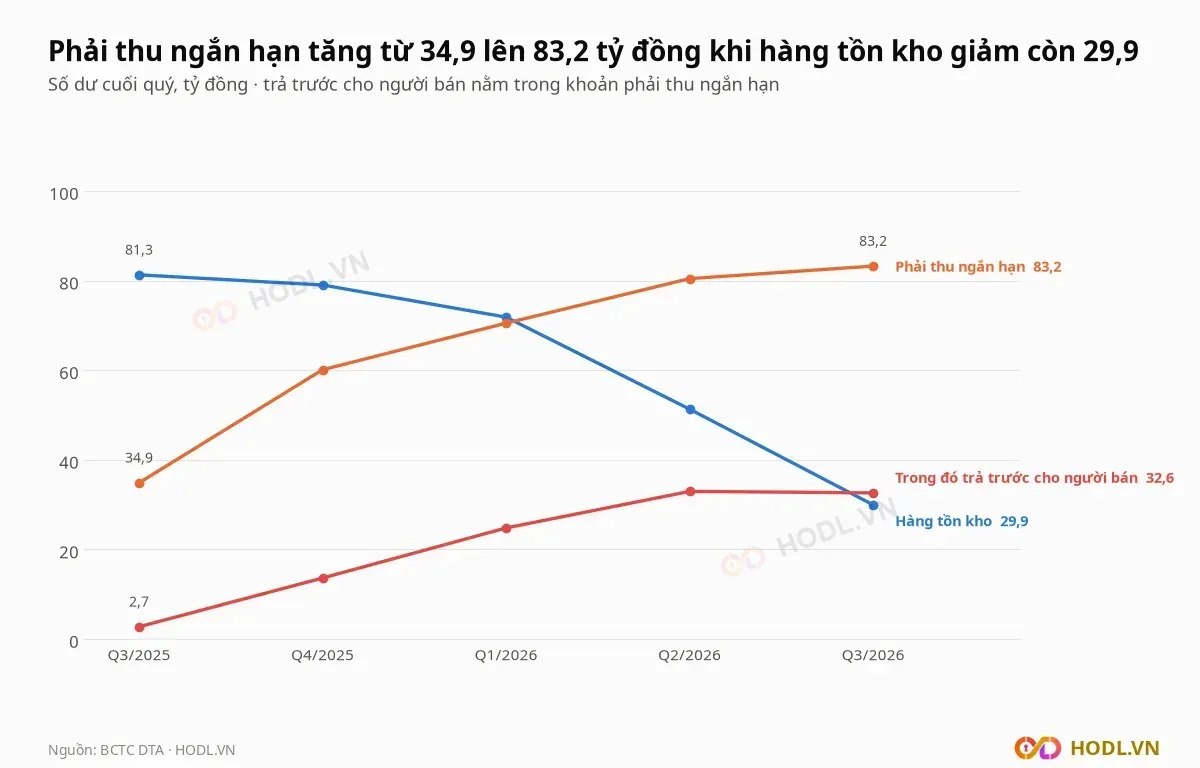
Phải thu ngắn hạn của Đệ Tam tăng từ 34,9 lên 83,2 tỷ đồng trong bốn quý, bằng 39,5% vốn chủ 210,8 tỷ. Hàng tồn kho giảm 63,2% xuống 29,9 tỷ.
Hai khoản lớn trong phải thu ngắn hạn:
- Phải thu khách hàng 50,9 tỷ đồng, so với 32,2 tỷ cuối quý III/2025.
- Trả trước cho người bán 32,6 tỷ đồng, so với 2,7 tỷ, tức gấp 12 lần.
Trả trước cho người bán đã đứng quanh 32,6 đến 33,0 tỷ đồng hai quý liên tiếp, nên mức tăng đã chững lại.
Cổ đông và thanh khoản
Cổ đông lớn nhất của Đệ Tam là Thành viên Hội đồng quản trị kiêm Tổng giám đốc Phạm Thị Kim Xuân với 1.962.895 cổ phiếu, 10,06% vốn, theo danh sách cổ đông HOSE cập nhật 17/09/2026. Chín cổ đông cá nhân lớn nhất nắm 45,9% vốn, trong đó Chủ tịch Hội đồng quản trị Trần Đức Lợi nắm 3,01%.
Vốn điều lệ tăng 8,0% lên 195,0 tỷ đồng hồi 06/2026, cùng quý lợi nhuận chưa phân phối giảm từ 25,2 xuống 13,5 tỷ đồng. Số cổ phiếu lưu hành hiện là 19,50 triệu, tỷ lệ tự do chuyển nhượng 55%.
Khối lượng khớp trung bình 20 phiên là 7.635 cổ phiếu, tương đương 26,7 triệu đồng mỗi phiên; 60 phiên là 9.125 cổ phiếu, 31,2 triệu đồng. Với thanh khoản dưới 35 triệu đồng mỗi phiên, một lệnh vài chục triệu đồng đủ làm giá lệch.
Khối ngoại và tự doanh
Nhà đầu tư nước ngoài nắm 0,14% vốn của Đệ Tam, tức 27.708 cổ phiếu, room còn lại 9,53 triệu cổ phiếu trên giới hạn 49%. Trong 12 tháng tới 11/11/2026 khối ngoại mua 13,8 triệu đồng, bán 15,8 triệu, bán ròng 1,9 triệu đồng.
Từ đầu năm 2026 khối ngoại bán ròng 10,9 triệu đồng, 30 phiên gần nhất bán ròng 6,8 triệu. Các số này nhỏ tới mức khối ngoại không tác động tới giá.
Dữ liệu tự doanh chỉ ghi 23 phiên từ 2021; phiên cuối 31/10/2024 bán ròng 0,2 triệu đồng. Sau mốc này chưa có số liệu.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
