
Lợi suất sản phẩm cơ cấu: được trả bao nhiêu và theo điều kiện nào
Nội dung bài5 phần
Lợi suất sản phẩm cơ cấu là mức lợi nhuận bạn thực nhận khi đáo hạn, tính trên số tiền đã bỏ ra. Khác với tiền gửi, con số này không được ghi sẵn. Nó được tính theo công thức trong hồ sơ chào bán và phụ thuộc vào diễn biến của tài sản tham chiếu.
Ba điều khoản quyết định phần lớn kết quả: tỷ lệ tham gia, trần lợi nhuận và lãi có điều kiện. Bài này giải thích từng điều khoản bằng ví dụ giả định. Định nghĩa sản phẩm cơ cấu và các thành phần của nó nằm ở bài đầu nhóm. Nội dung là kiến thức chung, dữ liệu đến 02/10/2026.
Tỷ lệ tham gia chia lợi nhuận
Nhiều sản phẩm cơ cấu trả lại gốc, cộng thêm một phần mức tăng của tài sản tham chiếu. Phần đó được tính bằng mức tăng nhân với một tỷ lệ cố định. Bản tin về structured notes của Ủy ban Chứng khoán Mỹ (SEC) gọi tỷ lệ này là tỷ lệ tham gia, participation rate.
Ví dụ trong bản tin của SEC: tỷ lệ tham gia là 50%, tài sản tham chiếu tăng 20%. Bạn nhận lợi nhuận 10%, tức 50% của 20%. Phần tăng còn lại thuộc về tổ chức phát hành, dùng để bù chi phí cho phần bảo vệ vốn.
Tỷ lệ tham gia có thể dưới 100%, bằng 100% hoặc trên 100%. Trên 100% là dạng tham gia tăng cường, khuếch đại mức tăng của tài sản. Tỷ lệ càng cao thì thường đi kèm trần lợi nhuận thấp hơn hoặc rủi ro mất vốn lớn hơn.
Lợi suất sản phẩm cơ cấu có trần
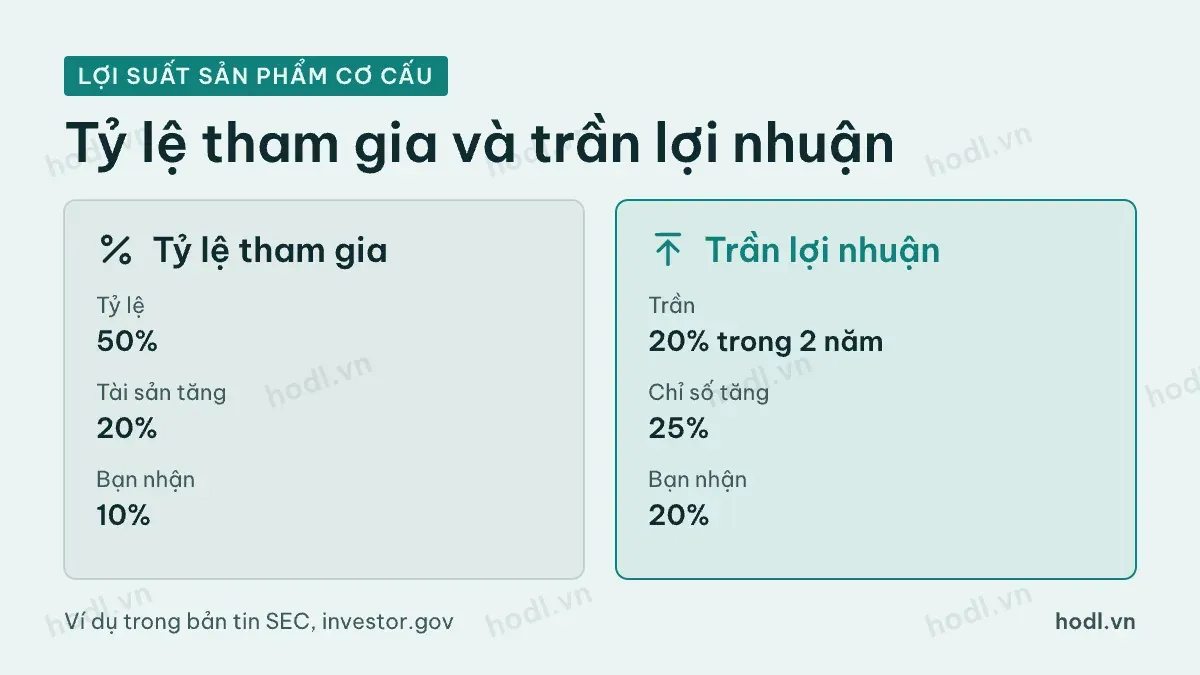
Trần lợi nhuận là mức tối đa bạn được nhận, dù tài sản tham chiếu tăng bao nhiêu. Khi chạm trần, mọi mức tăng thêm không còn thuộc về bạn.
SEC đưa ví dụ một sản phẩm kỳ hạn 2 năm. Sản phẩm trả 100% số tiền đầu tư khi đáo hạn, cộng mức tăng của chỉ số S&P 500 tới tối đa 20%. Nếu chỉ số tăng 25% trong 2 năm, bạn chỉ nhận 20%. Phần 5% còn lại bị cắt.
Trần lợi nhuận quan trọng vì nó làm lệch kỳ vọng. Lợi nhuận của bạn bị chặn trên, trong khi rủi ro phía dưới vẫn còn ở nhiều dạng sản phẩm. Khi đọc quảng cáo "lợi suất tới X%", hãy hiểu X là mức trần, không phải mức thường gặp.
Ví dụ lợi suất sản phẩm cơ cấu
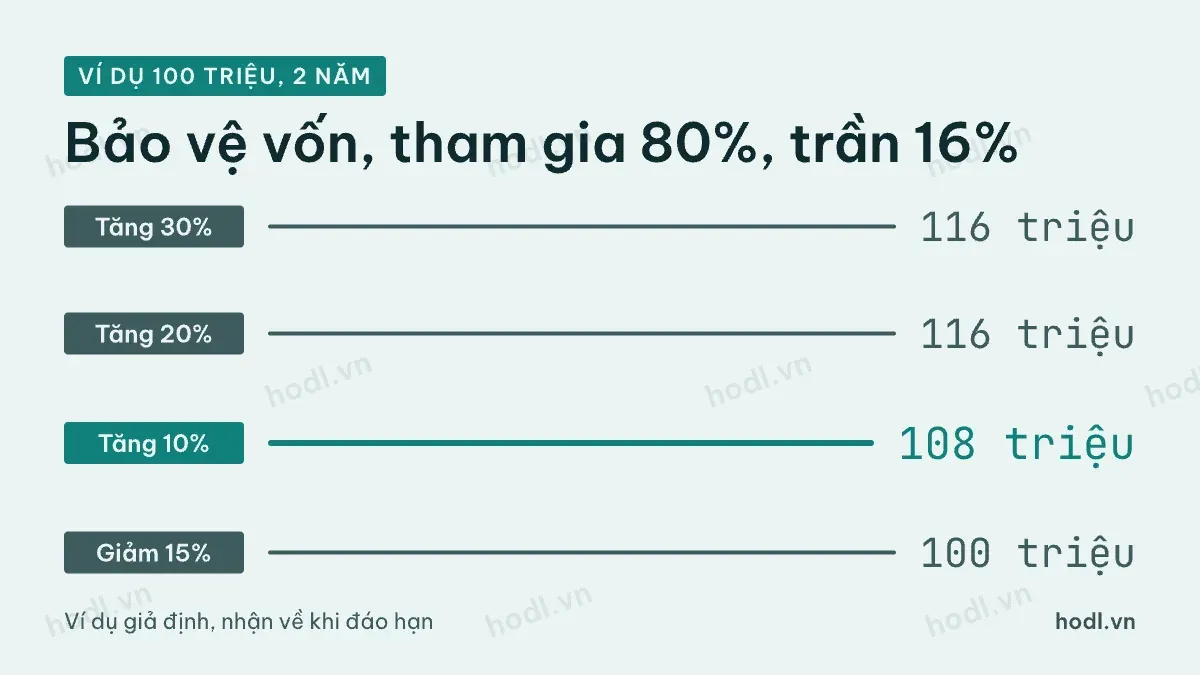
Ví dụ sau là giả định, không gắn với sản phẩm nào đang chào bán. Bạn đầu tư 100 triệu đồng vào một sản phẩm kỳ hạn 2 năm. Sản phẩm bảo vệ 100% vốn khi đáo hạn. Tỷ lệ tham gia là 80%, trần lợi nhuận là 16% cho cả kỳ.
Chỉ số tham chiếu sau 2 năm | Phần được chia | Nhận về khi đáo hạn | Lợi suất mỗi năm (quy đổi) |
|---|---|---|---|
Giảm 15% | 0% | 100 triệu đồng | 0% |
Tăng 10% | 8% | 108 triệu đồng | khoảng 3,92% |
Tăng 20% | 16% | 116 triệu đồng | khoảng 7,70% |
Tăng 30% | 16% (chạm trần) | 116 triệu đồng | khoảng 7,70% |
Lợi suất mỗi năm được quy đổi bằng căn bậc hai của tỷ lệ nhận về, rồi trừ 1. Ví dụ 116 triệu đồng sau 2 năm: căn bậc hai của 1,16 là khoảng 1,0770, tức khoảng 7,70% mỗi năm. Quy đổi như vậy mới so được với lãi suất tiết kiệm tính theo năm.
Trong đó: căn bậc hai áp dụng cho kỳ hạn 2 năm.
Bảng cho thấy hai điều. Khi chỉ số giảm, bạn không lỗ nhưng cũng không có lãi trong 2 năm. Khi chỉ số tăng mạnh, lợi suất bị chặn ở trần 16%. Kịch bản giữ vốn nhưng không lãi chính là chi phí cơ hội của sản phẩm bảo vệ vốn.
Lãi có điều kiện: khi nào được trả
Một số sản phẩm trả lãi định kỳ, nhưng lãi chỉ được trả khi điều kiện được thoả. Điều kiện thường là giá tài sản tham chiếu vào ngày quan sát không thấp hơn một ngưỡng. Ngưỡng này tính theo phần trăm giá ban đầu.
Ví dụ giả định: sản phẩm có lãi 9%/năm, trả mỗi quý 2,25%. Điều kiện là giá cổ phiếu tham chiếu vào ngày quan sát từ 70% giá ban đầu trở lên. Quý nào giá dưới mức đó, quý đó không có lãi. Trong cả năm, bạn có thể nhận đủ 9%, một phần, hoặc không nhận gì.
Giả sử trong năm đầu có ba quý giá cổ phiếu trên ngưỡng và một quý dưới ngưỡng. Bạn nhận ba lần 2,25%, tổng cộng 6,75% thay vì 9%. Nếu cả bốn quý đều dưới ngưỡng, lãi năm đó bằng 0. Vì vậy lãi suất ghi trên sản phẩm chỉ là mức tối đa, không phải mức chắc chắn.
Một số sản phẩm có điều khoản cộng dồn. Quý bị bỏ lỡ được trả bù nếu quý sau giá quay lại trên ngưỡng. Sản phẩm khác thì mất hẳn phần lãi của quý đó. Hai cách này cho kết quả rất khác nhau, nên bạn cần đọc kỹ câu chữ trong hồ sơ.
SEC lưu ý dạng ngưỡng còn có tên gọi khác: barrier, trigger hoặc knock-in. Ở một số sản phẩm, chạm ngưỡng không chỉ làm mất lãi mà còn làm thay đổi cách trả gốc. Phần đó thuộc về rủi ro mất vốn, được bàn trong bài riêng của nhóm.
Đọc lợi suất trong hồ sơ chào bán
Con số lợi suất hấp dẫn trên tài liệu bán hàng thường là kịch bản tốt. Để biết bạn thực nhận bao nhiêu, hãy tìm năm thông tin trong hồ sơ:
- Tài sản tham chiếu là gì, và giá ban đầu chốt vào ngày nào.
- Tỷ lệ tham gia và trần lợi nhuận, nếu có.
- Điều kiện trả lãi, ngưỡng và lịch các ngày quan sát.
- Sản phẩm có bảo vệ vốn không, bảo vệ bao nhiêu phần trăm.
- Phí, và chênh lệch giữa giá mua với giá trị ước tính lúc phát hành.
Mục cuối rất hay bị bỏ qua. SEC cho biết giá phát hành thường cao hơn giá trị ước tính, vì đã gồm chi phí bán hàng, thiết kế và phòng hộ. Phần chênh đó làm lợi suất thực tế thấp hơn con số trên giấy.
Muốn so với kênh có thu nhập cố định, bạn có thể đọc bài học định giá trái phiếu để hiểu cách quy dòng tiền về cùng một thước đo. Nếu ưu tiên giữ vốn, bài chiến lược đầu tư phòng thủ có thêm góc nhìn.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
