
Ngành
Ghi doanh thu một lần hay phân bổ nhiều năm: hai cách làm cho ra hai báo cáo khác nhau
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
Ghi nhận doanh thu cho thuê đất công nghiệp có hai cách: một lần hoặc phân bổ. Cách phân biệt trên báo cáo và tác động tới lợi nhuận từng năm.
Nội dung bài6 phần
Ghi doanh thu một lần hay phân bổ nhiều năm: hai cách làm cho ra hai báo cáo khác nhau
Ghi nhận doanh thu cho thuê đất công nghiệp có hai cách làm khác nhau. Hai doanh nghiệp giống nhau về thực chất vì thế ra hai báo cáo trông khác hẳn. Cùng cho thuê một lô đất năm mươi năm, cùng nhận trọn tiền ngay. Nhưng một bên ghi hết vào kỳ giao đất, một bên chia đều cho từng năm.
Hiểu chỗ này rồi thì không còn giật mình khi một doanh nghiệp báo lợi nhuận tăng gấp ba. Cũng không lạ khi một doanh nghiệp khác báo doanh thu bé xíu mà giá cổ phiếu vẫn đứng. Số liệu trong bài đến 02/10/2026.
Ghi nhận doanh thu: hai cách
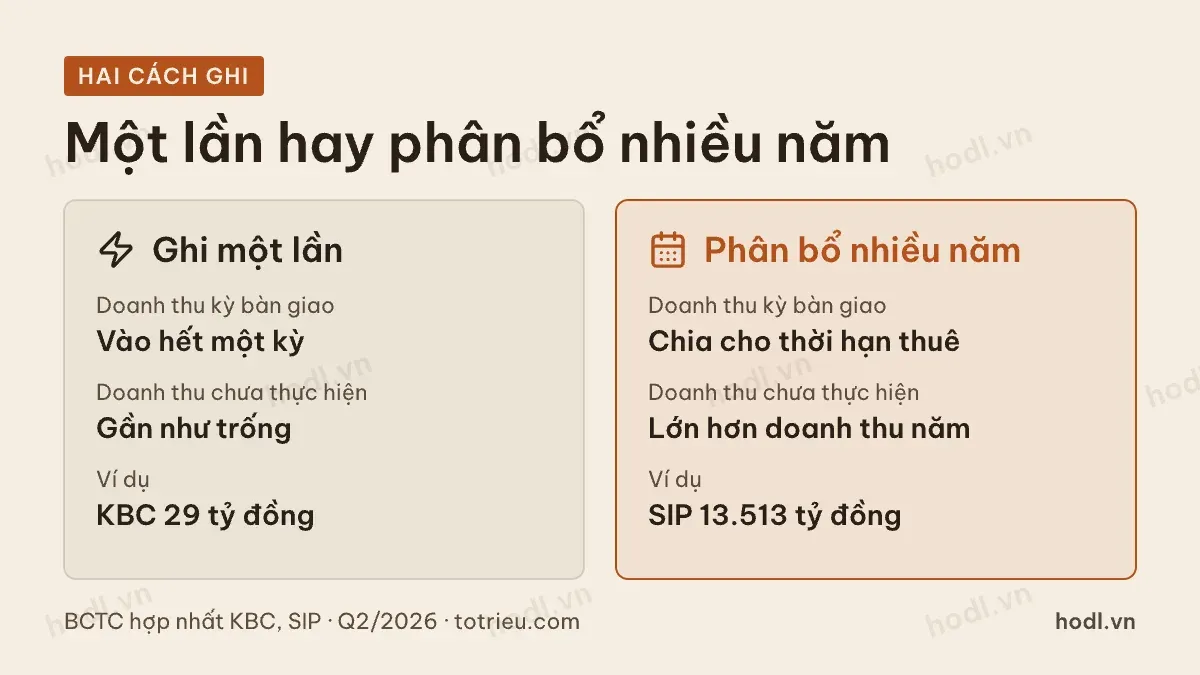
Cách thứ nhất là ghi một lần. Hợp đồng đã chuyển gần hết quyền và rủi ro của lô đất cho khách thuê. Doanh nghiệp coi đây là một thương vụ bán. Toàn bộ tiền thuê vào doanh thu của kỳ bàn giao. Năm có bàn giao thì lợi nhuận bật lên, năm không có thì gần như trống.
Cách thứ hai là phân bổ. Hợp đồng vẫn giữ lại phần lớn rủi ro cho bên cho thuê. Doanh nghiệp coi đây là cho thuê hoạt động. Tiền nhận trước ghi vào nợ phải trả. Khoản đó nhả dần vào doanh thu mỗi năm cho tới hết thời hạn.
Cùng một lô đất, hai cách ghi cho ra hai đường lợi nhuận khác nhau. Cách chọn nằm trong thuyết minh chính sách kế toán, phần doanh thu. Đó không phải thứ doanh nghiệp đổi tuỳ ý mỗi năm.
Nhận ra cách ghi nhận doanh thu
Không cần đọc hết thuyết minh. Chỉ cần so khoản doanh thu chưa thực hiện trên bảng cân đối với doanh thu một năm.
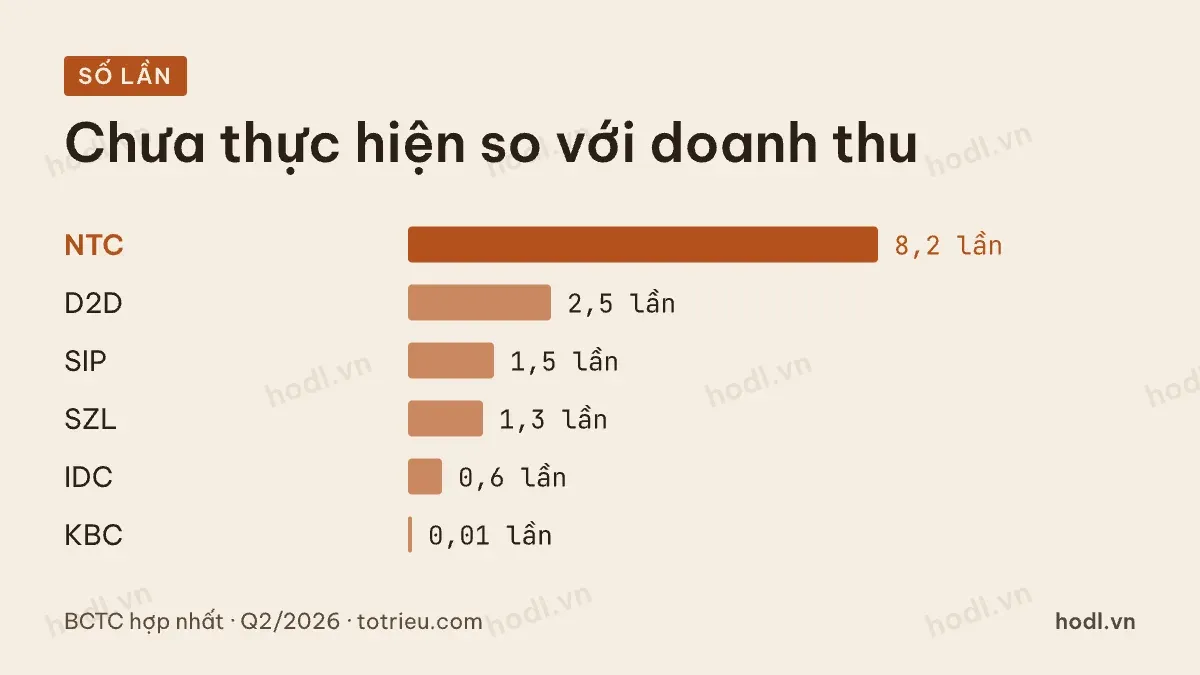
Doanh nghiệp phân bổ có khoản doanh thu chưa thực hiện rất lớn. Lý do là tiền đã thu nhưng chưa được ghi thành doanh thu. Doanh nghiệp ghi một lần thì khoản này gần như trống.
Mã | Doanh thu chưa thực hiện (tỷ đồng) | Doanh thu 4 quý (tỷ đồng) | Số lần |
|---|---|---|---|
NTC | 4.912 | 602 | 8,2 |
D2D | 551 | 223 | 2,5 |
SIP | 13.513 | 9.092 | 1,5 |
SZL | 727 | 565 | 1,3 |
IDC | 5.354 | 8.787 | 0,6 |
BCM | 2.148 | 4.201 | 0,5 |
KBC | 29 | 4.920 | 0,01 |
Nguồn: BCTC hợp nhất các mã trong bảng, quý 2/2026 · HODL.VN
Nam Tân Uyên ở một đầu bảng: khoản chưa thực hiện gấp 8,2 lần doanh thu bốn quý. Kinh Bắc ở đầu còn lại với 0,01 lần. Hai doanh nghiệp cùng cho thuê đất, nhưng báo cáo đọc như hai ngành.
Ghi nhận doanh thu thuê đất 1 lần
Cách này cho lợi nhuận sớm. Tiền về, doanh thu ghi ngay, cổ đông thấy kết quả trong cùng năm.
Giá phải trả là độ biến động. Doanh thu Kinh Bắc sáu quý, tính từ quý 1/2025: 3.049 tỷ, 575 tỷ, 1.347 tỷ, 1.648 tỷ, 1.336 tỷ và 589 tỷ đồng. Quý nào ký được hợp đồng lớn thì quý đó đẹp.
Hệ quả thứ hai là chỉ số giá trên lợi nhuận mất ý nghĩa nếu lấy một năm. Năm bàn giao nhiều, chỉ số trông rẻ. Năm không bàn giao, chỉ số trông đắt, dù quỹ đất và sức kiếm tiền không đổi.
Với nhóm này, cách đọc hợp lý là lấy lợi nhuận bình quân ba đến năm năm. Hoặc nhìn thẳng vào quỹ đất còn lại thay vì lợi nhuận một kỳ.
Phân bổ nhiều năm giữ lợi nhuận
Cách này làm doanh thu trông nhỏ hơn thực tế dòng tiền. Đổi lại, nó khoá sẵn một khoản lợi nhuận cho các năm sau. Khoản đó nằm ngay trên bảng cân đối.
Sài Gòn VRG là ví dụ lớn nhất nhóm. Cuối quý 2/2026, doanh thu chưa thực hiện là 13.513 tỷ đồng. Khoản đó gấp 2,79 lần vốn chủ sở hữu thuộc cổ đông mẹ 4.845 tỷ đồng. Nó cũng gấp 1,49 lần doanh thu bốn quý 9.092 tỷ đồng.
Phần lớn khoản đó sẽ chảy vào doanh thu các năm tới. Doanh nghiệp không phải ký thêm hợp đồng nào. Chi phí tương ứng đã nằm trong giá vốn đất, nên biên của dòng này khá chắc.
Chỗ cần cảnh giác là dòng tiền. Tiền đã thu từ nhiều năm trước, nên lợi nhuận các năm sau không kèm tiền mới về. Nhìn một năm riêng lẻ sẽ thấy lợi nhuận cao mà dòng tiền kinh doanh thấp. Với mô hình này, đó là bình thường.
Ghi nhận doanh thu thuê đất: soát
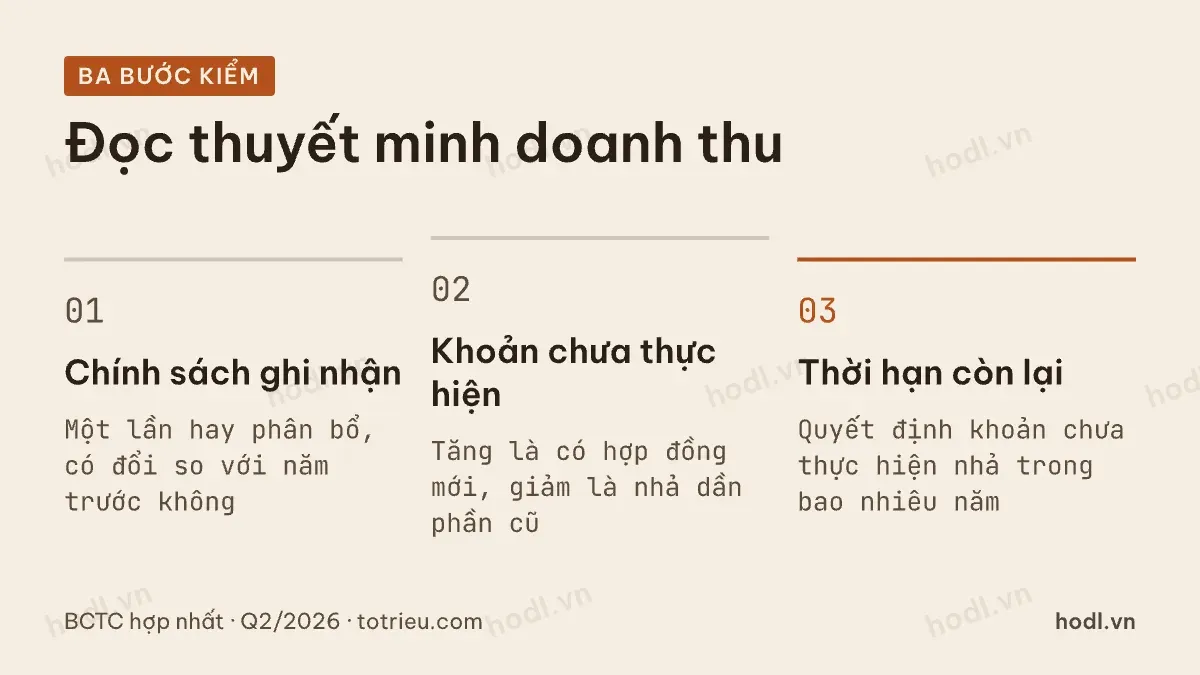
Khi đọc thuyết minh, đặt ba câu hỏi.
- Chính sách ghi nhận doanh thu cho thuê đất là một lần hay phân bổ, và có đổi so với năm trước không.
- Khoản doanh thu chưa thực hiện tăng hay giảm, vì tăng là có hợp đồng mới, giảm là đang nhả dần phần cũ.
- Thời hạn còn lại của các hợp đồng, vì nó quyết định khoản chưa thực hiện sẽ nhả trong bao nhiêu năm.
Ba câu hỏi này chỉ mất vài phút nhưng tránh được hai lỗi hay gặp. Lỗi thứ nhất là so chỉ số giá trên lợi nhuận giữa hai cách ghi khác nhau. Lỗi thứ hai là coi khoản doanh thu chưa thực hiện như nợ xấu. Đó thật ra là phần thu nhập đã có tiền.
Cấu trúc một bộ báo cáo và chỗ đặt từng khoản mục có ở cấu trúc báo cáo tài chính. Thuật ngữ trong thuyết minh tra ở danh sách thuật ngữ báo cáo tài chính. Muốn ghép phần này vào khung định giá, xem các mô hình định giá chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.