
Cổ phiếu· Loyalty
Phân tích cổ phiếu SHS Q4/2026: rẻ nhất nhóm, nhưng xứng đáng rẻ
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
Phân tích cổ phiếu SHS qua cơ cấu doanh thu bảy kỳ, cầu nối lợi nhuận quý II và so sánh với tám công ty chứng khoán. Dữ liệu đến phiên 12/10/2026.
Nội dung bài17 phần
- Phân tích cổ phiếu SHS: quy mô
- Cổ phiếu SHS: doanh thu từ đâu
- Thị phần môi giới vừa trở lại
- Lợi nhuận quý II đến từ đâu
- Nhân bốn quý, P/E thành 34,6 lần
- Một chu kỳ đã từng xảy ra năm 2022
- Tự doanh đang đổi dạng tài sản
- Cho vay ký quỹ và vốn chủ
- Phân tích cổ phiếu SHS: rủi ro
- So với tám mã cùng ngành
- Chín mã dưới cùng một thước đo
- Phân tích cổ phiếu SHS: dải P/B
- Phân tích cổ phiếu SHS: định giá
- Thang giá tham chiếu
- Phân tích cổ phiếu SHS: đồ thị
- Xu hướng & EMA
- RSI & Momentum
- Hỗ trợ - Kháng cự
- Khung dài hạn từ 2020
- Đọc gì ở báo cáo quý III
- Kết luận
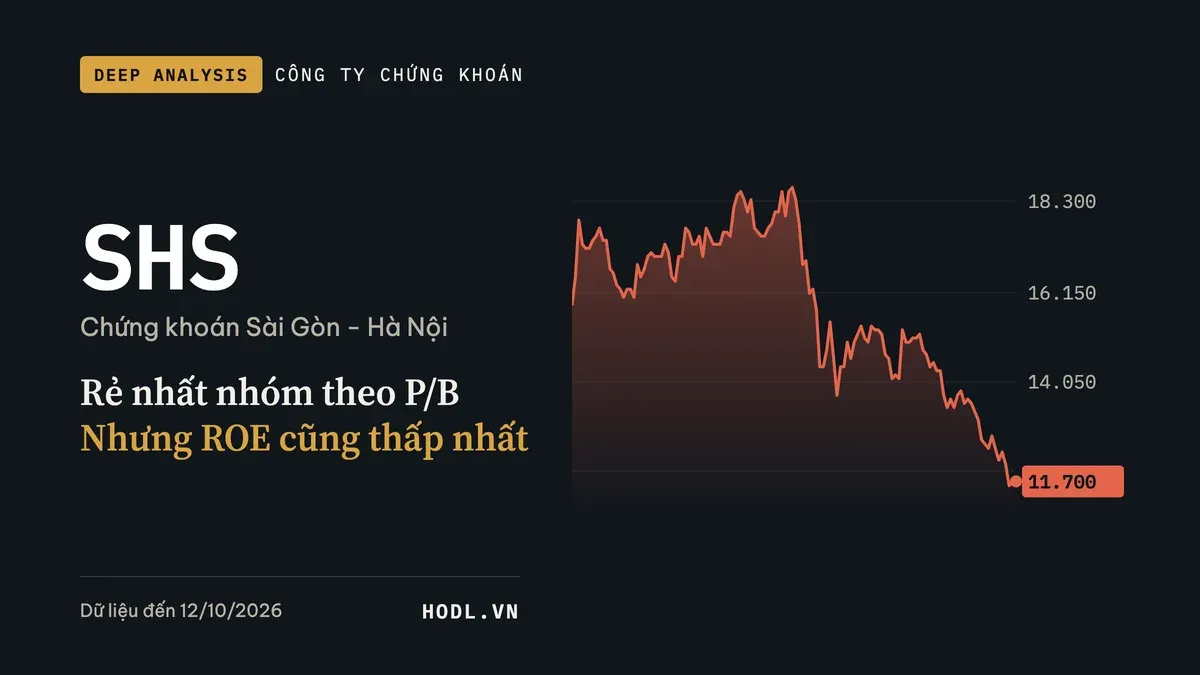
Phân tích cổ phiếu SHS lúc này phải bắt đầu từ một nghịch lý giá. SHS đang là công ty chứng khoán rẻ nhất trong nhóm chín mã so sánh, P/B chỉ 0,84 lần. Nhưng SHS cũng là mã sinh lời thấp nhất nhóm, ROE 8,0%. Giá đóng cửa phiên 12/10/2026 là 11.700 đồng.
Bài này bóc lợi nhuận quý II/2026 xem khoản nào kéo xuống, đối chiếu với một đợt sập lợi nhuận y hệt từng xảy ra năm 2022, rồi đặt SHS cạnh tám công ty chứng khoán khác trên cùng một thước đo. Câu hỏi xuyên suốt không phải "SHS có rẻ không" mà là "phần chiết khấu đó có xứng đáng không".
Mọi con số dưới đây tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá, chốt tại phiên 12/10/2026. Bài không đưa ra khuyến nghị mua bán và không dự đoán giá.
Điểm chính
- Lợi nhuận trước thuế quý II/2026 còn 89,7 tỷ đồng so với 463,0 tỷ cùng kỳ (−80,6%); cầu nối cho thấy mảng tự doanh tài sản tài chính đảo chiều 552 tỷ đồng, một mình nuốt hết phần tăng của cho vay ký quỹ.
- Lấy riêng lợi nhuận quý II/2026 nhân bốn, EPS chỉ còn 338 đồng và P/E thành 34,6 lần, khác hẳn con số 10,47 lần tính trên bốn quý gộp.
- Dư nợ cho vay ký quỹ tăng 87,0% trong một năm, lên 11.722 tỷ đồng, bằng 93,4% vốn chủ sở hữu.
- SHS vừa chốt quyền cổ tức tiền mặt 500 đồng/cổ phiếu (449,73 tỷ đồng); sau khi chi trả, giá trị sổ sách giảm còn khoảng 13.446 đồng và P/B cùng mức giá nhích lên khoảng 0,87 lần.
- P/B 0,84 lần thấp hơn trung vị tám mã so sánh 36,6%, nhưng ROE 8,0% cũng thấp hơn trung vị 12,3%: phần rẻ phần lớn xứng đáng với mức sinh lời, không phải cơ hội bị bỏ quên.
Phân tích cổ phiếu SHS: quy mô
Cổ phiếu SHS giao dịch trên HNX, là một trong những công ty chứng khoán niêm yết lâu năm nhất thị trường, từ năm 2009. Công ty gắn với nhóm cổ đông liên quan tới Chủ tịch Hội đồng quản trị Đỗ Quang Vinh, cùng hệ sinh thái với Ngân hàng SHB và Tập đoàn T&T. Tổng tài sản cuối quý II/2026 là 27.459,4 tỷ đồng, vốn chủ sở hữu 12.544,2 tỷ đồng, bằng 45,7% tổng tài sản.
Chỉ tiêu (tỷ đồng) | Q2/2025 | Cuối 2025 | Q2/2026 | Thay đổi 1 năm |
|---|---|---|---|---|
Tổng tài sản | 17.241,2 | 22.932,7 | 27.459,4 | +59,3% |
Các khoản cho vay | 6.268,4 | 9.097,7 | 11.722,1 | +87,0% |
Vốn chủ sở hữu | 11.184,8 | 12.602,3 | 12.544,2 | +12,2% |
Vốn góp của chủ sở hữu | 8.944,6 | 8.994,6 | 8.994,6 | +0,6% |
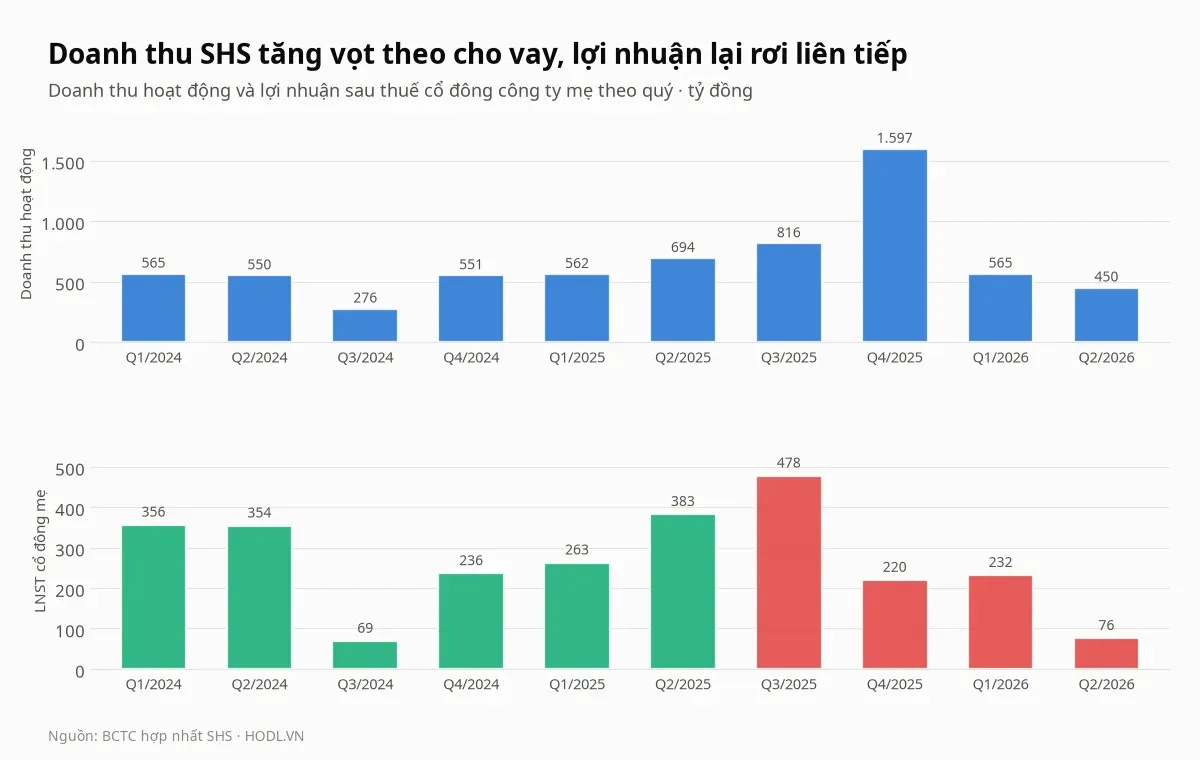
Quý II/2026, doanh thu hoạt động 450,3 tỷ đồng, giảm 35,2% so với cùng kỳ. Lợi nhuận trước thuế 89,7 tỷ đồng, giảm 80,6%; lợi nhuận sau thuế cổ đông công ty mẹ 75,8 tỷ đồng, giảm 80,2%.
Cộng sáu tháng, doanh thu 1.015,0 tỷ đồng, giảm 19,2%. Lợi nhuận sau thuế cổ đông mẹ 307,6 tỷ đồng, giảm 52,3%. Mẫu biểu báo cáo của công ty chứng khoán khác hẳn doanh nghiệp thường, người mới đọc nên xem trước cấu trúc báo cáo tài chính.
Cổ phiếu SHS: doanh thu từ đâu
Đây là phần quan trọng nhất khi đọc một công ty chứng khoán, vì nó quyết định lợi nhuận đến từ nguồn ổn định hay nguồn biến động.
Mảng (tỷ đồng) | 2021 | 2022 | 2023 | 2024 | 2025 | 6T/2026 |
|---|---|---|---|---|---|---|
Cho vay ký quỹ | 688,8 | 567,9 | 547,2 | 497,7 | 778,6 | 588,6 |
Môi giới | 553,9 | 332,9 | 222,4 | 238,0 | 360,4 | 181,3 |
Tự doanh và doanh thu khác | 1.652,7 | 641,8 | 690,6 | 1.255,6 | 2.529,5 | 245,1 |
Tổng doanh thu hoạt động | 2.895,3 | 1.542,5 | 1.460,1 | 1.991,3 | 3.668,5 | 1.015,0 |
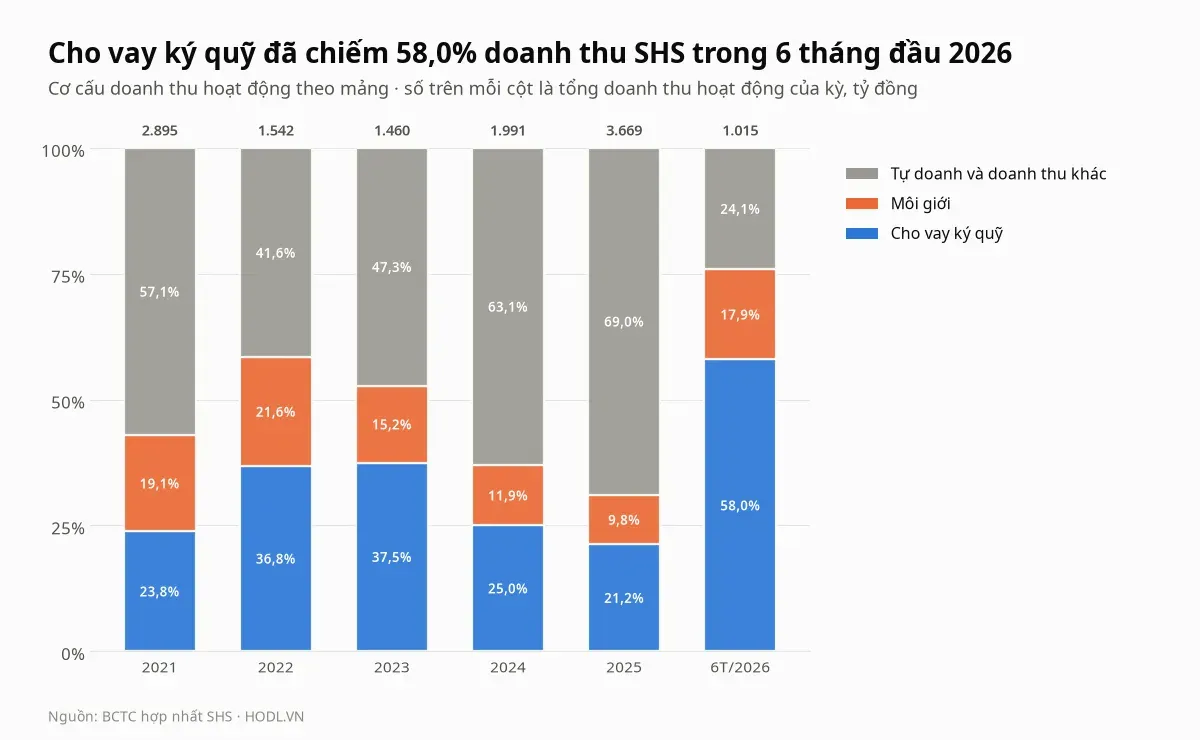
Đổi sang tỷ trọng, cho vay ký quỹ đã chiếm 58,0% doanh thu hoạt động trong sáu tháng đầu 2026, so với 23,8% năm 2021. Môi giới giữ tỷ trọng khá ổn định, quanh 17,9% tới 19,1% suốt giai đoạn.
Dòng "tự doanh và doanh thu khác" mới là nơi biến động nằm. Dòng này gồm lãi từ tài sản tài chính FVTPL, tài sản AFS, đầu tư giữ đến đáo hạn và các khoản thu khác, cộng lại bằng doanh thu hoạt động trừ đi cho vay ký quỹ và môi giới. Năm 2025 dòng này mang về 2.529,5 tỷ đồng, chiếm 69,0% doanh thu cả năm. Sáu tháng đầu 2026 chỉ còn 245,1 tỷ, tỷ trọng rơi xuống 24,1%. Phần lớn sự sụt giảm này là tự doanh đảo chiều, phần dưới sẽ bóc cụ thể.
Một công ty chứng khoán sống bằng cho vay ký quỹ có lợi nhuận đều hơn nhóm tự doanh, đổi lại là rủi ro tín dụng và rủi ro thanh khoản. Cơ chế của khoản cho vay này nằm trong bài tài khoản margin chứng khoán.
Thị phần môi giới vừa trở lại
Thị phần môi giới của một công ty chứng khoán thường được đo qua top 10 từng sàn. Nhưng với SHS, thước đo đó hẹp: Việt Nam đang tổ chức lại thị trường chứng khoán, ranh giới giữa các sàn vì vậy đang mờ dần. Bài này dùng doanh thu môi giới trên BCTC của nhóm chín mã so sánh làm thước đo chính, cùng một nguồn kiểm toán, tính trọn mọi sàn.
Kỳ | 2021 | 2022 | 2023 | 2024 | 2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|---|---|---|
Thị phần doanh thu môi giới SHS | 4,94% | 3,65% | 3,06% | 2,85% | 3,20% | 3,17% | 3,94% |
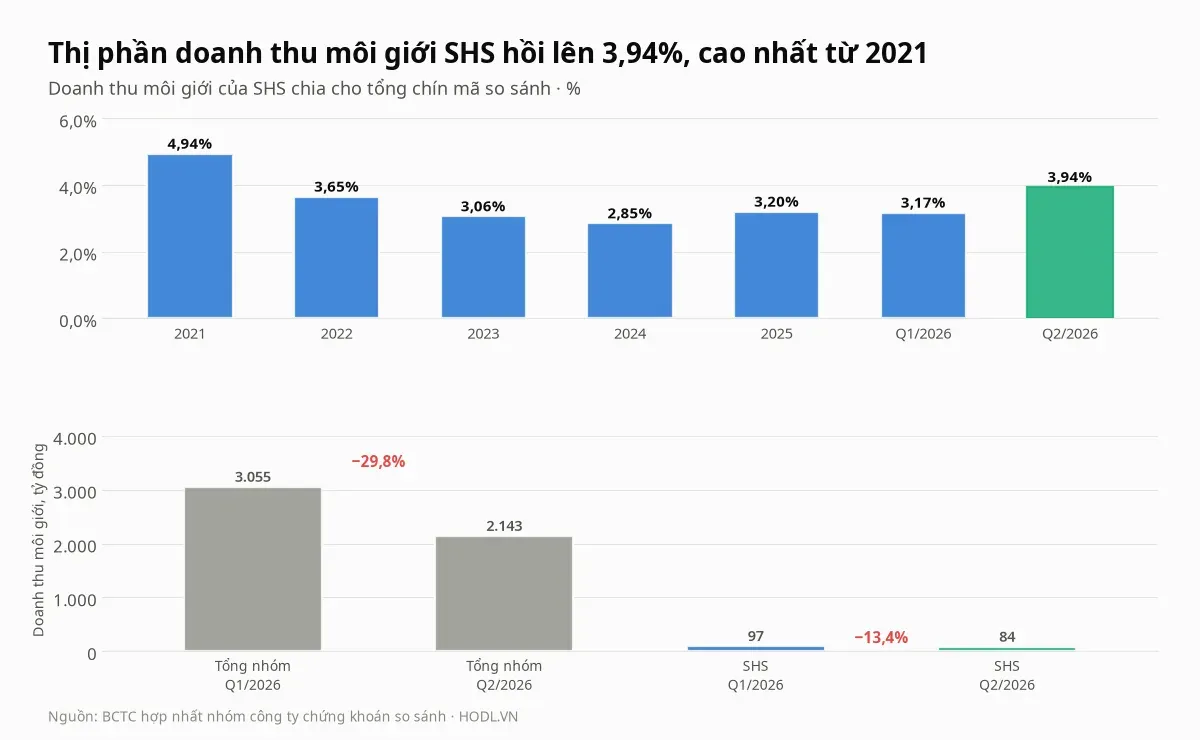
Thị phần doanh thu môi giới của SHS rơi từ 4,94% năm 2021 xuống đáy 2,85% năm 2024, rồi hồi lên 3,94% trong quý II/2026, cao nhất kể từ 2021. Nhưng phải đọc kỹ lý do hồi phục.
Tổng doanh thu môi giới của cả nhóm chín mã quý II/2026 là 2.143 tỷ đồng, giảm 29,8% so với 3.055 tỷ của quý I. Doanh thu môi giới riêng SHS giảm từ 97 xuống 84 tỷ đồng, chỉ giảm 13,4%. SHS giành được thị phần vì co lại ít hơn phần còn lại của nhóm, không phải vì lớn lên. Đặt cạnh nhau cũng lộ khoảng cách quy mô: quý II/2026 VCK thu 634 tỷ đồng phí môi giới, SSI 462 tỷ, còn SHS chỉ 84 tỷ, nhỏ hơn hẳn một bậc.
Theo từng sàn, bức tranh có thêm chi tiết. SHS rời Top 10 môi giới cổ phiếu HNX từ quý III/2022, ngay sau cú sập lợi nhuận cùng năm, và đứng ngoài tới hết quý II/2026. Quý III/2026, SHS quay lại hạng 10 với 2,60% thị phần HNX, cùng kỳ công ty có 3,62% thị phần trên UPCoM. Trên HOSE, SHS chưa từng góp mặt Top 10 bất kỳ quý nào tìm được. Vì dữ liệu từng sàn chỉ soi được một lát cắt hoạt động, bài giữ doanh thu môi giới toàn công ty làm trục chính, con số theo sàn chỉ là bối cảnh.
Sự hồi phục này trùng với một thay đổi nhân sự. Ông Nguyễn Duy Linh nhậm chức Tổng giám đốc SHS từ 14/1/2026, từng làm việc tại SSI, VPBankS và Mirae Asset Việt Nam. Tại ĐHĐCĐ 2026, ông đặt mục tiêu tăng gấp đôi thị phần môi giới trong năm, đưa công ty trở lại Top 10 ngay 2026 và hướng tới Top 5 trong vòng năm năm. Thị phần quý III/2026 là dữ liệu đầu tiên kiểm chứng mục tiêu đó, và kết quả bước đầu đúng hướng dù còn khiêm tốn so với tham vọng Top 5.
Lợi nhuận quý II đến từ đâu
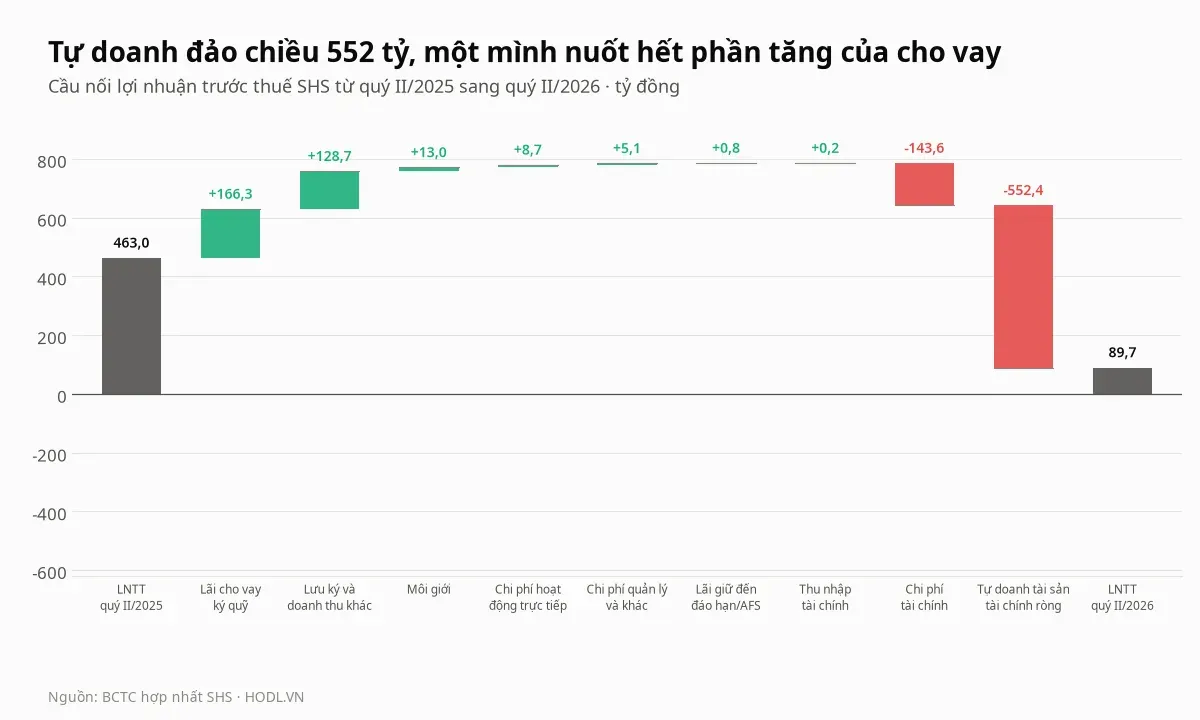
Lợi nhuận trước thuế đi từ 462,97 tỷ đồng xuống 89,72 tỷ đồng. Tách phần thay đổi theo từng dòng của báo cáo kết quả kinh doanh, tổng các bước khớp đúng mức giảm 373,25 tỷ đồng.
Nguồn | Tác động (tỷ đồng) | Cách tính |
|---|---|---|
Tự doanh tài sản tài chính ròng | −552,4 | 400,8 so với −151,7, đảo chiều hoàn toàn |
Chi phí tài chính | −143,6 | −52,5 so với −196,1, đi cùng dư nợ vay tài trợ cho vay |
Lãi cho vay ký quỹ | +166,3 | 152,7 so với 319,0 |
Lưu ký và doanh thu khác | +128,7 | phần còn lại của doanh thu hoạt động |
Môi giới | +13,0 | 71,4 so với 84,4 |
Chi phí hoạt động trực tiếp | +8,7 | −156,0 so với −147,3 |
Chi phí quản lý và khác | +5,1 | phần dư còn lại giữa lãi gộp và LNTT |
Lãi giữ đến đáo hạn/AFS | +0,9 | khoản mục mới phát sinh |
Thu nhập tài chính | +0,2 | gần như không đổi |
Tổng: 463,0 xuống 89,7 | −373,3 | −80,6% |
Một dòng duy nhất lớn hơn cả phần giảm. Tự doanh tài sản tài chính ròng đảo chiều 552,4 tỷ đồng, từ lãi 400,8 tỷ xuống lỗ 151,7 tỷ. Tám dòng còn lại cộng lại vẫn là số dương: cho vay ký quỹ, môi giới và doanh thu khác đều tăng. Nếu không có cú đảo chiều của tự doanh, lợi nhuận quý II/2026 đã cao hơn cùng kỳ, không phải thấp hơn.
Chi phí tài chính là dòng âm thứ hai, mất thêm 143,6 tỷ đồng khi dư nợ vay tài trợ cho hoạt động cho vay ký quỹ phình to theo đúng tốc độ dư nợ cho vay. Hai mảng cốt lõi, cho vay ký quỹ và môi giới, đều đi đúng hướng. Thứ kéo lợi nhuận xuống là mảng mà công ty không kiểm soát được: biến động giá tài sản tự doanh.
Nhân bốn quý, P/E thành 34,6 lần
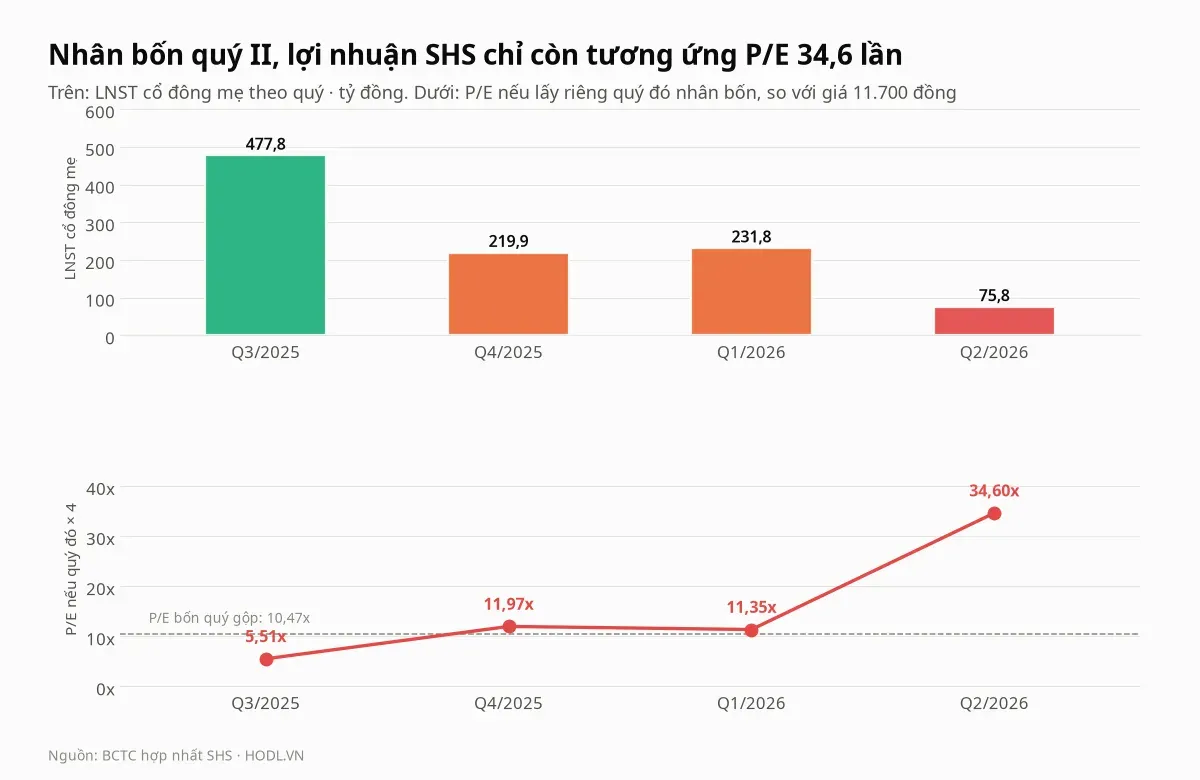
P/E 10,47 lần ở đầu bài tính trên tổng lợi nhuận sau thuế cổ đông mẹ của bốn quý gần nhất, 1.006 tỷ đồng. Cách tính này nhìn về quá khứ, pha trộn cả quý tốt lẫn quý xấu.
Quý | LNST cổ đông mẹ (tỷ đồng) | Nếu nhân bốn (tỷ đồng) | EPS (đồng) | P/E tương ứng |
|---|---|---|---|---|
Q3/2025 | 477,8 | 1.911,3 | 2.125 | 5,51x |
Q4/2025 | 219,9 | 879,5 | 978 | 11,97x |
Q1/2026 | 231,8 | 927,3 | 1.031 | 11,35x |
Q2/2026 | 75,8 | 303,1 | 338 | 34,60x |
Lấy riêng lợi nhuận quý II/2026 rồi nhân bốn, EPS chỉ còn 338 đồng, P/E thành 34,60 lần, gấp hơn ba lần mức 10,47 lần tính trên bốn quý gộp. Đây mới là bội số mà một quý tệ như vừa rồi, nếu lặp lại, sẽ đưa cổ phiếu tới.
Bảng trên cho thấy bốn quý vừa qua không đứng yên một chỗ. P/E ngầm định rơi từ 5,51 lần ở quý lợi nhuận cao nhất lên 34,60 lần ở quý lợi nhuận thấp nhất, chỉ trong ba quý. P/E 10,47 lần tính trên bốn quý gộp là một con số trung bình đang bị kéo bởi quý lợi nhuận tốt đã lùi xa dần, trong khi quý gần nhất lại là quý tệ nhất. Nếu quý III/2026 lặp lại kịch bản tự doanh lỗ của quý II, bội số thực tế của nhà đầu tư mua ở giá hôm nay sẽ gần 34,60 lần hơn là 10,47 lần.
Một chu kỳ đã từng xảy ra năm 2022
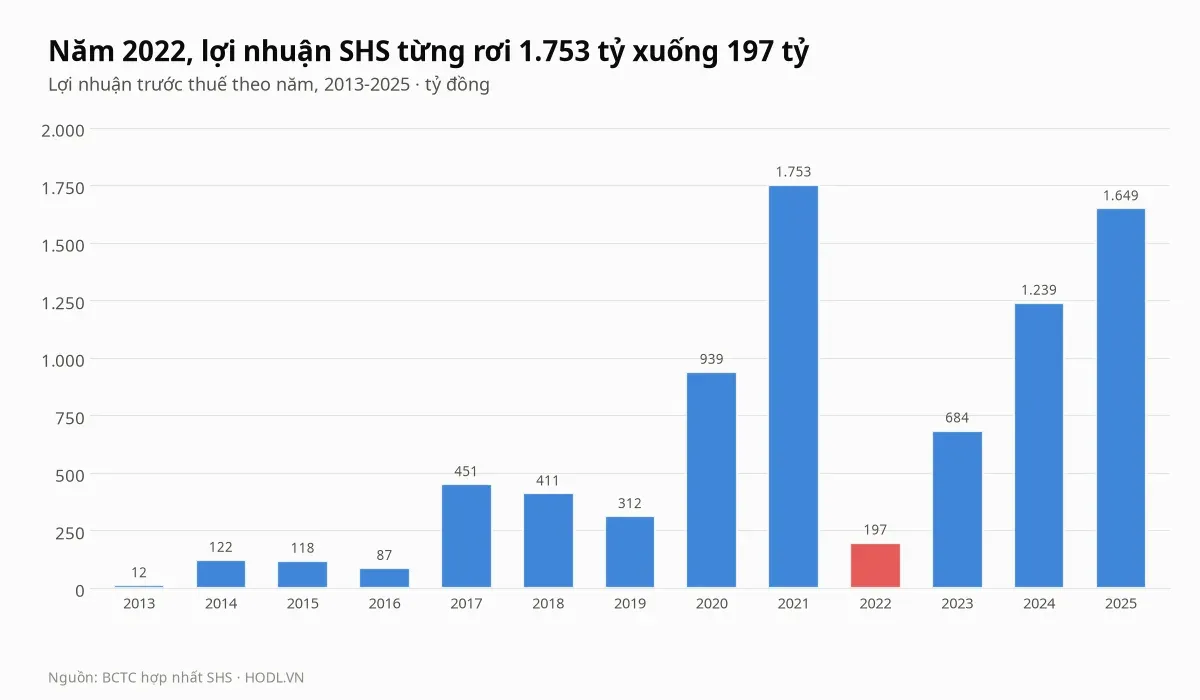
Cú sập lợi nhuận quý II/2026 không phải lần đầu. Năm 2022, lợi nhuận trước thuế của SHS rơi từ 1.752,9 tỷ đồng xuống 197,3 tỷ, giảm 88,8%, ngay sau năm 2021, năm thị trường chứng khoán Việt Nam lập đỉnh bong bóng.
Năm | 2013 | 2017 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|
LNTT (tỷ đồng) | 11,6 | 450,7 | 938,9 | 1.752,9 | 197,3 | 684,2 | 1.239,3 | 1.649,4 |
Lịch sử mười ba năm của SHS cho thấy một đặc điểm lặp lại: lợi nhuận tăng vọt khi thị trường hưng phấn, rồi sập sâu ngay quý hoặc năm liền sau, không phải vì mảng cho vay hay môi giới xấu đi, mà vì tự doanh xoay chiều. Sau cú sập 2022, công ty mất ba năm để lợi nhuận leo trở lại gần đỉnh cũ: năm 2025 đạt 1.649,4 tỷ đồng, vẫn còn thấp hơn đỉnh 2021 là 5,9%. Thị phần môi giới HNX cũng rơi khỏi Top 10 đúng vào quý ngay sau cú sập đó và chỉ vừa quay lại trong quý III/2026, như phần trên đã nêu.
Mức độ chu kỳ này là đặc điểm cấu trúc của SHS, không phải sự cố một lần. Quý II/2026 đang lặp lại đúng cơ chế: dư nợ cho vay và môi giới tăng trong lúc tự doanh lỗ, kéo lợi nhuận chung xuống. Khác biệt là lần này quy mô tự doanh nhỏ hơn 2022 tương đối so với tổng tài sản, nên mức sụt giảm nhẹ hơn, nhưng cơ chế giống hệt.
Có một điểm khác đáng chú ý giữa hai lần. Năm 2022, thị trường chung cũng lao dốc, nên tự doanh lỗ vì giá tài sản tụt theo cả ngành. Quý II/2026, VN-Index về cơ bản vẫn đi ngang, nghĩa là khoản lỗ tự doanh lần này mang nhiều tính chất chọn mã hoặc chọn loại tài sản của riêng SHS hơn là bị cuốn theo một đợt điều chỉnh chung của thị trường. Mục tiếp theo bóc cụ thể danh mục đó đang nằm ở đâu.
Tự doanh đang đổi dạng tài sản
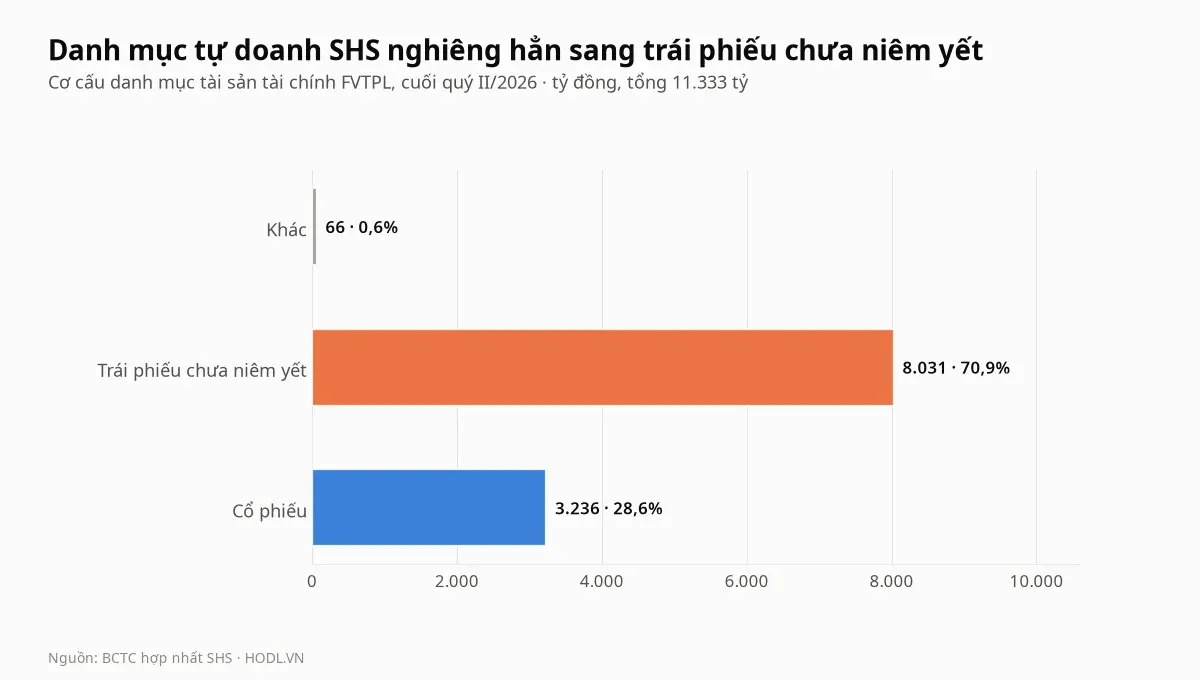
Theo công bố của doanh nghiệp, danh mục tài sản tài chính FVTPL cuối quý II/2026 khoảng 11.333 tỷ đồng. Cơ cấu đã dịch chuyển mạnh: trái phiếu chưa niêm yết chiếm 70,9% danh mục, khoảng 8.031 tỷ đồng, trong khi cổ phiếu niêm yết chỉ còn 28,6%, khoảng 3.236 tỷ.
Dịch chuyển này có hai mặt. Trái phiếu chưa niêm yết ít biến động giá hằng ngày hơn cổ phiếu, nên về lý thuyết làm dịu bớt biến động lợi nhuận quý. Nhưng trái phiếu chưa niêm yết cũng khó định giá lại theo thị trường và khó bán nhanh khi cần tiền mặt, một dạng rủi ro thanh khoản khác thay cho rủi ro biến động giá.
Cổ phiếu giữ lại còn khoảng 3.236 tỷ đồng, theo công bố gồm các mã như CTG, HPG và MWG, cả ba đang tạm lỗ tại thời điểm cuối quý II/2026. Đây chính là phần còn lại của danh mục đã gây ra khoản lỗ 151,7 tỷ đồng trong cầu nối lợi nhuận ở mục trên: khi thị trường chung đi ngang nhưng danh mục riêng của SHS tạm lỗ, nguyên nhân nằm ở việc chọn mã cụ thể hơn là xu hướng chung.
SHS cũng được biết đến với khoản đầu tư dài hạn vào SHB, công ty cùng nhóm cổ đông liên quan tới Chủ tịch Đỗ Quang Vinh. Theo số liệu công khai mới nhất tới quý I/2025, khoản SHB có giá gốc 275,2 tỷ đồng, giá trị thị trường 1.045,1 tỷ, lãi tạm tính chưa thực hiện 769,9 tỷ đồng. Đây là khoản "để dành" dài hạn, không phải động lực lãi của quý gần nhất.
Cho vay ký quỹ và vốn chủ
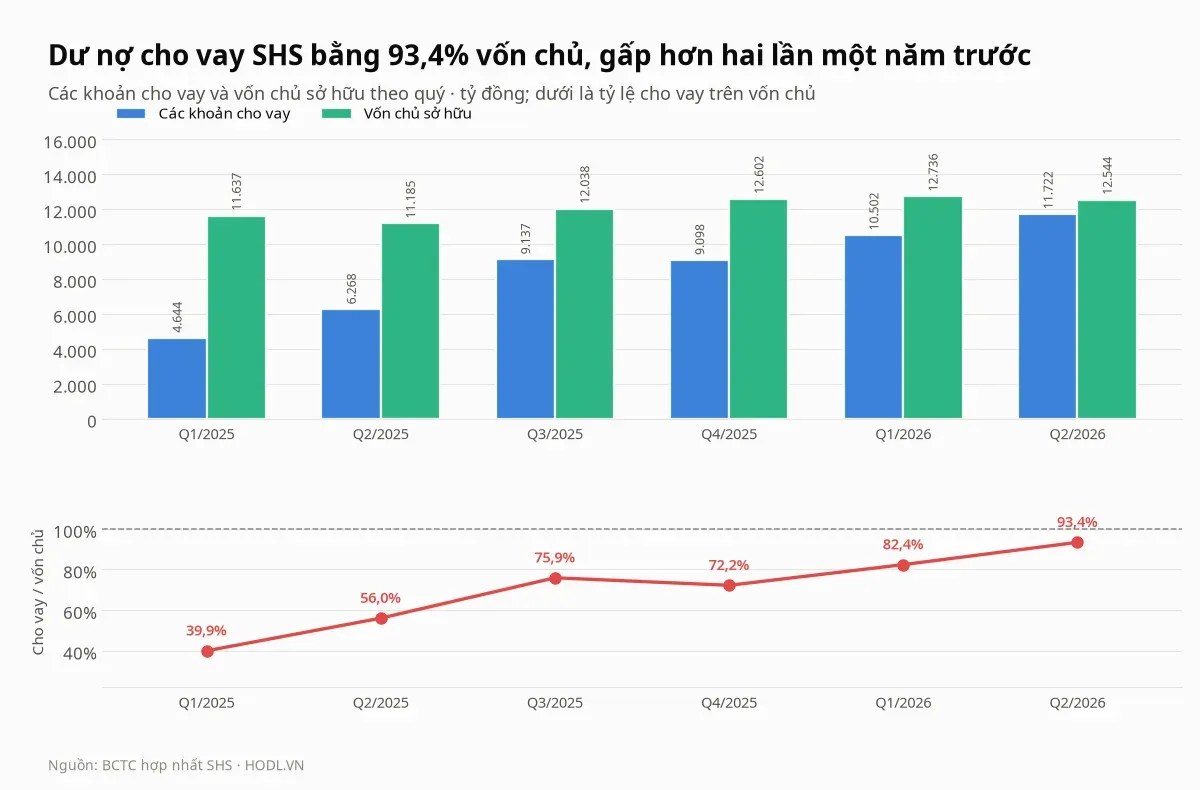
Dư nợ cho vay ký quỹ tăng từ 6.268,4 tỷ đồng lên 11.722,1 tỷ chỉ trong một năm, tương đương 87,0%. Tỷ lệ cho vay trên vốn chủ đi từ 39,9% lên 93,4%, gần chạm trần thông thường của ngành.
Chỉ tiêu | Q1/2025 | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|---|---|
Cho vay / vốn chủ | 39,9% | 56,0% | 75,9% | 72,2% | 82,4% | 93,4% |
Bối cảnh ngành cho thấy SHS không đơn độc nhưng đang chạy nhanh hơn. Dư nợ margin toàn ngành 72 công ty chứng khoán cuối quý III/2026 đạt khoảng 367.000 tỷ đồng, tăng 23% so với quý trước và 69% so với cùng kỳ. Dư nợ cho vay của SHS tăng 87,0% trong một năm, nhanh hơn tốc độ 69% của toàn ngành. Thanh khoản thị trường chung đồng thời giảm dần qua các quý 2026, và việc FTSE Russell xác nhận nâng hạng thị trường Việt Nam có hiệu lực phân bổ từ 21/09/2026 là một phần bối cảnh thúc đẩy dòng tiền margin toàn ngành.
Dư địa vẫn còn, tỷ lệ 93,4% chưa chạm trần pháp lý thông thường của ngành là hai lần vốn chủ, nhưng tốc độ tăng nhanh hơn thị trường chung khiến SHS nhạy hơn với một đợt co thanh khoản. Một phần động lực của làn sóng margin toàn ngành tới từ việc FTSE Russell xác nhận nâng hạng thị trường chứng khoán Việt Nam, có hiệu lực phân bổ dòng vốn từ 21/09/2026, kéo theo kỳ vọng thanh khoản và dòng tiền mới. Phần rủi ro dưới đây gộp góc nhìn đòn bẩy này với các rủi ro còn lại.
Phân tích cổ phiếu SHS: rủi ro
Rủi ro thứ nhất là tự doanh, như hai mục trên đã chỉ ra: lợi nhuận SHS phụ thuộc vào một mảng mà công ty không kiểm soát được hướng đi, và lịch sử 2022 cho thấy chu kỳ sập có thể kéo dài nhiều quý.
Rủi ro thứ hai là tiến độ so với kế hoạch năm. ĐHĐCĐ 2026 thông qua kế hoạch doanh thu 3.739 tỷ đồng và lợi nhuận trước thuế 1.718 tỷ đồng. Sau sáu tháng, doanh thu đạt 1.015,0 tỷ, bằng 27,1% kế hoạch năm; lợi nhuận trước thuế đạt 369,7 tỷ, chỉ bằng 21,5% kế hoạch năm. Muốn về đích, nửa cuối năm phải gánh gần 80% lợi nhuận kế hoạch, trong khi quý gần nhất vừa cho thấy tự doanh có thể đảo chiều bất kỳ lúc nào.
Rủi ro thứ ba là pha loãng. Công ty đang triển khai đồng thời ba cấu phần tăng vốn: cổ phiếu thưởng 5%, chào bán riêng lẻ 5,23% và ESOP 1,67%, cộng lại gần 12% số cổ phiếu nếu cả ba hoàn tất, tuy tình trạng hoàn tất chưa được xác nhận tại thời điểm viết bài. Mọi đợt pha loãng đều kéo ROE trên vốn chủ xuống thấp hơn mức 8,0% hiện tại, trừ khi lợi nhuận tăng theo kịp.
Rủi ro thứ tư, và cũng là điều cần nêu rõ ngay, là cổ tức vừa chốt quyền. SHS vừa chốt quyền cổ tức tiền mặt tỷ lệ 5%, tức 500 đồng một cổ phiếu, tổng 449,73 tỷ đồng. Ngày đăng ký cuối cùng là 09/10/2026, ngày thanh toán 16/10/2026.
Giá đã phản ứng đúng cơ chế: phiên 07/10 đóng cửa 12.100 đồng, phiên 08/10 đóng cửa 11.600 đồng, giảm đúng 500 đồng. Ngày giao dịch không hưởng quyền rơi vào 08/10, một ngày trước ngày chốt quyền. Vốn chủ sở hữu 12.544,2 tỷ đồng trong BCTC quý II/2026 chưa trừ khoản cổ tức này.
Sau khi chi trả, vốn chủ giảm còn khoảng 12.094,5 tỷ đồng. Giá trị sổ sách một cổ phiếu còn khoảng 13.446 đồng thay vì 13.946 đồng, và P/B ở cùng mức giá 11.700 đồng nhích lên khoảng 0,87 lần thay vì 0,84 lần. Phần so sánh và định giá ở dưới vẫn dùng 13.946 đồng để nhất quán với mốc BCTC quý II/2026, nhưng con số 0,87 lần mới là mức sát thực tế hơn sau ngày 16/10.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.