Ngành
Rủi ro riêng của cổ phiếu vật liệu xây dựng: dư cung và cuộc đua hạ giá
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 19/10/2026
Rủi ro cổ phiếu vật liệu xây dựng lớn nhất là dư cung và cuộc đua hạ giá, dữ liệu biên lợi nhuận và nợ vay thật đến 02/10/2026.
Nội dung bài6 phần
Rủi ro riêng của cổ phiếu vật liệu xây dựng: dư cung và cuộc đua hạ giá
Rủi ro cổ phiếu vật liệu xây dựng lớn nhất không nằm ở một tin tức bất ngờ. Nó nằm sẵn trong cơ cấu ngành. Cung vượt cầu ở nhiều nhóm sản phẩm, từ xi măng đến gạch men. Khi cung dư, doanh nghiệp cạnh tranh bằng giá, biên lợi nhuận càng mỏng đi.
Bài này dùng số thật của sáu doanh nghiệp niêm yết. Dữ liệu đến 02/10/2026, bốn quý liên tiếp tới quý 2/2026.
Rủi ro cổ phiếu vật liệu xây dựng
Dư cung không phải chuyện riêng của một doanh nghiệp. Đó là tình trạng chung khi tổng công suất toàn ngành vượt nhu cầu xây dựng thật. Hệ quả dễ thấy nhất trên báo cáo tài chính là biên lợi nhuận gộp thấp và dao động mạnh giữa các quý, dù doanh thu vẫn tăng.
Biên lợi nhuận gộp của bốn doanh nghiệp xi măng trong bài này chỉ quanh 9 đến 15%. Đây là mức mỏng so với nhiều ngành sản xuất khác. Một đợt tăng giá than hay một quý bán chậm cũng đủ đẩy một doanh nghiệp từ lãi sang lỗ.
Biên gộp xi măng mỏng, dễ âm lãi
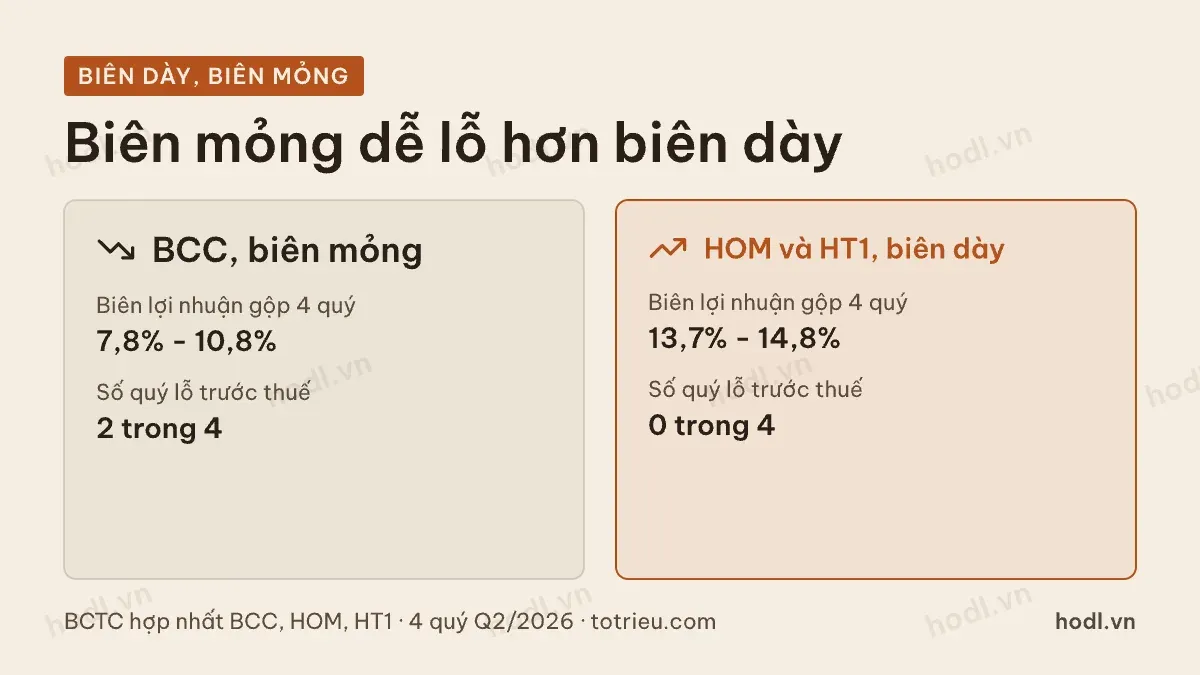
Xi măng Bỉm Sơn, mã BCC, là ví dụ rõ nhất. Bốn quý gần nhất, biên lợi nhuận gộp của BCC dao động từ 7,8 đến 10,8%. Đây là mức mỏng nhất trong bốn doanh nghiệp xi măng được so sánh.
Mức mỏng này khiến BCC lỗ trước thuế hai trong bốn quý. Quý 3/2025, BCC lỗ trước thuế 10,7 tỷ đồng. Quý 1/2026, BCC lỗ trước thuế 10,5 tỷ đồng. Hai quý còn lại có lãi, nhưng không lớn.
Ngược lại, Vicem Hoàng Mai và Vicem Hà Tiên có biên dày hơn, 14,8 và 13,7%. Cả hai không có quý lỗ nào trong bốn quý vừa qua. Biên dày hơn tạo một lớp đệm trước khi chi phí tài chính và chi phí quản lý ăn hết lợi nhuận.
Taicera và cuộc đua hạ giá gạch
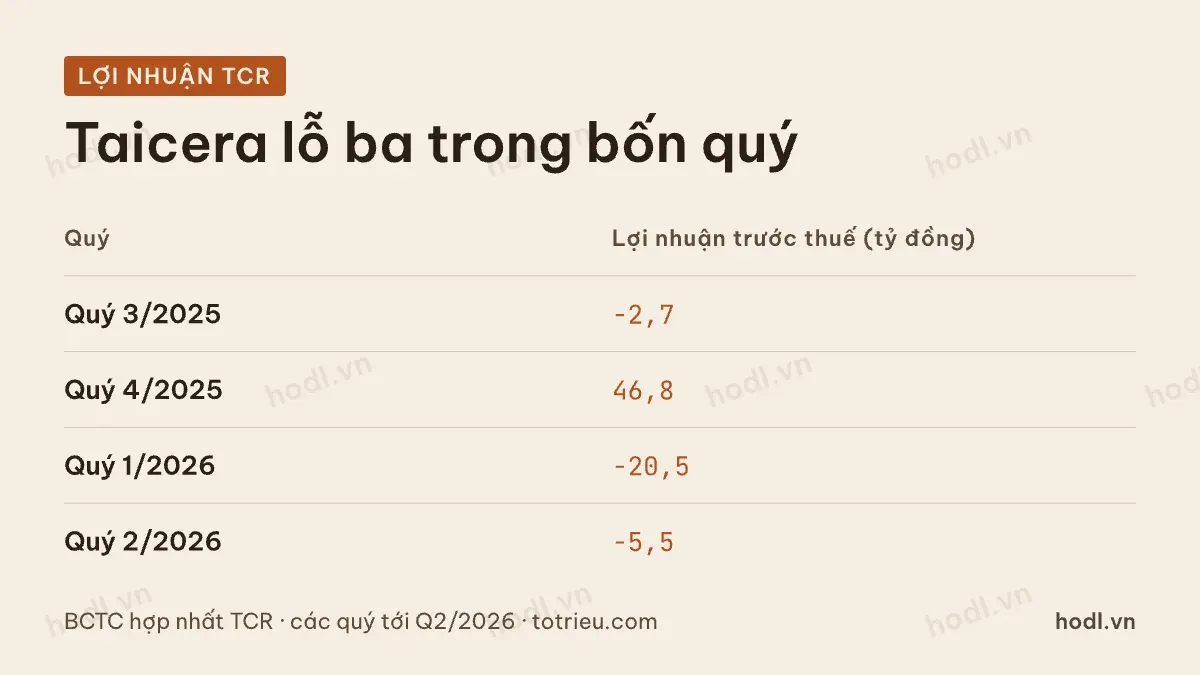
Gạch men là nhóm chịu cạnh tranh giá gay gắt hơn xi măng. Công nghiệp Gốm sứ Taicera, mã TCR, lỗ trước thuế ba trong bốn quý gần nhất. Quý 3/2025 lỗ 2,7 tỷ đồng. Quý 1/2026 lỗ 20,5 tỷ đồng. Quý 2/2026 lỗ 5,5 tỷ đồng. Riêng quý 4/2025 có lãi trước thuế 46,8 tỷ đồng, phần lớn nhờ khoản thu nhập khác, không phải từ hoạt động bán gạch.
Viglacera Tiên Sơn, mã VIT, cũng cho một tín hiệu đáng chú ý. Quý 1/2026, chi phí quản lý doanh nghiệp của VIT tăng vọt lên 60,4 tỷ đồng. Các quý khác chỉ quanh 3 đến 26 tỷ đồng. Lợi nhuận trước thuế quý đó chỉ còn 331 triệu đồng, gần như hoà vốn.
Nợ vay khuếch đại rủi ro quý xấu
Nhiều doanh nghiệp vật liệu xây dựng vay nợ để đầu tư dây chuyền từ nhiều năm trước. Khi biên lợi nhuận gộp mỏng, lãi vay trở thành gánh nặng cố định, không giảm theo doanh thu.
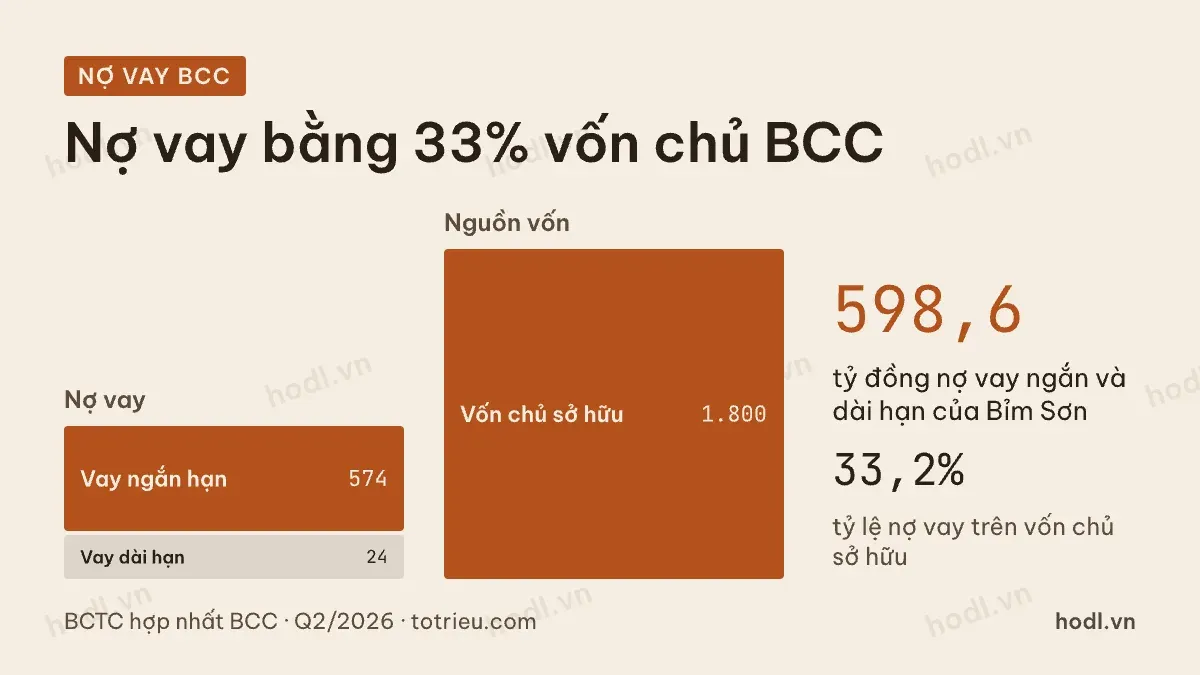
BCC đang có 598,6 tỷ đồng nợ vay ngắn và dài hạn. Vốn chủ sở hữu của BCC là 1.800,5 tỷ đồng. Tỷ lệ nợ vay trên vốn chủ xấp xỉ 33,2%. Mỗi quý, BCC phải trả khoảng 8 tỷ đồng chi phí tài chính, bất kể doanh thu cao hay thấp. Đây chính là khoản đẩy hai quý vừa lỗ ở trên.
Cổ phiếu vật liệu xây dựng, rủi ro
Ba chỉ số nên theo dõi mỗi quý.
- Biên lợi nhuận gộp, để biết lớp đệm trước chi phí tài chính còn dày hay mỏng.
- Tỷ lệ nợ vay trên vốn chủ, để biết áp lực lãi vay lớn tới đâu.
- Lợi nhuận trước thuế từng quý, để phát hiện sớm quý lỗ bất thường.
Muốn ôn lại cấu trúc một bộ báo cáo trước khi đọc sâu hơn, xem cấu trúc báo cáo tài chính. Một ví dụ về rủi ro biên lợi nhuận ở ngành khác nằm ở bài phân tích Hoà Phát.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.