Doanh nghiệp thu phí đường bộ: đọc dòng tiền và thời hạn hợp đồng
Nội dung bài6 phần
Doanh nghiệp thu phí đường bộ: đọc dòng tiền và thời hạn hợp đồng
Cổ phiếu thu phí đường bộ không phải cổ phiếu nhà thầu, dù hai nhóm thường bị gộp chung. Nhà thầu bán công việc thi công. Doanh nghiệp thu phí bán quyền đi qua một tuyến đường trong một số năm nhất định.
Hai mô hình khác nhau ở biên lợi nhuận, ở nợ vay và ở cách tiền về. Bài này đi qua bốn chỗ đó bằng số thật. Dữ liệu đến 02/10/2026.
Cổ phiếu thu phí đường bộ kiếm tiền
Doanh nghiệp bỏ tiền xây một tuyến đường, rồi được thu phí trong một thời hạn ghi trong hợp đồng dự án. Hết thời hạn thì chuyển giao tuyến đường cho nhà nước.
Vì vậy doanh thu rất dễ đoán. Nó bằng lưu lượng xe nhân mức phí. Lưu lượng tăng dần theo kinh tế vùng, mức phí tăng theo lộ trình đã thoả thuận.
Biên lãi gộp cũng rất dày, vì chi phí vận hành một tuyến đường nhỏ so với doanh thu. Bốn quý tới quý 2/2026, Đầu tư Hạ tầng Giao thông Đèo Cả có biên lãi gộp 45,0%. Đầu tư Cầu đường CII đạt 64,6%.
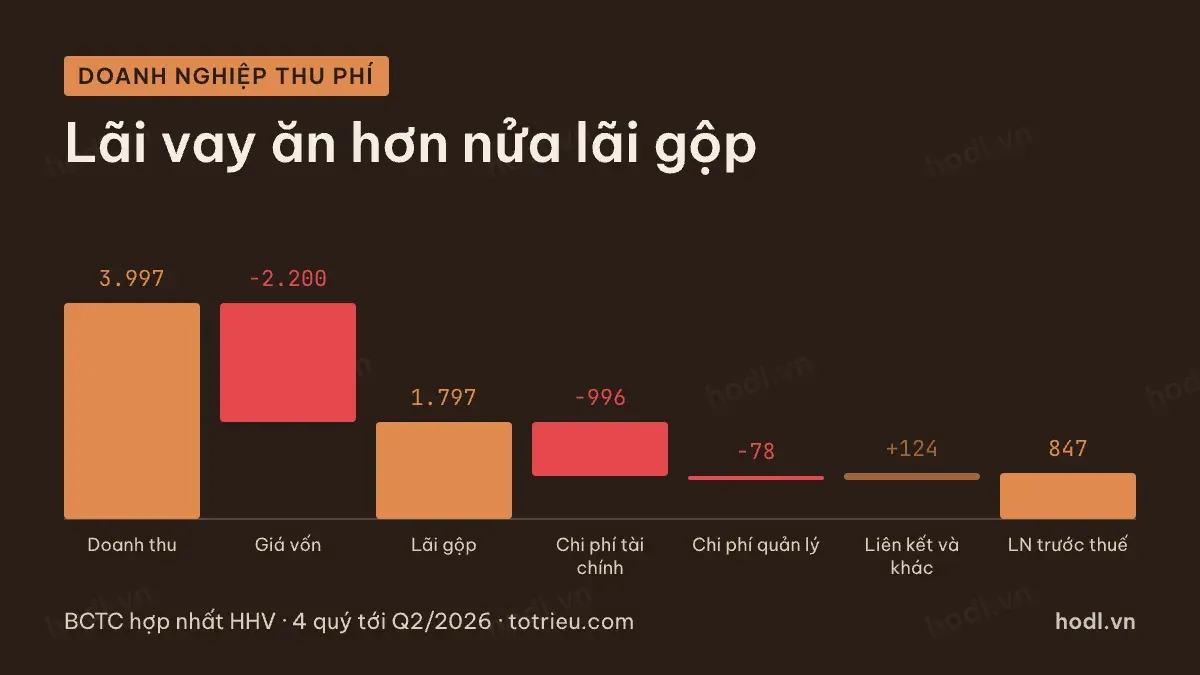
Nhưng biên dày không thành lợi nhuận dày. Hãy đi theo chuỗi số của Đèo Cả. Doanh thu bốn quý 3.997 tỷ đồng, giá vốn 2.200 tỷ, nên lãi gộp còn 1.797 tỷ.
Từ đó trừ chi phí tài chính 996 tỷ và chi phí quản lý 78 tỷ. Cộng lại phần lãi từ công ty liên kết, thu nhập tài chính và khoản khác là 124 tỷ. Lợi nhuận trước thuế còn 847 tỷ đồng.
Trong đó: LNTT là lợi nhuận trước thuế.
Chi phí tài chính ăn hơn một nửa lãi gộp. Đó là đặc điểm chung của nhóm này.
Khấu hao lớn, lãi nhỏ hơn dòng tiền
Tuyến đường là tài sản cố định rất lớn, được khấu hao trong nhiều năm. Khoản khấu hao bị trừ vào lợi nhuận nhưng không phải tiền ra khỏi doanh nghiệp.
Hệ quả là dòng tiền kinh doanh lớn hơn lợi nhuận nhiều lần. Đèo Cả có dòng tiền kinh doanh 2.104 tỷ đồng trên lợi nhuận sau thuế cổ đông mẹ 629 tỷ, tức 3,3 lần.
Trong đó: CFO là dòng tiền từ hoạt động kinh doanh, LNST mẹ là lợi nhuận sau thuế thuộc cổ đông công ty mẹ.
Đây là lý do nhóm này không nên định giá bằng giá chia lợi nhuận. Lợi nhuận bị khấu hao làm nhỏ đi một cách giả tạo.
Khấu hao cũng là lý do một tuyến đường cũ sinh lợi nhuận tốt hơn tuyến mới, dù doanh thu như nhau. Phần khấu hao giảm dần, còn phí vẫn thu đều.
Mã | Doanh thu bốn quý (tỷ đồng) | Khấu hao trên doanh thu | Dòng tiền kinh doanh (tỷ đồng) | Trên lợi nhuận cổ đông mẹ |
|---|---|---|---|---|
HHV | 3.997 | 11,7% | 2.104 | 3,3 |
LGC | 2.711 | 19,3% | 381 | 1,1 |
CII | 3.119 | 30,3% | −1.294 | −11,7 |
Nguồn: BCTC hợp nhất HHV, LGC, CII · HODL.VN
Trường hợp Đầu tư Hạ tầng Kỹ thuật Thành phố Hồ Chí Minh cần nói riêng. Dòng tiền kinh doanh âm 1.294 tỷ đồng không đến từ mảng thu phí, mà từ việc bỏ tiền vào tồn kho dự án bất động sản. Doanh nghiệp này không thuần thu phí.
Nợ vay cổ phiếu thu phí đường bộ
Một tuyến đường cần vài nghìn tỷ vốn, phần lớn là vốn vay dài hạn. Nợ vay vì thế luôn lớn hơn vốn chủ nhiều lần.
Mã | Vay và nợ thuê tài chính (tỷ đồng) | Trên vốn chủ cổ đông mẹ | Chi phí lãi vay (tỷ đồng) | Trên lãi gộp |
|---|---|---|---|---|
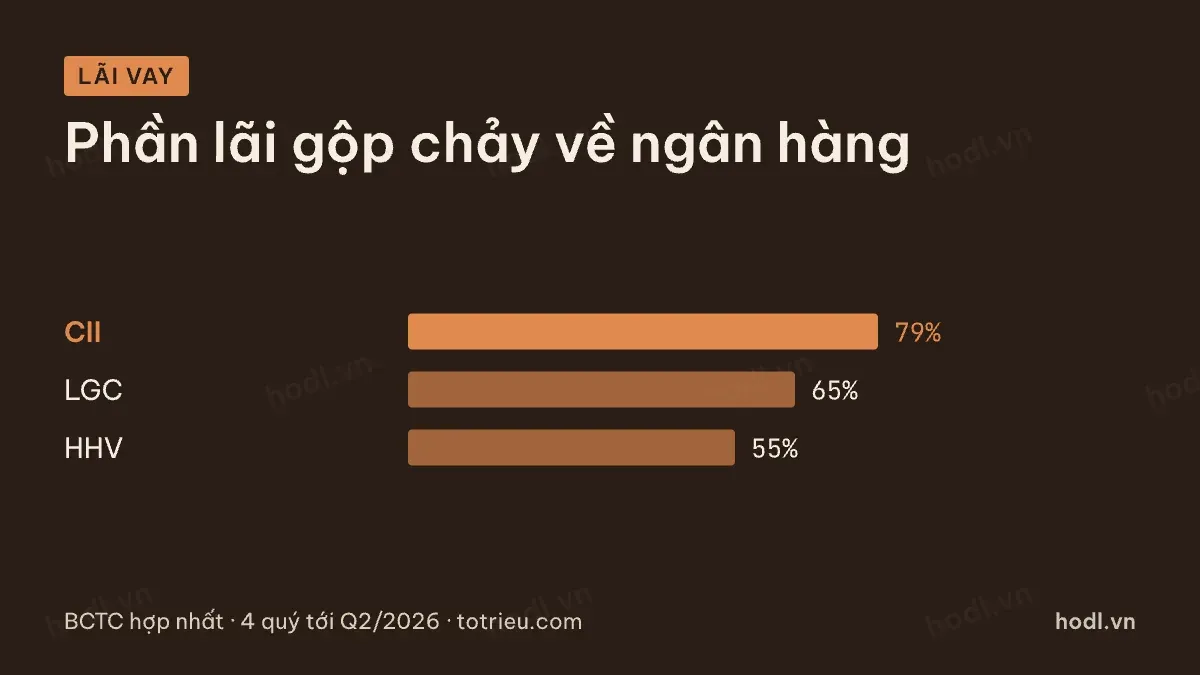
HHV | 17.875 | 157% | 981 | 55% |
LGC | 15.478 | 342% | 1.136 | 65% |
CII | 24.534 | 254% | 1.372 | 79% |
Nguồn: BCTC hợp nhất HHV, LGC, CII · HODL.VN
Ba con số ở cột cuối là chỗ đáng nhìn nhất của cả nhóm. Lãi vay ăn từ 55 đến 79% lãi gộp.
Nghĩa là phần lớn tiền thu phí đang chảy về ngân hàng, không về cổ đông. Chỉ khi nợ gốc được trả dần thì phần cho cổ đông mới nở ra.
Hệ quả thứ hai: nhóm này rất nhạy với lãi suất. Lãi suất vay tăng 1 điểm % trên khoản nợ hai mươi nghìn tỷ là hai trăm tỷ lợi nhuận biến mất.
Vì vậy khi đọc một doanh nghiệp thu phí, phải tra kỳ hạn và cơ chế lãi của từng khoản vay trong thuyết minh. Vay lãi cố định khác hẳn vay lãi thả nổi.
Thời hạn hợp đồng và chia doanh thu
Thời hạn còn lại của hợp đồng là một phần giá trị doanh nghiệp. Tuyến đường còn hai mươi năm thu phí khác hẳn tuyến còn năm năm.
Thời hạn không nằm trên báo cáo tài chính. Nó nằm trong hợp đồng dự án và được doanh nghiệp nhắc trong báo cáo thường niên. Phải tra từng tuyến.
Luật Đầu tư theo phương thức đối tác công tư số 64/2020/QH14 ngày 18 tháng 6 năm 2020 có một cơ chế quan trọng với nhóm này. Điều 82 quy định việc chia sẻ phần tăng, giảm doanh thu giữa nhà nước và nhà đầu tư.
Theo bản đã được sửa đổi bởi Luật số 90/2025/QH15 ngày 25 tháng 6 năm 2025, có hiệu lực từ ngày 1 tháng 7 năm 2025, khi doanh thu thực tế cao hơn phương án tài chính với tỷ lệ trong khung từ trên 110% đến trên 125%, nhà đầu tư chia sẻ với nhà nước 50% phần chênh lệch.
Chiều ngược lại, khi doanh thu thực tế thấp hơn phương án tài chính với tỷ lệ trong khung từ dưới 90% đến dưới 75%, nhà nước chia sẻ 50% phần chênh lệch cho nhà đầu tư.
Phần chia sẻ khi doanh thu giảm có điều kiện. Dự án phải thuộc loại hợp đồng xây dựng, kinh doanh, chuyển giao hoặc các loại tương tự. Quy hoạch hoặc pháp luật thay đổi làm giảm doanh thu. Đã điều chỉnh mức phí tới trần của khung giá hoặc kéo thời hạn hợp đồng tới 50 năm mà vẫn chưa đủ doanh thu tối thiểu. Và phần giảm doanh thu đã được Kiểm toán nhà nước kiểm toán.
Đọc kỹ các điều kiện đó rồi mới tin vào phần bảo hiểm doanh thu. Nó không tự động áp dụng.
Cổ phiếu thu phí đường bộ, 4 số
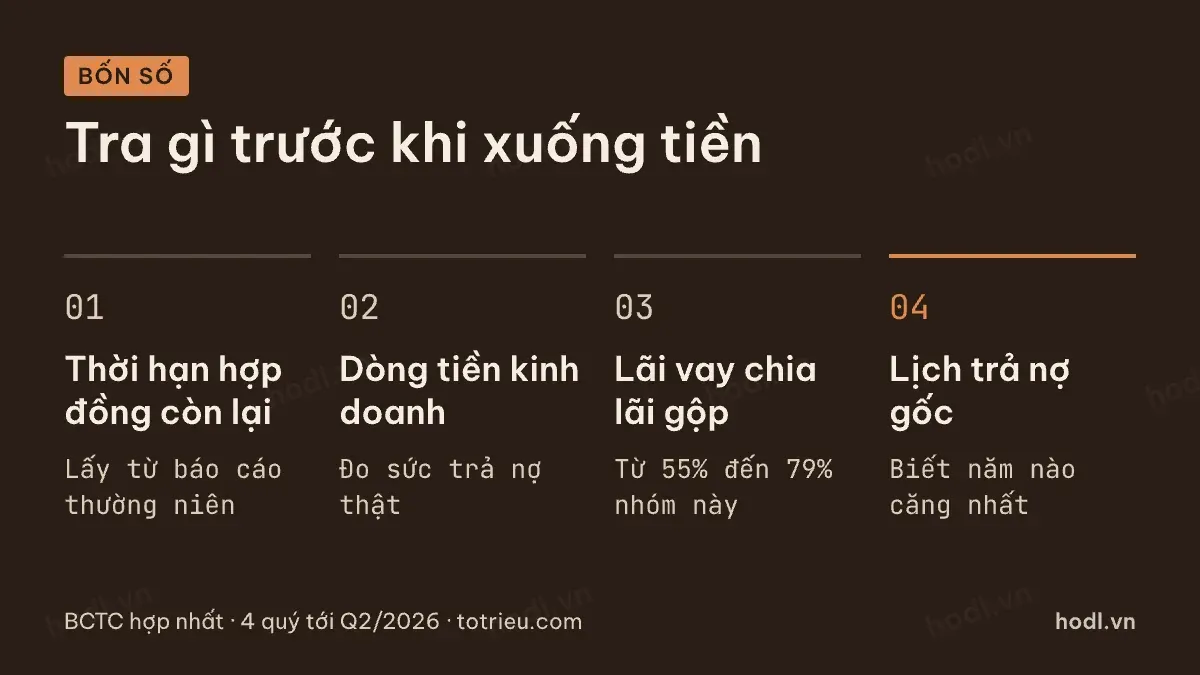
- Thời hạn còn lại của từng hợp đồng dự án, lấy từ báo cáo thường niên.
- Dòng tiền kinh doanh bốn quý, vì nó đo sức trả nợ thật.
- Chi phí lãi vay chia lãi gộp, để biết phần nào còn lại cho cổ đông.
- Lịch trả nợ gốc trong thuyết minh, để biết năm nào dòng tiền căng nhất.
Cổ tức là chỗ kiểm tra cuối. Doanh nghiệp thu phí có dòng tiền đều nên về lý thuyết chia được cổ tức. Trong bốn quý gần nhất, Đầu tư Cầu đường CII đã trả 308 tỷ đồng cổ tức, Đèo Cả chưa trả.
Cách chia cổ tức ảnh hưởng tới cách định giá. Ôn lại ở bài học cổ tức là gì và cách tính cổ tức tiền mặt và cổ phiếu.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.