
Cổ phiếu
Mô hình kinh doanh của DXG: môi giới bất động sản ghép với phát triển dự án
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 17/10/2026
Cổ phiếu DXG gắn với hai nguồn thu là môi giới bất động sản và phát triển dự án. Bài viết bóc tách biên lãi gộp, phải thu lớn và phần chia cho đối tác.
Nội dung bài5 phần
Cổ phiếu DXG là phần vốn của Công ty cổ phần Tập đoàn Đất Xanh. Doanh nghiệp này vừa làm môi giới bất động sản, vừa tự phát triển dự án. Hiểu mã này không bắt đầu từ biểu đồ giá. Nó bắt đầu từ việc tách hai nguồn thu đó ra khi đọc báo cáo.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu DXG đại diện cho bảng cân đối gần 40.000 tỷ đồng
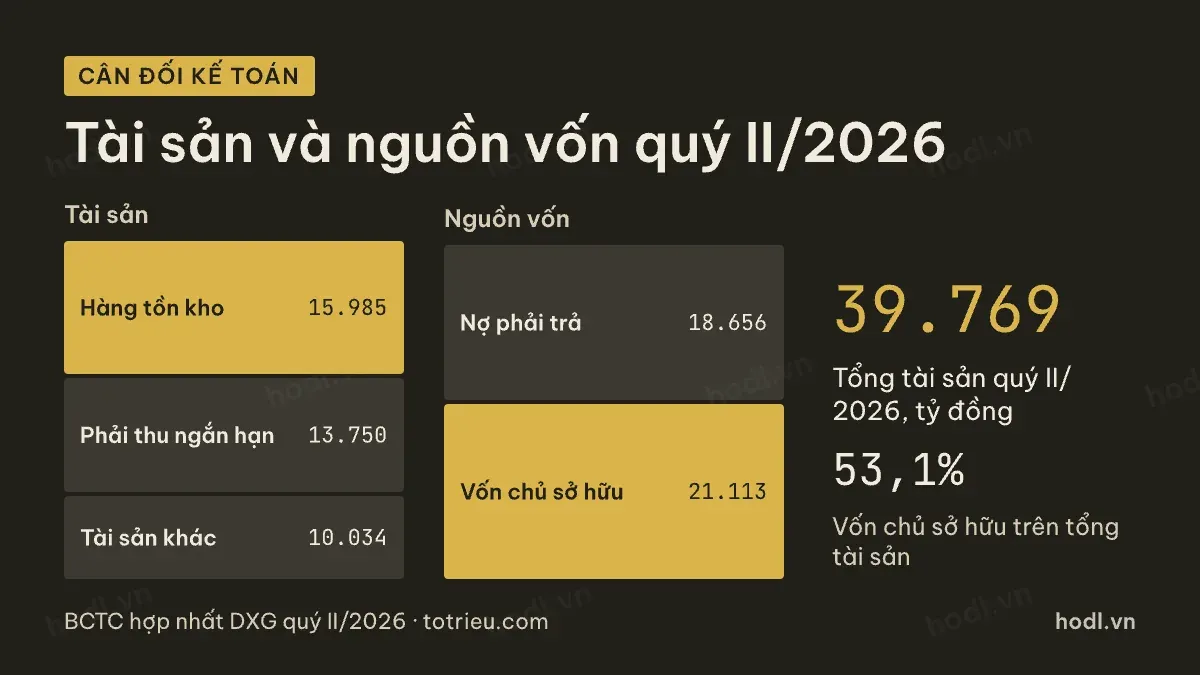
Cuối quý II/2026, tổng tài sản của Đất Xanh là 39.769 tỷ đồng. Hàng tồn kho chiếm 15.985 tỷ đồng. Các khoản phải thu ngắn hạn là 13.750 tỷ đồng, gần bằng hàng tồn kho. Phần tài sản còn lại là 10.034 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 18.656 tỷ đồng. Vốn chủ sở hữu là 21.113 tỷ đồng, bằng 53,1% tổng tài sản.
Vốn điều lệ 12.699 tỷ đồng tương ứng khoảng 1,27 tỷ cổ phiếu đang lưu hành. Giá đóng cửa phiên 02/10/2026 là 9.990 đồng. Vốn hoá vì vậy vào khoảng 12.686 tỷ đồng.
Khoản phải thu lớn gần bằng hàng tồn kho là dấu hiệu riêng của mô hình môi giới. Doanh nghiệp bán hàng cho khách rồi chờ thu tiền, khác với doanh nghiệp chỉ tự phát triển dự án. Người mới nên xem cấu trúc báo cáo tài chính trước khi đọc tiếp các dòng còn lại.
Doanh thu thu hẹp mạnh nhưng biên lãi gộp vẫn giữ được
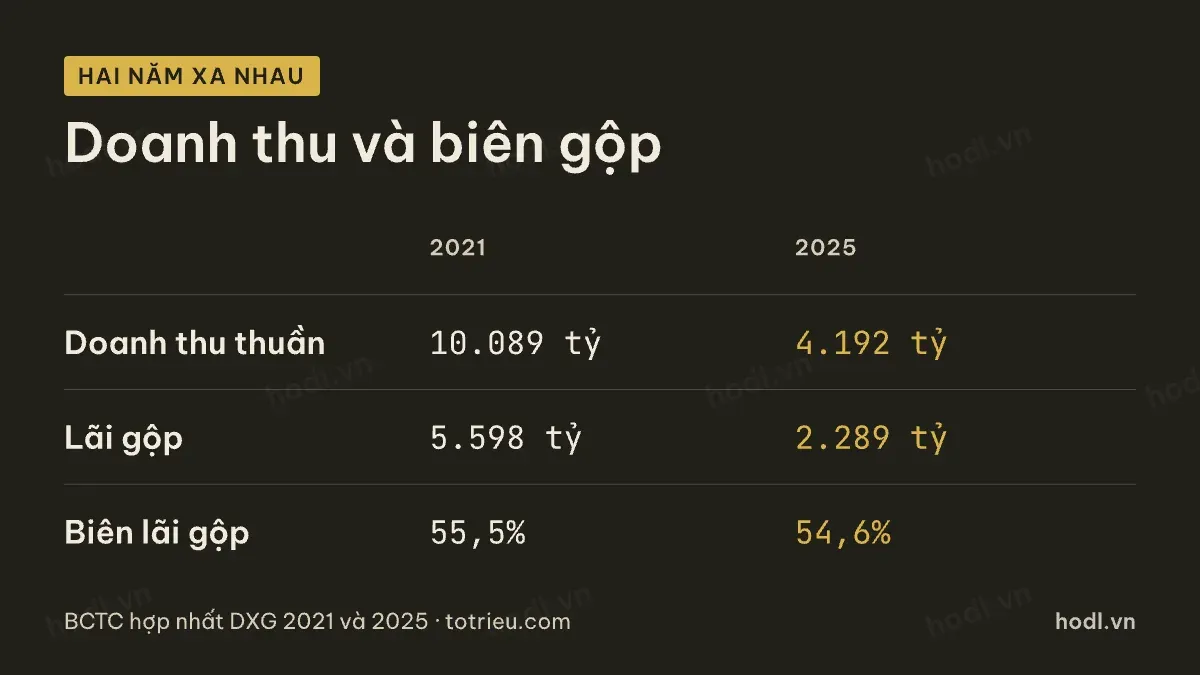
Năm 2021, doanh thu thuần là 10.089 tỷ đồng, lãi gộp 5.598 tỷ đồng, biên gộp 55,5%. Năm 2025, doanh thu thuần chỉ còn 4.192 tỷ đồng, giảm 58,5% so với 2021. Lãi gộp còn 2.289 tỷ đồng, biên gộp 54,6%.
Doanh thu giảm phản ánh thị trường môi giới chậm lại rõ rệt sau giai đoạn 2021. Hoạt động môi giới nhạy với thanh khoản thị trường hơn hoạt động tự phát triển dự án.
Biên gộp vẫn giữ quanh mức trên 50% dù doanh thu giảm sâu. Điều này cho thấy tỷ trọng doanh thu từ bán sản phẩm tự phát triển, loại có biên cao hơn môi giới thuần, đang chiếm phần lớn hơn trong cơ cấu doanh thu hiện tại.
Phần lớn lợi nhuận hợp nhất của cổ phiếu DXG thuộc về đối tác
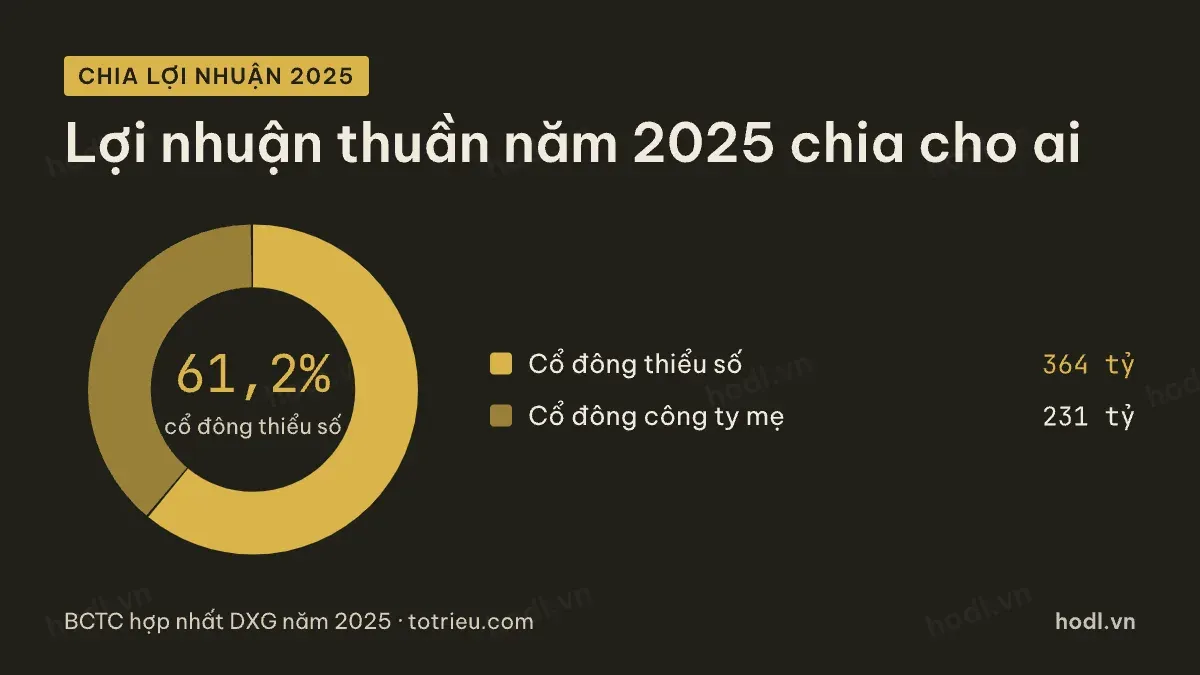
Đây là chi tiết dễ bị bỏ qua nhất. Năm 2025, lợi nhuận thuần hợp nhất là 595 tỷ đồng. Phần của cổ đông thiểu số là 364 tỷ đồng, chiếm 61,2%. Phần của cổ đông công ty mẹ chỉ còn 231 tỷ đồng.
Năm 2021, tỷ lệ này là 27,5%. Năm 2024 là 43,5%. Tỷ lệ chia cho đối tác đã tăng dần qua từng năm.
Lý do nằm ở cấu trúc dự án tự phát triển, nơi Đất Xanh thường có đối tác góp vốn. Khi các dự án này ghi nhận doanh thu, phần lợi nhuận chia ra ngoài tăng theo. Người tính lợi nhuận mỗi cổ phiếu phải luôn dùng dòng lợi nhuận của cổ đông công ty mẹ, không dùng lợi nhuận thuần hợp nhất.
Cổ phiếu DXG và khoản phải thu từ hoạt động môi giới
Phải thu ngắn hạn cuối quý II/2026 là 13.750 tỷ đồng, tăng từ 10.796 tỷ đồng cuối năm 2021. Đây là khoản tiền khách hàng hoặc đối tác còn nợ sau giao dịch.
Khoản phải thu lớn đi cùng rủi ro riêng. Nếu khách hàng hoặc đối tác chậm trả, dòng tiền thực tế sẽ chậm hơn lợi nhuận ghi trên báo cáo khá nhiều.
Trả trước cho người bán ngắn hạn cùng thời điểm là 6.077 tỷ đồng. Khoản này là tiền Đất Xanh đã ứng cho đối tác hoặc nhà thầu, cũng là tiền chưa quay lại thành sản phẩm hoàn chỉnh.
Cổ phiếu DXG và những gì mô hình này không làm
Đất Xanh không có nguồn thu đều theo tháng. Cả hai mảng môi giới và phát triển dự án đều phụ thuộc vào nhịp giao dịch của thị trường bất động sản chung.
Doanh nghiệp cũng không giữ toàn bộ lợi nhuận từ các dự án tự phát triển. Phần lớn đã chia cho đối tác góp vốn, như số liệu năm 2025 cho thấy.
Bức tranh rút gọn: hai nguồn thu co giãn khác nhau theo thị trường, biên lãi gộp vẫn giữ được nhờ tỷ trọng dự án tự phát triển tăng, nhưng phần lợi nhuận về tay cổ đông công ty mẹ đang mỏng dần. Bài tiếp theo đi vào các con số dùng cho định giá chứng khoán với doanh nghiệp có hai mảng kinh doanh khác nhau.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.