
Cổ phiếu· Loyalty
Phân tích cổ phiếu F88 Q4/2026: lãi quý III tăng 42%, dự phòng tín dụng tăng hơn gấp đôi
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/10/2026
Phân tích cổ phiếu F88 qua cầu nối lợi nhuận quý III/2026, dự phòng tín dụng, dòng tiền 2022-2025 và tám phép định giá. Dữ liệu đến phiên 16/10/2026.
Nội dung bài11 phần
- Phân tích cổ phiếu F88: quy mô
- Doanh thu đến từ đâu
- Lợi nhuận quý III đến từ đâu
- Phân tích cổ phiếu F88: rủi ro
- Dòng tiền và vốn vay
- So sánh cùng ngành
- Phân tích cổ phiếu F88: định giá
- Thang giá tham chiếu
- Phân tích cổ phiếu F88: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Hỗ trợ - Kháng cự
- Lịch sự kiện cần theo dõi
- Kết luận
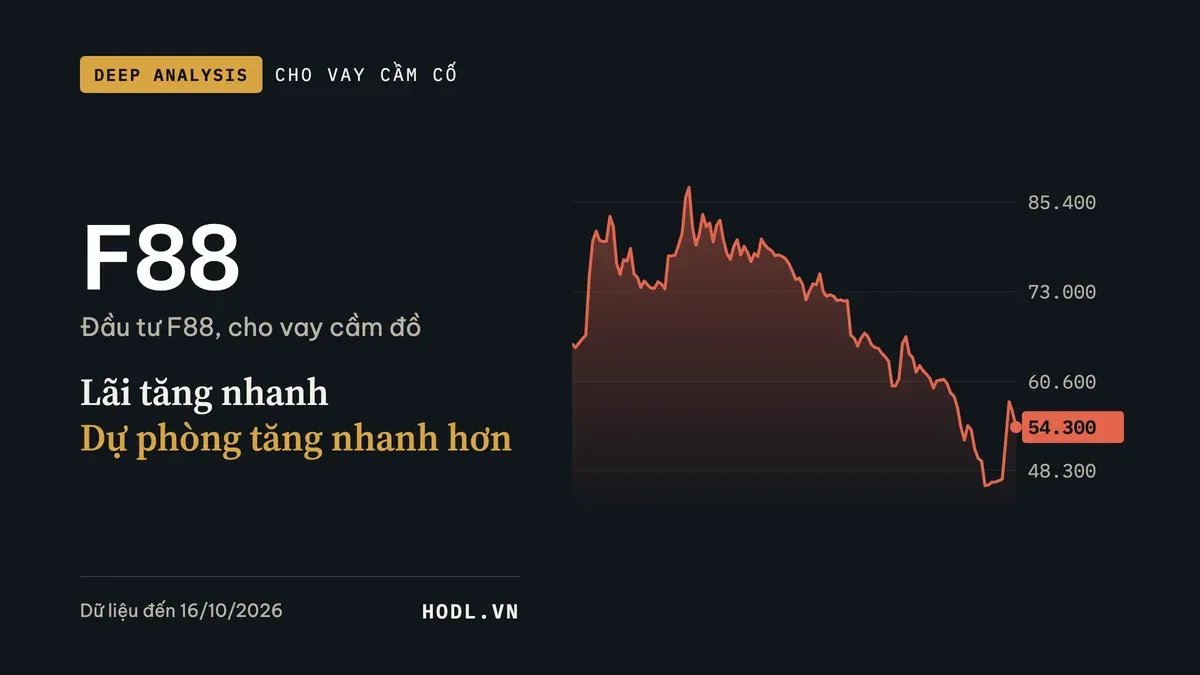
Phân tích cổ phiếu F88 cho thấy giá đóng cửa phiên 16/10/2026 ở 54.300 đồng, ứng với P/E 11,38 lần, P/B 3,08 lần và ROE 35,1%.
Quý III/2026 công ty báo lợi nhuận cổ đông mẹ 318,7 tỷ đồng, tăng 42,0% so với cùng kỳ. Cũng quý đó, chi phí dự phòng rủi ro tín dụng lên 513,3 tỷ đồng, gấp hơn hai lần quý III/2025.
Bài tách xem 118,7 tỷ đồng lợi nhuận trước thuế tăng thêm đến từ đâu, đặt dự phòng cạnh lợi nhuận, rồi đặt lợi nhuận cạnh dòng tiền cho vay. Phần sau so sánh với bảy công ty cho vay, định giá bằng tám phép tính và đọc đồ thị giá.
Mọi con số dưới đây tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá, chốt tại phiên 16/10/2026. Bài không đưa ra khuyến nghị mua bán và không dự đoán giá.
Điểm chính
- Lợi nhuận trước thuế quý III/2026 đạt 400,7 tỷ đồng, tăng 42,1%; chín tháng đạt 1.087,0 tỷ, bằng 96% kế hoạch năm 1.133 tỷ.
- Dự phòng rủi ro tín dụng quý III là 513,3 tỷ, tăng 108,0% so với cùng kỳ, bằng 40,2% doanh thu dịch vụ và 56,2% lợi nhuận trước thuế cộng dự phòng.
- Biên lãi gộp tụt từ 42,6% xuống 36,5%, lấy đi 78,1 tỷ trong mức tăng lợi nhuận trước thuế; chi phí vay bình quân năm hoá giảm từ 14,0% xuống 11,2% bù lại một phần.
- Bốn năm 2022-2025, lợi nhuận mẹ cộng lại 691,6 tỷ đồng nhưng dòng tiền kinh doanh cộng đầu tư âm 3.241,8 tỷ, được bù bằng vốn vay và phát hành.
- Đợt chào bán 782,0 tỷ đồng ở giá 71.000 đồng đưa nợ phải trả từ 1,58 xuống 1,26 lần vốn chủ; giá hiện tại thấp hơn giá chào bán 23,5% nhưng vẫn cao hơn cả tám mức tham chiếu.
Phân tích cổ phiếu F88: quy mô
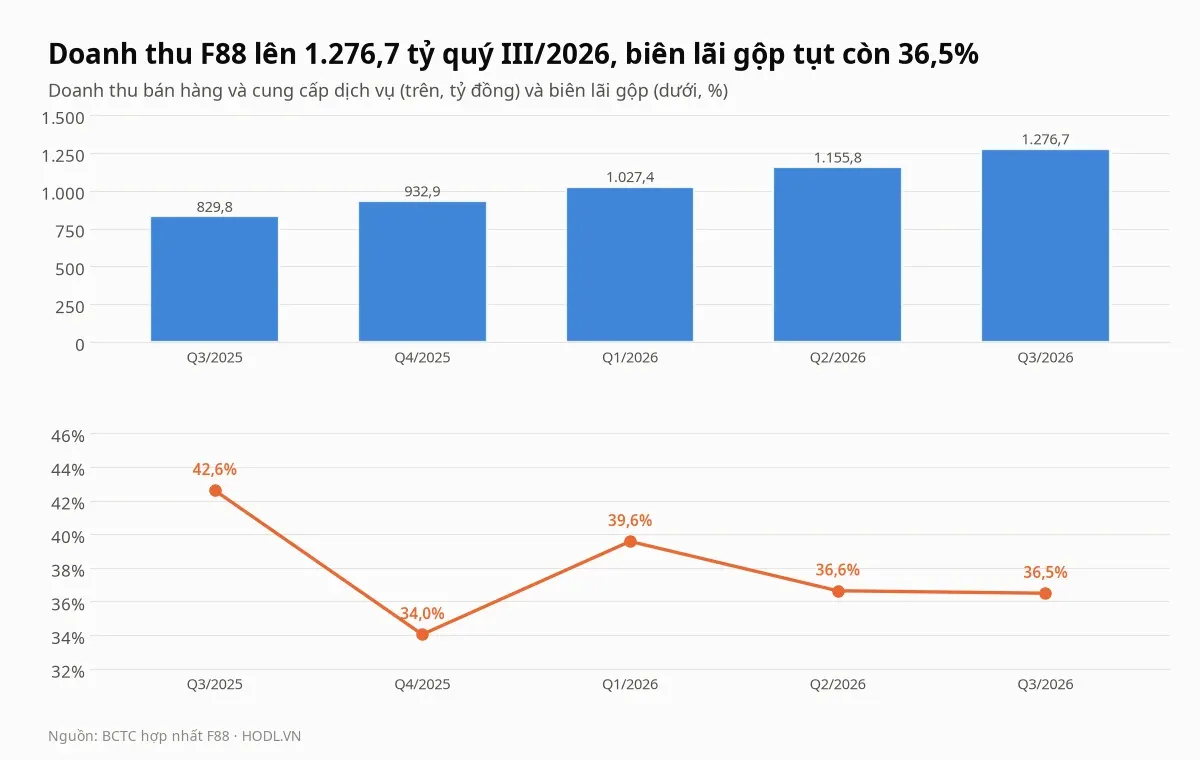
Doanh thu bán hàng và cung cấp dịch vụ quý III/2026 đạt 1.276,7 tỷ đồng, tăng 53,9% so với cùng kỳ. Lãi gộp tăng chậm hơn, 31,8% lên 465,9 tỷ, nên biên lãi gộp tụt từ 42,6% xuống 36,5%.
Quy mô tăng rất nhanh. Doanh thu năm 2025 là 3.105,0 tỷ đồng, gấp 6,3 lần năm 2020 là 490,5 tỷ. Lợi nhuận mẹ cùng giai đoạn tăng từ 23,9 lên 719,3 tỷ, nhưng không đi thẳng một đường: năm 2023 công ty lỗ 545,3 tỷ.
Cổ phiếu niêm yết trên UPCoM từ 08/08/2025. Số cổ phiếu hiện hành là 231,265 triệu, bằng vốn góp 2.312,7 tỷ đồng chia mệnh giá 10.000 đồng; dữ liệu không ghi cổ phiếu quỹ. Con số này đi qua hai đợt thưởng cổ phiếu, tỷ lệ 1:12 vào tháng 01/2026 và 1:1 vào tháng 06/2026, rồi đợt chào bán 11,01 triệu cổ phiếu tháng 08/2026.
Chỉ tiêu (tỷ đồng) | Q3/2025 | Q4/2025 | Q2/2026 | Q3/2026 | So với Q3/2025 |
|---|---|---|---|---|---|
Tổng tài sản | 6.279,7 | 6.825,7 | 7.719,0 | 9.200,5 | +46,5% |
Nợ phải trả | 4.072,7 | 4.376,5 | 4.725,0 | 5.121,2 | +25,7% |
Vốn chủ sở hữu | 2.207,0 | 2.449,3 | 2.994,1 | 4.079,4 | +84,8% |
Vay ngắn hạn và dài hạn | 3.448,0 | 3.584,8 | 3.789,2 | 3.929,7 | +14,0% |
Tiền và tương đương tiền | 310,4 | 280,4 | 513,1 | 1.299,1 | +318,5% |
Vốn hoá theo giá 54.300 đồng là khoảng 12.558 tỷ. Vốn chủ tăng nhanh hơn nợ, nên tài sản trên vốn chủ giảm từ 2,85 lần xuống 2,26 lần, thấp hơn nhiều so với 8 tới 12 lần của nhóm ngân hàng ở mục so sánh bên dưới.
Doanh thu đến từ đâu
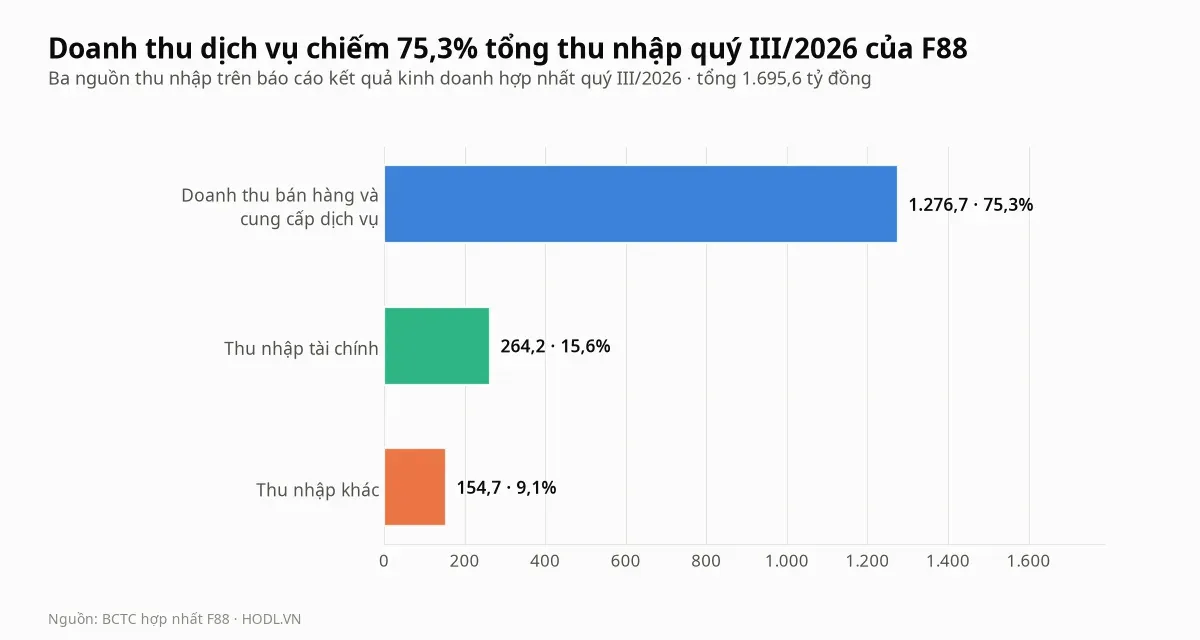
Báo cáo kết quả kinh doanh của F88 có ba nguồn thu nhập. Quý III/2026, doanh thu bán hàng và cung cấp dịch vụ là 1.276,7 tỷ đồng, chiếm 75,3% trong tổng 1.695,6 tỷ.
Thu nhập tài chính là 264,2 tỷ, chiếm 15,6%, và thu nhập khác 154,7 tỷ, chiếm 9,1%. Một năm trước, ba dòng này là 829,8, 204,8 và 127,3 tỷ, tức doanh thu dịch vụ chiếm 71,4%. Tổng thu nhập tăng 45,9%.
Giá vốn hàng bán là 810,8 tỷ đồng, bằng 63,5% doanh thu dịch vụ, so với 57,4% một năm trước. Giá vốn tăng 70,3% trong khi doanh thu tăng 53,9%, và đó là nguồn gốc của khoảng cách giữa hai mức biên lãi gộp.
Dữ liệu hợp nhất không tách doanh thu theo từng mảng như cầm cố, tiêu dùng hay bảo hiểm, nên bài không chia nhỏ hơn ba dòng trên. Cơ cấu dư nợ theo loại tài sản bảo đảm và tỷ lệ nợ xấu 2026 cũng chưa có số công bố đầy đủ để đối chiếu.
Lợi nhuận quý III đến từ đâu
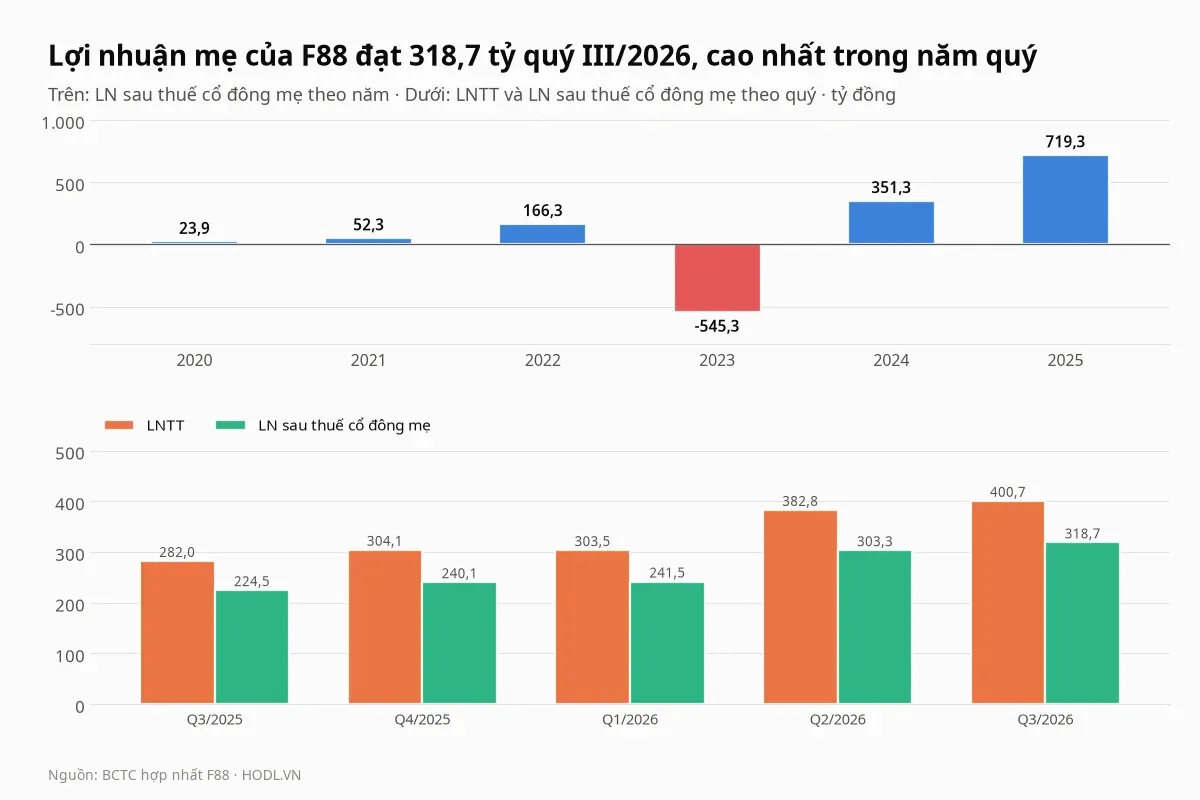
Lợi nhuận trước thuế quý III/2026 là 400,7 tỷ đồng, tăng 118,7 tỷ so với 282,0 tỷ cùng kỳ. Sau thuế suất 20,5%, lợi nhuận cổ đông mẹ là 318,7 tỷ, quý cao nhất trong năm quý đang có dữ liệu.
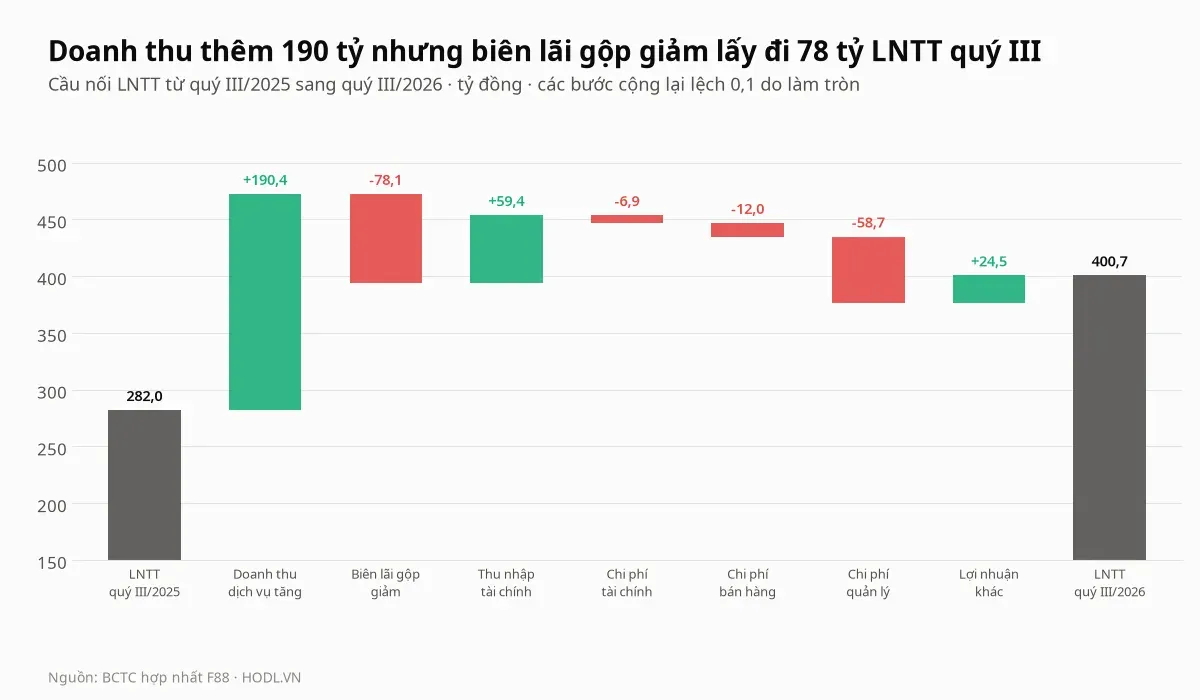
Cầu nối tách phần tăng thành các bước. Doanh thu dịch vụ tăng thêm 446,9 tỷ, nhân với biên lãi gộp cũ 42,6%, đóng góp 190,4 tỷ. Biên lãi gộp thấp đi lấy lại 78,1 tỷ, nên lãi gộp thực tế chỉ tăng 112,3 tỷ.
Thu nhập tài chính thêm 59,4 tỷ. Chi phí quản lý tăng 58,7 tỷ nhưng chậm hơn doanh thu, từ 28,0% xuống 22,8% doanh thu dịch vụ. Chi phí bán hàng tăng 12,0 tỷ, chi phí tài chính tăng 6,9 tỷ, và lợi nhuận khác thêm 24,5 tỷ.
Một chi tiết đáng đọc kỹ là khoản lợi nhuận khác 150,5 tỷ, chiếm 37,6% lợi nhuận trước thuế quý III. Một năm trước tỷ trọng này là 44,7%. Khoản này nằm ngoài dòng lãi gộp và không có chú giải chi tiết trong dữ liệu hợp nhất, nên cần đọc thuyết minh báo cáo gốc để biết tính chất.
Chín tháng 2026, lợi nhuận trước thuế đạt 1.087,0 tỷ đồng, bằng 96% kế hoạch 1.133 tỷ theo công bố của đại hội cổ đông. Lợi nhuận mẹ chín tháng là 863,5 tỷ, vượt cả năm 2025.
Phân tích cổ phiếu F88: rủi ro
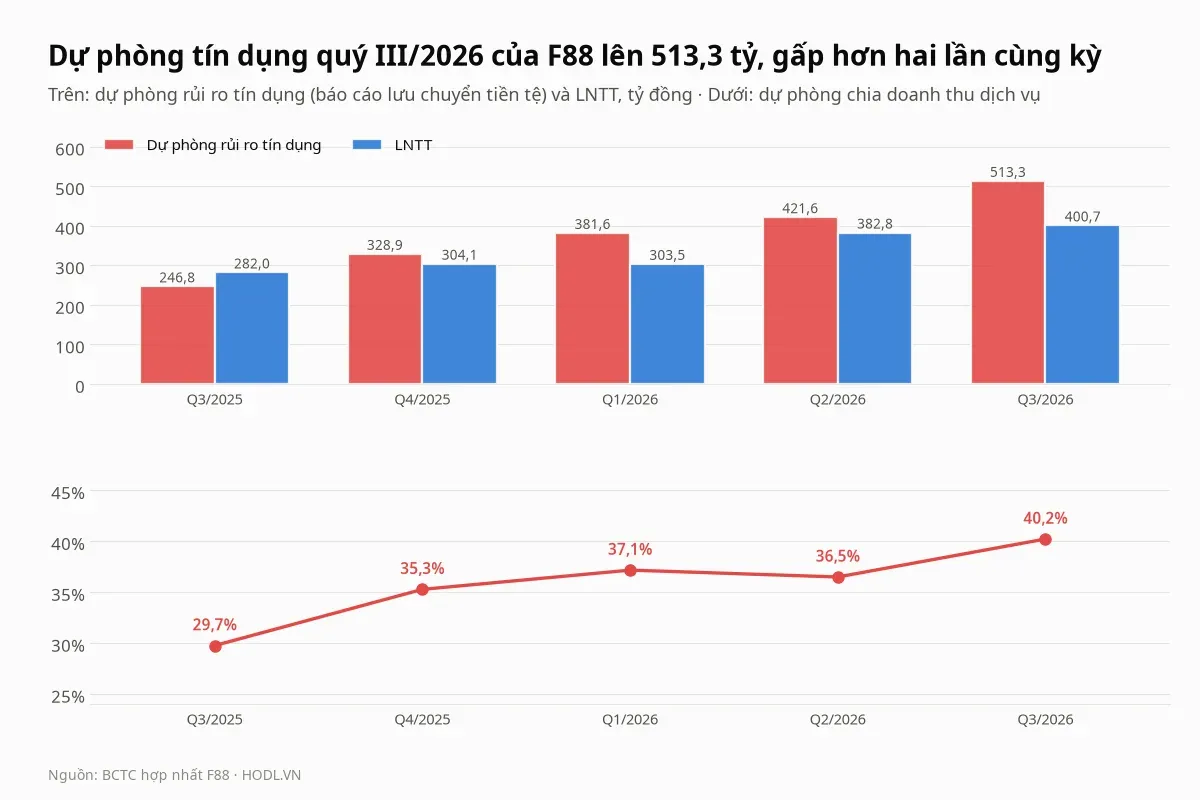
Báo cáo lưu chuyển tiền tệ ghi chi phí dự phòng rủi ro tín dụng quý III/2026 là 513,3 tỷ đồng, so với 246,8 tỷ một năm trước, tức tăng 108,0%. Con số này bằng 63,3% giá vốn hàng bán và 40,2% doanh thu dịch vụ, cao hơn mức 29,7% của quý III/2025.
Dự phòng tăng liên tục năm quý liền: 246,8, 328,9, 381,6, 421,6 và 513,3 tỷ. Chín tháng 2026 tổng cộng 1.316,5 tỷ đồng, lớn hơn lợi nhuận trước thuế cùng kỳ là 1.087,0 tỷ.
Cộng dự phòng trở lại lợi nhuận trước thuế để thấy sức sinh lời trước chi phí này. Quý III/2026 con số đó là 914,0 tỷ, tăng 72,8% so với 528,8 tỷ cùng kỳ. Dự phòng nuốt 56,2% khoản này, so với 46,7% một năm trước.
Nói cách khác, công ty đang kiếm được nhiều hơn trước dự phòng, nhưng phần đầu tiên bị lấy đi cũng lớn lên nhanh hơn. Lợi nhuận tăng 42% hiện nay phụ thuộc vào việc mức trích lập này có đủ và có ổn định không.
Hai điều giảm nhẹ rủi ro. Chi phí lãi vay quý III là 108,0 tỷ, thấp hơn 110,9 tỷ cùng kỳ dù vay tăng 14,0%; quy ra năm, lãi vay bình quân trên vay là 11,2% so với 14,0% ở quý IV/2025. Vốn chủ cũng đã dày thêm sau đợt chào bán, như mục dưới đây.
Điểm mù lớn nhất là chất lượng tài sản bảo đảm. Dữ liệu hợp nhất không cho biết dư nợ theo loại tài sản, tỷ lệ nợ quá hạn hay giá trị thu hồi khi bán tài sản cầm cố. Đó là những số cần đọc trong thuyết minh trước khi coi mức trích lập hiện nay là đủ.
Dòng tiền và vốn vay
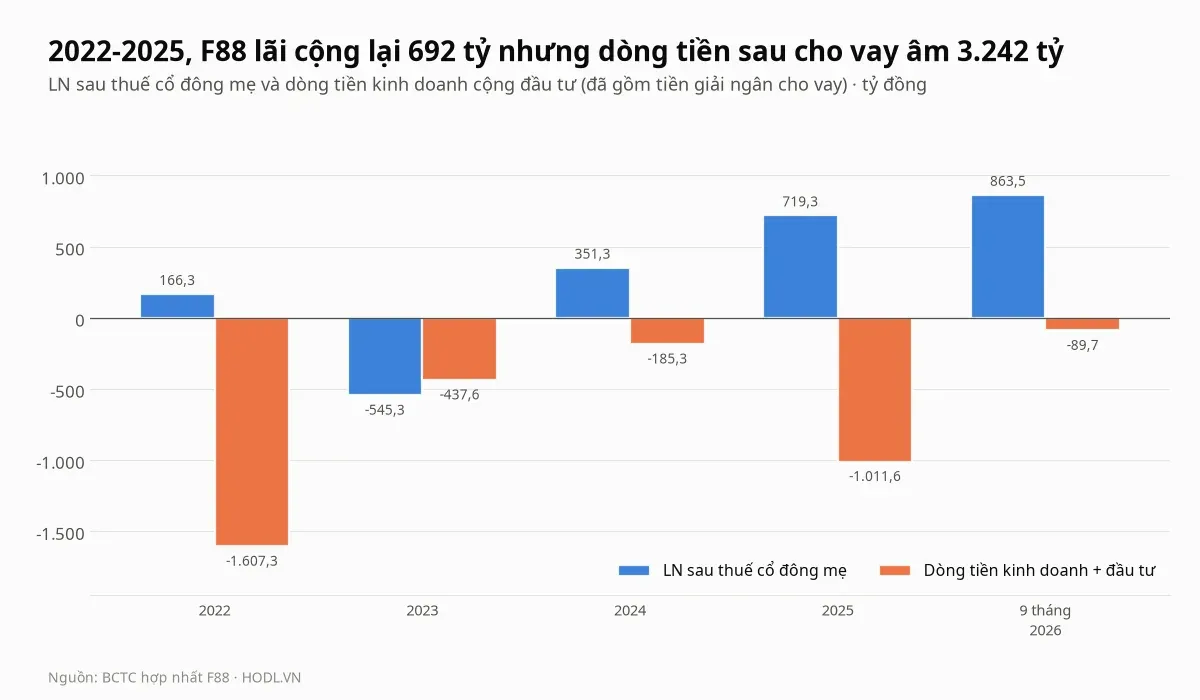
Với công ty cho vay, tiền giải ngân là chi tiêu chính. Theo cách xếp mã của dữ liệu hợp nhất, từ quý I/2026 tiền cho vay nằm trong hoạt động đầu tư, còn các năm trước nằm trong hoạt động kinh doanh. Vì thế bài cộng hai dòng, dòng tiền kinh doanh và dòng tiền đầu tư, để so sánh được qua các năm.
Năm | LN mẹ (tỷ đồng) | Kinh doanh | Đầu tư | Kinh doanh + đầu tư |
|---|---|---|---|---|
2022 | 166,3 | −1.541,1 | −66,2 | −1.607,3 |
2023 | −545,3 | −728,8 | +291,2 | −437,6 |
2024 | 351,3 | −603,6 | +418,3 | −185,3 |
2025 | 719,3 | −1.752,0 | +740,4 | −1.011,6 |
Cộng 2022-2025 | 691,6 | −4.625,5 | +1.383,7 | −3.241,8 |
9 tháng 2026 | 863,5 | +1.300,9 | −1.390,6 | −89,7 |
Bốn năm 2022-2025, lợi nhuận mẹ cộng lại 691,6 tỷ đồng, trong khi dòng tiền kinh doanh cộng đầu tư âm 3.241,8 tỷ. Khoảng chênh được lấp bằng 3.406,7 tỷ từ hoạt động tài chính, chủ yếu là vay và phát hành.
Chín tháng 2026 dòng tiền gần cân bằng, âm 89,7 tỷ, tốt hơn hẳn các năm trước. Trong đó công ty chi 9.289,2 tỷ cho vay và mua công cụ nợ, thu hồi 7.099,4 tỷ, tức giải ngân thuần 2.189,8 tỷ. Khoản này được tài trợ bằng dòng tiền kinh doanh, vay mới và đợt phát hành cổ phiếu ở quý III.
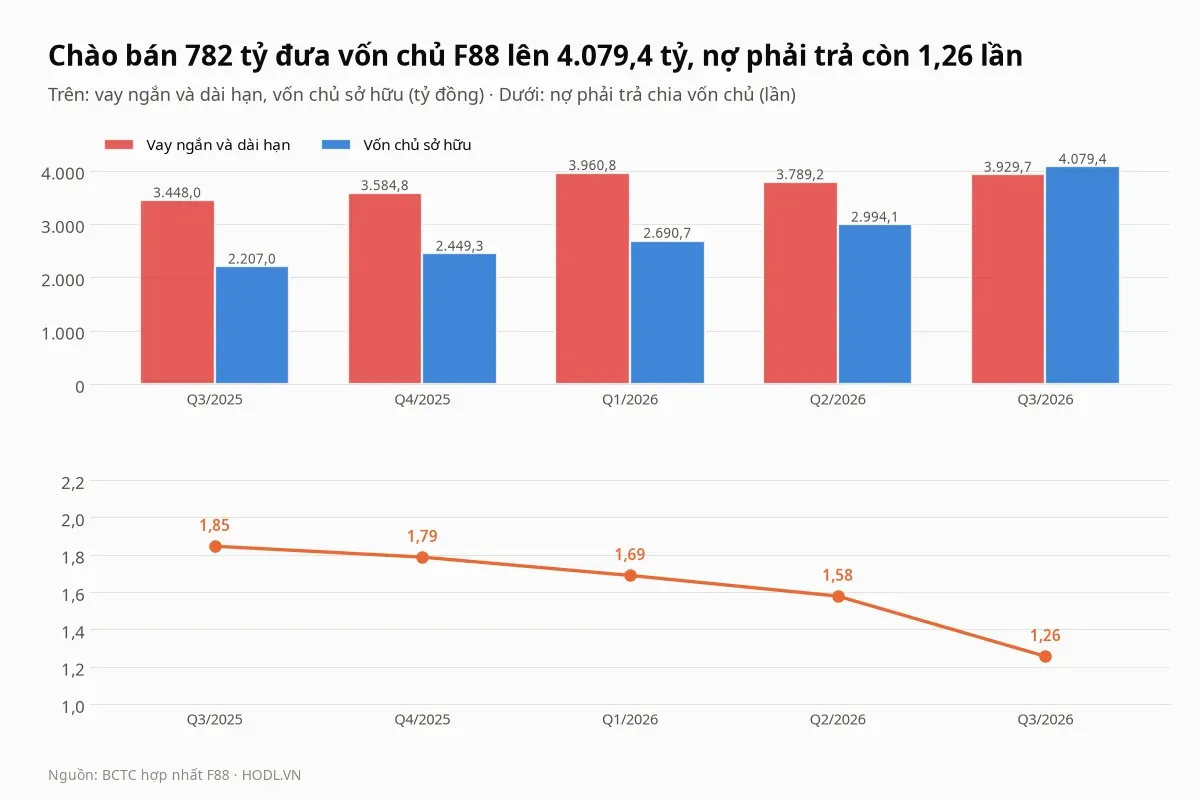
Quý III/2026, công ty chào bán cổ phiếu ra công chúng với giá 71.000 đồng, bán được 11,01 triệu cổ phiếu và thu 782,0 tỷ đồng trên báo cáo lưu chuyển tiền tệ. Vốn chủ vì thế tăng từ 2.994,1 lên 4.079,4 tỷ, và nợ phải trả trên vốn chủ giảm từ 1,58 xuống 1,26 lần.
Vay ngắn hạn là 2.546,6 tỷ, chiếm 64,8% tổng vay, trong khi tiền mặt 1.299,1 tỷ chỉ bằng 51,0% vay ngắn hạn. Phần còn lại phải trông vào thu hồi dư nợ và vay mới. Công ty chưa từng trả cổ tức tiền mặt, toàn bộ lợi nhuận đang được giữ lại để mở rộng cho vay.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.