
Pháp lý & thuế
Thuế lãi trái phiếu chính phủ: 5% hay 0% và ai được miễn
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/10/2026
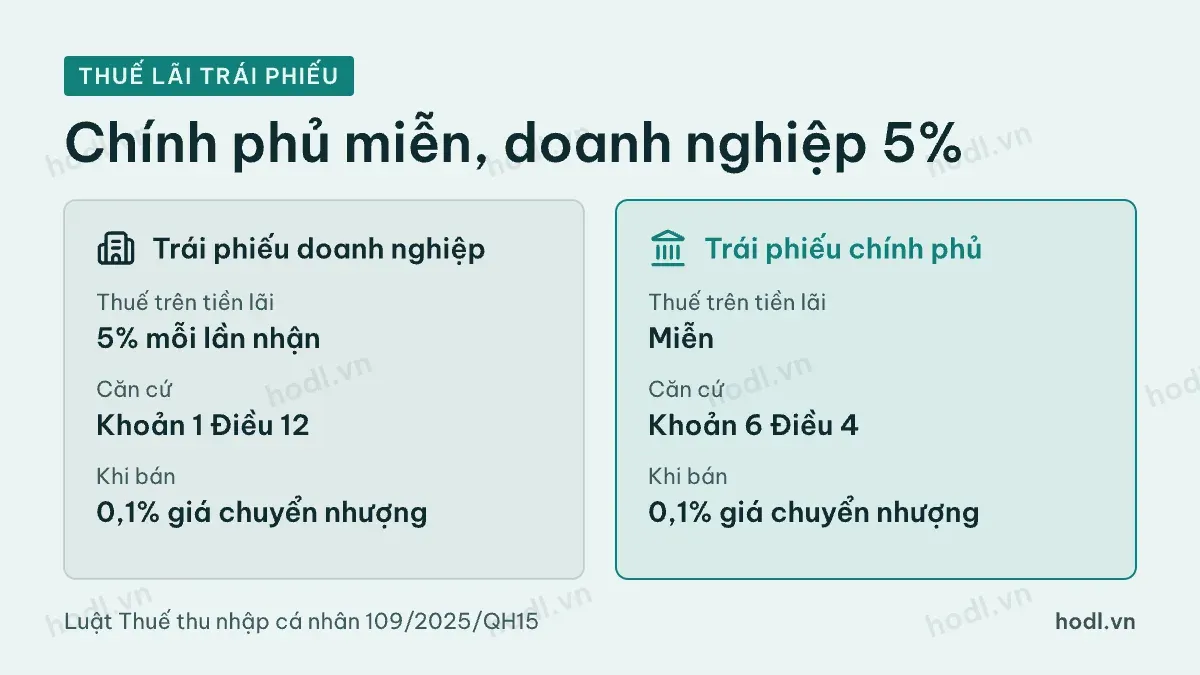
Thuế lãi trái phiếu chính phủ theo Luật 109/2025/QH15: cá nhân được miễn, lãi trái phiếu doanh nghiệp chịu 5%, bán trái phiếu chịu 0,1% giá bán.
Nội dung bài5 phần
Thuế lãi trái phiếu chính phủ với cá nhân hiện là 0%. Khoản lãi này nằm trong danh sách thu nhập được miễn thuế. Con số 5% mà nhiều người nhớ là thuế suất cho thu nhập từ đầu tư vốn. Lãi trái phiếu doanh nghiệp thuộc nhóm này. Hai mức này dễ bị trộn vào nhau.
Từ ngày 01/07/2026, Luật Thuế thu nhập cá nhân 109/2025/QH15 có hiệu lực và thay Luật 04/2007/QH12. Bài này đọc các điều liên quan trong luật mới để trả lời: lãi nào được miễn, lãi nào chịu 5%, và bán trái phiếu thì chịu thuế gì. Bài chỉ nói về cá nhân, dữ liệu đến 02/10/2026.
Thuế lãi trái phiếu chính phủ
Khoản 6 Điều 4 Luật 109/2025/QH15 liệt kê các khoản thu nhập được miễn thuế. Trong đó có lãi trái phiếu chính phủ và lãi trái phiếu chính quyền địa phương. Cùng dòng này còn có lãi tiền gửi tại tổ chức tín dụng và lãi từ hợp đồng bảo hiểm nhân thọ.
Như vậy, lãi trái phiếu chính phủ không bị khấu trừ thuế thu nhập cá nhân. Ví dụ, lãi 4,49 triệu đồng trên 100 triệu đồng trái phiếu thì bạn nhận đủ 4,49 triệu đồng. Điều 4 nằm trong phần quy định chung của luật, và khoản 22 cùng điều giao Chính phủ quy định chi tiết.
Nghị định 95/2018/NĐ-CP cũng nhắc tới chuyện thuế. Khoản 2 Điều 7 ghi nghĩa vụ nộp thuế của người sở hữu công cụ nợ của Chính phủ thực hiện theo pháp luật thuế. Pháp luật thuế ở đây, với cá nhân, chính là Luật 109/2025/QH15.
Khi nào lãi trái phiếu chịu thuế 5%
Khoản 3 Điều 3 của luật định nghĩa thu nhập từ đầu tư vốn. Nhóm này gồm tiền lãi cho vay, lợi tức cổ phần và thu nhập từ đầu tư vốn dưới hình thức khác. Lãi trái phiếu doanh nghiệp không có trong danh sách miễn thuế ở Điều 4, nên thuộc nhóm thu nhập từ đầu tư vốn.
Theo khoản 1 Điều 12, thuế với thu nhập từ đầu tư vốn của cá nhân cư trú bằng thu nhập tính thuế nhân với 5%. Thu nhập tính thuế là từng khoản nhận được theo từng lần phát sinh, không trừ chi phí. Thời điểm tính là lúc tổ chức trả thu nhập hoặc lúc người nộp thuế nhận được. Với cá nhân không cư trú, Điều 22 cũng áp thuế suất 5%.
Có một ngoại lệ đáng chú ý. Khoản 16 Điều 4 miễn thuế cho thu nhập từ tiền lãi trái phiếu xanh, và thu nhập từ chuyển nhượng lần đầu trái phiếu xanh sau khi phát hành. Điều khoản này không giới hạn ở trái phiếu chính phủ xanh.
Loại thu nhập của cá nhân | Thuế thu nhập cá nhân | Điều khoản Luật 109/2025/QH15 |
|---|---|---|
Lãi trái phiếu chính phủ | Miễn | Khoản 6 Điều 4 |
Lãi tiền gửi tại tổ chức tín dụng | Miễn | Khoản 6 Điều 4 |
Lãi trái phiếu xanh | Miễn | Khoản 16 Điều 4 |
Lãi trái phiếu doanh nghiệp | 5% trên mỗi lần nhận | Khoản 1 Điều 12 |
Bán trái phiếu, chứng khoán | 0,1% trên giá chuyển nhượng | Khoản 2 Điều 13 |
Bán trước hạn chịu thuế gì
Miễn thuế ở khoản 6 Điều 4 chỉ áp cho tiền lãi. Khi bán trái phiếu, khoản tiền bạn nhận là thu nhập từ chuyển nhượng. Khoản 2 Điều 13 quy định thuế với thu nhập từ chuyển nhượng chứng khoán bằng giá chuyển nhượng nhân 0,1%, theo từng lần.
Ví dụ giả định: bạn bán trái phiếu với tổng giá 100 triệu đồng. Thuế tính trên giá bán là 100 nghìn đồng, dù bạn lời hay lỗ so với giá mua. Điều 4 không có dòng miễn thuế riêng cho việc chuyển nhượng trái phiếu chính phủ. Riêng trái phiếu xanh, lần chuyển nhượng đầu tiên sau phát hành được miễn.
Nếu giữ đến đáo hạn, bạn nhận gốc từ Nhà nước chứ không chuyển nhượng cho ai. Khoản thuế 0,1% vì thế chỉ phát sinh khi bạn bán trước hạn. Chính phủ có thể hướng dẫn thêm cách khấu trừ. Hãy đối chiếu chứng từ công ty chứng khoán gửi sau mỗi giao dịch.
Thuế làm đổi phép so sánh
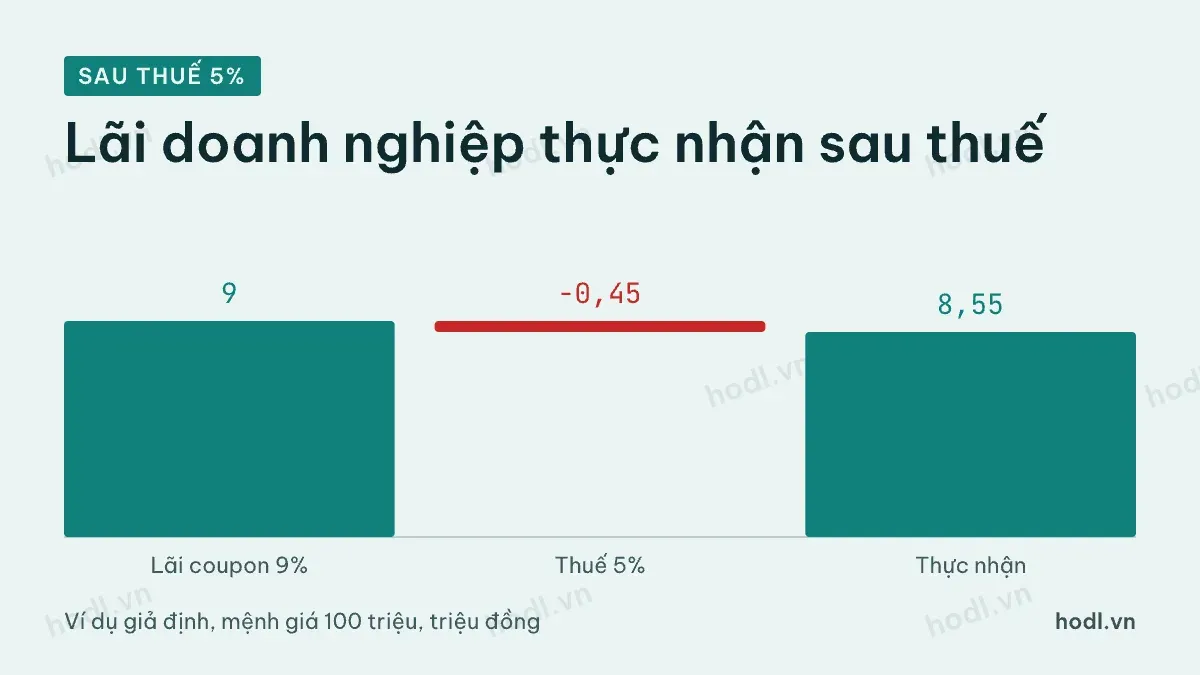
Vì lãi trái phiếu chính phủ được miễn, khi so với trái phiếu doanh nghiệp, bạn phải so con số sau thuế. Lấy ví dụ giả định: trái phiếu doanh nghiệp mệnh giá 100 triệu đồng, coupon 9%/năm. Tiền lãi trước thuế là 9 triệu đồng. Thuế 5% là 450 nghìn đồng, tức 0,45 triệu đồng. Bạn thực nhận 8,55 triệu đồng, tương đương 8,55%/năm.
Theo chiều ngược lại, có thể quy lợi suất trái phiếu chính phủ ra mức tương đương trước thuế. Trên đường cong lợi suất HNX công bố cho ngày thanh toán 05/10/2026, lợi suất par kỳ hạn 10 năm khoảng 4,49%/năm. Chia cho 0,95, mức tương đương với một khoản lãi chịu thuế 5% là khoảng 4,73%/năm.
Chênh lệch 0,24 điểm % không lớn, nhưng tích lại qua nhiều năm và trên số vốn lớn thì đáng kể. Quan trọng hơn, phép so sánh đúng giúp bạn thấy phần bù rủi ro thật của trái phiếu doanh nghiệp.
Lưu ý thuế lãi trái phiếu chính phủ
Thứ nhất, bài này chỉ nói về cá nhân. Doanh nghiệp, quỹ đầu tư và tổ chức khác chịu luật thuế khác, không áp dụng các điều khoản trên.
Thứ hai, Luật 109/2025/QH15 có hiệu lực từ 01/07/2026, theo khoản 1 Điều 29. Các khoản lãi nhận trước ngày này thuộc phạm vi luật cũ. Khi xem lại chứng từ khấu trừ năm 2026, hãy để ý ngày nhận lãi.
Thứ ba, quy định chi tiết do Chính phủ ban hành có thể làm rõ thêm cách áp dụng. Khi văn bản hướng dẫn mới ra, hãy đối chiếu lại. Phần nền về trái phiếu có trong bài học trái phiếu (bond). Cách quy lợi suất ra giá có trong bài học định giá trái phiếu.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.