
Phân tích cổ phiếu THG Quý 4/2026: Lãi quý III giảm 39,8% vì bất động sản giảm một nửa, dòng tiền chín tháng âm 52 tỷ
Nội dung bài10 phần
- Lãi quý III Tiền Giang giảm 39,8%
- Rủi ro lớn nhất: vốn nằm ở dự án
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu THG
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu THG Quý 4/2026 bắt đầu từ CTCP Đầu tư và Xây dựng Tiền Giang (HOSE: THG), doanh nghiệp sản xuất bê tông, thi công công trình thuỷ lợi, giao thông, dân dụng và kinh doanh bất động sản, trụ sở tại tỉnh Đồng Tháp.
Lợi nhuận sau thuế hợp nhất quý III/2026 là 27,8 tỷ đồng, giảm 39,8% so với 46,2 tỷ cùng kỳ, dù doanh thu tăng 11,2% lên 630,0 tỷ. Biên lãi gộp xuống 18,7% từ 24,0%.
Chín tháng lợi nhuận giảm 26,6% còn 87,8 tỷ. Giá đóng cửa 09/11/2026 là 25.500 đồng, ứng với P/E 6,9 lần và P/B 1,13 lần, thấp hơn 47,3% so với đỉnh đóng cửa 48.390 đồng ngày 17/07/2025 và giảm 35,2% từ đầu năm, trong khi VN-Index giảm 3,9%.
Điểm chính
- Doanh thu quý III tăng 11,2% lên 630,0 tỷ nhưng lợi nhuận sau thuế giảm 39,8% còn 27,8 tỷ, vì biên gộp xuống 18,7% từ 24,0%.
- Chín tháng, lãi gộp bất động sản giảm 48,5 tỷ (từ 115,0 xuống 66,5 tỷ), nhiều hơn mức giảm 43,2 tỷ của toàn công ty.
- Dòng tiền kinh doanh chín tháng âm 52,1 tỷ so với dương 129,3 tỷ cùng kỳ; tồn kho và xây dựng cơ bản dở dang 1.322,3 tỷ bằng 164% vốn chủ.
- Vay 597,9 tỷ, trong đó 78,4% tại BIDV; hạn mức mới 300 tỷ ký ngày 27/10/2026.
- P/E 6,9 lần và ROE 16,6% bốn quý; giá 25.500 đồng ngầm định ROE bền vững 13,2%.
Lãi quý III Tiền Giang giảm 39,8%
CTCP Đầu tư và Xây dựng Tiền Giang ghi doanh thu thuần quý III/2026 là 630,0 tỷ đồng, tăng 11,2% so với 566,5 tỷ, nhưng lãi gộp giảm từ 135,9 tỷ xuống 117,5 tỷ vì biên gộp xuống 18,7% từ 24,0%. Báo cáo hợp nhất gồm 5 công ty con trực tiếp và 3 công ty con gián tiếp.
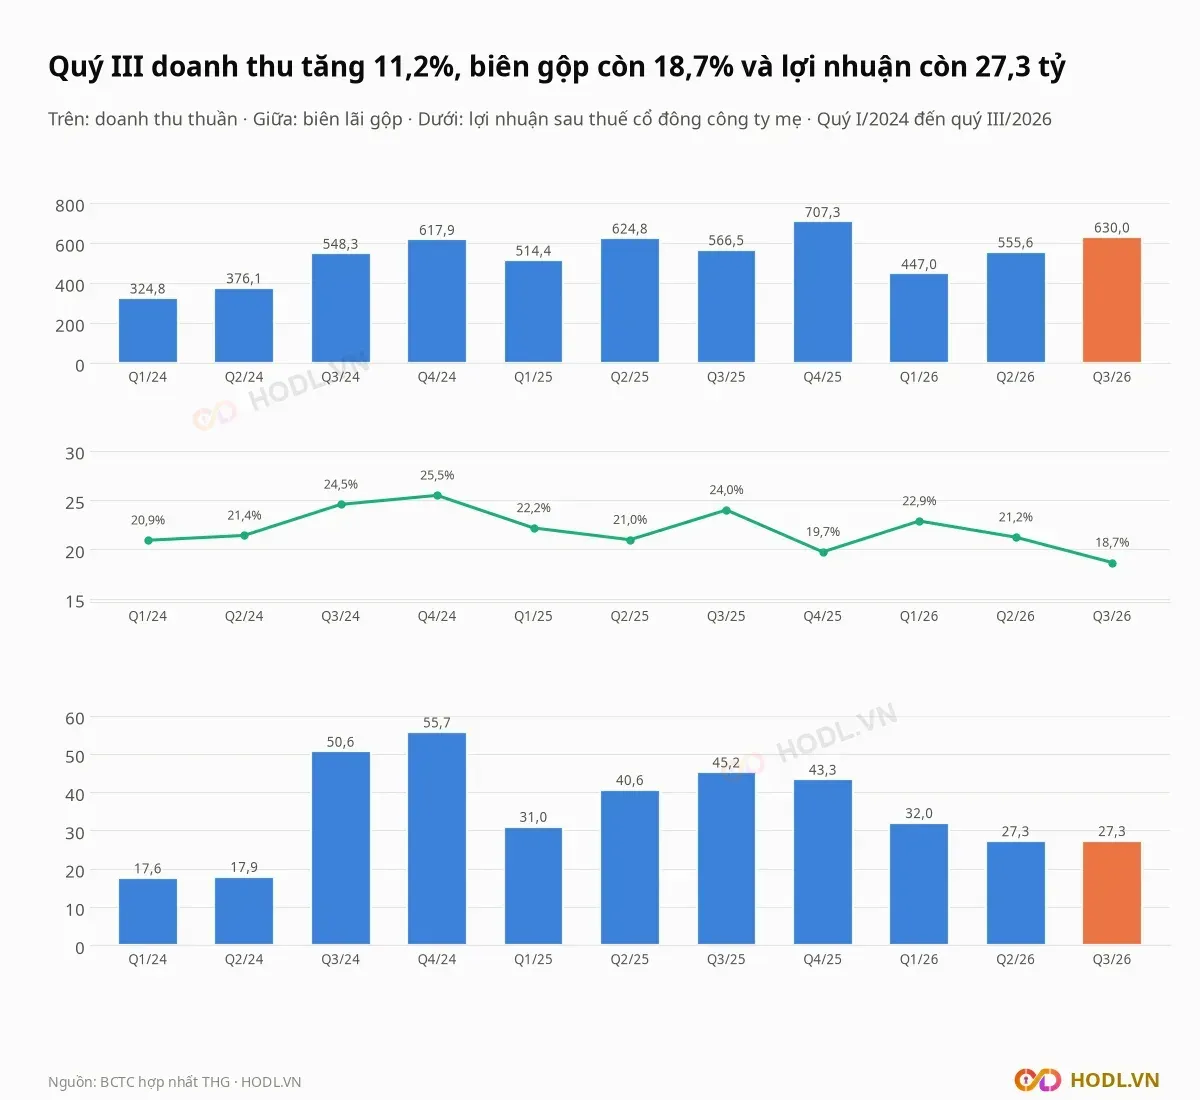
Lợi nhuận trước thuế quý III giảm từ 56,9 tỷ xuống 33,3 tỷ, tức giảm 23,6 tỷ đồng, phân rã như sau, tính bằng tỷ đồng:
Khoản | Thay đổi |
|---|---|
Lãi gộp: doanh thu tăng (63,5 tỷ × biên cũ 24,0%) | +15,2 |
Lãi gộp: biên giảm (doanh thu mới × biên giảm từ 24,0% xuống 18,7%) | −33,6 |
Chi phí bán hàng (58,1 lên 61,2) | −3,1 |
Chi phí quản lý (15,1 lên 17,1) | −2,0 |
Chi phí tài chính ròng (5,2 lên 6,1) | −0,8 |
Lợi nhuận khác | +0,7 |
Tổng | −23,6 |
Biên gộp giảm lấy đi 33,6 tỷ, gấp 2,2 lần phần lãi gộp bù lại nhờ doanh thu tăng. Thuế thu nhập giảm từ 10,6 tỷ xuống 5,5 tỷ nên lợi nhuận sau thuế hợp nhất giảm 18,4 tỷ, còn 27,8 tỷ, trong đó 27,3 tỷ thuộc cổ đông công ty mẹ.
Xây dựng Tiền Giang giải trình nguyên nhân là doanh thu lĩnh vực bất động sản giảm, lĩnh vực có biên lợi nhuận gộp cao. Báo cáo riêng của công ty mẹ lãi 25,9 tỷ, giảm 16,2%, vì doanh thu bất động sản quý III chỉ bằng 28,4% cùng kỳ.
Thuyết minh BCTC quý III cho thấy bốn mảng kinh doanh, tính chín tháng, tỷ đồng:
Mảng | Doanh thu 2026 | Doanh thu 2025 | Lãi gộp 2026 | Lãi gộp 2025 | Biên gộp 2026 | Biên gộp 2025 |
|---|---|---|---|---|---|---|
Bê tông, vật tư, thành phẩm | 1.113,4 | 1.161,7 | 241,7 | 243,6 | 21,7% | 21,0% |
Thi công xây dựng | 377,5 | 264,9 | 25,3 | 18,1 | 6,7% | 6,8% |
Kinh doanh bất động sản | 131,2 | 264,7 | 66,5 | 115,0 | 50,7% | 43,4% |
Dịch vụ | 10,5 | 14,3 | 4,2 | 4,2 | 39,9% | 29,7% |
Tổng | 1.632,6 | 1.705,7 | 337,7 | 380,9 | 20,7% | 22,3% |
Ba điểm nổi bật của bảng:
- Bất động sản giảm 50,5% doanh thu và 48,5 tỷ lãi gộp, nhiều hơn toàn bộ mức giảm 43,2 tỷ của công ty. Riêng quý III, doanh thu mảng này khoảng 31 tỷ so với khoảng 103 tỷ cùng kỳ, tính bằng chín tháng trừ sáu tháng.
- Bê tông và vật tư chiếm 68,2% doanh thu và 71,6% lãi gộp, biên 21,7%, cao hơn 21,0% cùng kỳ.
- Thi công xây dựng tăng 42,5% doanh thu nhưng biên chỉ 6,7%, nên đóng góp 25,3 tỷ lãi gộp.
Cả năm 2025 Xây dựng Tiền Giang tăng trưởng cả doanh thu lẫn lợi nhuận, tính bằng tỷ đồng:
- 2023: doanh thu 1.669,8, lợi nhuận 116,7, biên gộp 22,9%.
- 2024: doanh thu 1.867,2, lợi nhuận 141,8, biên gộp 23,6%.
- 2025: doanh thu 2.412,9, lợi nhuận 160,2, biên gộp 21,6%.
Năm 2025 doanh thu tăng 29,2% còn lợi nhuận tăng 13,0%, nên biên gộp đã xuống từ 23,6%. Quý IV/2025 có doanh thu 707,3 tỷ, cao nhất 11 quý, làm nền so sánh cao cho quý IV/2026.
Các chỉ số bốn quý tới quý III/2026:
- Lợi nhuận sau thuế cổ đông mẹ 129,9 tỷ đồng, EPS 3.693 đồng.
- ROE 16,6%, so với 21,3% năm 2025 và 20,3% năm 2024.
- BVPS 22.519 đồng; P/E 6,9 lần, P/B 1,13 lần.
Rủi ro lớn nhất: vốn nằm ở dự án
Xây dựng Tiền Giang có tồn kho 874,1 tỷ đồng và chi phí xây dựng cơ bản dở dang 448,2 tỷ cuối quý III, tổng 1.322,3 tỷ, bằng 164% vốn chủ 805,2 tỷ và 58,0% tổng tài sản 2.281,4 tỷ. Đây là phần vốn chưa thành doanh thu, trong khi doanh thu bất động sản chín tháng giảm một nửa.
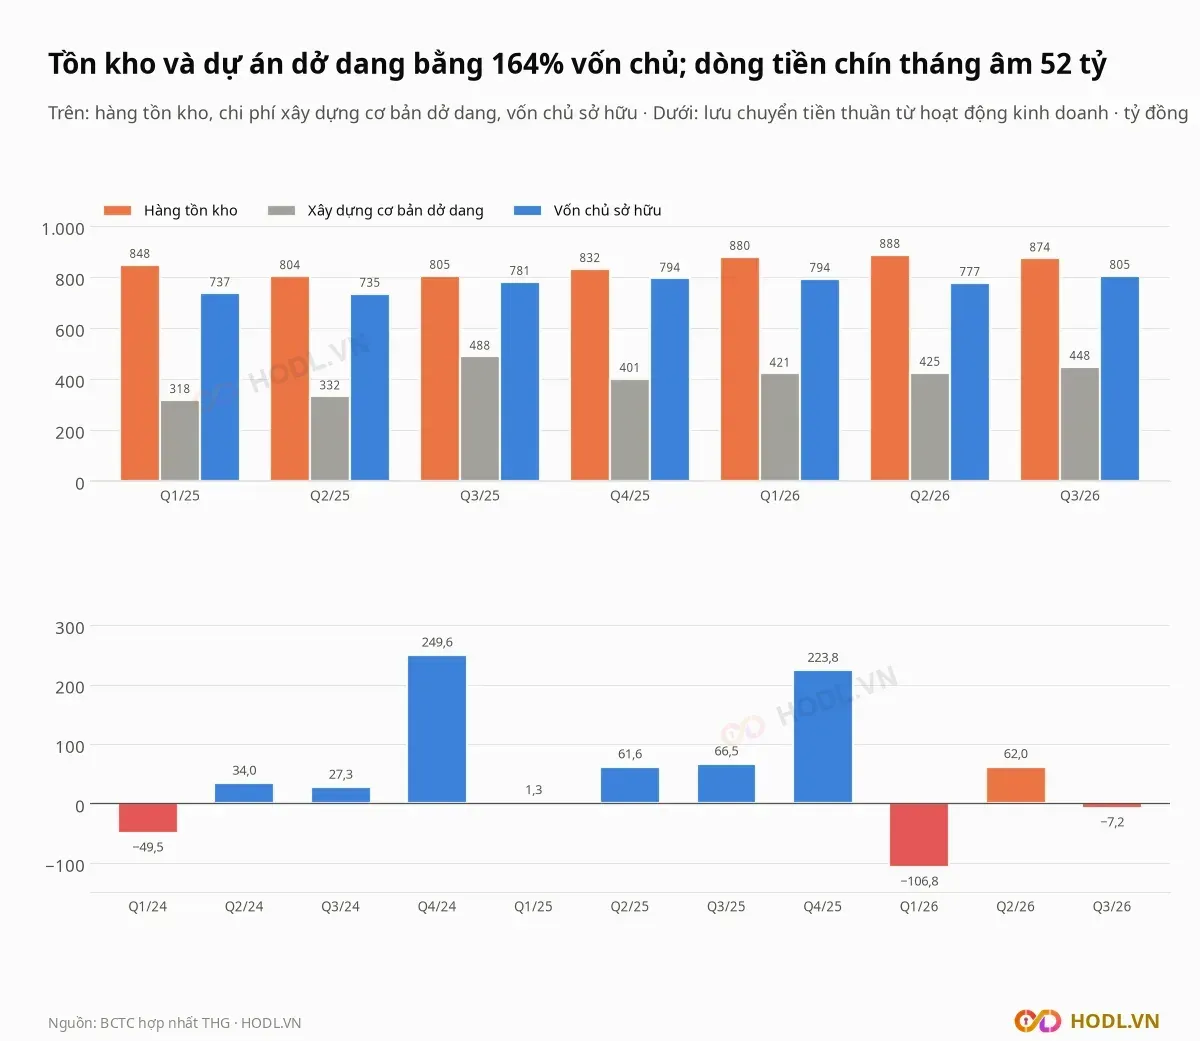
Thuyết minh BCTC quý III cho thấy cơ cấu như sau:
- Tồn kho bất động sản 533,3 tỷ, so với 577,2 tỷ cuối 2025, bằng 8,2 lần giá vốn bất động sản chín tháng (64,7 tỷ); xem thêm cách đọc hàng tồn kho bất động sản.
- Thành phẩm bê tông 149,5 tỷ, nguyên vật liệu 111,5 tỷ, sản xuất kinh doanh dở dang 77,5 tỷ.
- Chi phí đầu tư dự án Gia Thuận 2 là 410,9 tỷ, tăng 23,7 tỷ so với cuối 2025, bằng 51,0% vốn chủ; khoản này còn ở dạng xây dựng dở dang.
- Người mua trả tiền trước 241,2 tỷ, giảm 102,6 tỷ so với cuối 2025.
Dòng tiền kinh doanh chín tháng là âm 52,1 tỷ đồng, so với dương 129,3 tỷ cùng kỳ: quý I âm 106,8 tỷ, quý II dương 62,0 tỷ, quý III âm 7,2 tỷ. Khoản phải trả giảm 122,3 tỷ và tồn kho tăng 41,7 tỷ là hai nguyên nhân chính.
Tiền và đầu tư ngắn hạn giảm từ 415,3 tỷ cuối 2025 xuống 127,7 tỷ, sau khi chi 63,1 tỷ cổ tức tiền mặt, 64,5 tỷ mua sắm tài sản cố định và 22,4 tỷ lãi vay.
Về nợ, Xây dựng Tiền Giang có các khoản sau:
- Vay 597,9 tỷ đồng, bằng 0,75 lần vốn chủ cổ đông mẹ; vay ròng sau khi trừ tiền là 470,2 tỷ, bằng 1,8 lần EBITDA bốn quý (257,2 tỷ).
- Vay ngắn hạn 274,9 tỷ (46,0%), gồm 130,1 tỷ nợ dài hạn đến hạn; vay dài hạn 322,9 tỷ.
- BIDV chi nhánh Tiền Giang cho vay 468,4 tỷ, bằng 78,4% tổng vay; hội đồng quản trị ngày 27/10/2026 thông qua hạn mức tín dụng 300 tỷ tại BIDV, kỳ hạn 12 tháng, gồm vay vốn lưu động, bảo lãnh và mở L/C.
- Chi phí lãi vay chín tháng 22,5 tỷ, so với 19,1 tỷ cùng kỳ.
Về chất lượng phải thu, phải thu khách hàng quá hạn khó thu có giá gốc 70,2 tỷ đồng, tăng 29,7% so với 54,1 tỷ cuối 2025; công ty đã trích dự phòng 53,1 tỷ, trong đó riêng bán bê tông 65,2 tỷ giá gốc. Cách ngành xây dựng tạo ra phải thu và áp lực vốn lưu động được phân tích trong bài về rủi ro cổ phiếu vật liệu xây dựng.
Cổ đông và thanh khoản
Vốn điều lệ của Xây dựng Tiền Giang là 351,8 tỷ đồng, tương ứng 35,18 triệu cổ phiếu, tăng từ 311,3 tỷ sau khi trả cổ tức năm 2025 bằng cổ phiếu tỷ lệ 13%; cổ phiếu tự do chuyển nhượng chiếm 65,0%. Vốn hoá theo giá 25.500 đồng là 897,0 tỷ đồng.
Các cổ đông lớn theo dữ liệu sở hữu, ngày chốt 24/08/2026:
- Ông Nguyễn Thanh Nghĩa, phó chủ tịch hội đồng quản trị kiêm phó tổng giám đốc: 1.716.657 cổ phiếu, 4,88%.
- Ông Trần Hoàng Huân, chủ tịch hội đồng quản trị: 1.637.554 cổ phiếu, 4,66%.
- Ông Vũ Huy Giáp, thành viên hội đồng quản trị kiêm tổng giám đốc: 1.583.203 cổ phiếu, 4,50%.
- Bà Nguyễn Thị Hường, thành viên hội đồng quản trị: 1.278.111 cổ phiếu, 3,63%.
- CTCP Đầu tư Xây dựng Gia Thắng: 888.722 cổ phiếu, 2,53%.
Bốn thành viên hội đồng quản trị nắm tổng 17,67% vốn; không cổ đông nào vượt 5%. Cổ tức năm 2025 gồm ba đợt tiền mặt 1.000 đồng mỗi cổ phiếu và cổ phiếu thưởng 13%; chín tháng 2026 công ty chi 63,1 tỷ đồng tiền mặt, bằng 71,9% lợi nhuận sau thuế chín tháng.
Giá trị khớp trung bình mỗi phiên của 20 phiên tới 09/11/2026 là 0,56 tỷ đồng, tương đương 20,9 nghìn cổ phiếu, bằng 0,06% vốn hoá. Mức cao nhất trong 13 tháng gần đây là khoảng 3,2 tỷ mỗi phiên tháng 10/2025; tháng 09/2026 chỉ 0,35 tỷ. Thanh khoản mỏng khiến giá có thể dịch chuyển mạnh chỉ với vài trăm triệu đồng giao dịch.
Khối ngoại và tự doanh
Khối ngoại nắm 4,27% vốn của Xây dựng Tiền Giang (khoảng 1,50 triệu cổ phiếu) so với giới hạn 49%, còn room 15,74 triệu cổ phiếu. Mua ròng và bán ròng theo quý, tính bằng tỷ đồng:
- Quý I/2025: bán ròng 29,42.
- Quý II/2025: mua ròng 2,07.
- Quý III/2025: bán ròng 0,01.
- Quý IV/2025: mua ròng 42,48.
- Quý I/2026: bán ròng 5,57.
- Quý II/2026: mua ròng 8,95.
- Quý III/2026: mua ròng 0,14.
- Quý IV/2026, đến 09/11: bán ròng 0,14.
Trong 12 tháng tới 09/11/2026 khối ngoại mua ròng 9,10 tỷ đồng, với 68 phiên mua ròng và 96 phiên bán ròng. Quý IV/2025 là quý mua ròng lớn nhất (42,5 tỷ), khi giá đóng cửa dao động từ 37.600 đến 45.330 đồng; từ đầu 2026 khối ngoại mua ròng chỉ 3,4 tỷ đồng trong lúc giá giảm 35,2%.
Tự doanh chỉ có 56 phiên rải rác từ 07/2019, phiên cuối 17/07/2026 với giá trị âm 0,27 triệu đồng, nên không có mốc gần để đối chiếu.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
