
Phân tích cổ phiếu DMC Quý 4/2026: Lãi quý III tăng 39,2%, biên gộp thành phẩm còn 14,4%, dòng tiền kinh doanh âm
Nội dung bài11 phần
- Lãi chín tháng của Domesco từ đâu
- Rủi ro lớn nhất: lãi chưa ra tiền
- Tiền, cổ tức và nợ vay
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu DMC
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DMC Quý 4/2026 bắt đầu từ CTCP Xuất nhập khẩu Y tế DOMESCO (HOSE: DMC), doanh nghiệp sản xuất và kinh doanh dược phẩm, thực phẩm chức năng, xuất nhập khẩu thuốc và vật tư y tế. Lợi nhuận sau thuế quý III/2026 là 38,9 tỷ đồng, tăng 39,2% so với cùng kỳ, nhưng lãi gộp thành phẩm tự sản xuất chín tháng giảm 41,8%.
Giá đóng cửa phiên 11/11/2026 là 54.000 đồng, ứng với P/E 7,8 lần và P/B 1,09 lần. Tiền và tiền gửi ngắn hạn của Domesco là 581,7 tỷ đồng, bằng 31,0% vốn hoá 1.875,3 tỷ, và công ty không có vay nợ.
Điểm chính
- Quý III doanh thu thuần 576,1 tỷ, tăng 8,9%; lợi nhuận sau thuế 38,9 tỷ, tăng 39,2%. Chín tháng lợi nhuận 148,3 tỷ, tăng 39,0%, trên doanh thu 1.614,8 tỷ, tăng 7,1%.
- Lãi gộp chín tháng tăng 38,6 tỷ: hàng hoá tăng 93,0 tỷ, thành phẩm tự sản xuất giảm 54,5 tỷ; biên gộp thành phẩm 14,4% so với 25,2%.
- Dòng tiền kinh doanh chín tháng âm 33,4 tỷ so với dương 108,1 tỷ cùng kỳ; khoản phải thu hút 77,9 tỷ.
- Không vay nợ, tiền và tiền gửi 581,7 tỷ; cổ tức năm 2025 là 2.500 đồng mỗi cổ phiếu, bằng 4,6% thị giá.
- Cổ phiếu tự do chuyển nhượng chỉ 14,0% vốn; 12 tháng qua giá trị khớp 10,9 tỷ đồng, bằng 0,6% vốn hoá.
Lãi chín tháng của Domesco từ đâu
CTCP Xuất nhập khẩu Y tế DOMESCO (HOSE: DMC) bán hai nhóm hàng. Hàng hoá chiếm 67,3% doanh thu thuần chín tháng (1.087,6 tỷ đồng, tăng 9,8%) và thành phẩm tự sản xuất chiếm 32,7% (527,3 tỷ, tăng 1,8%).
Lợi nhuận trước thuế chín tháng tăng 52,5 tỷ lên 185,9 tỷ đồng. Các khoản làm nên mức tăng:
- Lãi gộp: +38,6 tỷ, từ 253,6 tỷ lên 292,2 tỷ.
- Chi phí bán hàng giảm: +6,6 tỷ, còn 72,6 tỷ.
- Tài chính ròng: +11,3 tỷ, gồm thu nhập tài chính tăng 8,2 tỷ và chi phí tài chính giảm 3,1 tỷ.
- Chi phí quản lý tăng: −1,7 tỷ.
- Lợi nhuận khác: −2,3 tỷ.
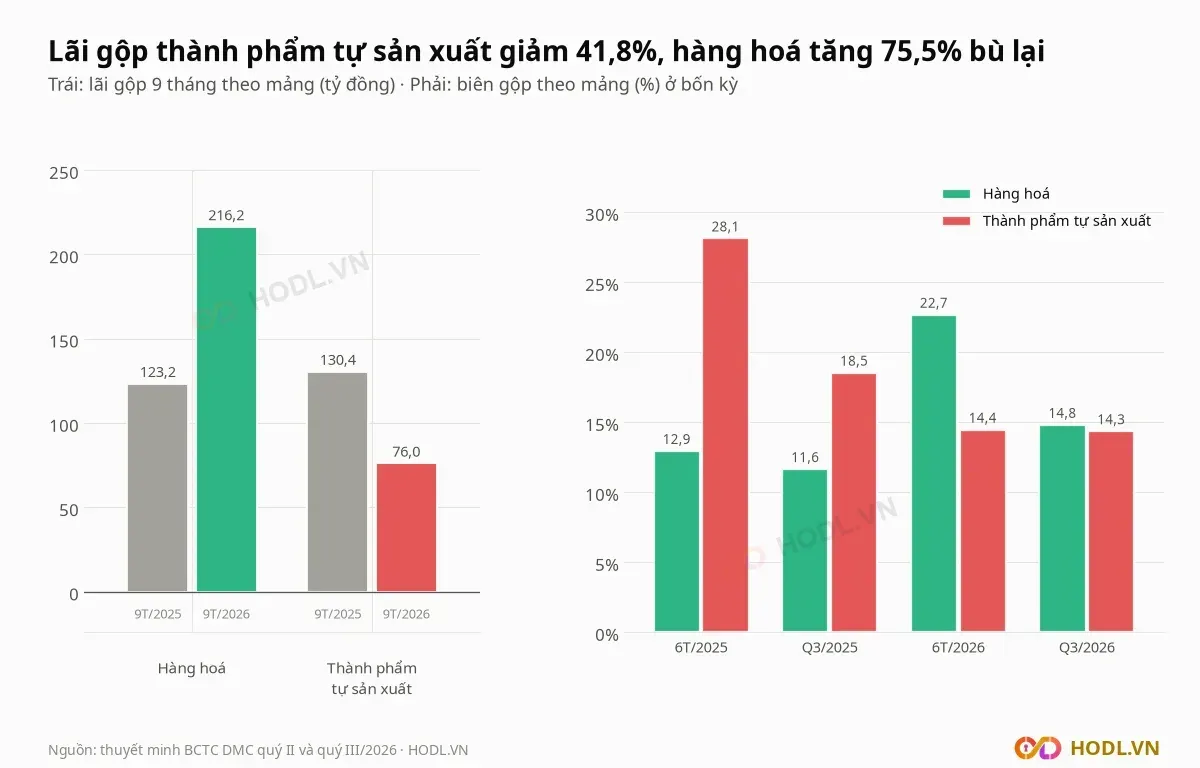
Lãi gộp tăng nhờ hàng hoá, còn mảng tự sản xuất đi xuống. Lãi gộp hàng hoá tăng từ 123,2 tỷ lên 216,2 tỷ đồng, biên 19,9% so với 12,4%; lãi gộp thành phẩm giảm từ 130,4 tỷ xuống 76,0 tỷ đồng, biên 14,4% so với 25,2%.
Quý III, biên gộp hàng hoá còn 14,8% so với 22,7% của sáu tháng đầu năm, và biên thành phẩm 14,3% so với 18,5% quý III/2025. Biên gộp chung quý III là 14,6%, thấp nhất năm 2026 (quý I 19,3%, quý II 20,7%) và cao hơn 13,7% của quý III/2025.
Domesco giảm chi phí bán hàng chín tháng 8,4%, trong đó chi phí khuyến mại tiếp thị giảm 18,9% còn 23,9 tỷ đồng. Lãi tiền gửi và cho vay chín tháng là 27,1 tỷ, tăng 37,0% và bằng 14,6% lợi nhuận trước thuế.
Doanh thu tăng nhưng lợi nhuận đi ngang trong nhiều năm, tính bằng tỷ đồng:
- 2019: doanh thu thuần 1.468,4, lợi nhuận sau thuế 232,6, biên gộp 33,6%.
- 2022: doanh thu thuần 1.592,7, lợi nhuận sau thuế 200,1, biên gộp 28,4%.
- 2025: doanh thu thuần 2.067,3, lợi nhuận sau thuế 198,4, biên gộp 19,8%.
Doanh thu 2025 cao hơn 2019 là 40,8%, nhưng lợi nhuận thấp hơn 14,7%. Quý IV là quý lãi cao nhất mỗi năm (57,8 tỷ năm 2023, 76,9 tỷ năm 2024, 91,4 tỷ năm 2025), và bốn quý tới quý III/2026 đã gồm quý IV/2025.
Các chỉ số bốn quý tới quý III/2026:
- Lợi nhuận sau thuế 239,7 tỷ đồng, EPS 6.902 đồng.
- ROE 14,5%, BVPS 49.369 đồng.
- P/E 7,8 lần, P/B 1,09 lần.
Rủi ro lớn nhất: lãi chưa ra tiền
Domesco ghi lãi 148,3 tỷ đồng chín tháng nhưng dòng tiền từ hoạt động kinh doanh âm 33,4 tỷ đồng, so với dương 108,1 tỷ cùng kỳ 2025. Chênh lệch nằm ở vốn lưu động.
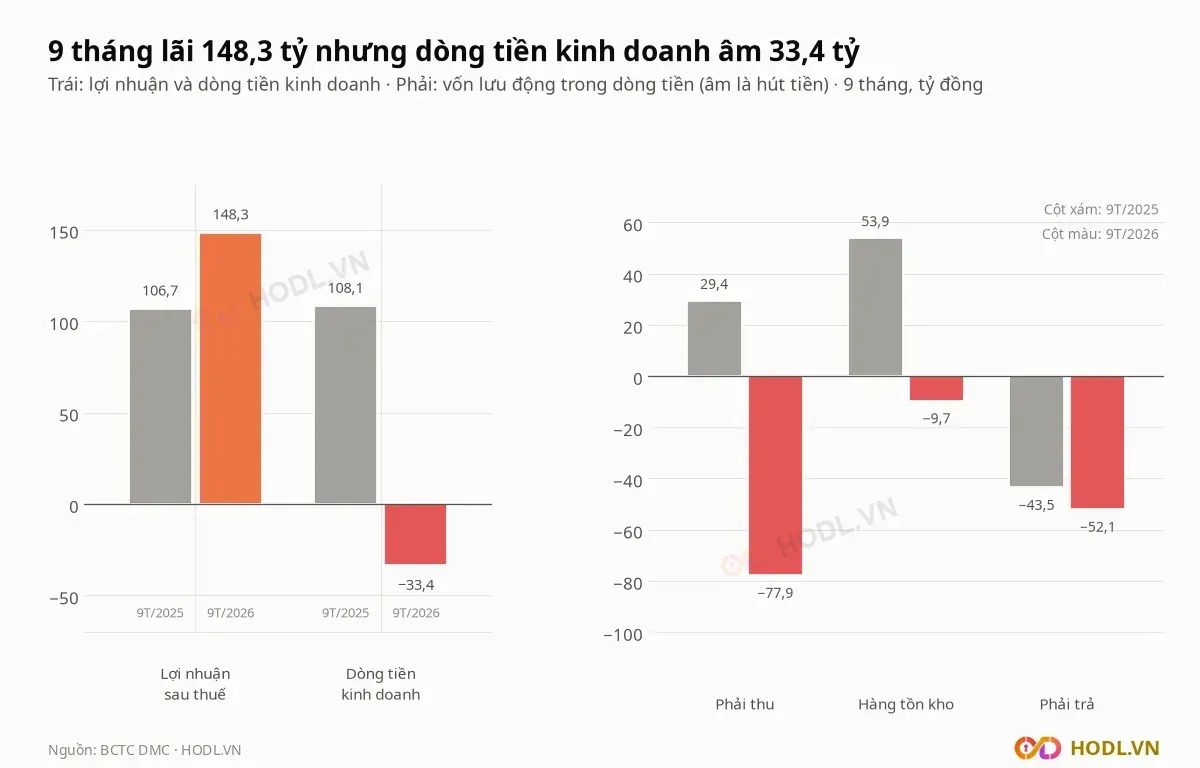
Ba khoản vốn lưu động trong dòng tiền chín tháng, so với cùng kỳ 2025:
- Phải thu: hút 77,9 tỷ đồng, so với trả về 29,4 tỷ.
- Hàng tồn kho: hút 9,7 tỷ, so với trả về 53,9 tỷ.
- Phải trả: hút 52,1 tỷ, so với hút 43,5 tỷ.
Phải thu khách hàng cuối quý III là 627,5 tỷ đồng, so với 555,2 tỷ cuối 2025, tăng 13,0% trong khi doanh thu chín tháng tăng 7,1%. Con số này bằng 108,9% doanh thu quý III, so với 99,3% doanh thu quý IV/2025; dự phòng phải thu khó đòi chỉ 1,6 tỷ.
Phải trả người bán giảm từ 151,9 tỷ xuống 94,5 tỷ, tức 37,8%. Phải thu khách hàng và hàng tồn kho (530,9 tỷ) cộng lại 1.158,4 tỷ, bằng 58,6% tổng tài sản 1.977,5 tỷ.
Tiền, cổ tức và nợ vay
Domesco không có vay và nợ thuê tài chính; nợ phải trả 263,1 tỷ đồng bằng 13,3% tổng tài sản, vốn chủ 1.714,5 tỷ bằng 86,7%. Tiền là 38,7 tỷ và tiền gửi kỳ hạn giữ đến đáo hạn 543,0 tỷ, cộng 581,7 tỷ đồng, tương đương 16.750 đồng mỗi cổ phiếu, 31,0% giá hiện tại.
Cổ tức năm 2025 là 2.500 đồng mỗi cổ phiếu, bằng 25% mệnh giá và tổng 86,8 tỷ đồng, tương đương 43,8% lợi nhuận 2025 và 4,6% thị giá 54.000 đồng. Khoản này nằm trong cổ tức phải trả cuối quý III và chưa chi.
Chi mua sắm tài sản cố định chín tháng chỉ 6,1 tỷ đồng, so với 21,3 tỷ cùng kỳ 2025.
Cổ đông và thanh khoản
Vốn điều lệ của Domesco là 347,27 tỷ đồng, tương ứng 34,73 triệu cổ phiếu, không đổi trong chín tháng đầu năm. Hai cổ đông lớn nắm 86,4% vốn:
- Abbott Laboratories Holdco Spa: 17,95 triệu cổ phiếu, 51,69%, ngày chốt 04/08/2026.
- Tổng Công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC): 12,05 triệu cổ phiếu, 34,71%, ngày chốt 04/08/2026.
Cổ phiếu tự do chuyển nhượng là 4,86 triệu, bằng 14,0% vốn. Giao dịch rất mỏng: 12 tháng tới 11/11/2026, DMC khớp tổng cộng 193.729 cổ phiếu, bằng 4,0% lượng cổ phiếu tự do, với giá trị 10,9 tỷ đồng.
Trong 30 ngày tới 11/11/2026, khối lượng khớp trung bình 642 cổ phiếu mỗi phiên, tương ứng 35,2 triệu đồng; 90 ngày là 826 cổ phiếu, 45,8 triệu đồng. Giá giảm 4,7% trong 12 tháng, trong khi VN-Index tăng 9,6%.
Khối ngoại và tự doanh
Khối ngoại nắm 56,69% vốn Domesco (19,69 triệu cổ phiếu, phần lớn là Abbott), còn room 15,04 triệu cổ phiếu, bằng 43,3% vốn. Giao dịch của khối ngoại rất nhỏ; mua ròng và bán ròng theo quý, tính bằng triệu đồng:
- Quý IV/2024: mua ròng 644,0.
- Quý I/2025: bán ròng 913,2.
- Quý II/2025: mua ròng 3.705,1.
- Quý III/2025: bán ròng 98,5.
- Quý IV/2025: bán ròng 158,1.
- Quý I/2026: bán ròng 81,6.
- Quý II/2026: bán ròng 0,6.
- Quý III/2026: bán ròng 363,4.
- Quý IV/2026, đến 12/11: bán ròng 155,5.
Trong 12 tháng tới 12/11/2026 khối ngoại bán ròng 735,5 triệu đồng, với 34 phiên bán ròng và 6 phiên mua ròng. Tính 30 phiên gần nhất khối ngoại bán ròng 149,9 triệu và 90 phiên là 512,9 triệu. Tự doanh gần như không giao dịch: phiên gần nhất là mua ròng 43,4 triệu đồng ngày 23/02/2026.
So sánh cùng ngành
Nhóm so sánh của CTCP Xuất nhập khẩu Y tế DOMESCO (HOSE: DMC) gồm sáu doanh nghiệp dược có báo cáo quý III/2026: DHG, IMP, TRA, DBD, OPC và DP3, vốn hoá 1.286 đến 11.231 tỷ đồng. DHT bị loại vì lợi nhuận bốn quý quá nhỏ (P/E 142 lần) và DCL vì lỗ bốn quý.
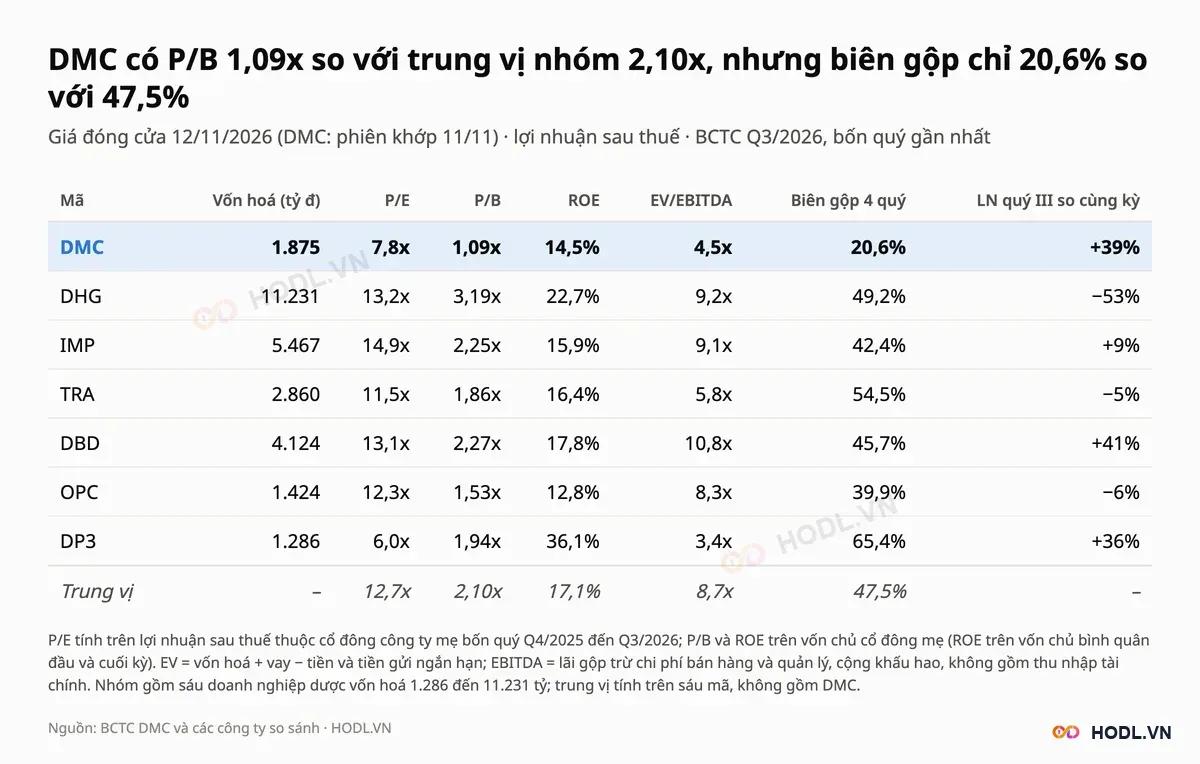
Domesco có P/B 1,09 lần, thấp nhất nhóm bảy mã và bằng 52% trung vị 2,10 lần. P/E 7,8 lần so với trung vị 12,7 lần; EV/EBITDA 4,5 lần so với 8,7 lần.
Khoảng cách này đi cùng chất lượng lợi nhuận. Biên gộp bốn quý của Domesco là 20,6%, thấp nhất nhóm và chưa bằng nửa trung vị 47,5%; ROE 14,5% so với 17,1%.
Chi phí bán hàng và quản lý chỉ bằng 8,3% doanh thu chín tháng nên lãi gộp thấp vẫn cho biên lợi nhuận ròng 9,2%. Tăng trưởng lợi nhuận quý III là +39% so với trung vị nhóm +2%, nhưng từ nền quý III/2025 thấp (27,9 tỷ).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
