Phân tích cổ phiếu TCB Q4/2026: lãi quý III kỷ lục, chi phí lãi tăng 81%
Nội dung bài9 phần
- Phân tích cổ phiếu TCB: quy mô
- Tăng vốn đưa TCB lên đầu danh sách vốn điều lệ
- Lợi nhuận quý III đến từ đâu
- Phân tích cổ phiếu TCB: rủi ro
- Chi phí vốn tăng nhanh hơn thu nhập lãi
- Nợ xấu tăng và dự phòng bao phủ mỏng đi
- So sánh cùng ngành
- Phân tích cổ phiếu TCB: định giá
- Thang giá tham chiếu
- Phân tích cổ phiếu TCB: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Hỗ trợ - Kháng cự
- Fibonacci
- Lịch sự kiện cần theo dõi
- Kết luận
Phân tích cổ phiếu TCB cho thấy giá đóng cửa phiên 21/10/2026 ở 34.400 đồng, ứng với P/E 8,51 lần, P/B 1,30 lần và ROE 16,3%.
Quý III/2026 Techcombank báo lợi nhuận trước thuế 10.375 tỷ đồng, tăng 25,8% so với cùng kỳ, cao nhất trong 11 quý có dữ liệu. Cùng lúc, chi phí lãi tăng 80,8%, nhanh gấp 1,8 lần thu nhập lãi. Tỷ lệ CASA rơi từ 42,5% xuống 35,5% trong một năm.
Bài tách xem 2.125 tỷ đồng lợi nhuận trước thuế tăng thêm đến từ đâu, rồi nhìn vào chi phí vốn, nợ xấu và dự phòng. Phần sau so sánh với sáu ngân hàng lớn khác, định giá bằng tám phép tính và đọc đồ thị giá.
Mọi con số dưới đây tự tính từ báo cáo tài chính và dữ liệu giá, chốt tại phiên 21/10/2026. Bài không đưa ra khuyến nghị mua bán và không dự đoán giá.
Điểm chính
- Lợi nhuận trước thuế quý III/2026 đạt 10.375 tỷ đồng; chín tháng đạt 28.915 tỷ, bằng 77,1% kịch bản kế hoạch 37.500 tỷ và 82,6% kịch bản 35.000 tỷ.
- Lãi thuần và dịch vụ cùng thêm 3.124 tỷ đồng (dịch vụ tăng 59,5%); dự phòng giảm 38,8% cho thêm 582 tỷ, bằng 27,4% mức tăng lợi nhuận.
- Rủi ro lớn nhất là chi phí vốn: chi phí lãi tăng 80,8%, thu nhập lãi tăng 45,3%; mỗi 100 đồng thu nhập lãi chỉ giữ lại 45,7 đồng, so với 56,4 đồng một năm trước.
- Nợ xấu tăng từ 1,15% lên 1,36%, bao phủ nợ xấu giảm từ 125,5% xuống 107,0%; dự phòng quý III chỉ bằng 8,1% lợi nhuận trước dự phòng.
- P/E 8,51 lần và P/B 1,30 lần cao hơn trung vị sáu ngân hàng (6,54 và 1,13 lần), ROE 16,3% thấp hơn trung vị 18,4%; giá hàm ý ROE bền vững khoảng 14,1%.
Phân tích cổ phiếu TCB: quy mô
Techcombank có tổng tài sản 1.318 nghìn tỷ đồng tại 30/09/2026, tăng 16,7% so với một năm trước. Vốn chủ sở hữu thuộc cổ đông ngân hàng mẹ là 187.087 tỷ đồng. Vốn hoá theo giá 34.400 đồng là 243.767 tỷ đồng, trên 7.086 triệu cổ phiếu.
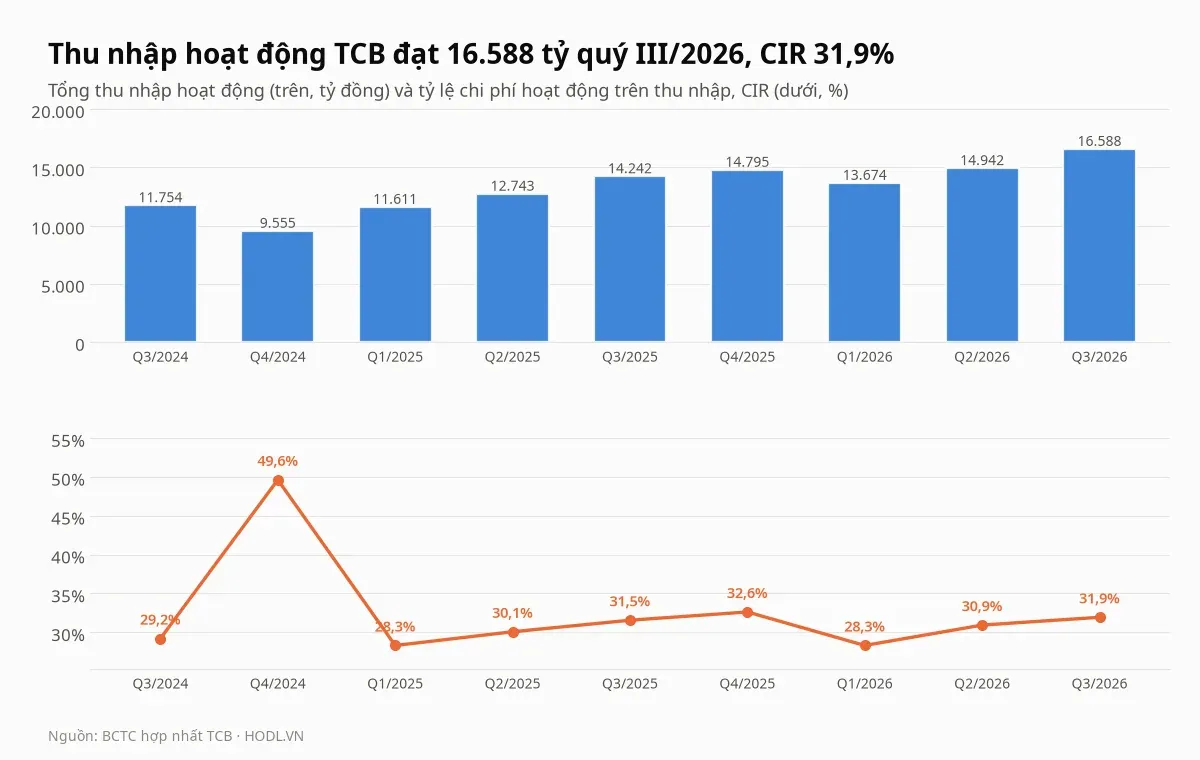
Tổng thu nhập hoạt động quý III/2026 đạt 16.588 tỷ đồng, tăng 16,5% so với cùng kỳ và 11,0% so với quý II. Chi phí hoạt động tăng 17,9%, nên tỷ lệ chi phí trên thu nhập (CIR) gần như đứng yên ở 31,9% so với 31,5%.
Trong bảy quý từ đầu 2025, CIR dao động từ 28,3% đến 32,6%. Quý IV/2024 là ngoại lệ với 49,6%, vì thu nhập hoạt động chỉ còn 9.555 tỷ đồng.
Lợi nhuận trước thuế cả năm 2025 là 32.538 tỷ đồng, tăng 18,2% so với 2024. Chín tháng 2026 đã đạt 28.915 tỷ, bằng 88,9% cả năm 2025. Theo thông tin đại hội cổ đông ngày 25/04/2026, kế hoạch năm 2026 có hai kịch bản: 37.500 tỷ đồng (tăng 15,3%) và 35.000 tỷ đồng (tăng 7,6%).
Thông cáo quý III không nêu tỷ lệ hoàn thành; con số 77,1% và 82,6% là bài tự tính. Quý IV chỉ cần 8.585 tỷ (kịch bản cao) hoặc 6.085 tỷ (kịch bản thấp).
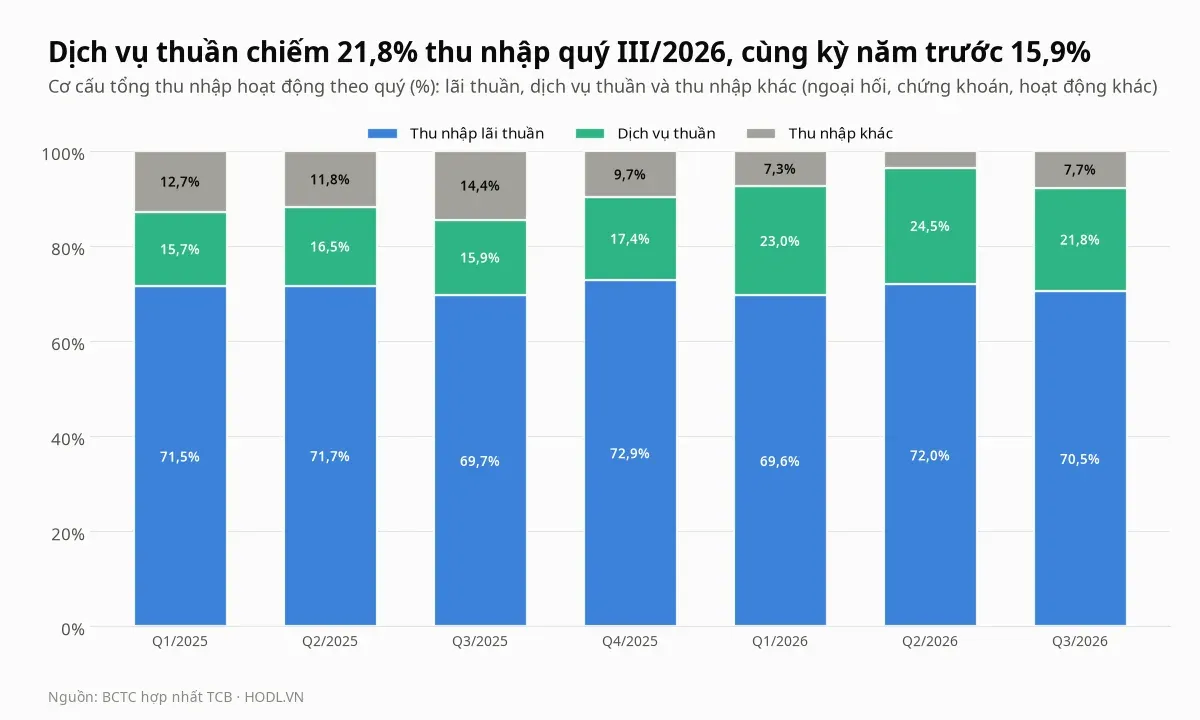
Cơ cấu thu nhập đang dịch chuyển. Thu nhập lãi thuần vẫn chiếm 70,5% tổng thu nhập hoạt động. Lãi thuần từ dịch vụ lên 21,8% so với 15,9% cùng kỳ năm trước.
Thu nhập khác (ngoại hối, chứng khoán, hoạt động khác) giảm xuống 7,7% so với 14,4%. Thông cáo của ngân hàng cho biết phí bảo hiểm chín tháng tăng 106,1%, và thu từ thư tín dụng (L/C), tiền mặt, thanh toán tăng 136,6%.
Tăng vốn đưa TCB lên đầu danh sách vốn điều lệ
Theo tờ trình số 0469/2026/HĐQT-TCB ngày 24/08/2026 gửi đại hội cổ đông, phương án tăng vốn điều lệ 2026 gồm hai đợt. Phương án này thay thế phương án thông qua ngày 25/04/2026 (cổ tức tiền mặt 7% kèm cổ phiếu thưởng 60%).
- Đợt 1, cổ tức bằng cổ phiếu 50%: cổ đông sở hữu 100 cổ phiếu nhận thêm 50 cổ phiếu. Tổng 3.543.120.207 cổ phiếu, tương ứng 35.431 tỷ đồng.
- Đợt 2, ESOP cho người lao động: 29.977.234 cổ phiếu, bằng 0,28% số cổ phiếu hiện hành.
Tờ trình dẫn công văn ngày 13/07/2026 của Ngân hàng Nhà nước về hồ sơ đề nghị tăng vốn. Theo báo chí, Ngân hàng Nhà nước chấp thuận ngày 13/10/2026.
Nguồn vốn của đợt 1 là lợi nhuận lũy kế chưa phân phối trên báo cáo kiểm toán 2025. Riêng lẻ ngân hàng mẹ còn 40.894 tỷ đồng sau khi chia cổ tức tiền mặt, trong đó 35.431 tỷ được dùng. Vốn điều lệ đi từ 70.862 tỷ lên 106.593 tỷ đồng, số cổ phiếu từ 7.086 triệu lên 10.659 triệu.
Theo báo chí, đó là mức cao nhất khối ngân hàng thương mại, trên MB (100.688 tỷ), VPBank (100.000 tỷ), Vietcombank (83.557 tỷ) và BIDV (77.782 tỷ). Số của các ngân hàng khác chưa đối chiếu công bố riêng. Năm 2024 Techcombank cũng tăng vốn từ 35.225 lên 70.450 tỷ đồng bằng cổ phiếu thưởng 100%.
Điều cần phân biệt: cổ tức bằng cổ phiếu chỉ chuyển lợi nhuận giữ lại thành vốn điều lệ, không làm tăng vốn chủ sở hữu. Nó đưa vốn điều lệ lên hạng đầu và pha loãng EPS, BVPS cơ học, nhưng không thêm tiền vào ngân hàng. Mức đệm vốn thật nằm ở tỷ lệ an toàn vốn (CAR), theo công bố tại 30/06/2026:
- CAR hợp nhất 14,95% (cuối 2025: 14,61%), vốn cấp 1 hợp nhất 14,06%.
- CAR riêng lẻ của ngân hàng mẹ 12,45%.
- Thông cáo quý III nêu CAR hợp nhất 15,0%.
Tờ trình nêu mục đích tăng vốn là đáp ứng các chỉ tiêu an toàn, nâng khả năng quản trị rủi ro và năng lực đầu tư.
Lợi nhuận quý III đến từ đâu
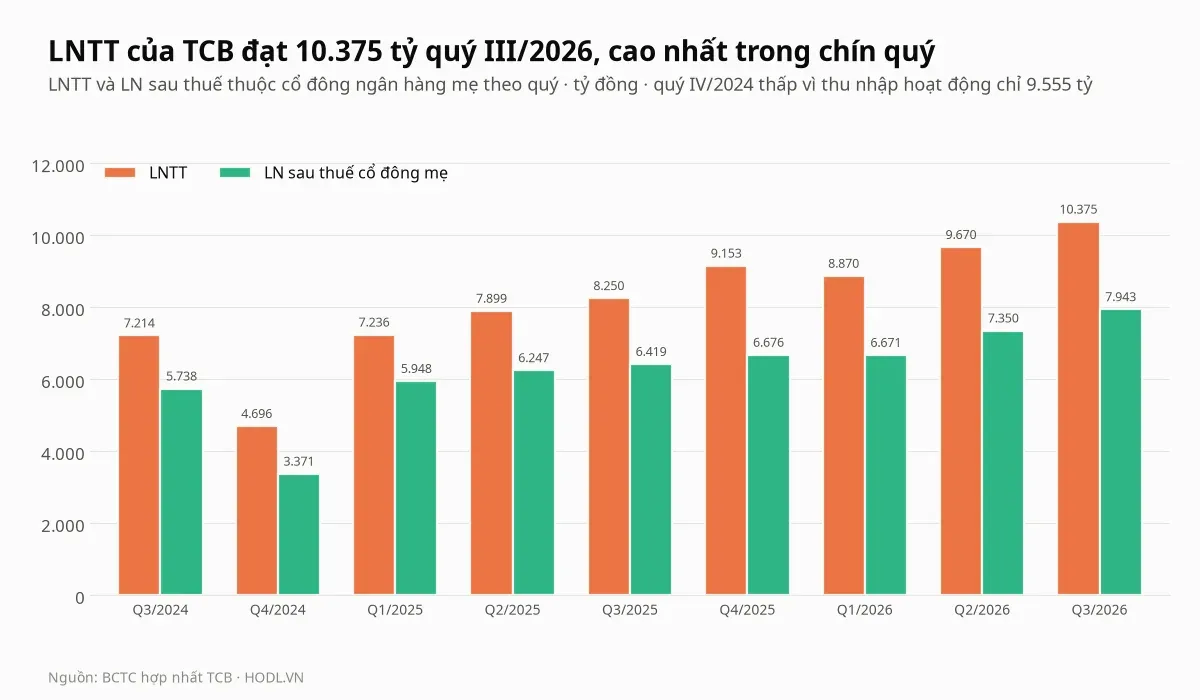
Lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ quý III đạt 7.943 tỷ đồng, tăng 23,7% so với cùng kỳ. Lợi nhuận trước thuế tăng 7,3% so với quý II, thấp hơn mức tăng 11,0% của tổng thu nhập hoạt động vì chi phí hoạt động và dự phòng cùng tăng.
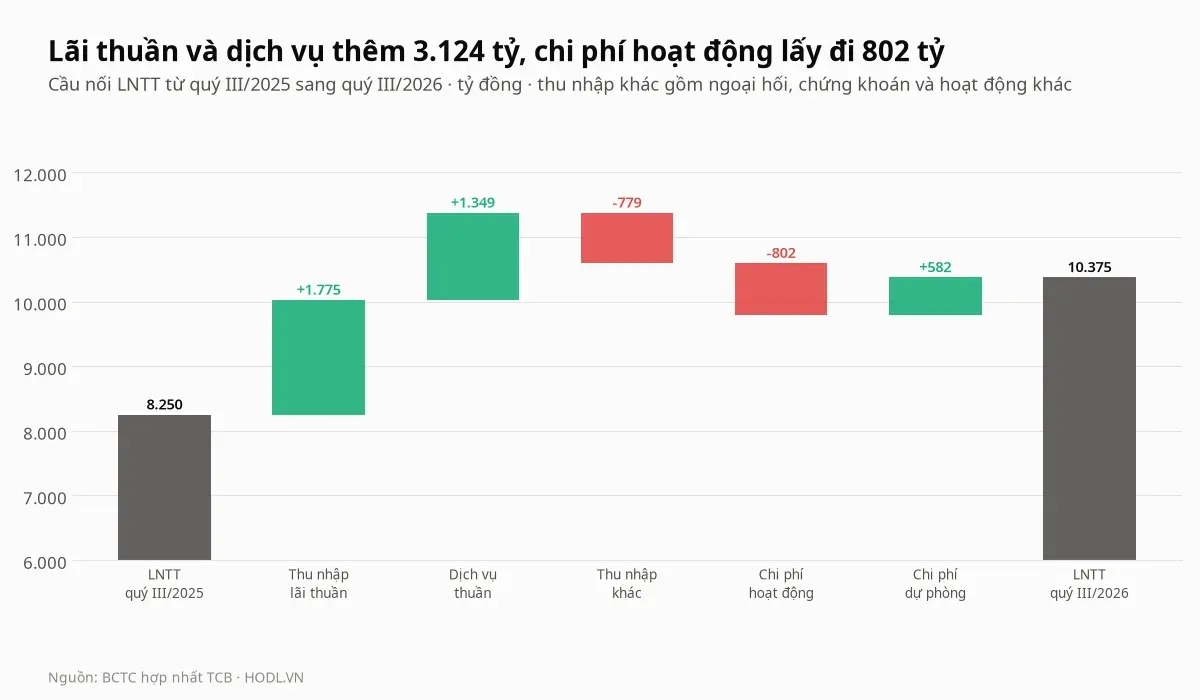
Cầu nối dưới đây tách 2.125 tỷ đồng lợi nhuận trước thuế tăng thêm theo từng dòng của báo cáo kết quả kinh doanh; tổng các bước khớp với chênh lệch.
Nguồn | Quý III/2025 | Quý III/2026 | Chênh lệch (tỷ) | % |
|---|---|---|---|---|
Thu nhập lãi thuần | 9.925 | 11.700 | +1.775 | +17,9% |
Lãi thuần từ dịch vụ | 2.266 | 3.615 | +1.349 | +59,5% |
Thu nhập khác | 2.052 | 1.273 | −779 | −38,0% |
Chi phí hoạt động | −4.493 | −5.295 | −802 | +17,9% |
Chi phí dự phòng | −1.499 | −917 | +582 | −38,8% |
Lợi nhuận trước thuế | 8.250 | 10.375 | +2.125 | +25,8% |
Hai điểm đáng chú ý. Thứ nhất, lãi thuần và dịch vụ thêm tổng cộng 3.124 tỷ đồng, lớn hơn cả mức tăng lợi nhuận. Thu nhập khác giảm 779 tỷ và chi phí hoạt động tăng 802 tỷ đã lấy bớt phần đó.
Thứ hai, 27,4% phần lợi nhuận tăng thêm đến từ dự phòng giảm. Chi phí dự phòng quý III là 917 tỷ đồng, thấp hơn 582 tỷ so với cùng kỳ, trong lúc cho vay khách hàng tăng 13,3%. Với một ngân hàng, dự phòng thấp là đòn bẩy lợi nhuận nhưng không bền nếu chất lượng tài sản xấu đi. Chín tháng 2026, chi phí dự phòng là 2.504 tỷ đồng, thấp hơn 30,5% cùng kỳ.
Phân tích cổ phiếu TCB: rủi ro
Chi phí vốn tăng nhanh hơn thu nhập lãi
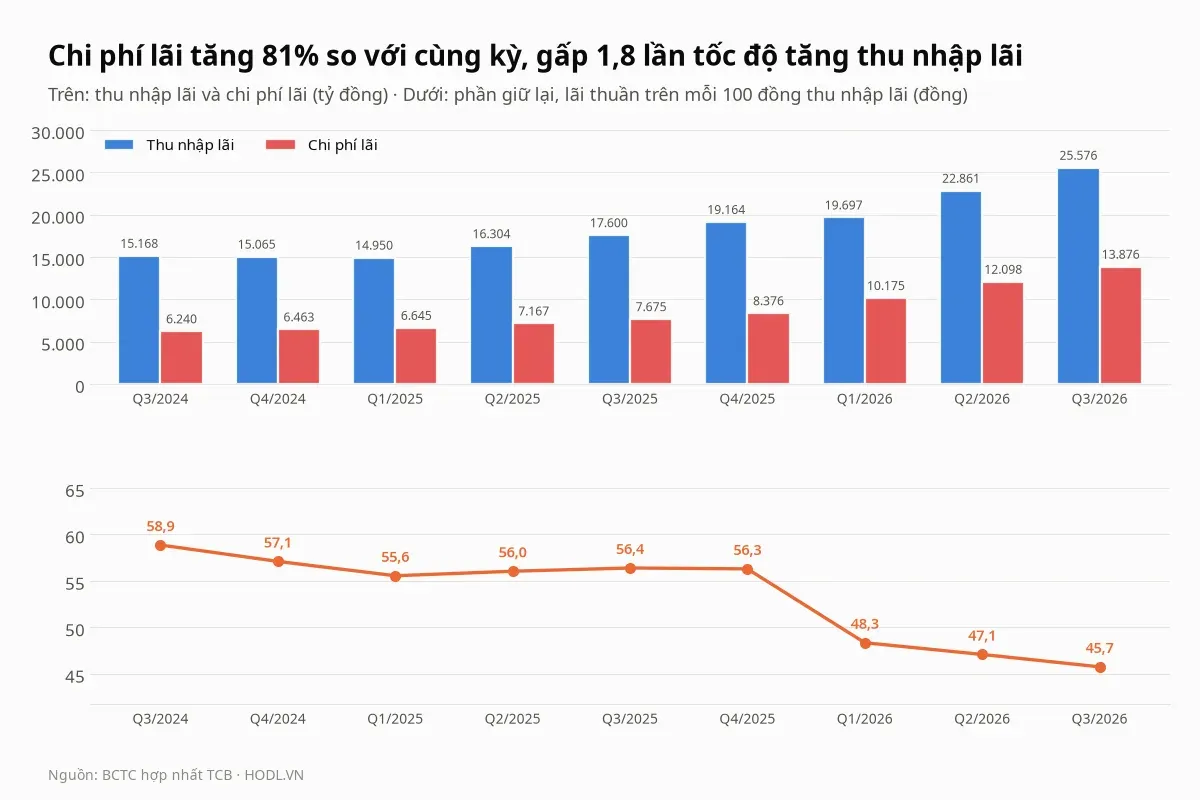
Quý III/2026, thu nhập lãi và các khoản tương tự là 25.576 tỷ đồng, tăng 45,3%. Chi phí lãi là 13.876 tỷ đồng, tăng 80,8%. Cứ 100 đồng thu nhập lãi, ngân hàng giữ lại 45,7 đồng thu nhập lãi thuần, giảm từ 56,4 đồng cùng kỳ năm trước và 58,9 đồng quý III/2024. Thu nhập lãi thuần vẫn tăng 17,9% chủ yếu nhờ quy mô tài sản tăng 16,7%.
Thông cáo của ngân hàng xác nhận cùng bức tranh:
- Chi phí vốn quý III là 5,1%, so với 3,4% cùng kỳ.
- Biên lãi thuần (NIM) quý III hồi lên 3,5% từ 3,4% ở quý II, nhưng NIM bình quân 12 tháng giảm từ 3,8% xuống 3,5%.
- CASA (tiền gửi không kỳ hạn) còn 35,5% tổng tiền gửi, giảm từ 42,5% ở quý III/2025. Ngân hàng giải thích khách hàng cá nhân chuyển sang tiền gửi kỳ hạn khi lãi suất cao.
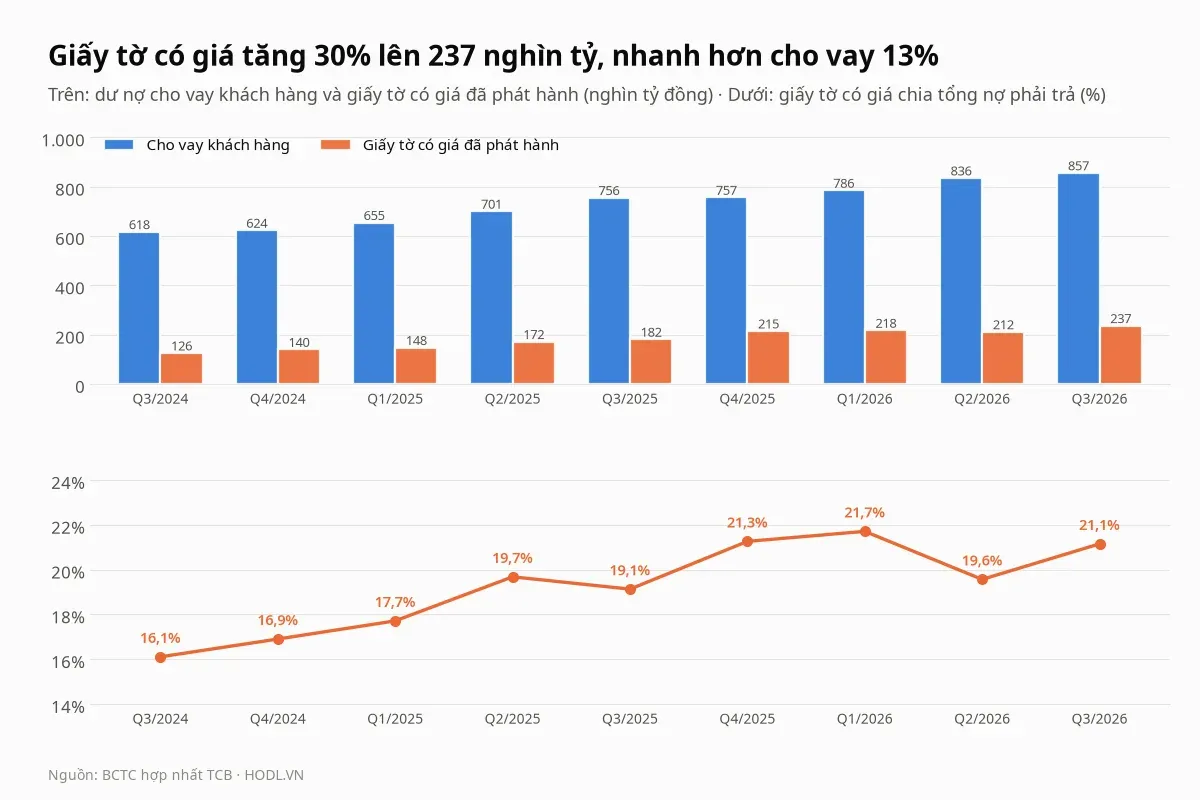
Phần nguồn vốn thiếu từ tiền gửi được bù bằng giấy tờ có giá, tăng 30,4% lên 237.047 tỷ đồng, nhanh hơn dư nợ cho vay (tăng 13,3% lên 856.641 tỷ). Giấy tờ có giá chiếm 21,1% nợ phải trả, so với 19,1% một năm trước. Đây là kênh huy động đắt hơn tiền gửi không kỳ hạn.
Thông cáo cho biết tỷ lệ cho vay trên tiền gửi theo cách tính của ngân hàng cải thiện từ 80,1% xuống 77,7%, nhờ một khoản huy động quy mô lớn từ định chế tài chính quốc tế.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 21/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.