
Kinh nghiệm
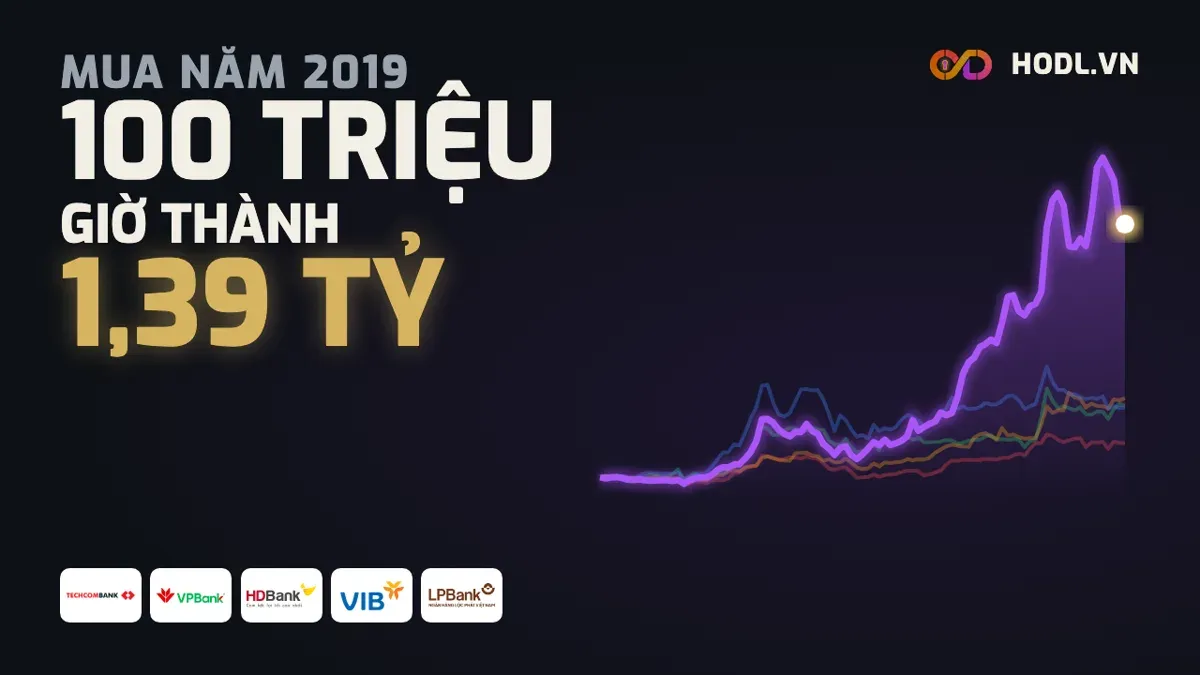
Mua 100 triệu cổ phiếu TCB, VPB, HDB, VIB, LPB năm 2019, giữ đến nay được bao nhiêu?
So sánh 100 triệu vào 5 cổ phiếu ngân hàng tư nhân từ 2019 với gửi tiết kiệm: LPB ×13,9, HDB ×5,0, VPB ×4,7, VIB ×4,6, TCB ×2,7, tiết kiệm ×1,4.
Nội dung bài5 phần
Bỏ 100 triệu mua riêng từng mã TCB, VPB, HDB, VIB, LPB ở phiên 02/01/2019, giữ đến phiên 05/10/2026: thấp nhất thành 274 triệu (TCB), cao nhất thành 1 tỷ 392 triệu (LPB).
Lợi nhuận kép bình quân khoảng 14–40%/năm, trong khi gửi tiết kiệm cùng kỳ chỉ thành 140 triệu, khoảng 4,4%/năm.
Tháng 3/2020 cả 5 mã đều lỗ: VIB lỗ ít nhất (còn 88 triệu, giảm 12%), TCB lỗ nhiều nhất (còn 59 triệu, giảm 41%).
VIB dẫn đầu ở mọi mốc cuối năm từ 2019 đến 2023 nhưng về đích thứ tư; LPB vượt lên từ tháng 4/2024 và về nhất, hơn mã thứ hai gần 890 triệu.
Xem video cuộc đua 100 triệu của 5 ngân hàng tư nhân:
Năm 2019, nếu bạn có 100 triệu và quyết định mua cổ phiếu của 5 ngân hàng tư nhân Việt Nam rồi để yên đó, giá trị hiện tại là bao nhiêu? Đây là tập thứ hai của loạt Race 100 triệu, nơi tôi cho các khoản 100 triệu "chạy đua" với nhau và với sổ tiết kiệm qua từng năm.
Năm mã được chọn là TCB (Techcombank), VPB (VPBank), HDB (HDBank), VIB (Ngân hàng Quốc Tế) và LPB (LPBank). Mỗi mã nhận riêng 100 triệu, mua ở phiên 02/01/2019, không mua thêm, không bán ra, cổ tức nhận được đem tái đầu tư. Đối chứng là 100 triệu gửi tiết kiệm ngân hàng cùng ngày.
Kết quả sau gần 8 năm
Đến phiên 05/10/2026, cả năm khoản đầu tư cổ phiếu đều thắng sổ tiết kiệm, nhưng khoảng cách rất khác nhau. LPB về đích với 1 tỷ 392 triệu, gấp gần 2,8 lần mã thứ hai là HDB (503 triệu). Ba mã HDB, VPB, VIB sát nhau trong vòng 47 triệu (456–503 triệu). TCB về cuối với 274 triệu, vẫn gần gấp đôi tiết kiệm.
Khoản đầu tư | Giá trị 05/10/2026 | Gấp vốn ban đầu | Lợi nhuận kép bình quân |
|---|---|---|---|
LPB | 1.392 triệu | ×13,9 | ~40%/năm |
HDB | 503 triệu | ×5,0 | ~23%/năm |
VPB | 466 triệu | ×4,7 | ~22%/năm |
VIB | 456 triệu | ×4,6 | ~22%/năm |
TCB | 274 triệu | ×2,7 | ~14%/năm |
Gửi tiết kiệm | 140 triệu | ×1,4 | ~4,4%/năm |
Nói gọn lại: sau gần 8 năm, từ 100 triệu đầu tư vào 5 ngân hàng tư nhân, nhà đầu tư có thể nâng tổng vốn lên 274 triệu tới 1 tỷ 392 triệu, lợi nhuận trung bình 14–40%/năm, gấp khoảng 2–10 lần gửi tiết kiệm.
Diễn biến cuộc đua qua từng mốc
Con số cuối cùng chỉ là một nửa câu chuyện. Bảng dưới ghi giá trị của từng khoản 100 triệu ở các mốc cuối năm, cộng thêm các mốc đặc biệt: đáy Covid tháng 3/2020, đáy tháng 10/2022, lúc LPB giành ngôi đầu tháng 4/2024 và lúc LPB vượt 1 tỷ tháng 1/2025.
Thời điểm | TCB | VPB | HDB | VIB | LPB | Tiết kiệm |
|---|---|---|---|---|---|---|
12/2019 | 92 | 103 | 98 | 119 | 85 | 105 |
03/2020 (Covid) | 59 | 87 | 63 | 88 | 68 | 106 |
12/2020 | 123 | 168 | 139 | 268 | 164 | 109 |
12/2021 | 195 | 332 | 225 | 548 | 331 | 113 |
10/2022 (sập) | 96 | 227 | 150 | 306 | 193 | 116 |
12/2022 | 101 | 249 | 146 | 297 | 248 | 117 |
12/2023 | 124 | 280 | 225 | 394 | 384 | 122 |
04/2024 (đổi ngôi) | 182 | 271 | 261 | 449 | 509 | 124 |
01/2025 (vượt 1 tỷ) | 199 | 291 | 313 | 514 | 1.021 | 129 |
12/2025 | 289 | 452 | 532 | 523 | 1.278 | 134 |
05/10/2026 | 274 | 466 | 503 | 456 | 1.392 | 140 |
Đơn vị: triệu đồng, in đậm là mã dẫn đầu ở mỗi mốc. Dữ liệu giá đã điều chỉnh · HODL.VN
Tháng 3/2020: cả 5 mã đều lỗ
Kết thúc năm 2019, VIB dẫn đầu với 119 triệu. Ở chiều ngược lại, LPB còn 85 triệu, lỗ 15% chỉ sau một năm, và TCB cũng đã lỗ khi còn 92 triệu.
Đến tháng 3/2020, Covid đẩy cả năm khoản xuống dưới mức vốn ban đầu, và thấp hơn cả sổ tiết kiệm (106 triệu):
Mã | Giá trị 03/2020 | Mức lỗ so với vốn |
|---|---|---|
VIB | 88 triệu | −12% (lỗ ít nhất) |
VPB | 87 triệu | −13% |
LPB | 68 triệu | −32% |
HDB | 63 triệu | −37% |
TCB | 59 triệu | −41% (lỗ nhiều nhất) |
Chỉ khoảng 14 tháng sau ngày mua, không khoản cổ phiếu nào còn hơn khoản gửi tiết kiệm. Đây là lúc dễ bán nhất. Người giữ qua được thì thấy VIB lên 268 triệu cuối 2020 và 548 triệu cuối 2021.
2019–2023: thời của VIB
VIB dẫn đầu ở mọi mốc cuối năm từ 2019 đến 2023. Khoản đầu tư vào VIB đạt đỉnh 573 triệu ở tháng 6/2021, nhưng đến tháng 10/2022 chỉ còn 306 triệu, mất hơn 240 triệu trong chưa đầy 11 tháng kể từ cuối 2021.
Đợt rơi tháng 10/2022 ảnh hưởng cả nhóm. Tính từ cuối 2021 tới tháng 10/2022, mỗi mã mất từ 32% tới 51% giá trị. TCB là mã chịu nặng nhất: còn 96 triệu, thấp hơn vốn ban đầu sau gần 4 năm, trong khi khoản gửi tiết kiệm đã lên 116 triệu. Cuối 2023, VIB vẫn dẫn đầu nhưng chỉ hơn LPB 10 triệu (394 so với 384 triệu).
2024–2026: LPB về đích áp đảo
Tháng 4/2024 LPB vượt VIB để dẫn đầu với 509 triệu. Tháng 1/2025 khoản này vượt 1 tỷ (1.021 triệu), cuối 2025 đạt 1.278 triệu và chạm đỉnh 1.731 triệu ở tháng 6/2026. Đến phiên 05/10/2026, LPB còn 1.392 triệu, thấp hơn đỉnh khoảng 20% nhưng vẫn cách HDB gần 890 triệu.
Các mã còn lại cũng lập đỉnh trong giai đoạn 2025–2026 rồi lùi về: VIB đỉnh 666 triệu (tháng 8/2025), về đích 456 triệu, thấp hơn đỉnh khoảng 32%. VPB và TCB cùng đỉnh ở tháng 8/2025 (553 và 319 triệu), HDB đỉnh ở tháng 12/2025 (532 triệu).
Cách tính số liệu
Giá cổ phiếu dùng trong bài là giá đóng cửa đã điều chỉnh theo quy tắc chung của sàn sau các lần hưởng quyền (cổ tức tiền mặt, cổ tức cổ phiếu, chia tách, cổ phiếu thưởng). Cách tính này tương đương việc mọi khoản cổ tức nhận được đều đem mua thêm chính cổ phiếu đó, nên phản ánh tổng lợi nhuận của người cầm cổ phiếu chứ không chỉ phần chênh lệch giá. Mua ở phiên 02/01/2019, định giá ở phiên 05/10/2026. Bài chưa trừ thuế và phí giao dịch.
Khoản gửi tiết kiệm dùng lãi suất tiền gửi bình quân của Việt Nam theo số liệu World Bank, lãi nhập gốc mỗi năm. Giai đoạn 2024–2026 giữ nguyên mức của năm 2023.
Lợi nhuận kép bình quân năm được tính theo công thức (giá trị cuối ÷ vốn ban đầu)^(1 ÷ số năm) − 1, với số năm khoảng 7,76 năm tính từ 02/01/2019 đến 05/10/2026. Ví dụ LPB: 100 triệu thành 1.392 triệu, tức gấp 13,9 lần, tương đương khoảng 40% mỗi năm. TCB gấp 2,7 lần, tương đương khoảng 14% mỗi năm.
Bài học rút ra
Bài học đầu tiên: cả 5 khoản cổ phiếu đều thắng sổ tiết kiệm sau gần 8 năm, kể cả mã yếu nhất là TCB (274 triệu so với 140 triệu). Nhưng để đến được điểm đó, mỗi khoản đều từng nằm dưới mức vốn ban đầu. Tháng 3/2020 cả 5 mã cùng lỗ, và TCB còn rơi xuống 96 triệu lần nữa vào tháng 10/2022. Người giữ được đến hôm nay là người đã ngồi yên qua cả hai lần đó.
Bài học thứ hai: ngôi đầu đổi chủ hoàn toàn. VIB dẫn ở mọi mốc cuối năm từ 2019 đến 2023 nhưng về đích thứ tư. LPB cuối 2019 là mã lỗ nhiều nhất trong nhóm (85 triệu) lại là mã về nhất, gấp gần 2,8 lần mã thứ hai. Đứng ở năm 2019 hay 2020, khó ai đoán trước điều đó. Chia vốn cho nhiều mã thay vì dồn vào một mã giúp giảm rủi ro chọn sai, dù đổi lại sẽ không đạt kết quả của mã tốt nhất.
Bài học thứ ba: kết quả của mỗi mã còn phụ thuộc điểm mua. Cùng nhóm ngân hàng tư nhân, cùng ngày mua, khoản đầu tư tốt nhất gấp 13,9 lần vốn còn khoản thấp nhất chỉ gấp 2,7 lần.
Còn bạn thì sao?
Nếu được quay về năm 2019, bạn có quyết định đầu tư vào Top 5 cổ phiếu ngân hàng này không? Và hiện tại, bạn đang muốn đầu tư vào cổ phiếu nào? Hãy để lại mã cổ phiếu ở phần bình luận, tôi sẽ làm thống kê cho video tiếp theo của loạt Race 100 triệu.
Số liệu quá khứ, không phải khuyến nghị đầu tư. Số liệu trong bài là kết quả quá khứ, tính trên giá đóng cửa đã điều chỉnh, chưa trừ thuế phí, không bảo đảm cho kết quả tương lai. Bài viết chỉ nhằm mục đích tham khảo, không phải khuyến nghị mua bán cổ phiếu. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.