
Phân tích cổ phiếu STK Quý 4/2026: Lỗ ba quý liên tiếp vì lãi vay tăng gấp 4 lần
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 26,7%
- Lỗ quý III 34,4 tỷ đồng
- Rủi ro nợ vay và lãi vay
- Lợi nhuận giữ lại còn 40,3 tỷ
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B và EV/EBITDA
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu STK Quý 4/2026 phải tính tới khoản lỗ sau thuế 110,0 tỷ đồng trong chín tháng của CTCP Sợi Thế Kỷ (HOSE: STK), doanh nghiệp sản xuất sợi tơ tổng hợp và dệt kim, dù doanh thu vẫn tăng 3,7% lên 1.067,1 tỷ đồng. Câu hỏi chính là lãi gộp có hồi lại đủ nhanh để trả lãi vay hay không.
Giá đóng cửa phiên 12/11/2026 là 7.640 đồng, giảm 46,0% từ đầu năm trong khi VN-Index giảm 2,8%. Vốn hoá 1.177,6 tỷ đồng trên 154,14 triệu cổ phiếu, P/B 0,71 lần, và P/E không tính được vì bốn quý gần nhất lỗ.
Điểm chính
- Quý III/2026 doanh thu 404,0 tỷ đồng (tăng 26,7%) nhưng lãi gộp 43,2 tỷ (giảm 40,7%), biên lãi gộp 10,7% so với 22,9% cùng kỳ; lỗ sau thuế 34,4 tỷ đồng so với lãi 10,4 tỷ.
- Chi phí lãi vay quý III là 53,4 tỷ đồng, gấp 4,3 lần cùng kỳ (12,5 tỷ), vì lãi vay của công ty con Unitex không còn được vốn hoá.
- Nợ vay 1.896,4 tỷ đồng, trong đó 1.019,0 tỷ đáo hạn ngắn hạn, tiền chỉ 57,8 tỷ; EBITDA quý III 72,3 tỷ chỉ gấp 1,35 lần lãi vay.
- Lợi nhuận chưa phân phối còn 40,3 tỷ đồng sau hai đợt phát hành cổ phiếu thưởng, nên chỉ cần hai quý lỗ như quý III là khoản này âm.
- P/B 0,71 lần ngang trung vị nhóm dệt, sợi 0,72 lần, nhưng ROE bốn quý âm 5,9% so với trung vị 15,1%.
Quy mô và mô hình kinh doanh
CTCP Sợi Thế Kỷ (HOSE: STK) thành lập năm 2000, chuyển sang công ty cổ phần năm 2005 và niêm yết trên HOSE từ 30/09/2015. Hồ sơ công ty ghi hai ngành nghề chính: sản xuất sợi tơ tổng hợp, dệt kim; và mua bán máy móc, nguyên liệu, vải, hàng gia dụng.
BCTC hợp nhất gồm công ty con Unitex. Công ty mẹ vẫn có lãi nhỏ, còn khoản lỗ nằm ở hợp nhất; bài dùng số hợp nhất, và lợi nhuận sau thuế bằng lợi nhuận của cổ đông công ty mẹ vì không có cổ đông thiểu số.
Chỉ tiêu quý III/2026 | Công ty mẹ | Hợp nhất |
|---|---|---|
Doanh thu thuần (tỷ đồng) | 502,2 | 404,0 |
Lãi gộp (tỷ đồng) | 31,8 | 43,2 |
Lợi nhuận trước thuế (tỷ đồng) | 1,0 | −34,2 |
Lợi nhuận sau thuế (tỷ đồng) | 0,75 | −34,4 |
Doanh thu công ty mẹ cao hơn hợp nhất vì gồm doanh thu giao dịch nội bộ với Unitex, chủ yếu nguyên vật liệu như hạt nhựa, dầu, ống giấy trong hoạt động gia công giữa hai công ty. Phần này bị loại khi hợp nhất, nên lỗ của Unitex hiện ra ở báo cáo hợp nhất.
Tài sản cố định tăng từ 490,7 tỷ đồng (quý III/2025) lên 2.452,8 tỷ (quý III/2026), chiếm 63,0% tổng tài sản 3.895,0 tỷ. Khấu hao vì thế tăng từ 23,3 tỷ lên 53,1 tỷ đồng mỗi quý, cùng lúc với lãi vay.
Doanh thu quý III tăng 26,7%
CTCP Sợi Thế Kỷ ghi doanh thu thuần quý III/2026 là 404,0 tỷ đồng, cao hơn 26,7% so với 319,0 tỷ cùng kỳ và cao hơn 2,4% so với quý II. Nhưng lãi gộp giảm 40,7% còn 43,2 tỷ đồng, vì giá vốn tăng 46,6%, nhanh gần gấp đôi doanh thu.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 319,0 | 324,3 | 268,3 | 394,7 | 404,0 |
Lãi gộp | 72,9 | 57,4 | 35,6 | 46,3 | 43,2 |
Biên lãi gộp | 22,9% | 17,7% | 13,3% | 11,7% | 10,7% |
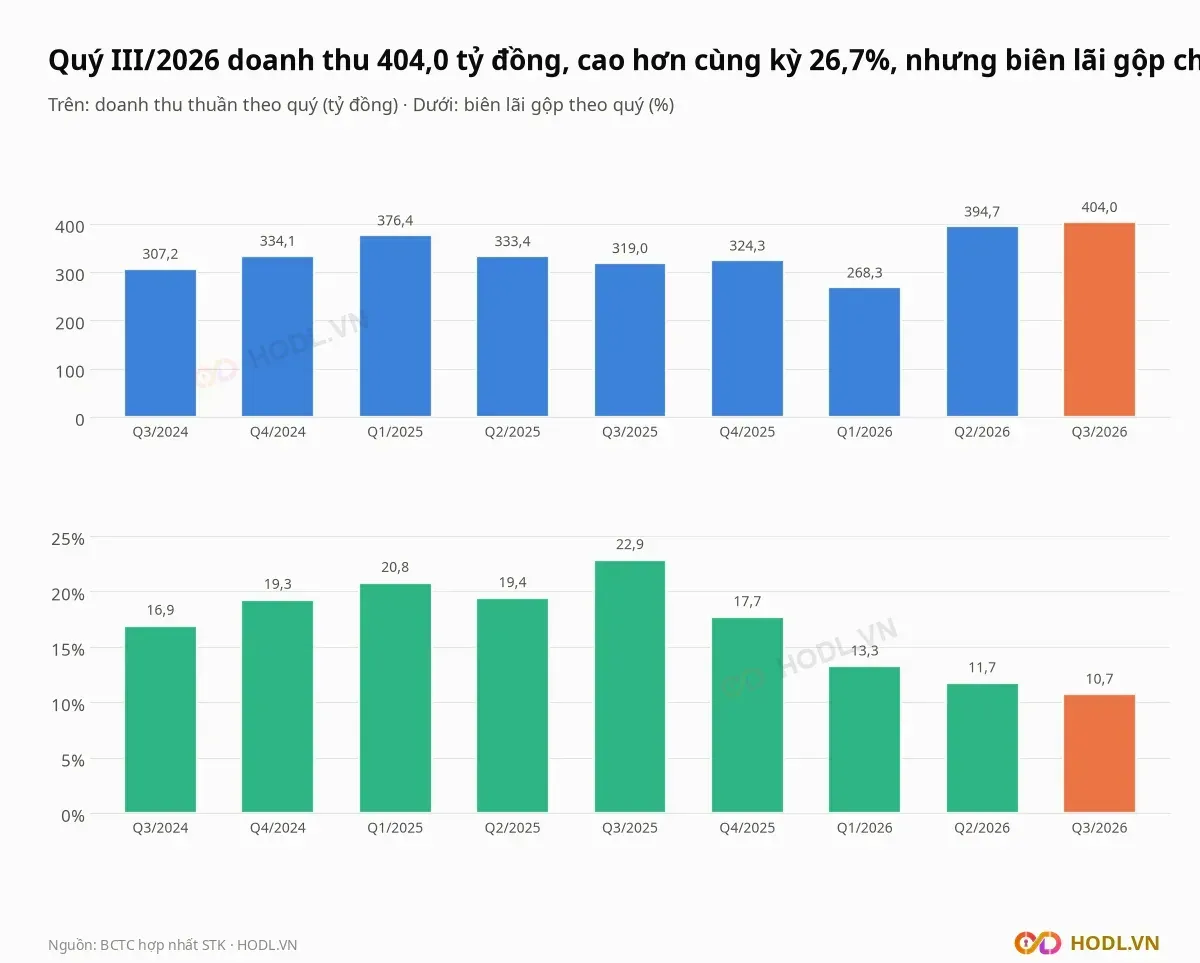
Giải trình của công ty cho quý III nêu hai nguyên nhân: chi phí ngừng máy ở công ty con, vì đơn hàng yếu nên phải dừng một số máy, được ghi thẳng vào giá vốn; và cùng kỳ năm trước Unitex chưa phát sinh các chi phí này. Biên lãi gộp chín tháng vì vậy chỉ còn 11,7%, so với 21,0% cùng kỳ 2025 và 20,2% cả năm 2025.
Chín tháng 2026 doanh thu 1.067,1 tỷ đồng, tăng 3,7% so với 1.028,7 tỷ; lãi gộp 125,1 tỷ, giảm 42,0% so với 215,9 tỷ.
Lỗ quý III 34,4 tỷ đồng
Lợi nhuận trước thuế của CTCP Sợi Thế Kỷ đổi từ lãi 23,0 tỷ đồng quý III/2025 sang lỗ 34,2 tỷ đồng quý III/2026, chênh lệch âm 57,1 tỷ. Lợi nhuận sau thuế lỗ 34,4 tỷ đồng so với lãi 10,4 tỷ, và thuế gần như bằng không.
Cầu nối lợi nhuận trước thuế cho thấy lãi vay là khoản giảm lớn nhất, lớn hơn cả lãi gộp:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | −29,65 |
Thu nhập tài chính | −6,39 |
Chi phí lãi vay | −40,93 |
Chi phí tài chính khác | +28,79 |
Chi phí bán hàng | −0,71 |
Chi phí quản lý | −6,57 |
Lợi nhuận khác | −1,66 |
Tổng thay đổi lợi nhuận trước thuế | −57,14 |
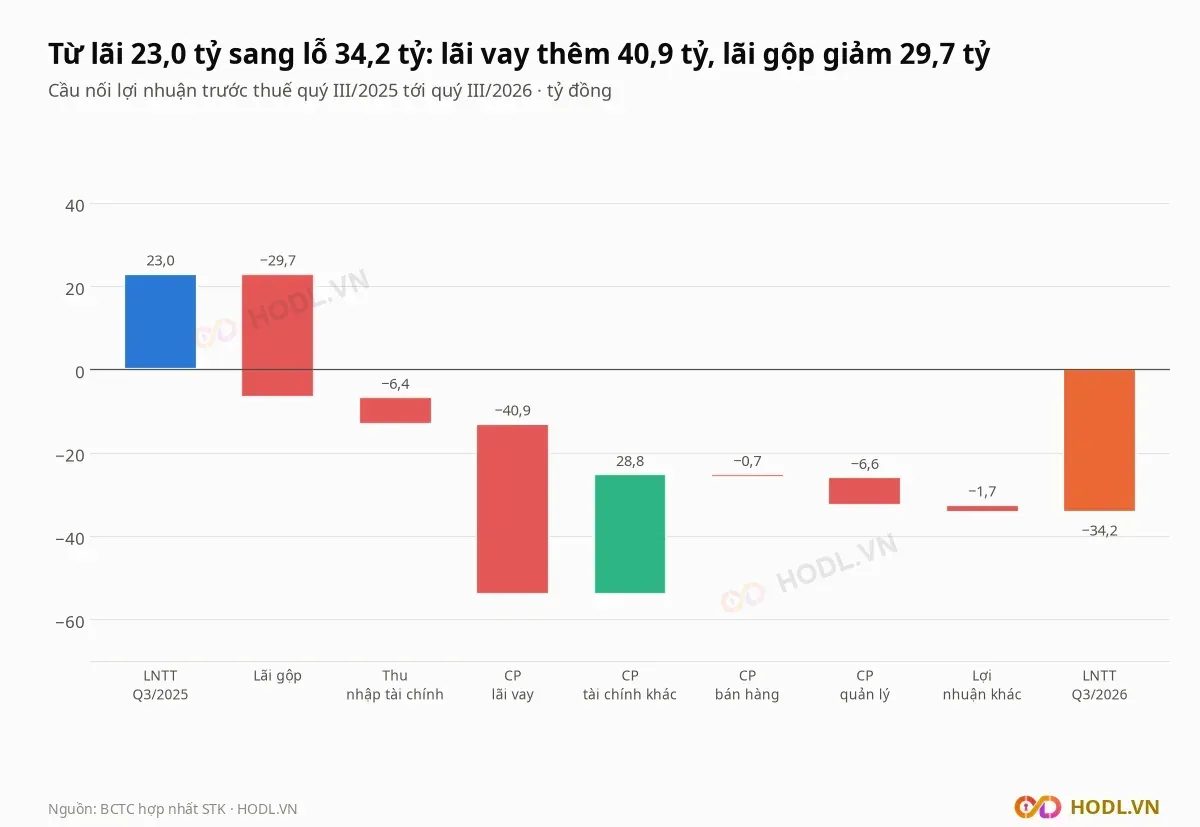
Chi phí tài chính khác giảm 28,8 tỷ đồng vì quý III/2025 còn 29,5 tỷ chi phí ngoài lãi vay, chủ yếu chênh lệch tỷ giá; quý III/2026 chỉ 0,7 tỷ. Thu nhập tài chính giảm 83,5% vì cùng kỳ 2025 có thu nhập từ thoái vốn dự án Dintsun. Chi phí quản lý tăng 48,6% lên 20,1 tỷ đồng vì Unitex phát sinh chi phí quản lý, cùng kỳ năm trước chưa có do còn chạy thử.
Chín tháng 2026 lợi nhuận trước thuế lỗ 101,6 tỷ đồng so với lãi 73,4 tỷ; lợi nhuận sau thuế lỗ 110,0 tỷ so với lãi 39,4 tỷ. Năm 2025 cả năm lợi nhuận sau thuế hợp nhất là 50,0 tỷ đồng, gấp 4 lần năm 2024 (12,4 tỷ).
Rủi ro nợ vay và lãi vay
Rủi ro lớn nhất của CTCP Sợi Thế Kỷ là lãi vay gần bằng cả EBITDA. Chi phí lãi vay quý III/2026 là 53,4 tỷ đồng, gấp 4,3 lần cùng kỳ, còn EBITDA (lợi nhuận trước thuế cộng lãi vay và khấu hao) là 72,3 tỷ, chỉ gấp 1,35 lần lãi vay; quý III/2024 con số này là 25 lần.
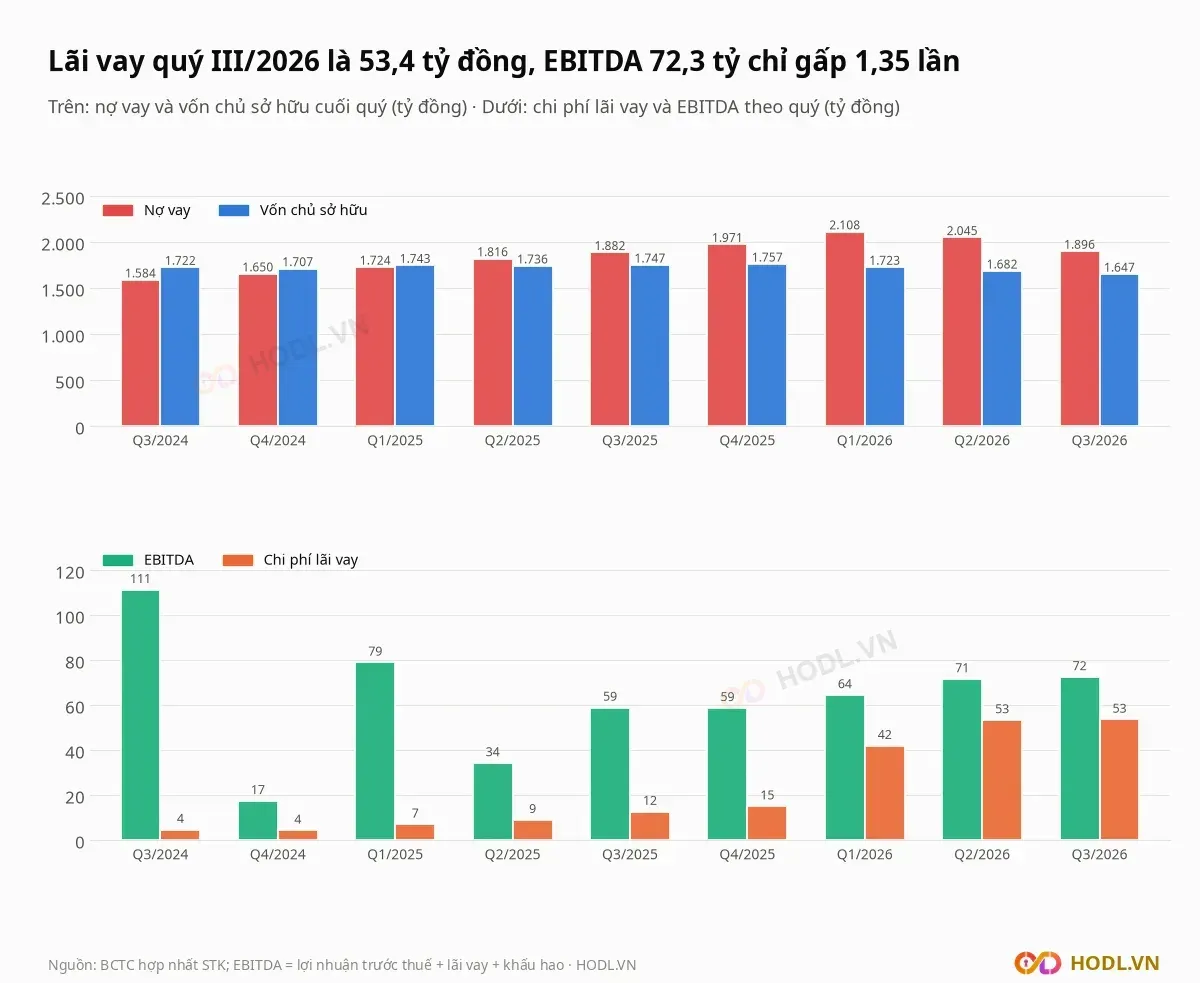
Cơ cấu nợ vay cuối quý III/2026:
Khoản mục | Tỷ đồng | So với vốn chủ 1.647,1 tỷ |
|---|---|---|
Vay ngắn hạn | 1.019,0 | 0,62 lần |
Vay dài hạn | 877,4 | 0,53 lần |
Tổng nợ vay | 1.896,4 | 1,15 lần |
Tiền và tương đương tiền | 57,8 | 0,04 lần |
Nợ vay ròng | 1.838,6 | 1,12 lần |
Nợ vay ròng bằng 6,9 lần EBITDA bốn quý (266,6 tỷ đồng). Vay ngắn hạn gấp 17,6 lần tiền mặt, nên công ty phụ thuộc vào việc ngân hàng tiếp tục gia hạn hoặc giải ngân.
Nợ vay đã giảm từ đỉnh 2.107,7 tỷ đồng cuối quý I/2026 xuống 1.896,4 tỷ. Hàng tồn kho giảm từ 984,3 tỷ (cuối 2025) xuống 856,0 tỷ, và dòng tiền kinh doanh chín tháng dương 142,5 tỷ đồng sau khi đã trả lãi vay 146,8 tỷ.
Để hoà vốn trước thuế, EBITDA mỗi quý phải đủ phủ lãi vay 53,4 tỷ cộng khấu hao 53,1 tỷ, tức 106,5 tỷ, so với 72,3 tỷ hiện tại, thiếu 34,2 tỷ (47%). Nếu doanh thu và các chi phí khác giữ như quý III, biên lãi gộp phải lên 19,2% (từ 10,7%) để lãi gộp bù khoản thiếu này.
Lợi nhuận giữ lại còn 40,3 tỷ
CTCP Sợi Thế Kỷ đã dùng lợi nhuận giữ lại để tăng vốn hai lần: vốn điều lệ tăng từ 966,4 tỷ đồng lên 1.401,2 tỷ (quý IV/2025, tăng 45,0%) rồi 1.541,4 tỷ (tháng 07/2026, tăng 10,0%). Vốn chủ sở hữu không tăng sau hai đợt, tức phần tăng vốn lấy từ lợi nhuận giữ lại, và lợi nhuận chưa phân phối giảm từ 714,7 tỷ (quý III/2025) xuống 40,3 tỷ (quý III/2026).
Tỷ đồng | Q3/2025 | Q4/2025 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|
Vốn góp của chủ sở hữu | 966,4 | 1.401,2 | 1.401,2 | 1.541,4 |
Lợi nhuận chưa phân phối | 714,7 | 290,4 | 214,9 | 40,3 |
Vốn chủ sở hữu | 1.746,7 | 1.757,4 | 1.681,6 | 1.647,1 |
Báo cáo lưu chuyển tiền tệ không có khoản cổ tức tiền mặt nào từ quý III/2024 tới quý III/2026. Nếu hai quý tới lỗ bằng quý III (34,4 tỷ đồng mỗi quý), lợi nhuận chưa phân phối xuống 5,9 tỷ rồi âm 28,6 tỷ.
Cổ đông và thanh khoản
Danh sách cổ đông lớn của CTCP Sợi Thế Kỷ theo HOSE:
Cổ đông | Số cổ phiếu | Tỷ lệ theo HOSE | Cập nhật |
|---|---|---|---|
Đặng Mỹ Linh | 30.259.557 | 21,59% | 24/08/2026 |
CTCP Hướng Việt Holdings | 28.289.321 | 20,19% | 24/08/2026 |
Đặng Triệu Hòa, Chủ tịch HĐQT | 20.414.468 | 14,57% | 24/08/2026 |
Vietnam Holding Ltd | 2.977.381 | 4,37% | 05/10/2025 |
Cột tỷ lệ của HOSE tính trên 140,12 triệu cổ phiếu, số lưu hành trước đợt tăng vốn tháng 07/2026. Ba cổ đông đầu nắm 78,96 triệu cổ phiếu, bằng 56,3% trên 140,12 triệu cổ phiếu và 51,2% trên 154,14 triệu cổ phiếu hiện nay.
Hồ sơ công ty ghi tỷ lệ cổ phiếu tự do chuyển nhượng 30,0%, khoảng 46,2 triệu cổ phiếu, trị giá 353 tỷ đồng theo giá 7.640 đồng. Thanh khoản thấp: tháng 10/2026 mỗi phiên khớp trung bình 7.005 cổ phiếu, khoảng 54 triệu đồng; tháng 11/2026 tới nay 28.967 cổ phiếu, khoảng 218 triệu đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
