
VCB khác các ngân hàng còn lại ở đâu: tiền gửi, nợ xấu, sở hữu nhà nước
Nội dung bài6 phần
Muốn hiểu VCB, mô hình kinh doanh của Vietcombank là thứ cần đọc trước biểu đồ giá. Cổ phiếu VCB là phần vốn của Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam. Điều làm VCB khác các ngân hàng còn lại nằm ở ba chỗ: nguồn tiền gửi, chất lượng tài sản và cơ cấu cổ đông.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Mô hình kinh doanh VCB: tài sản
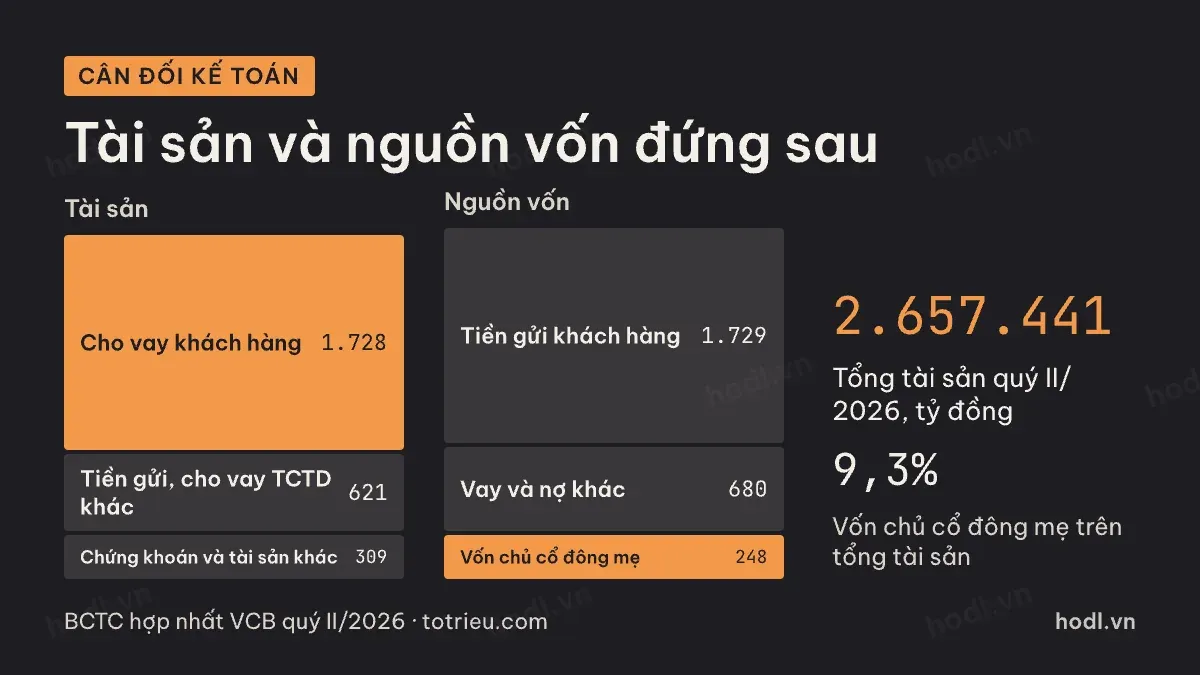
Cuối quý II/2026, tổng tài sản của Vietcombank là 2.657.441 tỷ đồng. Cho vay khách hàng sau dự phòng là 1.728.183 tỷ đồng. Tiền gửi và cho vay các tổ chức tín dụng khác là 620.661 tỷ đồng. Chứng khoán và tài sản khác là 308.597 tỷ đồng.
Bên nguồn vốn, tiền gửi của khách hàng là 1.728.821 tỷ đồng. Con số này gần như bằng đúng dư nợ cho vay. Vốn chủ sở hữu thuộc cổ đông công ty mẹ là 248.406 tỷ đồng. Phần còn lại, gồm vay Ngân hàng Nhà nước, vay liên ngân hàng, giấy tờ có giá và các khoản nợ khác, gọi chung là vay và nợ khác, tổng cộng 680.214 tỷ đồng.
Vốn chủ sở hữu của cổ đông mẹ bằng 9,3% tổng tài sản. Mức này dày hơn nhiều ngân hàng niêm yết khác. Vốn dày nghĩa là ngân hàng có thêm chỗ để hấp thụ tổn thất trước khi chạm vào vốn của cổ đông.
Điểm đáng chú ý là khoản tiền gửi và cho vay các tổ chức tín dụng khác chiếm 23,4% tổng tài sản. Vietcombank huy động được nhiều hơn mức cần để cho vay khách hàng, nên đem phần dư cho các ngân hàng khác vay lại. Ít ngân hàng có được vị thế này. Người mới đọc báo cáo ngân hàng nên xem cấu trúc báo cáo tài chính trước.
Nguồn tiền gửi rẻ là nền tảng
Tiền gửi khách hàng chiếm 65,1% tổng tài sản của Vietcombank. Năm 2025, tỷ lệ tiền gửi không kỳ hạn trên tổng tiền gửi là 35,4%. Đây là phần tiền khách để trong tài khoản thanh toán, ngân hàng trả lãi rất thấp.
Mức 35,4% không phải cao nhất ngành. MBB đạt 37,8%, TCB đạt 35,9% cùng năm. Nhưng nó cao hơn hẳn hai ngân hàng quốc doanh còn lại, CTG 25,5% và BID 21,8%. Cộng với quy mô tiền gửi lớn, chi phí vốn bình quân năm 2025 của Vietcombank chỉ 2,30%. CTG ở mức 3,25%, MBB 3,17%, TCB 3,34% và ACB 3,83%.
Tỷ lệ cho vay trên tiền gửi năm 2025 là 100,1%. Ngân hàng gần như không phải dựa vào nguồn vốn đắt ngoài tiền gửi để cho vay. Các ngân hàng có tỷ lệ này trên 110% phải bù bằng phát hành giấy tờ có giá hoặc vay liên ngân hàng.
Mặt trái là biên lãi thuần không cao. Năm 2025, biên lãi thuần của Vietcombank là 2,64%. TCB đạt 3,76% và MBB đạt 3,89%. Vietcombank chọn cho vay khách hàng có rủi ro thấp, đổi lại phần chênh lệch lãi mỏng hơn.
Nợ xấu thấp và bộ đệm dự phòng dày
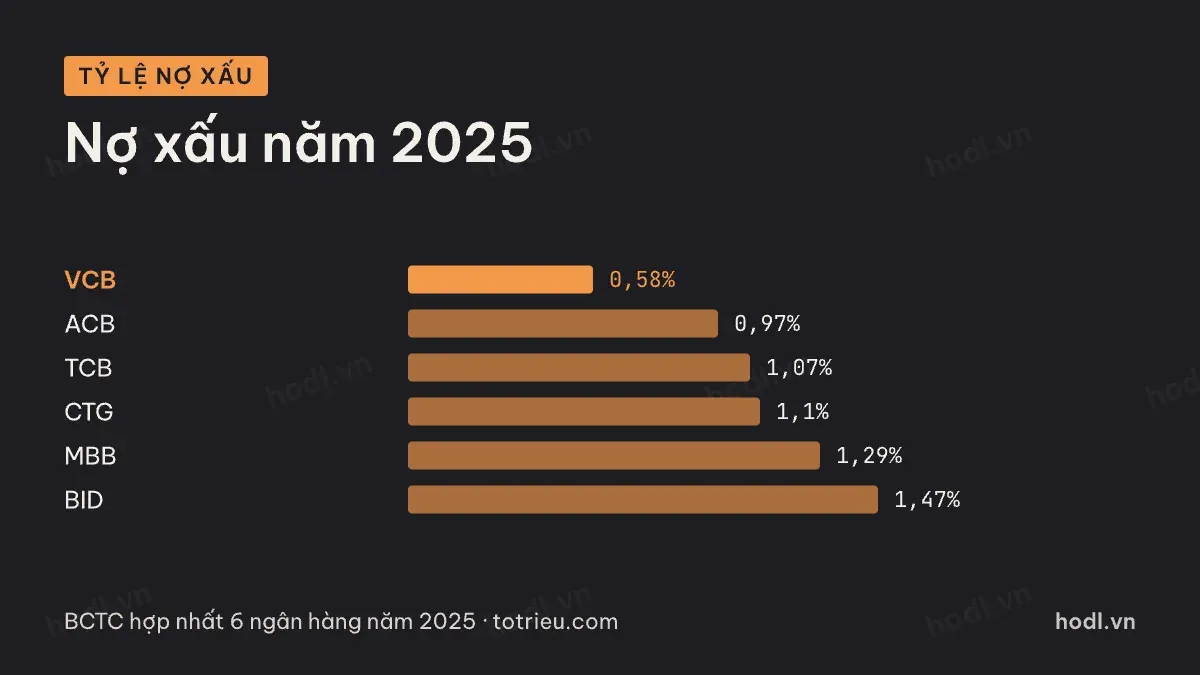
Đây là chỗ Vietcombank khác rõ nhất. Tỷ lệ nợ xấu năm 2025 là 0,58%. ACB ở mức 0,97%, TCB 1,07%, CTG 1,10%, MBB 1,29% và BID 1,47%.
Tỷ lệ bao phủ nợ xấu là 258%. Nghĩa là mỗi 100 đồng nợ xấu đã có 258 đồng dự phòng trích sẵn. Khoản dự phòng rủi ro cho vay khách hàng cuối quý II/2026 là 29.985 tỷ đồng.
Bộ đệm dày tạo ra một hệ quả quan trọng cho lợi nhuận. Chi phí dự phòng của Vietcombank đã giảm từ 11.478 tỷ đồng năm 2021 xuống 3.192 tỷ đồng năm 2025. Khi nợ xấu ít, ngân hàng không phải trích thêm nhiều, phần thu nhập giữ lại được lớn hơn.
Thu nhập: lãi là chính, phí co lại
Năm 2025, tổng thu nhập hoạt động là 72.455 tỷ đồng. Thu nhập lãi thuần chiếm 58.771 tỷ đồng. Kinh doanh ngoại hối và vàng mang về 6.165 tỷ đồng, hoạt động khác 3.592 tỷ đồng.
Lãi thuần từ dịch vụ giảm từ 5.137 tỷ đồng năm 2024 xuống 3.470 tỷ đồng năm 2025. Đây là mảng VCB mô hình kinh doanh đang yếu đi. Khi tín dụng chậm lại, nguồn bù từ phí sẽ mỏng hơn trước.
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2025 là 35.178 tỷ đồng, tăng 4,0% so với 33.831 tỷ đồng năm 2024. Tổng thu nhập hoạt động tăng 5,7%, chi phí dự phòng gần như đi ngang. Mức tăng lợi nhuận năm 2025 vì vậy đến từ hoạt động lõi, không phải từ cắt giảm trích lập.
Chi phí hoạt động năm 2025 là 25.243 tỷ đồng, bằng 34,8% tổng thu nhập. Tỷ lệ này cao hơn CTG và MBB. Ngân hàng có mạng lưới rộng và nhân sự đông, đó là cái giá của một hệ thống phục vụ cả doanh nghiệp lớn lẫn khách cá nhân.
VCB mô hình kinh doanh: cổ đông
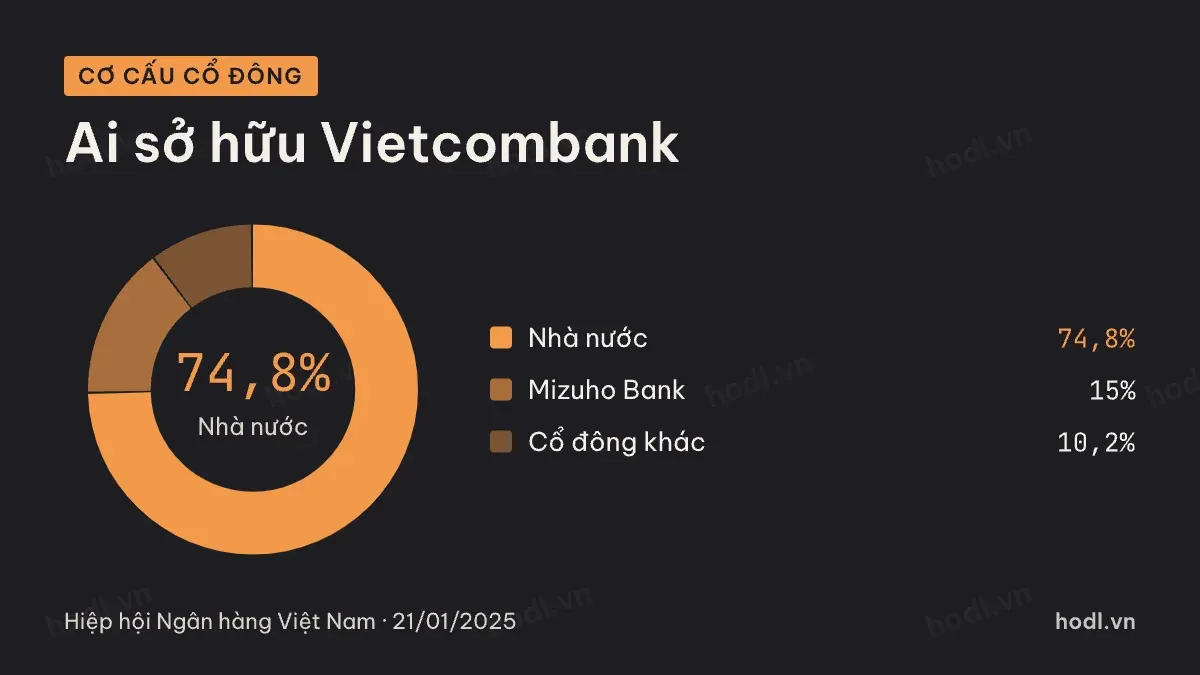
Theo Hiệp hội Ngân hàng Việt Nam (thông tin ngày 21/01/2025), Nhà nước sở hữu 74,8% vốn Vietcombank, Ngân hàng Nhà nước là cơ quan đại diện chủ sở hữu. Cổ đông chiến lược Mizuho Bank nắm 15%. Các cổ đông khác nắm 10,2%.
Cơ cấu này có hai hệ quả với người cầm cổ phiếu. Thứ nhất, lượng cổ phiếu tự do chuyển nhượng nhỏ so với quy mô vốn hoá. Thứ hai, chiến lược và kế hoạch tăng vốn gắn với định hướng của cổ đông nhà nước.
Vốn điều lệ của Vietcombank tăng từ 55.891 tỷ đồng năm 2024 lên 83.557 tỷ đồng năm 2025. Mức tăng này khớp với kế hoạch tăng vốn mà Hiệp hội Ngân hàng nêu đầu năm 2025.
Đọc VCB mô hình kinh doanh cho đúng
Bức tranh rút gọn: một ngân hàng có nguồn tiền gửi lớn và rẻ, nợ xấu thấp nhất nhóm, bộ đệm dự phòng dày nhất nhóm. Đổi lại, biên lãi thấp và phí dịch vụ đang giảm.
Ba chỉ số nên theo dõi theo quý là tỷ lệ tiền gửi không kỳ hạn, tỷ lệ nợ xấu và tỷ lệ bao phủ nợ xấu. Nếu cả ba giữ được, chất lượng lợi nhuận vẫn là điểm mạnh. Nếu bao phủ giảm nhanh trong khi nợ xấu nhích lên, lợi nhuận các quý sau sẽ chịu áp lực trích lập.
Phần định giá, gồm giá trên giá trị sổ sách và giá trên lợi nhuận, được trình bày ở bài tiếp theo của loạt này. Khái niệm nền có trong bài định giá chứng khoán là gì. Bài phân tích cũ trên HODL.VN về cổ phiếu VCB tháng 10/2023 cho thấy các chỉ số này đã thay đổi thế nào sau ba năm.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 21/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
