
Phân tích cổ phiếu SCS Quý 4/2026: Doanh thu quý III giảm 8,8%, sân bay Long Thành là rủi ro lớn nhất
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Doanh thu và biên lãi gộp quý III
- Lợi nhuận quý III giảm 4,8%
- Rủi ro lớn nhất: sân bay Long Thành
- Tiền mặt, vay nợ và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và cổ tức
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu SCS Quý 4/2026 bắt đầu từ doanh thu quý III giảm 8,8% còn 284,2 tỷ đồng của CTCP Dịch vụ Hàng hóa Sài Gòn (HOSE: SCS), doanh nghiệp khai thác nhà ga hàng hoá hàng không tại sân bay Tân Sơn Nhất. Lợi nhuận sau thuế giảm 4,8% còn 194,1 tỷ đồng; lợi nhuận hoạt động chính (trước thuế, không kể thu nhập tài chính) giảm 12,1% còn 207,9 tỷ, còn thu nhập tài chính tăng 85,1% lên 34,0 tỷ nên mức giảm chung nhẹ hơn.
Giá cổ phiếu 40.550 đồng ngày 12/11/2026 ứng với P/E 5,6 lần và tỷ suất cổ tức năm 2025 là 12,3%, nhưng công ty chưa có nhà ga tại sân bay Long Thành, nơi Nhà nước đã chỉ định chủ đầu tư khác.
Điểm chính
- Doanh thu thuần quý III/2026 giảm 8,8% còn 284,2 tỷ đồng, lợi nhuận sau thuế giảm 4,8% còn 194,1 tỷ. Chín tháng lợi nhuận sau thuế 555,8 tỷ, giảm 1,3%.
- Lợi nhuận hoạt động chính quý III giảm 12,1% còn 207,9 tỷ đồng; thu nhập tài chính 34,0 tỷ chiếm 14,1% lợi nhuận trước thuế (7,2% quý III/2025).
- Rủi ro lớn nhất là sân bay Long Thành: Nhà nước chỉ định ACV và Vietnam Airlines đầu tư nhà ga hàng hoá, hàng quốc tế chiếm 80,5% sản lượng 2025 của công ty.
- Tiền và đầu tư tài chính ngắn hạn 1.793,1 tỷ đồng (76,4% tổng tài sản), vay ngắn hạn 198,9 tỷ; tiền ròng bằng 15.463 đồng mỗi cổ phiếu, 38,1% vốn hoá.
- Cổ tức năm 2025 bằng tiền 5.000 đồng mỗi cổ phiếu (hai đợt 2.500 đồng), bằng 63,4% lợi nhuận sau thuế năm 2025.
Quy mô và mô hình kinh doanh
CTCP Dịch vụ Hàng hóa Sài Gòn (HOSE: SCS), tên giao dịch SCSC, thành lập ngày 08/04/2008 và niêm yết trên HOSE từ 03/08/2018, khai thác nhà ga hàng hoá tại sân bay Tân Sơn Nhất. Công ty không có công ty con hay công ty liên kết, nên BCTC là báo cáo riêng. Giá đóng cửa ngày 12/11/2026 là 40.550 đồng, vốn hoá 4.180,6 tỷ đồng trên 103.097.682 cổ phiếu.
Hồ sơ công ty ghi các nhóm ngành nghề:
- Dịch vụ giao nhận, bốc xếp hàng hoá.
- Hoạt động dịch vụ mặt đất cảng hàng không.
- Vận tải hàng hoá bằng ô tô, lưu giữ hàng hoá.
- Kinh doanh bất động sản, đại lý kinh doanh xăng dầu.
- Đại lý làm thủ tục hải quan.
Năm 2025 sản lượng hàng hoá là 278.843 tấn, tăng 4,3% so với 2024, trong đó hàng quốc tế 224.328 tấn (80,5%) và hàng nội địa 54.515 tấn. Công ty cho biết giữ khoảng 50% thị phần hàng hoá tại Tân Sơn Nhất, hoạt động trên khu đất 14,3 ha và có 664 lao động cuối năm 2025.
Đại hội đồng cổ đông ngày 28/04/2026 thông qua kế hoạch năm 2026 so với kết quả 2025:
Chỉ tiêu | 2025 thực hiện | Kế hoạch 2026 | Thay đổi |
|---|---|---|---|
Sản lượng (tấn) | 278.843 | 287.000 | +2,9% |
Hàng quốc tế (tấn) | 224.328 | 225.000 | +0,3% |
Hàng nội địa (tấn) | 54.515 | 62.000 | +13,7% |
Tổng doanh thu (tỷ đồng) | 1.269,8 | 1.300,0 | +2,4% |
Lợi nhuận trước thuế (tỷ đồng) | 939,6 | 960,0 | +2,2% |
Chín tháng đầu năm 2026 tổng doanh thu đạt 921,0 tỷ đồng (70,8% kế hoạch) và lợi nhuận trước thuế 695,0 tỷ (72,4%). Quý IV cần 265,0 tỷ đồng lợi nhuận trước thuế để đủ 960 tỷ, cao hơn mọi quý đã công bố; quý cao nhất là quý III/2025 với 254,9 tỷ.
Doanh thu và biên lãi gộp quý III
Doanh thu thuần của CTCP Dịch vụ Hàng hóa Sài Gòn quý III/2026 là 284,2 tỷ đồng, giảm 8,8% so với 311,6 tỷ quý III/2025. Chín tháng doanh thu đạt 835,5 tỷ đồng, giảm 3,9%.
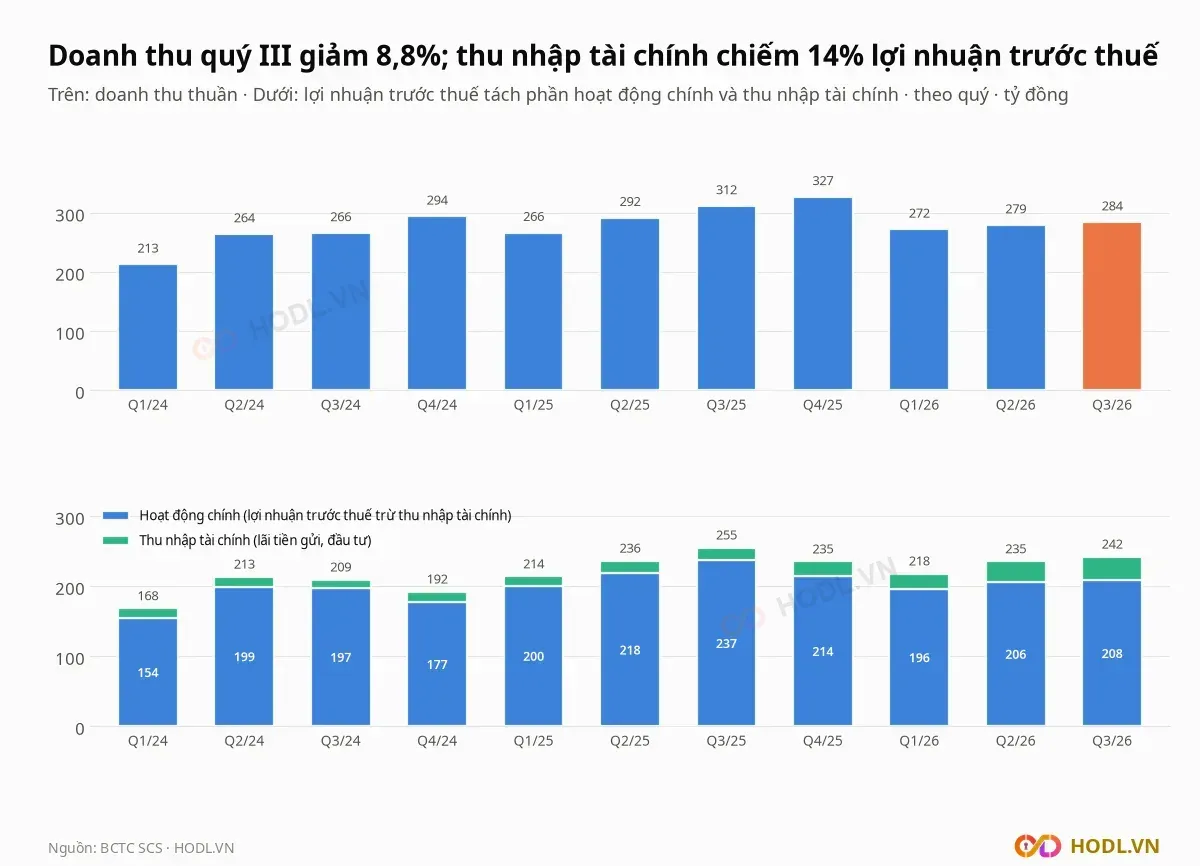
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 311,6 | 327,0 | 272,0 | 279,3 | 284,2 |
Doanh thu so với cùng kỳ | +17,2% | +11,2% | +2,1% | −4,3% | −8,8% |
Lãi gộp | 251,0 | 238,4 | 213,3 | 220,9 | 225,4 |
Biên lãi gộp | 80,5% | 72,9% | 78,4% | 79,1% | 79,3% |
Thu nhập tài chính | 18,4 | 21,0 | 21,8 | 29,5 | 34,0 |
Lợi nhuận trước thuế | 254,9 | 235,0 | 217,8 | 235,2 | 242,0 |
Lợi nhuận sau thuế | 204,0 | 188,1 | 173,3 | 188,5 | 194,1 |
Tốc độ tăng doanh thu chậm dần qua năm quý liên tiếp, từ +17,2% xuống −8,8%. Giá vốn quý III là 58,8 tỷ đồng, chỉ giảm 2,9% trong khi doanh thu giảm 8,8%, nên lãi gộp giảm 10,2% còn 225,4 tỷ và biên lãi gộp 79,3% so với 80,5%.
Doanh thu năm 2025 tăng 15,4% trong khi sản lượng chỉ tăng 4,3%: doanh thu thuần bình quân mỗi tấn từ 3,88 lên 4,29 triệu đồng. Báo cáo thường niên 2025 nêu cách tính giá phục vụ hàng hoá mới, áp dụng từ 01/09/2024, là một trong các nguyên nhân tăng doanh thu.
Theo năm, doanh thu và lợi nhuận tăng liên tục từ 2023:
Năm | Doanh thu thuần (tỷ đồng) | Biên lãi gộp | Thu nhập tài chính (tỷ đồng) | Lợi nhuận sau thuế (tỷ đồng) |
|---|---|---|---|---|
2019 | 748,0 | 79,5% | 14,4 | 502,2 |
2020 | 692,9 | 77,6% | 28,7 | 464,4 |
2021 | 839,1 | 77,7% | 34,5 | 563,6 |
2022 | 851,0 | 82,0% | 58,6 | 646,1 |
2023 | 704,8 | 75,9% | 88,3 | 498,3 |
2024 | 1.036,9 | 77,2% | 56,5 | 692,8 |
2025 | 1.196,6 | 78,4% | 71,1 | 751,1 |
Lợi nhuận quý III giảm 4,8%
Lợi nhuận sau thuế của CTCP Dịch vụ Hàng hóa Sài Gòn quý III/2026 là 194,1 tỷ đồng, giảm 4,8% so với 204,0 tỷ quý III/2025. Lợi nhuận trước thuế 242,0 tỷ, giảm 5,1%; thuế suất hiệu dụng 19,8%.
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | −25,54 |
Thu nhập tài chính | +15,64 |
Chi phí tài chính | −2,66 |
Chi phí quản lý doanh nghiệp | +0,91 |
Lợi nhuận khác | −1,28 |
Tổng thay đổi lợi nhuận trước thuế | −12,93 |
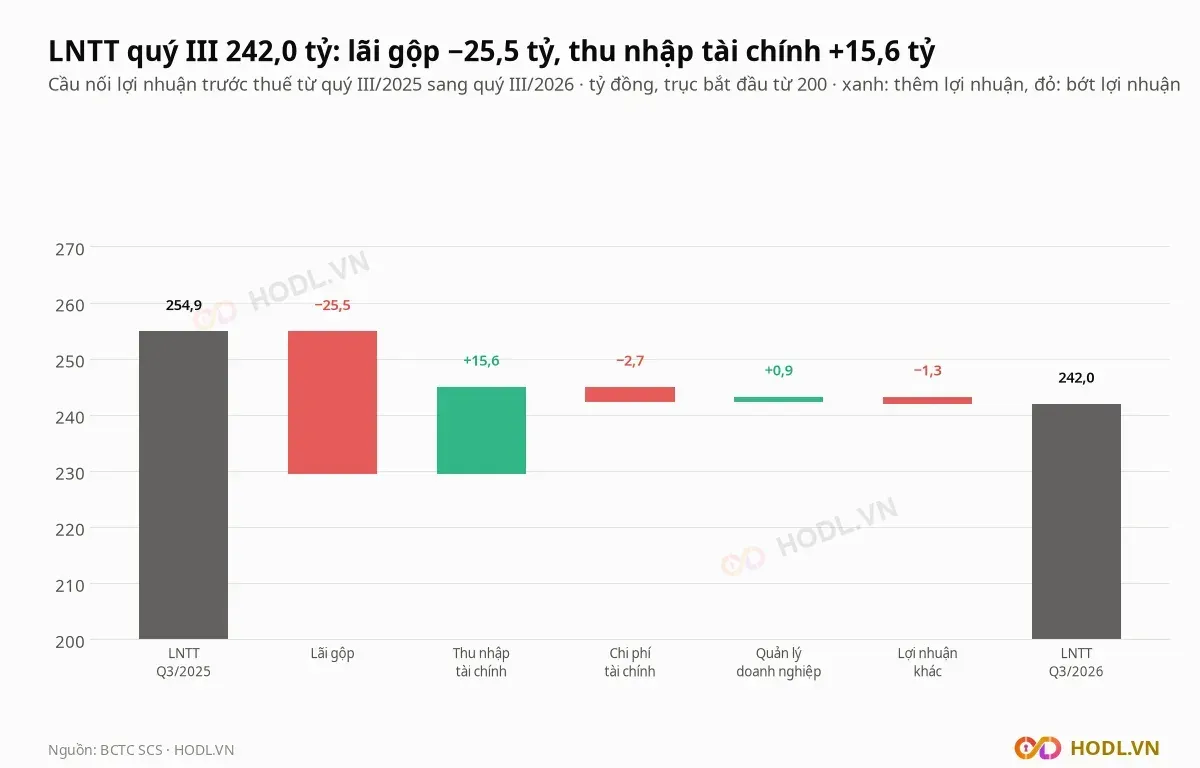
Lãi gộp giảm 25,5 tỷ đồng, còn thu nhập tài chính tăng 15,6 tỷ nên bù được 61% khoản giảm. Chi phí tài chính 2,7 tỷ là lãi vay: quý III/2025 công ty chưa phát sinh khoản này, còn nay vay ngắn hạn đã là 198,9 tỷ đồng.
Nếu bỏ thu nhập tài chính, lợi nhuận trước thuế hoạt động chính quý III là 207,9 tỷ đồng, giảm 12,1% so với 236,5 tỷ. Chín tháng con số này là 609,7 tỷ, giảm 6,9%, trong khi thu nhập tài chính chín tháng 85,3 tỷ tăng 70,2% và chiếm 12,3% lợi nhuận trước thuế (7,1% cùng kỳ).
Dòng tiền thuần từ hoạt động kinh doanh chín tháng là 517,5 tỷ đồng, giảm 13,3% so với 597,0 tỷ; quý III riêng đạt 222,5 tỷ, so với 239,1 tỷ quý III/2025.
Rủi ro lớn nhất: sân bay Long Thành
CTCP Dịch vụ Hàng hóa Sài Gòn có 224.328 tấn hàng quốc tế, bằng 80,5% sản lượng 2025, đều qua nhà ga Tân Sơn Nhất. Rủi ro lớn nhất là hàng quốc tế chuyển sang sân bay Long Thành, nơi công ty chưa có nhà ga.
Tại ĐHĐCĐ ngày 28/04/2026, ban điều hành trả lời cổ đông như sau:
- Nhà nước đã chỉ định ACV (nhà ga số 1) và Vietnam Airlines (nhà ga số 2) làm chủ đầu tư nhà ga hàng hoá Long Thành, nên công ty chưa thể tham gia bằng đấu thầu.
- Công ty đang đàm phán hợp tác với ACV, cổ đông 13,56% của SCS; hai bên đã ký biên bản ghi nhớ nhưng chưa công bố nội dung.
- Kịch bản mạnh nhất là Nhà nước chuyển 80% hàng quốc tế sang Long Thành; công ty dẫn trường hợp Narita và Haneda để cho rằng tỷ lệ chuyển có thể thấp hơn.
- Tiến độ Long Thành chậm hơn dự kiến do vướng mắc giữa chủ đầu tư và nhà thầu, hạ tầng kết nối chưa hoàn chỉnh.
- Khu đất 14,3 ha có khoảng 5 ha sân đỗ đang cho ACV thuê; nếu chuyển bay, sân đỗ không còn dùng và đổi mục đích sử dụng cần cơ quan quân sự chấp thuận.
Ban điều hành cũng nói giá cổ phiếu hiện bị tâm lý nhà đầu tư về tác động của Long Thành chi phối. Công ty đã gặp chủ đầu tư sân bay Gia Bình ở phía Bắc và muốn tham gia khi chính sách được phê duyệt.
Các rủi ro khác của công ty:
- Các hãng hàng không Qatar chiếm khoảng 20% sản lượng; xung đột Trung Đông có ảnh hưởng, nhưng công ty ghi nhận sản lượng này hồi phục từ tháng 04/2026.
- Lợi nhuận hoạt động chính giảm 12,1% quý III, trong khi thu nhập tài chính chiếm 14,1% lợi nhuận trước thuế.
- Dự án văn phòng SCSC-2 và dự án Dịch vụ tổng hợp hàng không chờ cơ quan có thẩm quyền phê duyệt, trong đó có Quân chủng Phòng không - Không quân thuộc Bộ Quốc phòng.
- Giá cổ phiếu giảm 17,8% trong 250 phiên, trong khi VN-Index tăng 9,8%.
Tiền mặt, vay nợ và cổ tức
CTCP Dịch vụ Hàng hóa Sài Gòn có tiền và đầu tư tài chính ngắn hạn 1.793,1 tỷ đồng cuối quý III/2026 (tiền 69,3 tỷ, đầu tư tài chính ngắn hạn 1.723,7 tỷ), bằng 76,4% tổng tài sản 2.347,1 tỷ đồng. Cùng lúc vay ngắn hạn tăng từ 97,9 tỷ cuối 2025 lên 168,3 tỷ cuối quý II và 198,9 tỷ cuối quý III.
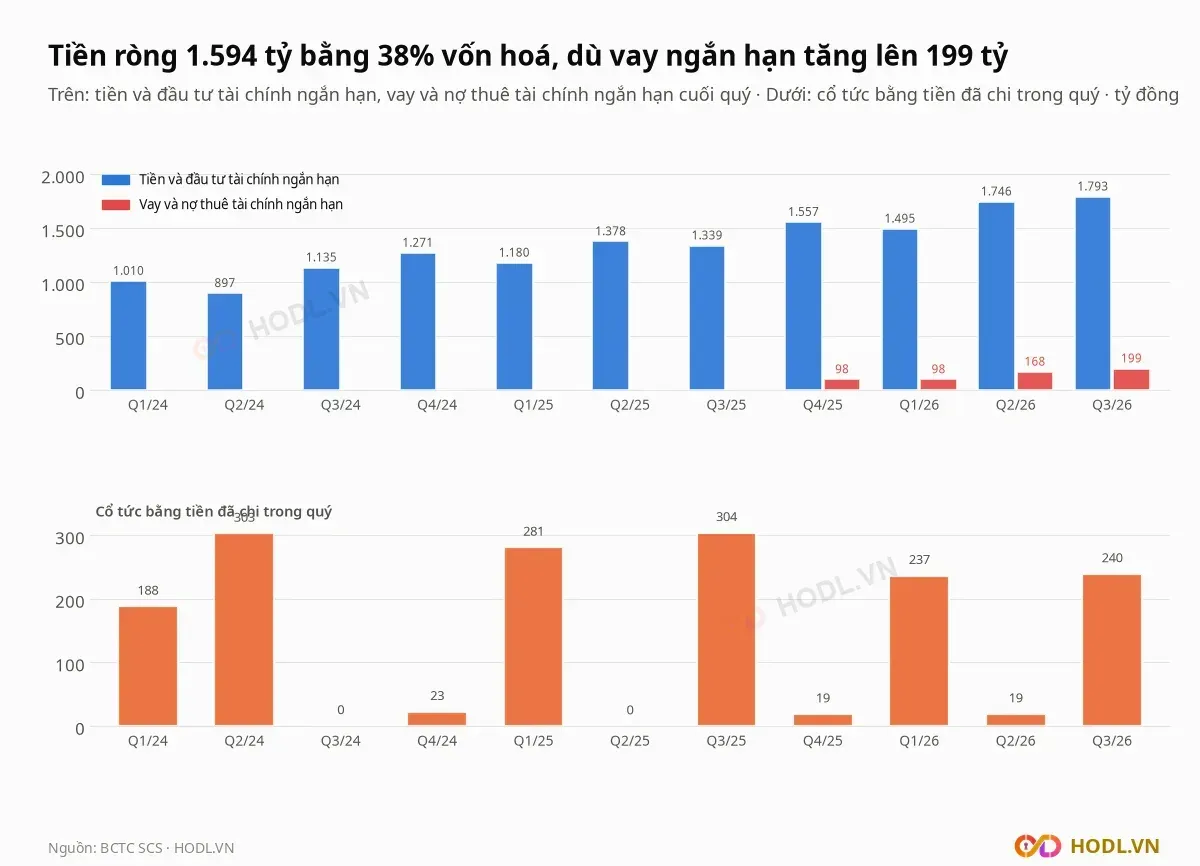
Tiền ròng (tiền và đầu tư ngắn hạn trừ vay ngắn hạn) là 1.594,2 tỷ đồng, bằng 15.463 đồng mỗi cổ phiếu và 38,1% vốn hoá. Trừ tiền ròng, giá trị doanh nghiệp là 2.586,4 tỷ đồng, bằng 2,95 lần EBITDA bốn quý 877,0 tỷ (lợi nhuận trước thuế trừ thu nhập tài chính, cộng lãi vay và khấu hao).
Cổ tức năm 2025 bằng tiền là 5.000 đồng mỗi cổ phiếu phổ thông (50% mệnh giá), chia hai đợt:
- Đợt 1: 2.500 đồng, ngày đăng ký cuối cùng 22/12/2025, thanh toán 26/01/2026.
- Đợt 2: 2.500 đồng, ngày đăng ký cuối cùng 24/07/2026, thanh toán 06/08/2026.
Hai đợt chi 476,2 tỷ đồng, bằng 63,4% lợi nhuận sau thuế năm 2025 (751,1 tỷ); 7,19 triệu cổ phiếu ưu đãi cổ tức không áp dụng đợt chi này. Với giá 40.550 đồng, cổ tức 5.000 đồng tương ứng tỷ suất 12,3%.
Kế hoạch 2026 ghi tỷ lệ cổ tức tối thiểu 30%. Ban điều hành giải thích đợt chia 50% cho năm 2025 còn để lại một phần lợi nhuận giữ lại, nhằm tăng quy mô và năng lực tài chính cho các dự án lớn sắp tới.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
