
Cổ phiếu
Những con số quyết định giá cổ phiếu MSB: tiền gửi không kỳ hạn, thu ngoài lãi, nợ xấu
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/10/2026
Định giá cổ phiếu MSB dựa vào giá trên giá trị sổ sách, tỷ trọng thu ngoài lãi và tốc độ tăng tiền gửi, kèm số liệu đến ngày 02/10/2026.
Nội dung bài6 phần
Định giá cổ phiếu MSB cần nhìn vào tiền gửi không kỳ hạn, tỷ trọng thu ngoài lãi và tỷ lệ nợ xấu. Số liệu lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu MSB
Cuối quý II/2026, vốn chủ sở hữu của MSB là 45.246,5 tỷ đồng, toàn bộ thuộc cổ đông công ty mẹ. Số cổ phiếu lưu hành khoảng 3.120 triệu đơn vị, tính từ vốn góp 31.200,0 tỷ đồng.
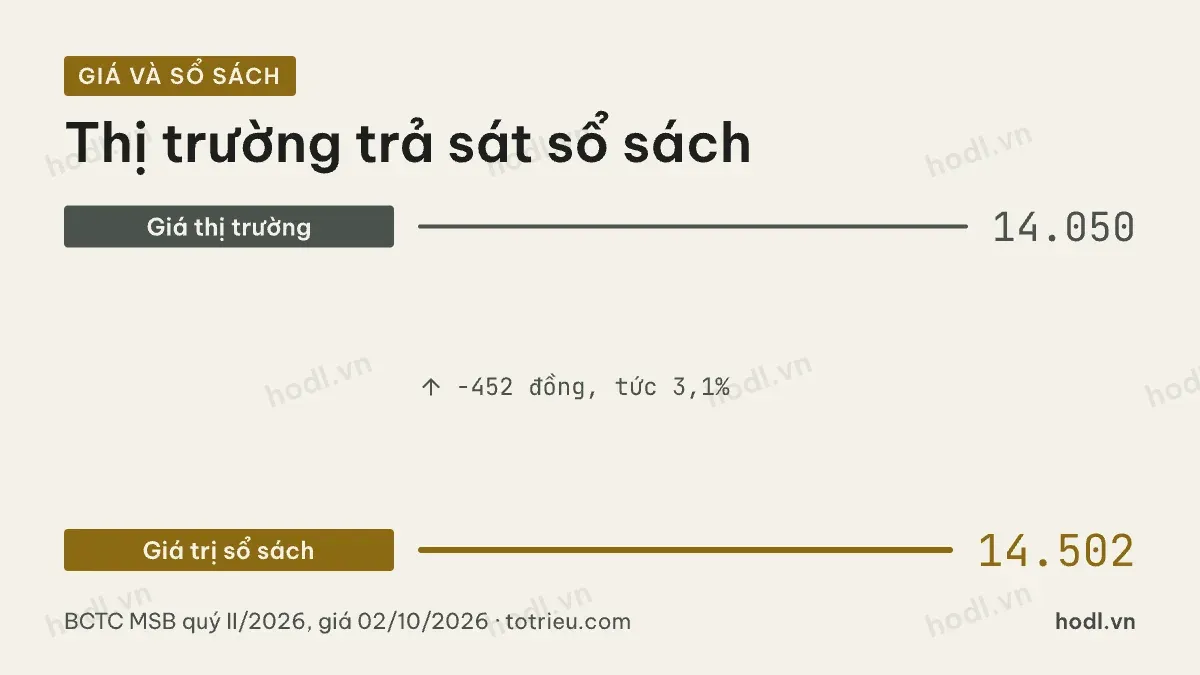
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 14.502 đồng. Giá đóng cửa phiên 02/10/2026 là 14.050 đồng. Thị trường đang trả thấp hơn giá trị sổ sách 452 đồng mỗi cổ phiếu, tương đương 3,1%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,97 lần.
Mức gần 1 lần cho thấy thị trường định giá MSB sát giá trị sổ sách, không chiết khấu sâu nhưng cũng không trả thêm. Phần tiếp theo xem khả năng sinh lời có xứng với mức này.
Khả năng sinh lời và thu ngoài lãi
Tỷ suất lợi nhuận trên vốn chủ sở hữu năm 2025 của MSB là 13,3%, tính trên lợi nhuận sau thuế 5.628,52 tỷ đồng chia cho vốn chủ cuối năm 42.446,06 tỷ đồng. Mức này thấp hơn CTG 21,3%, LPB 24,2%, TPB 17,5% và VIB 15,5%, chỉ cao hơn EIB 4,4%.
Lãi dịch vụ chiếm 12,5% tổng thu nhập hoạt động năm 2025, tỷ trọng thuộc nhóm cao trong các ngân hàng cổ phần cùng cụm bài này. Nguồn thu này ít nhạy với biến động lãi suất hơn thu nhập lãi, giúp lợi nhuận ổn định hơn trong các kỳ lãi suất biến động.
ROE 13,3% cùng bội số 0,97 lần giá trị sổ sách cho thấy thị trường đang định giá MSB tương đối sát với khả năng sinh lời hiện tại, không kỳ vọng cải thiện mạnh.
Tốc độ tăng tiền gửi khi định giá cổ phiếu MSB
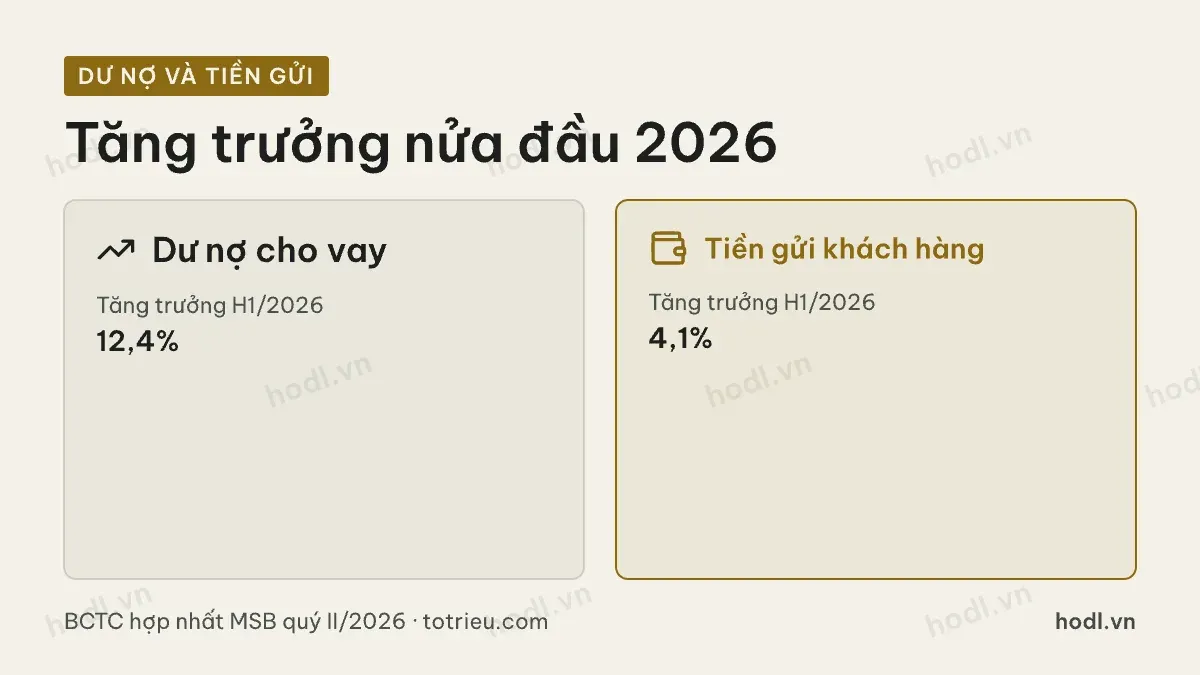
Dư nợ cho vay khách hàng tăng 12,4% chỉ trong nửa đầu năm 2026, trong khi tiền gửi khách hàng chỉ tăng 4,1%. Khoảng cách này là mức rộng nhất trong nhóm ngân hàng cổ phần cùng cụm bài này, buộc MSB phải tìm thêm nguồn vốn ngoài tiền gửi để tài trợ cho tăng trưởng tín dụng.
Tỷ lệ tiền gửi không kỳ hạn trên tổng tiền gửi, tức CASA, là 28,9% năm 2025, cao nhất trong nhóm ngân hàng cổ phần cùng cụm bài này: TPB 22,6%, VIB 14,6%, EIB 14,1%, LPB 8,5%. CASA cao giúp MSB có chi phí vốn huy động rẻ hơn, một phần bù lại cho khoảng cách tăng trưởng dư nợ và tiền gửi đang mở rộng.
Chi phí dự phòng rủi ro tín dụng năm 2025 là 1.918,42 tỷ đồng, tương đương 13,7% tổng thu nhập hoạt động. Tỷ lệ này ở mức trung bình trong nhóm so sánh, thấp hơn VIB 17,3% và EIB 20,9%, nhưng cao hơn LPB 6,5%.
Khi dư nợ tăng nhanh hơn tiền gửi trong nhiều quý liên tiếp, chi phí vốn thường tăng theo, kéo biên lãi mỏng lại.
Tỷ lệ nợ xấu khi định giá cổ phiếu MSB
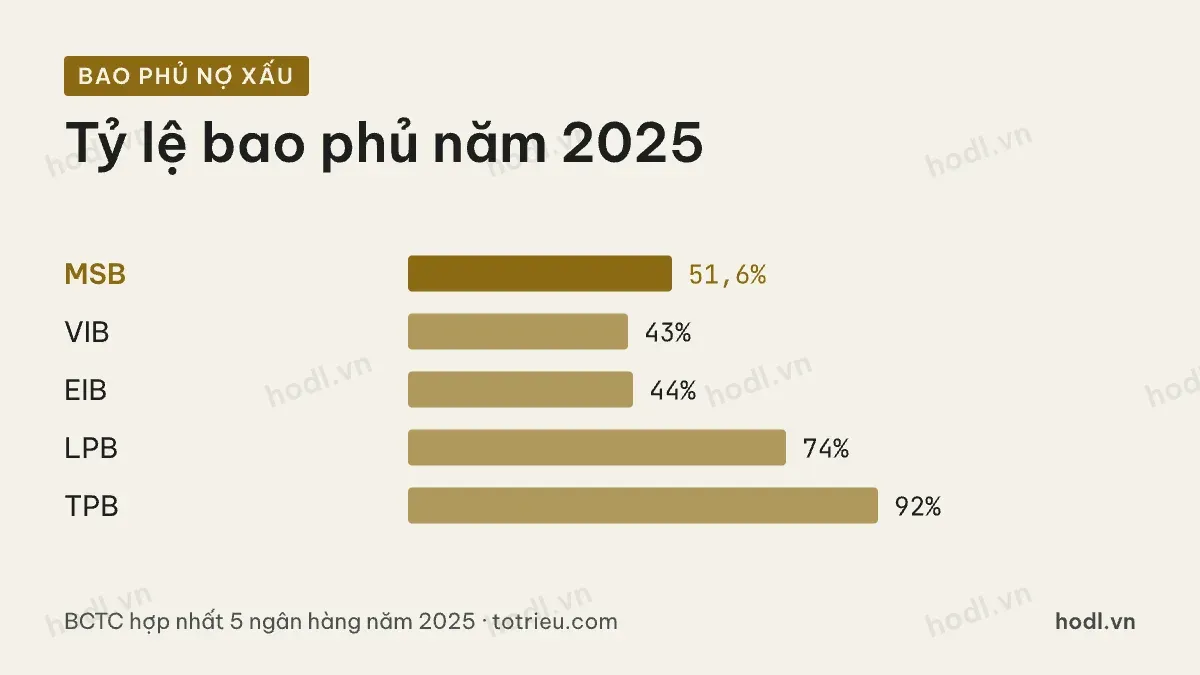
Tỷ lệ nợ xấu của MSB là 2,69% năm 2025, gần như đi ngang so với 2,68% năm 2024, nhưng cao hơn TPB 1,29% và LPB 1,68%. Tỷ lệ bao phủ nợ xấu là 51,6%, giảm mạnh từ 95,4% của năm 2021, đứng giữa nhóm so sánh: cao hơn EIB 44% và VIB 43%, nhưng thấp hơn LPB 74% và TPB 92%.
Bộ đệm bao phủ mỏng đi nhanh trong vài năm qua là điểm cần theo dõi, dù mức nợ xấu hiện tại chưa quá cao so với nhóm so sánh.
Giá trên lợi nhuận và giới hạn của nó
Bốn quý gần nhất, từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế của MSB là 5.890,25 tỷ đồng. Chia cho 3.120 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 1.888 đồng. Với giá 14.050 đồng, tỷ lệ giá trên lợi nhuận khoảng 7,4 lần.
Lợi nhuận bốn quý gần nhất nhích nhẹ so với lợi nhuận cả năm 2025, cho thấy MSB không có biến động mạnh về chi phí dự phòng giữa các quý gần đây. Các cách tiếp cận định giá khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Bốn mốc nên theo dõi theo quý
Thứ nhất, khoảng cách tăng trưởng dư nợ so với tiền gửi. Nửa đầu 2026, dư nợ tăng 12,4% còn tiền gửi tăng 4,1%. Khoảng cách này càng rộng, chi phí vốn càng dễ tăng.
Thứ hai, tỷ trọng lãi dịch vụ trên tổng thu nhập hoạt động. Mốc năm 2025 là 12,5%. Tỷ trọng này tăng sẽ giúp lợi nhuận ít nhạy hơn với biến động lãi suất.
Thứ ba, chi phí dự phòng trên tổng thu nhập hoạt động. Mốc năm 2025 là 13,7%. Tỷ lệ này tăng nhanh khi dư nợ mở rộng nhanh là tín hiệu cần chú ý.
Thứ tư, tỷ lệ bao phủ nợ xấu. Mốc năm 2025 là 51,6%, giảm mạnh từ 95,4% năm 2021. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào số liệu ngân hàng.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.