
Phân tích cổ phiếu HHC Quý 4/2026: Hợp tác đầu tư 497,3 tỷ đồng bằng 53,4% tài sản, giảm trừ doanh thu gấp 5 lần
Nội dung bài17 phần
- Quy mô và hoạt động của Hải Hà
- Doanh thu thuần quý III giảm 14,6%
- Giảm trừ doanh thu gấp 5 lần
- Lợi nhuận quý III đi ngang
- Thu nhập tài chính nâng lợi nhuận
- Hợp tác đầu tư 497,3 tỷ đồng
- Phải thu, vay nợ và dòng tiền
- Chỉ tiêu 2026 và dự án di dời
- Cổ đông và cổ tức
- Giá cổ phiếu và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HHC Quý 4/2026 bắt đầu từ 497,3 tỷ đồng hợp tác đầu tư của Công ty Cổ phần Bánh kẹo Hải Hà (HNX: HHC), doanh nghiệp sản xuất bánh kẹo và thực phẩm với hơn 65 năm hoạt động; khoản này bằng 53,4% tổng tài sản và 71,9% vốn chủ sở hữu tại 30/09/2026.
Quý III/2026 lãi gộp giảm 50,3% còn 18,7 tỷ đồng vì giảm trừ doanh thu gấp 5,0 lần cùng kỳ, nhưng lợi nhuận trước thuế vẫn đạt 11,8 tỷ nhờ chi phí bán hàng giảm 16,9 tỷ và thu nhập tài chính 10,5 tỷ. Giá 75.800 đồng thấp hơn đỉnh đóng cửa 52 tuần 54,6%.
Cảnh báo biến động giá Giá cổ phiếu HHC giảm 59,5% trong hai tháng, từ 167.000 đồng (31/03/2026) xuống 67.700 đồng (29/05/2026), gồm năm phiên giảm sàn liên tiếp từ 07/04 tới 13/04/2026.
Trong công bố bất thường ngày 15/04/2026, Hải Hà cho biết hoạt động sản xuất kinh doanh diễn ra bình thường, công ty không có thông tin nội bộ nào chưa công bố có thể ảnh hưởng giá, và diễn biến giá có thể xuất phát từ cung cầu cùng tâm lý thận trọng của nhà đầu tư. Bài viết không đưa thêm nguyên nhân nào khác.
Dữ liệu giá ghi nhận phiên khớp lệnh cuối cùng là 26/10/2026 (1 cổ phiếu); từ 27/10 tới 10/11/2026 không có khối lượng khớp.
Điểm chính
- Hợp tác đầu tư 497,3 tỷ đồng với Mesa (245,0 tỷ), Phương Mai (162,8 tỷ) và Quang Anh Quảng Trị (89,5 tỷ); riêng Mesa còn chiếm 89,5% phải thu khách hàng.
- Quý III doanh thu thuần giảm 14,6% còn 134,5 tỷ đồng; giảm trừ doanh thu 44,7 tỷ (24,9% doanh thu gộp, cùng kỳ 5,4%); biên lãi gộp 13,9%, cùng kỳ 23,9%.
- Lợi nhuận trước thuế 11,8 tỷ đồng, tăng 2,3%; thu nhập tài chính 10,5 tỷ bằng 89% khoản này, và quý II/2026 công ty lỗ trước thuế 1,7 tỷ.
- Dòng tiền kinh doanh chín tháng âm 84,2 tỷ đồng; tiền còn 4,7 tỷ trong khi vay ngắn hạn 159,5 tỷ.
- Giá 75.800 đồng ứng với P/E 22,4 lần, P/B 1,80 lần và ROE bốn quý 8,4%; từ đầu năm giá giảm 49,4% trong khi VN-Index giảm 1,2%.
Quy mô và hoạt động của Hải Hà
Công ty Cổ phần Bánh kẹo Hải Hà (HNX: HHC) có vốn điều lệ 164,25 tỷ đồng, tương ứng 16,425 triệu cổ phiếu, không có cổ phiếu quỹ. Giá 75.800 đồng ngày 26/10/2026 cho vốn hoá 1.245,0 tỷ đồng.
Hải Hà vận hành ba nhà máy và hai chi nhánh bán hàng:
- Nhà máy Hải Hà I (Phú Thọ).
- Nhà máy Hải Hà II (Nam Định).
- Nhà máy Hải Hà VSIP Bắc Ninh.
- Chi nhánh Thành phố Hồ Chí Minh và Đà Nẵng.
Báo cáo trình Đại hội đồng cổ đông 2026 ghi hơn 150 mã sản phẩm và 131 nhà phân phối, trong đó kênh truyền thống chiếm 95%. Ba nhãn chiến lược là Longpie, Sozoll và Chew; nhãn Jelly giảm sản lượng vì cạnh tranh.
Hải Hà công bố BCTC tổng hợp (công ty có đơn vị kế toán trực thuộc), không có BCTC hợp nhất. Bài này gọi là BCTC tổng hợp HHC.
Doanh thu thuần quý III giảm 14,6%
Doanh thu thuần quý III/2026 của Hải Hà là 134,5 tỷ đồng, giảm 14,6% so với 157,4 tỷ cùng kỳ, dù doanh thu gộp tăng 7,7% lên 179,1 tỷ đồng.
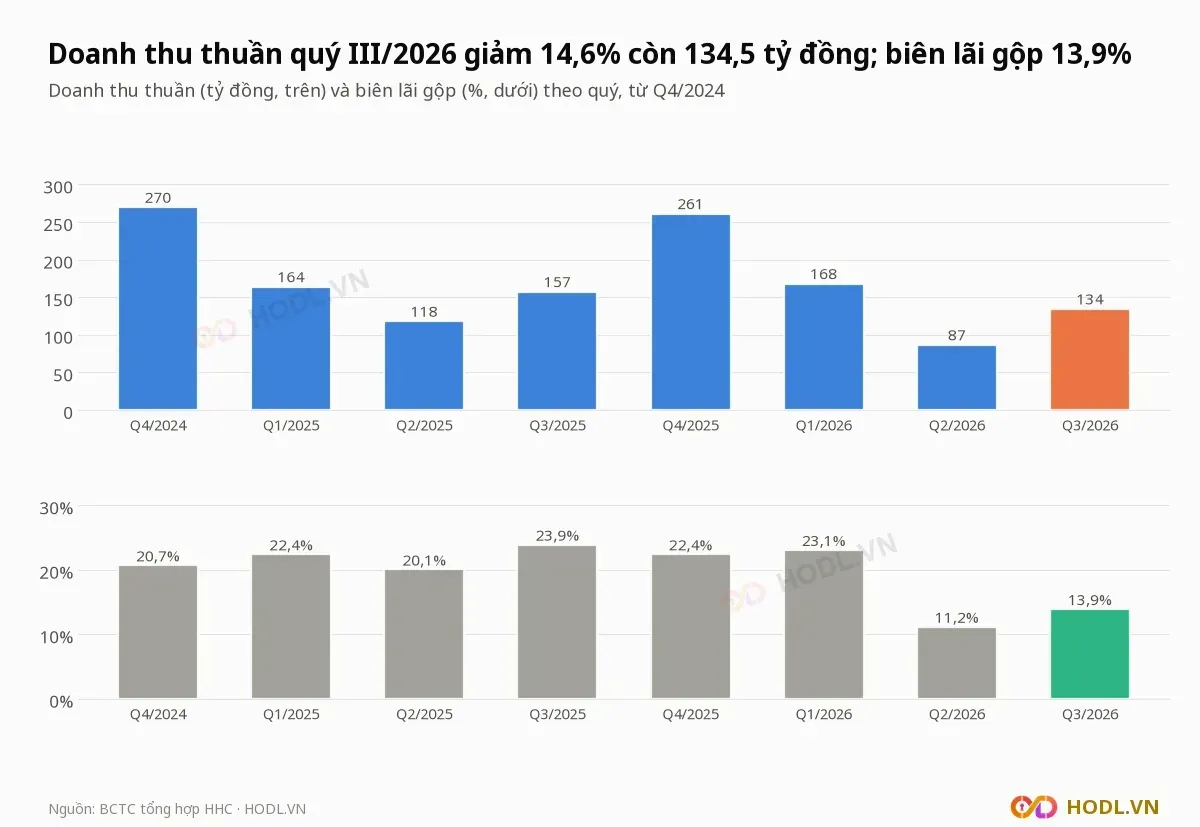
Biên lãi gộp quý III là 13,9%, so với 23,9% cùng kỳ; bốn quý gần nhất doanh thu thuần là 650,4 tỷ đồng, lãi gộp 125,8 tỷ, biên 19,3%. Doanh thu bán hàng quý III là 174,2 tỷ và doanh thu dịch vụ 4,9 tỷ.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu gộp | 524,9 | 463,0 | +13,4% |
Giảm trừ doanh thu | 135,7 | 24,4 | gấp 5,6 lần |
Doanh thu thuần | 389,3 | 438,6 | −11,3% |
Lãi gộp | 67,2 | 97,6 | −31,1% |
Chi phí bán hàng | 27,9 | 65,9 | −57,6% |
Chi phí quản lý | 29,4 | 32,9 | −10,7% |
Lợi nhuận trước thuế | 33,5 | 23,8 | +40,8% |
Lợi nhuận sau thuế | 27,1 | 19,2 | +41,3% |
Giảm trừ doanh thu gấp 5 lần
Giảm trừ doanh thu quý III/2026 của Hải Hà là 44,7 tỷ đồng, gấp 5,0 lần mức 8,9 tỷ cùng kỳ và bằng 24,9% doanh thu gộp, so với 5,4%.
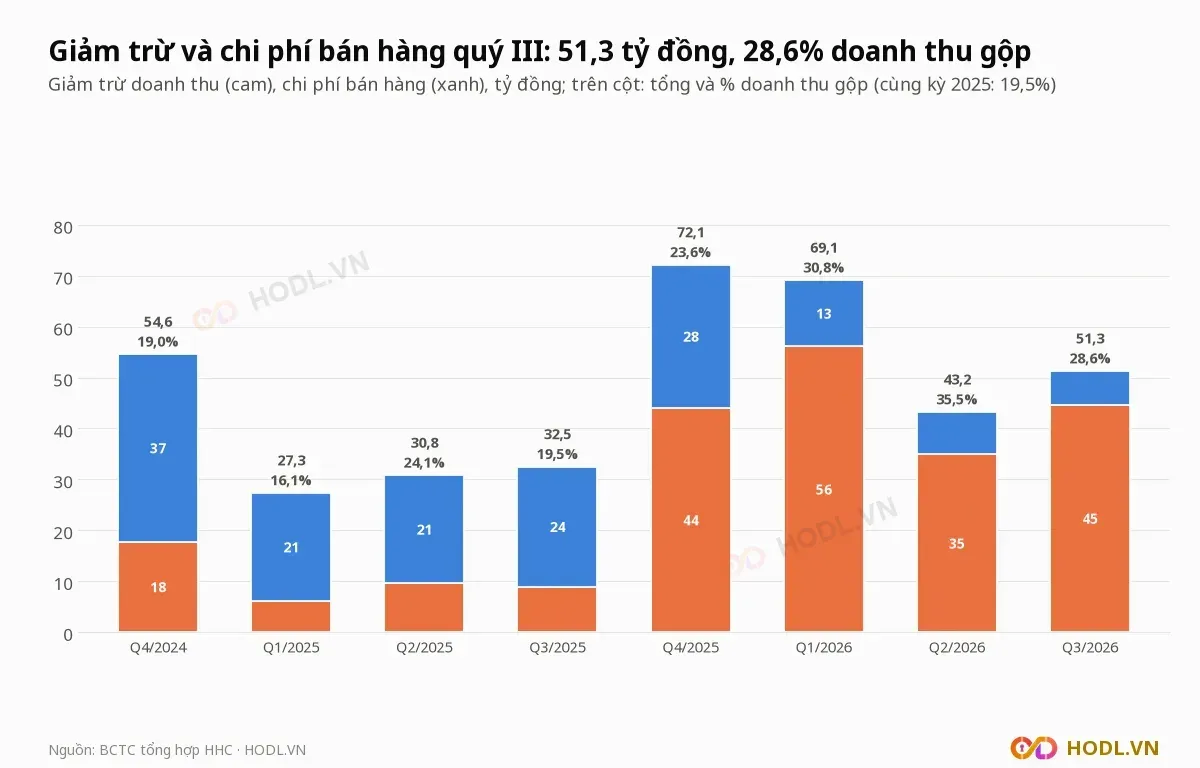
Thuyết minh BCTC chia khoản giảm trừ quý III thành chiết khấu thương mại 42,0 tỷ đồng (cùng kỳ 7,5 tỷ) và hàng bán bị trả lại 2,7 tỷ; quý III/2025 có thêm giảm giá hàng bán 1,5 tỷ. Khoản trích trước chiết khấu thương mại trên bảng cân đối giảm từ 30,3 tỷ đồng đầu năm về 0.
Cùng lúc, chi phí bán hàng giảm từ 23,5 tỷ xuống 6,6 tỷ đồng, trong đó chi phí nhân viên bán hàng từ 16,2 tỷ còn 0,8 tỷ. Giảm trừ cộng chi phí bán hàng là 51,3 tỷ đồng, bằng 28,6% doanh thu gộp, so với 32,5 tỷ và 19,5% cùng kỳ.
Tỷ lệ giảm trừ trên doanh thu gộp đã đổi mức từ quý IV/2025:
- Quý IV/2025: 14,4%.
- Quý I/2026: 25,0%.
- Quý II/2026: 28,7%.
- Quý III/2026: 24,9%.
Hải Hà không phải gửi văn bản giải trình lợi nhuận quý III vì lợi nhuận sau thuế chỉ thay đổi 7,4%, dưới ngưỡng 10%. Thuyết minh BCTC chỉ chia khoản giảm trừ theo loại, không mô tả nguyên nhân.
Lợi nhuận quý III đi ngang
Lợi nhuận trước thuế quý III/2026 của Hải Hà là 11,8 tỷ đồng, tăng 2,3% so với 11,5 tỷ; lợi nhuận sau thuế 10,1 tỷ, tăng 7,4% so với 9,4 tỷ, và lãi cơ bản trên cổ phiếu 617 đồng, so với 574 đồng.
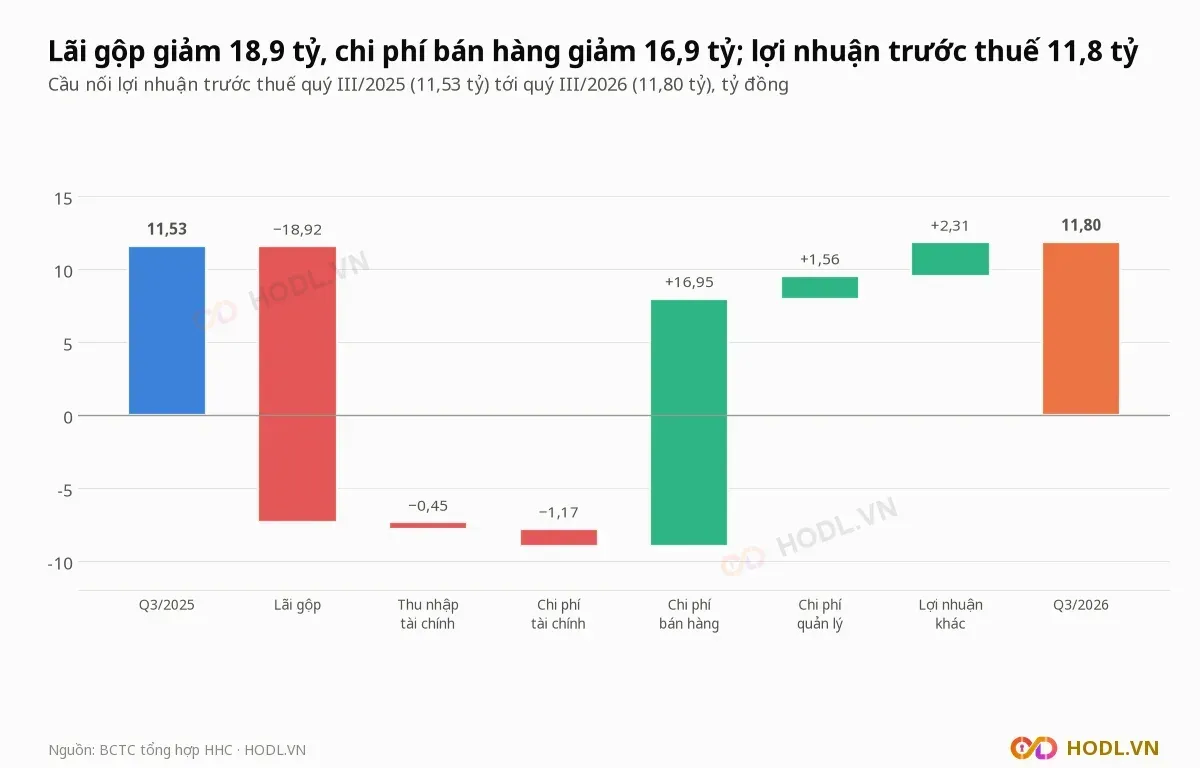
Lãi gộp giảm 18,9 tỷ đồng, được bù bằng chi phí bán hàng giảm 16,9 tỷ, chi phí quản lý giảm 1,6 tỷ và lợi nhuận khác tăng 2,3 tỷ:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | −18,92 |
Thu nhập tài chính | −0,45 |
Chi phí tài chính | −1,17 |
Chi phí bán hàng | +16,95 |
Chi phí quản lý | +1,56 |
Lợi nhuận khác | +2,31 |
Tổng thay đổi lợi nhuận trước thuế | +0,27 |
Chi phí sản xuất kinh doanh theo yếu tố quý III giảm 27,5% xuống 112,1 tỷ đồng, nhờ chi phí nhân công và dịch vụ mua ngoài giảm mạnh:
Chi phí theo yếu tố (tỷ đồng) | Q3/2026 | Q3/2025 | Thay đổi |
|---|---|---|---|
Nguyên liệu, vật liệu | 91,0 | 97,1 | −6,3% |
Nhân công | 12,2 | 33,9 | −64,1% |
Khấu hao tài sản cố định | 4,0 | 4,5 | −11,3% |
Dịch vụ mua ngoài | 4,9 | 18,4 | −73,6% |
Tổng | 112,1 | 154,6 | −27,5% |
Thuyết minh BCTC quý III ghi 570 người lao động; báo cáo trình Đại hội đồng cổ đông 2026 ghi 988 người tại 31/12/2025.
Thu nhập tài chính nâng lợi nhuận
Thu nhập hoạt động tài chính của Hải Hà quý III/2026 là 10,5 tỷ đồng, bằng 89% lợi nhuận trước thuế 11,8 tỷ; chín tháng là 31,5 tỷ, bằng 94,1% lợi nhuận trước thuế 33,5 tỷ.
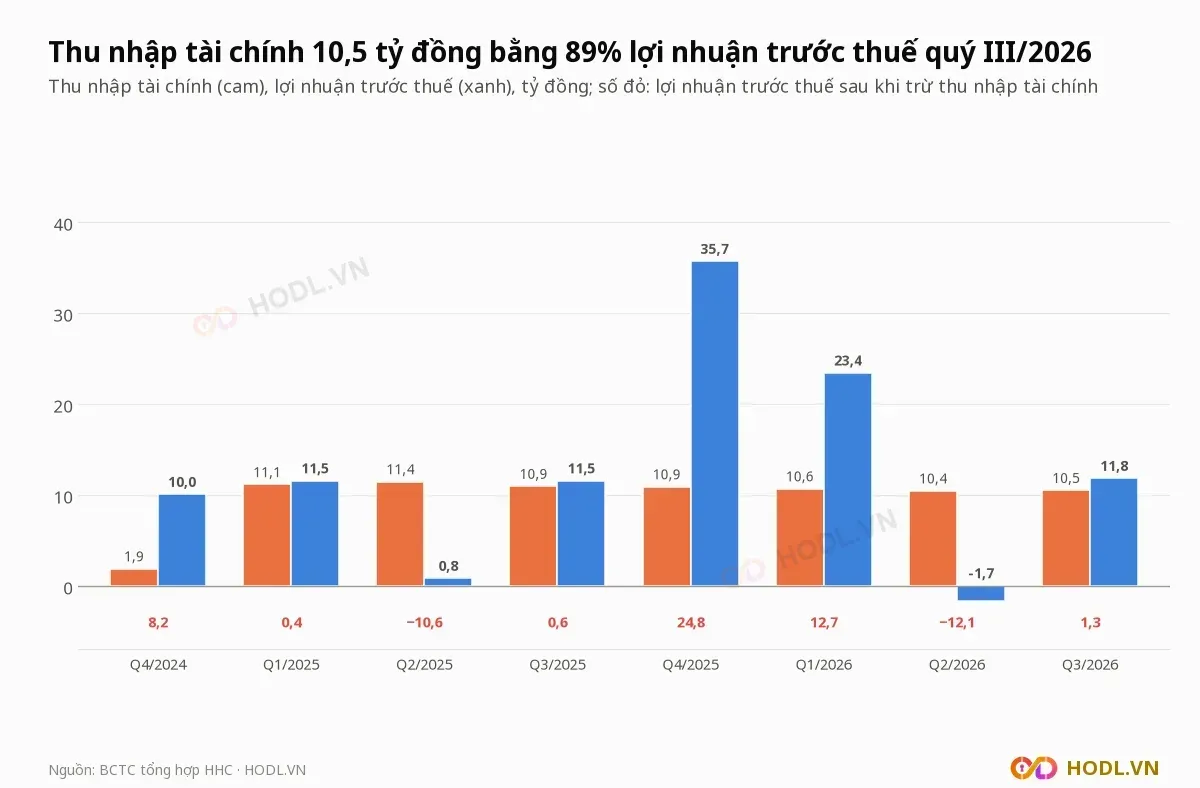
Thuyết minh ghi khoản này là lãi tiền gửi và hợp tác đầu tư (10,49 tỷ đồng quý III). Trừ thu nhập tài chính, lợi nhuận trước thuế quý III chỉ còn 1,3 tỷ đồng, và quý II/2026 là âm 12,1 tỷ.
Tờ trình trình Đại hội đồng cổ đông 2026 ghi lợi nhuận hợp tác được chia năm 2025 là 43,04 tỷ đồng, bằng 72,4% lợi nhuận trước thuế 59,5 tỷ. Bốn quý gần nhất thu nhập tài chính là 42,4 tỷ đồng, bằng 61,3% lợi nhuận trước thuế 69,2 tỷ.
Hợp tác đầu tư 497,3 tỷ đồng
Tại 31/03/2026 Hải Hà có các khoản hợp tác đầu tư tổng 497,3 tỷ đồng với ba đối tác, và số dư tại 30/09/2026 trên bảng cân đối khớp con số này. Tại 31/12/2025 công ty có bốn đối tác với 495,5 tỷ đồng; sau đó Hội đồng quản trị chấm dứt trước hạn hợp đồng với Công ty TNHH Amber Finance (90 tỷ đồng) và tăng vốn hợp tác với Công ty Cổ phần Phương Mai thêm 91,8 tỷ.
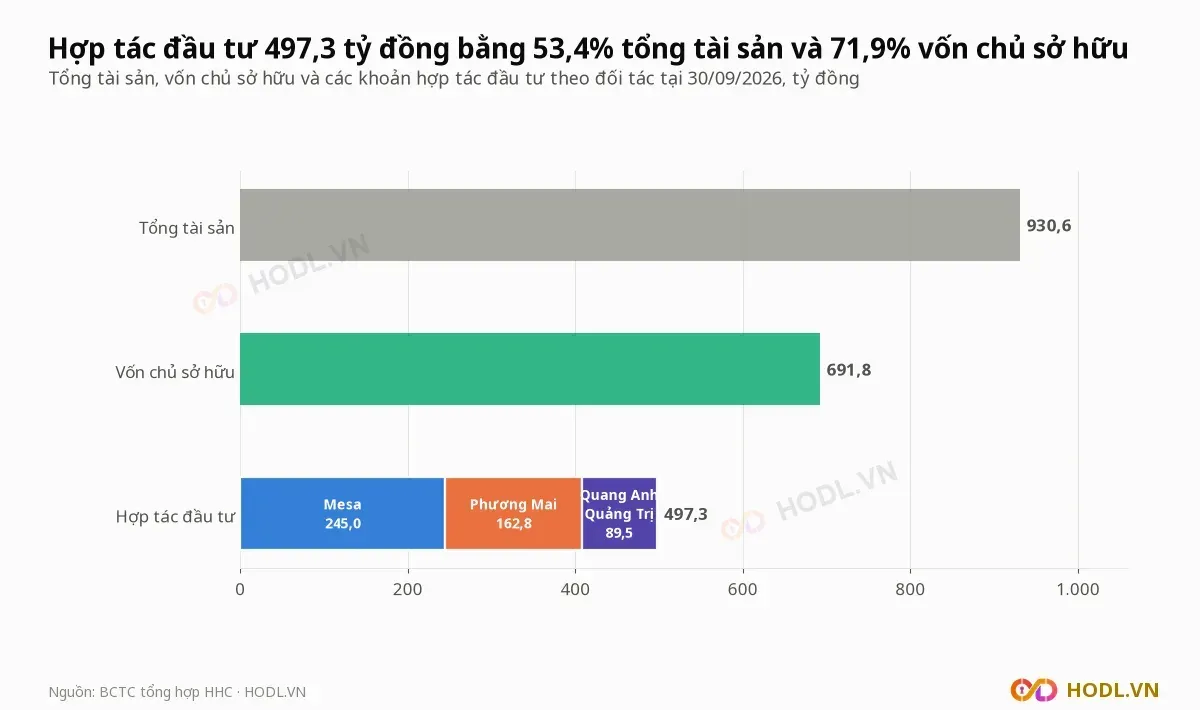
Tờ trình ghi hợp đồng với Amber Finance đã thu hồi toàn bộ vốn và lợi tức theo kế hoạch. Ba khoản còn lại:
Đối tác | Dự án hoặc lĩnh vực | Giá trị (tỷ đồng) | Hạn hợp đồng |
|---|---|---|---|
Công ty TNHH Dịch vụ và Thương mại Mesa | Phân phối hàng tiêu dùng, chuỗi nhà hàng nhượng quyền | 245,0 | 30/12/2026 (162,0 tỷ); 26/03 tới 30/03/2027 (83,0 tỷ) |
Công ty Cổ phần Phương Mai | Khu du lịch Dốc Lết, Ninh Hòa, Khánh Hòa | 162,8 | 28/03/2027 |
Công ty Cổ phần Quang Anh Quảng Trị | Hạ tầng Khu công nghiệp Tây Bắc Hồ Xá, Vĩnh Linh, Quảng Trị | 89,5 | 13/03/2027 |
Trên bảng cân đối, phải thu khác là 516,6 tỷ đồng, bằng 55,5% tổng tài sản:
- Ngắn hạn 395,2 tỷ: Mesa 195,0 tỷ, Quang Anh Quảng Trị 89,5 tỷ, Phương Mai 91,8 tỷ và lợi nhuận hợp tác chưa thu 18,7 tỷ.
- Dài hạn 121,3 tỷ: Mesa 50,0 tỷ và Phương Mai 71,0 tỷ.
Đại hội đồng cổ đông 2026 thông qua việc bổ sung ngành nghề hoạt động dịch vụ tài chính khác (mã 6499) và báo cáo các giao dịch hợp tác đầu tư. Lợi nhuận hợp tác 43,04 tỷ năm 2025 ứng với tỷ suất 8,7% trên 495,5 tỷ.
Phải thu, vay nợ và dòng tiền
Phải thu khách hàng của Hải Hà là 192,8 tỷ đồng, tăng 9,9% so với 175,5 tỷ đầu năm, trong đó Mesa chiếm 172,5 tỷ (89,5%): 163,1 tỷ của chi nhánh Mesa và 9,4 tỷ của Công ty TNHH Dịch vụ và Thương mại Mesa.
Mesa vừa là khách hàng vừa là đối tác hợp tác: phải thu khách hàng 172,5 tỷ cộng hợp tác 245,0 tỷ là 417,5 tỷ đồng, bằng 44,9% tổng tài sản và 60,3% vốn chủ sở hữu.
Dòng tiền và vay nợ tại 30/09/2026:
- Dòng tiền kinh doanh chín tháng âm 84,2 tỷ đồng, so với dương 8,0 tỷ cùng kỳ.
- Tiền còn 4,7 tỷ đồng, so với 57,5 tỷ đầu năm.
- Vay và nợ thuê tài chính ngắn hạn 159,5 tỷ đồng, bằng 0,23 lần vốn chủ sở hữu 691,8 tỷ.
- Chi phí lãi vay chín tháng 9,6 tỷ đồng, bằng 28,5% lợi nhuận trước thuế.
Hàng tồn kho 46,3 tỷ đồng, giảm 11,2% so với đầu năm. Tổng tài sản 930,6 tỷ, giảm 5,4% so với 984,2 tỷ.
Chỉ tiêu 2026 và dự án di dời
Đại hội đồng cổ đông ngày 15/05/2026 thông qua kế hoạch năm 2026 của Hải Hà: doanh thu 1.230 tỷ đồng và lợi nhuận trước thuế 70 tỷ. Chín tháng công ty đạt 47,9% chỉ tiêu lợi nhuận, và 42,7% chỉ tiêu doanh thu nếu tính theo doanh thu bán hàng gộp.
Chỉ tiêu (tỷ đồng) | Kế hoạch 2026 | 9T/2026 | Mức hoàn thành |
|---|---|---|---|
Doanh thu | 1.230 | 524,9 | 42,7% |
Lợi nhuận trước thuế | 70 | 33,5 | 47,9% |
Năm 2025 doanh thu 768 tỷ đồng đạt 64% kế hoạch 1.200 tỷ, lợi nhuận trước thuế 59,5 tỷ đạt 84,9% kế hoạch 70 tỷ. Kế hoạch doanh thu 2026 bằng 1,6 lần doanh thu năm 2025.
Hội đồng quản trị ngày 09/07/2026 thông qua dự án di dời và sáp nhập Nhà máy Hải Hà Nam Định và Nhà máy Hải Hà Việt Trì về Nhà máy Hải Hà VSIP Bắc Ninh, với quy mô đầu tư dự kiến 226,45 tỷ đồng, bằng 32,7% vốn chủ sở hữu. Nghị quyết giao Chủ tịch Hội đồng quản trị quyết định phương án thu xếp nguồn vốn.
Cổ đông và cổ tức
Danh sách cổ đông lớn của Hải Hà công bố ngày 19/08/2026 (chốt 15/04/2026) gồm ba cổ đông, nắm 66,26% vốn:
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu |
|---|---|---|
Cổ đông cá nhân thứ nhất | 3.942.000 | 24,00% |
Cổ đông cá nhân thứ hai | 3.942.000 | 24,00% |
Công ty TNHH MTV Quản lý Quỹ Ngân hàng TMCP Công Thương Việt Nam | 3.000.000 | 18,26% |
Hải Hà không có cổ phiếu quỹ; cổ phiếu tự do chuyển nhượng là 5,75 triệu (35%), trị giá 435,8 tỷ đồng theo giá 75.800. Hội đồng quản trị ngày 24/08/2026 thông qua hợp đồng gia công bánh trung thu với Công ty TNHH Sản xuất và Dịch vụ Tamba, người có liên quan của một cổ đông lớn, có hiệu lực tới 31/12/2026.
Phương án phân phối lợi nhuận 2025: toàn bộ lợi nhuận sau thuế 47,3 tỷ đồng trích vào quỹ đầu tư phát triển (100%), cổ tức bằng 0. Kế hoạch 2026 giao Hội đồng quản trị đề xuất mức cổ tức dựa trên kết quả kinh doanh. Tại 30/09/2026 quỹ đầu tư phát triển là 413,2 tỷ đồng và lợi nhuận chưa phân phối 77,2 tỷ.
Giá cổ phiếu và thanh khoản
Cổ phiếu HHC của Bánh kẹo Hải Hà đóng cửa 75.800 đồng ngày 26/10/2026, thấp hơn đỉnh đóng cửa 52 tuần 167.000 đồng (31/03/2026) 54,6% và cao hơn đáy đóng cửa 52 tuần 67.700 đồng (29/05/2026) 12,0%. Từ đầu năm giá giảm 49,4% trong khi VN-Index giảm 1,2%.
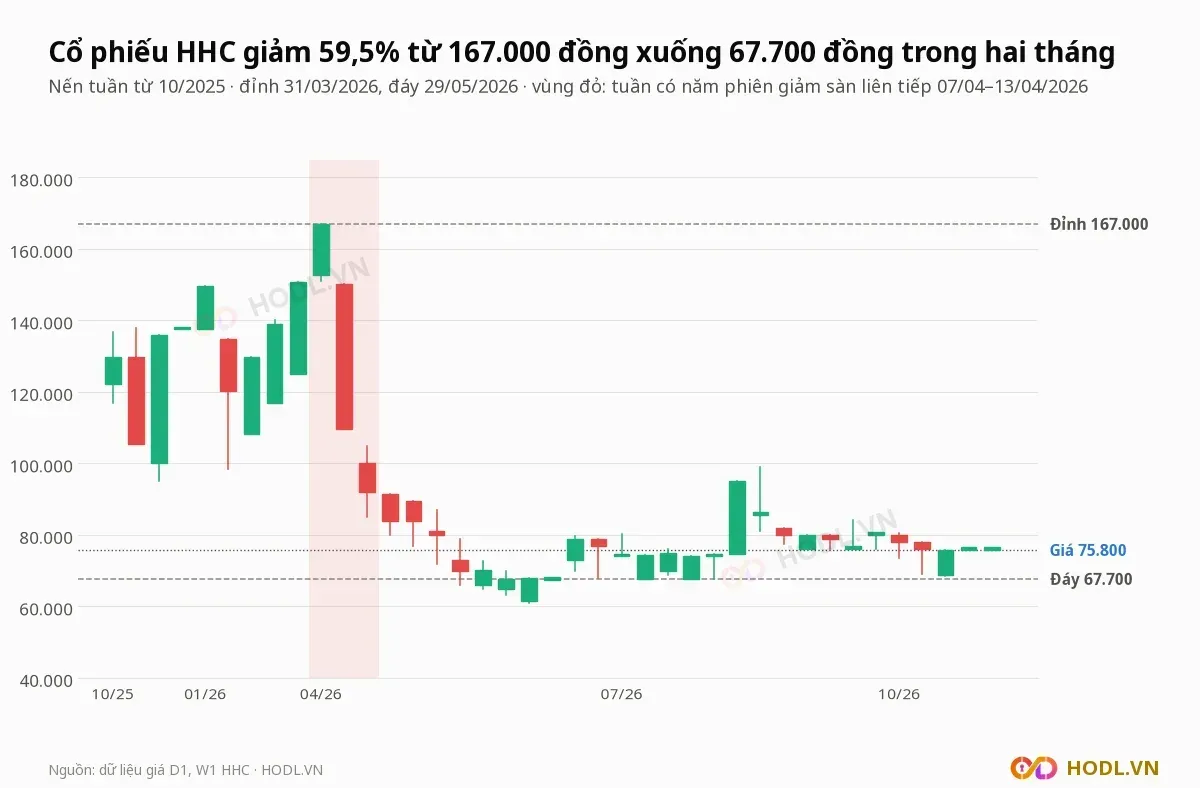
Năm phiên giảm sàn liên tiếp từ 07/04 tới 13/04/2026 đưa giá từ 167.000 xuống 98.800 đồng, giảm 40,8%, mỗi phiên khớp từ 100 tới 6.200 cổ phiếu. Phiên 30/06/2026 khớp 220.300 cổ phiếu, bằng 1,3% số cổ phiếu lưu hành và là phiên lớn nhất trong 52 tuần.
Từ 27/10/2025 tới 26/10/2026 dữ liệu ghi 109 phiên có khớp lệnh với tổng 579.461 cổ phiếu:
Tháng | Phiên có khớp lệnh | Tổng khối lượng (cổ phiếu) |
|---|---|---|
03/2026 | 4 | 6.800 |
04/2026 | 16 | 40.800 |
05/2026 | 17 | 35.100 |
06/2026 | 11 | 305.600 |
07/2026 | 9 | 9.600 |
08/2026 | 16 | 109.200 |
09/2026 | 13 | 48.600 |
10/2026 | 8 | 17.161 |
11/2026 (tới 10/11) | 0 | 0 |
Khối ngoại và tự doanh
Khối ngoại gần như không giao dịch Bánh kẹo Hải Hà: tỷ lệ sở hữu 0,16% (26.300 cổ phiếu) so với giới hạn 49%, và giá trị mua bán ròng mỗi quý không quá 1,1 tỷ đồng. Từ 27/10/2025 tới 10/11/2026 khối ngoại bán ròng 0,08 tỷ đồng.
Quý | Khối ngoại mua ròng (tỷ đồng) | Tự doanh mua ròng (tỷ đồng) |
|---|---|---|
Q4/2024 | 0,00 | −6,28 |
Q1/2025 | 0,00 | +1,18 |
Q2/2025 | −1,03 | +1,34 |
Q3/2025 | 0,00 | +0,64 |
Q4/2025 | 0,00 | +0,46 |
Q1/2026 | 0,00 | +0,13 |
Q2/2026 (tự doanh tới 08/05) | −0,06 | +2,16 |
Q3/2026 | −0,01 | không có dữ liệu |
Q4/2026 (tới 10/11) | 0,00 | không có dữ liệu |
Dữ liệu tự doanh có 66 phiên từ 27/06/2022 tới 08/05/2026, mua ròng lũy kế 37,7 tỷ đồng; trong 12 tháng tới 08/05/2026 là 12 phiên mua ròng 2,7 tỷ. Sau 08/05/2026 không có dữ liệu tự doanh.
So sánh cùng ngành
Bánh kẹo Hải Hà được so với sáu doanh nghiệp thực phẩm, đồ uống và hàng tiêu dùng có BCTC quý III/2026, vốn hoá từ 686 tới 182.906 tỷ đồng:
- KDC: Công ty Cổ phần Tập đoàn KIDO.
- SAF: Công ty Cổ phần Lương thực Thực phẩm Safoco.
- VCF: Công ty Cổ phần Vinacafé Biên Hòa.
- QNS: Công ty Cổ phần Đường Quảng Ngãi.
- VNM: Công ty Cổ phần Sữa Việt Nam.
- MCH: Công ty Cổ phần Hàng tiêu dùng Masan.
Công ty Cổ phần Đồ hộp Hạ Long (CAN) bị loại vì lỗ bốn quý; các doanh nghiệp bia, rượu và đường quy mô lớn khác mô hình.
Mã | Giá (đồng) | ROE 4 quý | Nợ vay/vốn chủ | Biên lãi gộp 4 quý | ||
|---|---|---|---|---|---|---|
HHC | 75.800 | 22,44 | 1,80 | 8,4% | 0,23 | 19,3% |
KDC | 50.700 | 19,34 | 2,51 | 11,8% | 0,72 | 19,9% |
SAF | 56.900 | 14,13 | 4,04 | 28,6% | 0,00 | 19,9% |
VCF | 295.000 | 15,64 | 5,29 | 26,8% | 0,14 | 21,3% |
QNS | 50.500 | 9,26 | 1,72 | 19,3% | 0,30 | 34,6% |
VNM | 57.600 | 10,56 | 3,49 | 33,3% | 0,25 | 42,0% |
MCH | 139.900 | 25,20 | 10,10 | 42,6% | 0,53 | 45,5% |
Trung vị sáu mã | 14,89 | 3,76 | 27,7% | 0,27 | 27,9% |
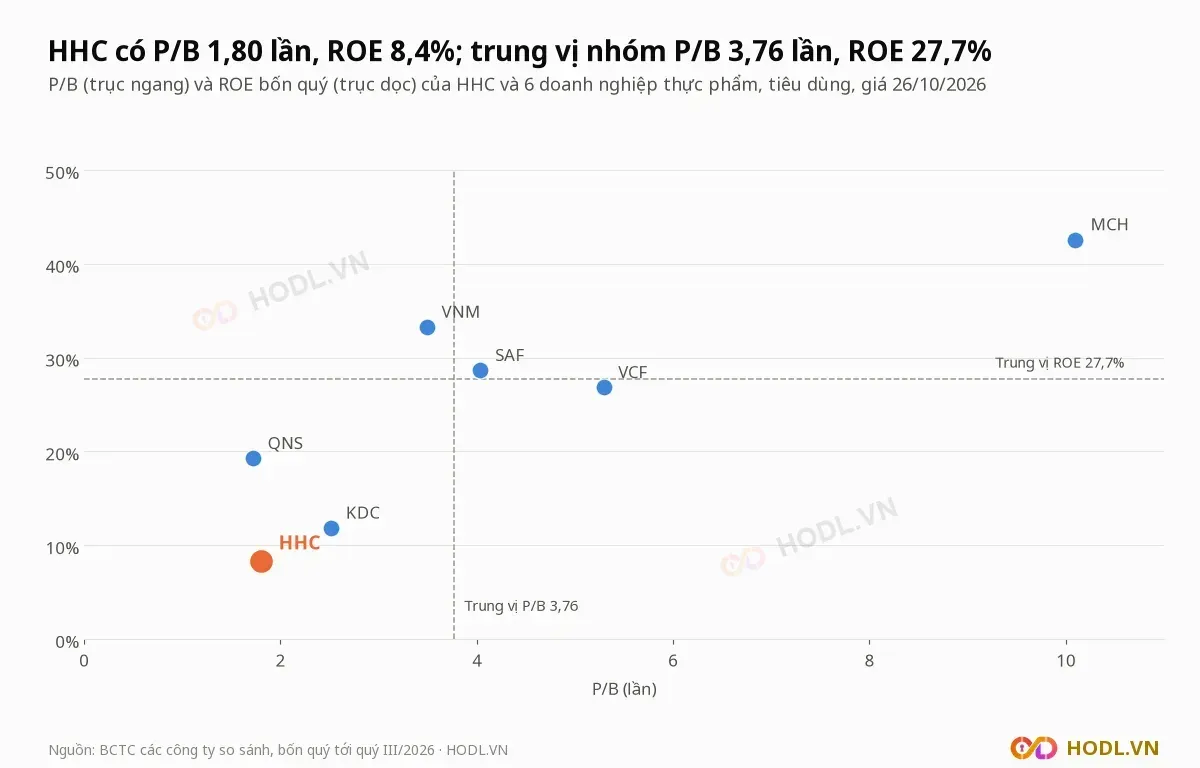
P/E của Hải Hà là 22,44 lần, cao hơn trung vị 14,89 lần là 50,7%, trong khi ROE 8,4% chỉ bằng 30% mức trung vị 27,7%. P/B 1,80 lần thấp hơn trung vị 3,76 lần nhưng gần QNS (1,72 lần, ROE 19,3%).
Biên lãi gộp 19,3% thấp hơn trung vị 27,9%; nợ vay trên vốn chủ 0,23 lần thấp hơn trung vị 0,27 lần. Lợi nhuận quý III của HHC tăng 7,4%, so với trung vị nhóm 16,3%.
Định giá theo P/E và P/B
EPS bốn quý của Hải Hà là 3.378 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (55,5 tỷ đồng) chia 16,425 triệu cổ phiếu. BVPS là 42.119 đồng, nên P/E là 22,44 lần và P/B là 1,80 lần; lãi cơ bản trên cổ phiếu chín tháng ghi trong BCTC là 1.650 đồng, so với 1.166 đồng cùng kỳ.
Công thức:
Với chi phí vốn cổ phần r = 12% và tăng trưởng dài hạn g = 3%, giá 75.800 đồng (P/B 1,80 lần) ứng với ROE bền vững 19,2%, gấp 2,3 lần ROE bốn quý 8,4%. Thang giá tham chiếu từ EPS 3.378 đồng và BVPS 42.119 đồng:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/E tứ phân vị trên của nhóm | 18,41 lần | 62.208 |
P/E trung vị nhóm | 14,89 lần | 50.300 |
P/E tứ phân vị dưới của nhóm | 11,45 lần | 38.692 |
P/B hợp lý khi ROE 15% | 1,33 lần | 56.158 |
P/B hợp lý khi ROE 12% | 1,00 lần | 42.119 |
P/B hợp lý khi ROE 10% | 0,78 lần | 32.759 |
P/B hợp lý khi ROE 8,4% | 0,59 lần | 25.037 |
Nếu loại toàn bộ thu nhập tài chính bốn quý (42,4 tỷ đồng), lợi nhuận trước thuế còn 26,8 tỷ và lợi nhuận sau thuế ước tính 21,6 tỷ (thuế suất 19,1% của chín tháng), ứng với EPS 1.317 đồng và P/E 57,5 lần. Giá 75.800 đồng cao hơn mọi mức trong thang; mức cao nhất là P/E tứ phân vị trên của nhóm (62.208 đồng), thấp hơn giá 17,9%.
Phân tích kỹ thuật
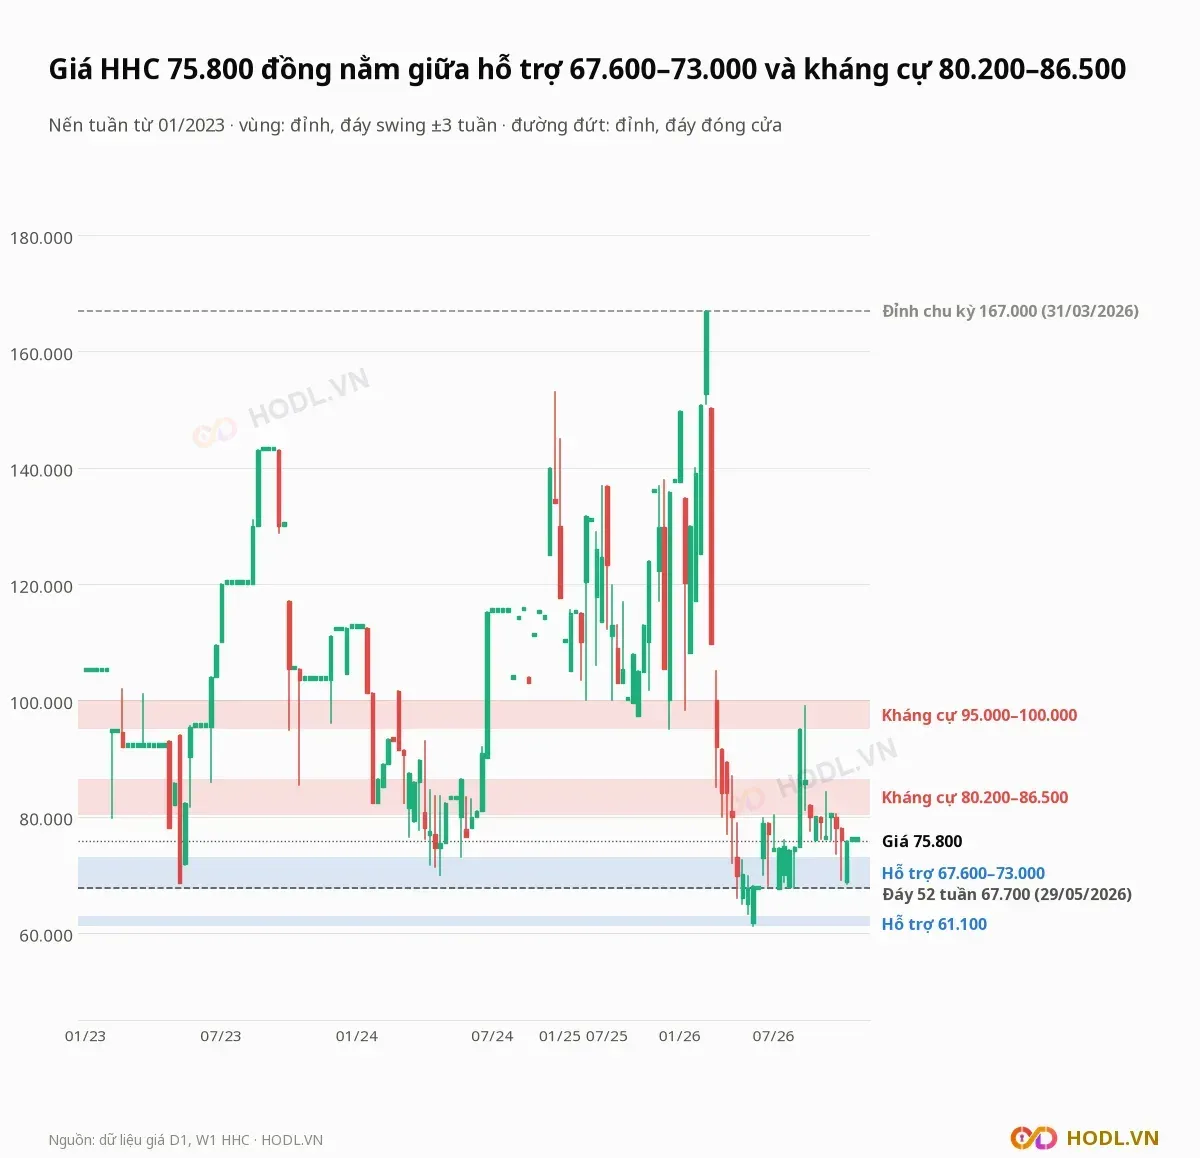
Nến tuần của Hải Hà từ 01/2023 có đỉnh 167.000 đồng (tuần 03/04/2026) và đáy 61.100 đồng (tuần 05/06/2026). Giá 75.800 đồng cao hơn đáy đóng cửa 52 tuần 12,0%, thấp hơn đỉnh đóng cửa 52 tuần 54,6%.
Hỗ trợ - Kháng cự
Bốn vùng dưới đây tính từ giá cao và giá thấp của nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
95.000 tới 100.000 | Kháng cự | Đáy tuần 19/12/2025 (95.000), 05/09/2025 (97.200), 28/03/2025 và 11/07/2025 (100.000) và đỉnh tuần 21/08/2026 (99.000); cao hơn giá 25,3% đến 31,9% |
80.200 tới 86.500 | Kháng cự | Đỉnh tuần 03/07/2026 (80.200), 18/09/2026 (84.200) và 24/05/2024 (86.500); cao hơn giá 5,8% đến 14,1% |
67.600 tới 73.000 | Hỗ trợ | Đáy tuần 12/05/2023 (68.500), 26/04/2024 (69.900), 24/05/2024 (73.000) và 10/07/2026 (67.600); thấp hơn giá 3,7% đến 10,8% |
61.100 | Hỗ trợ | Đáy tuần 05/06/2026, đồng thời là đáy chu kỳ từ 2023; thấp hơn giá 19,4% |
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 167.000 đồng ngày 31/03/2026 xuống đáy 67.700 đồng ngày 29/05/2026; giá đã hồi 8,2% nhịp giảm.
Mức hồi từ đáy | Giá (đồng) |
|---|---|
23,6% | 91.135 |
38,2% | 105.633 |
50% | 117.350 |
61,8% | 129.067 |
78,6% | 145.750 |
Mức 23,6% (91.135 đồng) nằm giữa vùng kháng cự 80.200 tới 86.500 và vùng 95.000 tới 100.000.
Xu hướng EMA
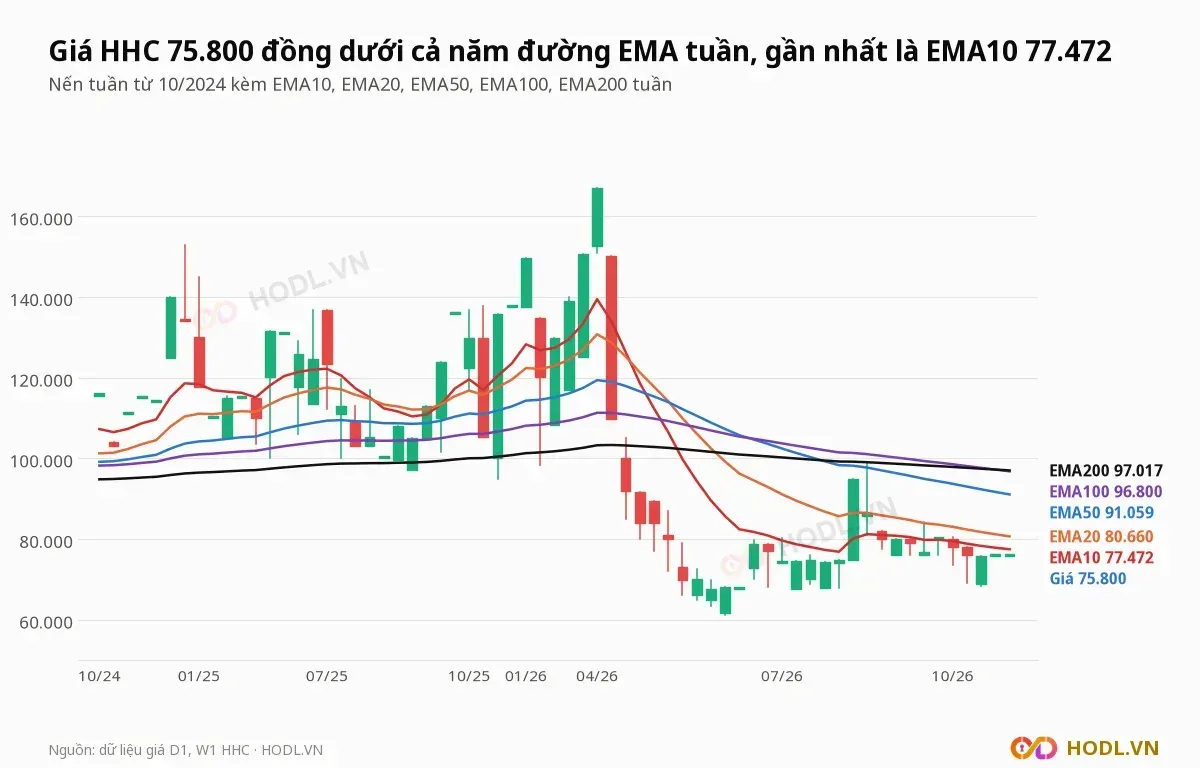
Giá 75.800 đồng thấp hơn EMA10 tuần (77.472) 2,2%, EMA20 (80.660) 6,0%, EMA50 (91.059) 16,8%, EMA100 (96.800) 21,7% và EMA200 (97.017) 21,9%. Giá nằm dưới cả năm đường EMA tuần và cả năm đường đều dốc xuống so với 4 tuần trước.
Các lần cắt xuống gần đây: EMA10 cắt EMA20 tuần 24/04/2026, EMA20 cắt EMA50 tuần 15/05/2026, EMA50 cắt EMA100 tuần 19/06/2026, EMA50 cắt EMA200 tuần 24/07/2026 và EMA100 cắt EMA200 tuần 23/10/2026.
RSI và động lượng
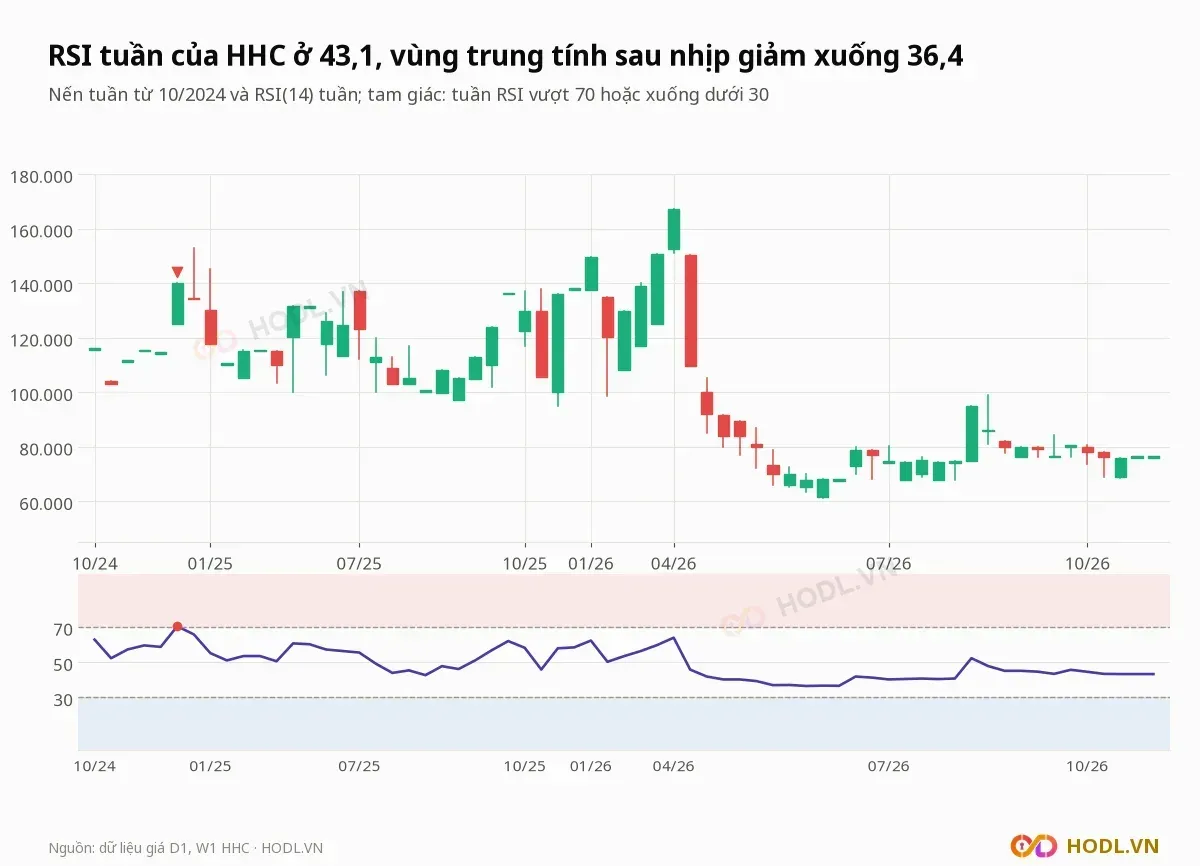
RSI tuần ở 43,1 và RSI ngày ở 45,7. RSI tuần thấp nhất 36,4 (tuần 29/05/2026), chưa xuống dưới 30; lần quá mua duy nhất kể từ 10/2024 là tuần 13/12/2024 (70,3).
Lịch sự kiện cần theo dõi
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
30/12/2026 | Hợp đồng hợp tác kinh doanh với Mesa đáo hạn | 162,0 tỷ đồng theo phụ lục tờ trình trình Đại hội đồng cổ đông 2026 |
Cuối tháng 01/2027 | Báo cáo tài chính quý IV/2026 | Quý IV/2025 lợi nhuận trước thuế 35,7 tỷ đồng; chín tháng 2026 đạt 33,5 tỷ trên kế hoạch 70 tỷ |
13/03/2027 tới 30/03/2027 | Các hợp đồng hợp tác còn lại đáo hạn | Quang Anh Quảng Trị 89,5 tỷ (13/03), Mesa 83,0 tỷ (26/03 tới 30/03), Phương Mai 162,8 tỷ (28/03) |
Hằng quý | Giảm trừ doanh thu và chi phí bán hàng | Quý III/2026: 44,7 tỷ và 6,6 tỷ đồng |
Hằng quý | Tiến độ dự án di dời về Bắc Ninh | Quy mô đầu tư dự kiến 226,45 tỷ đồng |
Quý II/2027 | Đại hội đồng cổ đông thường niên | Năm 2026 đại hội họp ngày 15/05; phương án cổ tức 2026 giao Hội đồng quản trị đề xuất |
Kết luận
Cổ phiếu HHC của Bánh kẹo Hải Hà có lợi nhuận chín tháng tăng 41,3%, nhưng doanh thu thuần giảm 11,3% và lãi gộp giảm 31,1%; phần lớn lợi nhuận đến từ thu nhập tài chính của các khoản hợp tác đầu tư. Dòng tiền kinh doanh âm 84,2 tỷ đồng trong khi tiền còn 4,7 tỷ.
Rủi ro nằm ở mức tập trung: 497,3 tỷ đồng hợp tác đầu tư với ba đối tác, trong đó Mesa còn là khách hàng chiếm gần 90% phải thu. Thanh khoản mỏng, giá từng giảm 59,5% trong hai tháng mà công ty không nêu nguyên nhân ngoài cung cầu.
Dự báo xu hướng
Xu hướng tuần của Hải Hà là giảm: giá nằm dưới cả năm đường EMA tuần, cả năm đường dốc xuống và RSI tuần 43,1 ở vùng trung tính. Giá 75.800 đồng đang nằm trên vùng hỗ trợ 67.600 tới 73.000 đồng và dưới vùng kháng cự 80.200 tới 86.500 đồng.
Phía trên, giá cần đóng cửa tuần vượt EMA10 (77.472 đồng), rồi vùng 80.200 tới 86.500 đồng và EMA50 (91.059 đồng) để đổi xu hướng. Phía dưới là vùng 67.600 tới 73.000 đồng, rồi 61.100 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 26/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
