
Lợi ích và rủi ro của CBDC cho Việt Nam: thanh toán, công nghệ và giới hạn
Nội dung bài5 phần
CBDC mang lại lợi ích gì cho Việt Nam về thanh toán, và blockchain có phải điều kiện bắt buộc không? Câu trả lời có hai nửa. Tài liệu nghiên cứu nêu khá rõ lợi ích và rủi ro. Về công nghệ nền, Việt Nam chưa công bố lựa chọn nào. Bài này tổng hợp theo tài liệu đến 02/10/2026.
Bài phân tích đăng trên cổng Ngân hàng Nhà nước nêu 6 lợi ích và 6 rủi ro của CBDC.
Đó là quan điểm của tác giả bài viết, không phải quyết định của cơ quan quản lý.
Nghiên cứu của Ngân hàng Nhà nước đề xuất CBDC bán lẻ dựa trên token, mô hình lai.
Quyết định 1413/QĐ-TTg chưa chọn công nghệ cho CBDC.
Lợi ích CBDC khi thanh toán
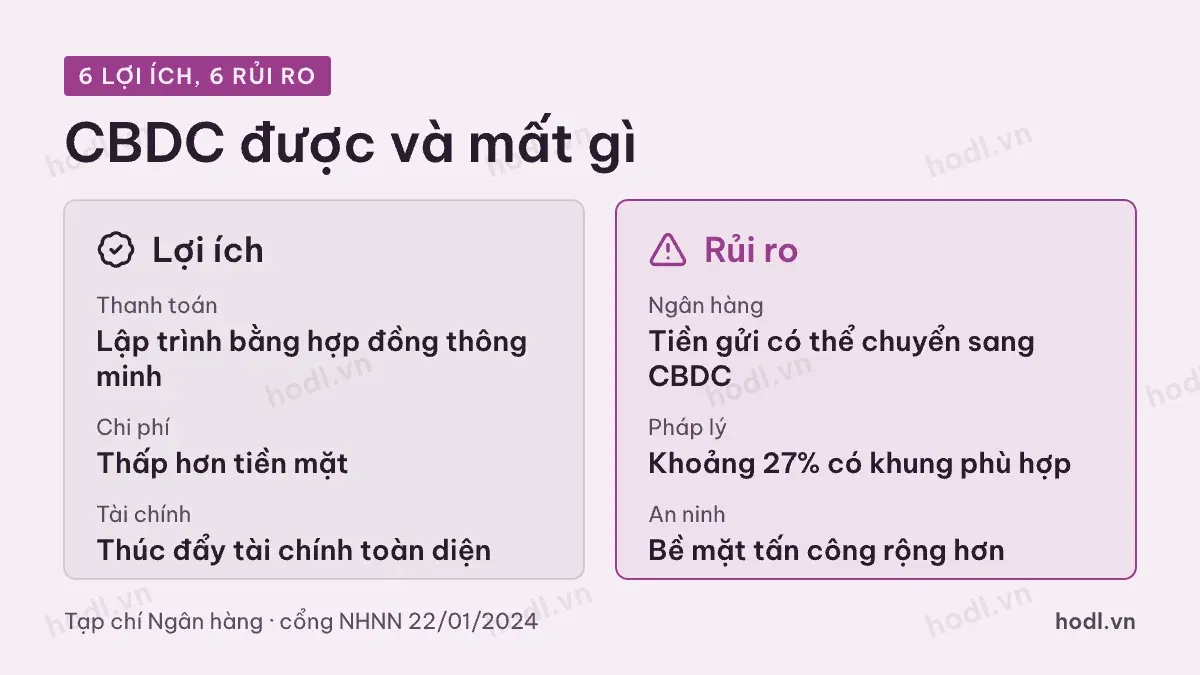
Ngày 22/01/2024, cổng thông tin Ngân hàng Nhà nước đăng bài của tác giả Đào Lê Kiều Oanh, Trường Đại học Ngân hàng TP.HCM, trích từ Tạp chí Ngân hàng. Bài liệt kê sáu lợi ích của CBDC:
- Thúc đẩy tài chính toàn diện, nhất là với CBDC bán lẻ.
- Tăng khả năng kết nối giữa các hệ thống nếu dùng chuẩn chung.
- Giữ chủ quyền tiền tệ và ổn định tài chính của ngân hàng trung ương.
- Giảm hoạt động phạm pháp dùng tiền mặt như trốn thuế và rửa tiền.
- Cho phép thanh toán lập trình bằng hợp đồng thông minh.
- Chi phí sản xuất và vận hành thấp hơn tiền mặt.
Lợi ích gắn với thanh toán rõ nhất là điểm 2, 5 và 6. Tiền ở dạng số có thể chuyển nhanh và theo điều kiện cài sẵn.
Cũng cần nói thẳng về chủ đề môi trường. Một số bài viết cho rằng CBDC giúp bảo vệ môi trường vì bớt in tiền. Tài liệu của Ngân hàng Nhà nước đã mở không nêu lợi ích này. Vì vậy bài này không đưa nó vào danh sách.
Sáu rủi ro cần cân nhắc cùng lúc
Cũng bài viết trên nêu sáu rủi ro:
- Hệ thống phức tạp vì phải cân bằng quyền riêng tư và kiểm soát.
- Khung pháp lý chưa đủ. Theo bài, chỉ khoảng 27% ngân hàng trung ương có khung pháp lý phù hợp để phát hành.
- Chi phí đầu tư lớn cho phần mềm, an ninh mạng và đào tạo.
- Bề mặt tấn công mạng rộng hơn với CBDC bán lẻ.
- Người dân có thể rút tiền khỏi ngân hàng thương mại sang tài khoản ở ngân hàng trung ương.
- Lo ngại về dữ liệu cá nhân.
Rủi ro thứ năm đáng chú ý nhất với hệ thống ngân hàng. Nếu dòng tiền gửi chuyển sang CBDC, ngân hàng thương mại có thể thiếu vốn cho vay. Đây là lý do nhiều nước cân nhắc hạn mức nắm giữ.
CBDC thanh toán có cần blockchain
Blockchain là một dạng sổ cái phân tán. Nhiều người mặc định CBDC phải chạy trên blockchain. Tài liệu cho thấy điều đó chưa chắc.
Đề tài nghiên cứu mã ĐTNH.004/20 của Ngân hàng Nhà nước, thực hiện từ 09/2020 đến 09/2021, đề xuất CBDC bán lẻ dựa trên token. Mô hình phát hành là mô hình lai, trong đó ngân hàng trung ương vẫn giữ số dư tài khoản. Vai trò của các tổ chức trung gian được giữ nguyên.
Quyết định 1413/QĐ-TTg chưa chọn công nghệ cho CBDC. Công nghệ sổ cái phân tán (DLT) có xuất hiện trong quyết định. Nhưng nó nằm ở lộ trình chứng khoán số hóa, token hóa tài sản thực, trái phiếu số hóa và các dịch vụ lưu ký, thanh toán. Đó không phải mô tả về CBDC.
Kết luận thận trọng: blockchain là một lựa chọn kỹ thuật có thể dùng. Hiện không có văn bản nào bắt buộc.
CBDC Việt Nam: lợi ích thanh toán
Nghiên cứu của Ngân hàng Nhà nước nhận định hệ thống thanh toán quốc gia của Việt Nam đã ổn định. Vì vậy nhóm nghiên cứu cho rằng CBDC bán buôn có thể không đem lại giá trị gia tăng lớn. Giá trị tập trung ở phía bán lẻ.
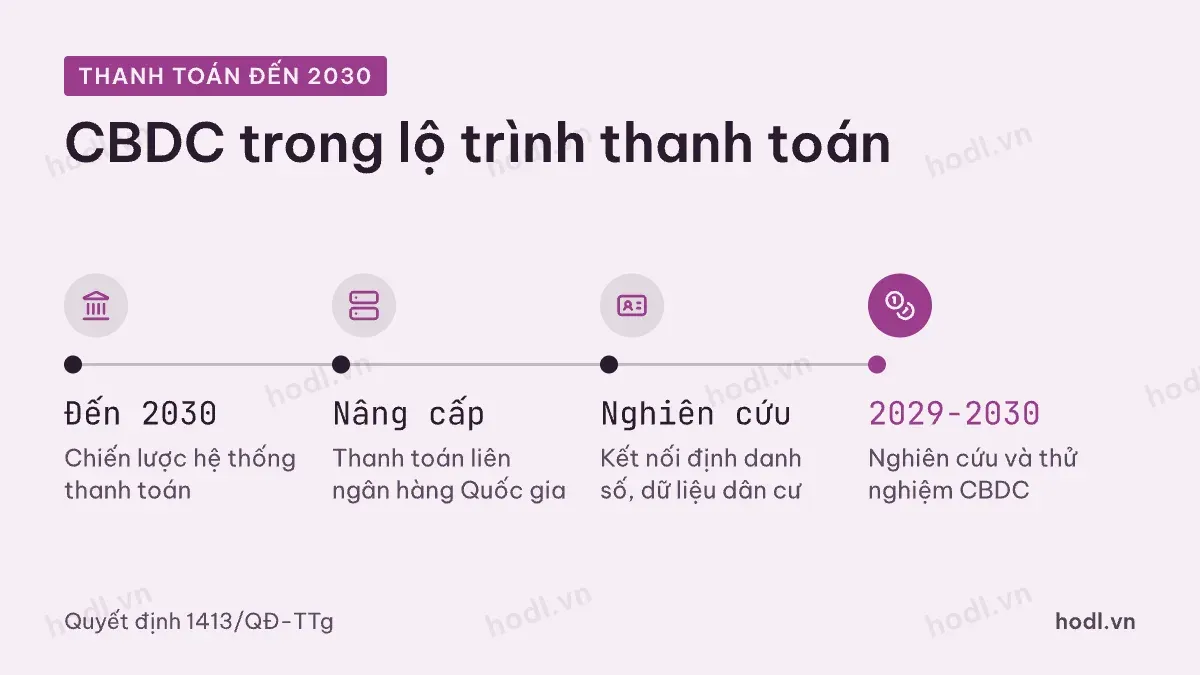
Quyết định 1413/QĐ-TTg đặt CBDC cạnh các nhiệm vụ thanh toán khác:
- Tổ chức triển khai Chiến lược phát triển các hệ thống thanh toán đến năm 2030.
- Nâng cấp Hệ thống Thanh toán điện tử liên ngân hàng Quốc gia.
- Nghiên cứu kết nối thanh toán điện tử quốc gia với hệ thống định danh số và dữ liệu dân cư.
- Nghiên cứu và thử nghiệm CBDC trong giai đoạn 2029-2030.
Như vậy CBDC là một mảnh trong kế hoạch hiện đại hóa thanh toán, không thay thế toàn bộ hệ thống hiện có.
Người dùng cần nhớ điều gì
Lợi ích của CBDC chỉ thành hiện thực khi có thiết kế, khung pháp lý và hạ tầng. Cả ba còn đang trong giai đoạn nghiên cứu. Mọi lời hứa về thời điểm dùng CBDC đều thiếu căn cứ.
Hãy phân biệt tin chính thống với lời mời mua "tiền số quốc gia". Bài đầu tư chứng khoán quốc tế và lừa đảo mô tả các chiêu thường gặp. Muốn đầu tư an toàn hơn, bạn có thể xem chiến lược đầu tư phòng thủ.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 05/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
