
Giao dịch token hoá tài sản tại Việt Nam: tính năng của thị trường thí điểm và rủi ro
Nội dung bài5 phần
Giao dịch token hoá tài sản ở Việt Nam hiện chỉ diễn ra trong khuôn khổ thí điểm, với nhiều rủi ro riêng cần hiểu trước khi tham gia. Nghị quyết 05/2025/NQ-CP cho phép chào bán, phát hành và giao dịch có kiểm soát, qua tổ chức được cấp phép, bằng đồng Việt Nam. Bài này mô tả tính năng của thị trường đó, vòng đời của một token và các nhóm rủi ro. Quy định và dữ liệu đến 02/10/2026.
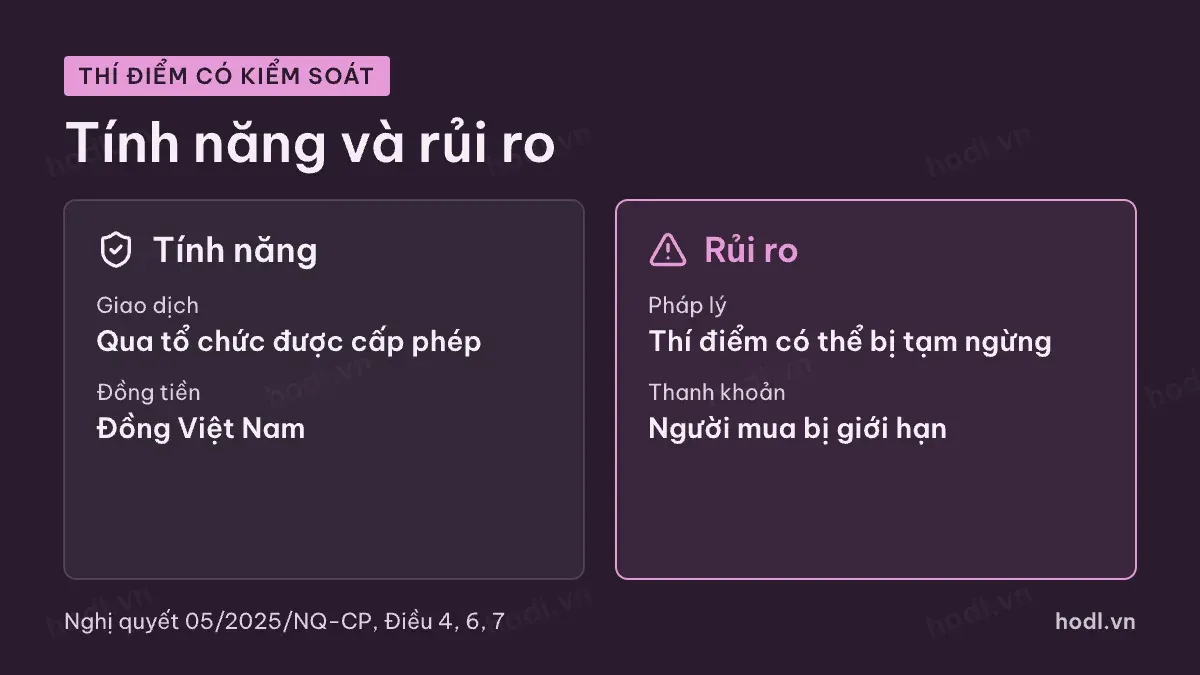
Mọi giao dịch phải qua tổ chức cung cấp dịch vụ được Bộ Tài chính cấp phép và bằng đồng Việt Nam.
Tài sản mã hóa chỉ được chào bán cho nhà đầu tư nước ngoài, và chỉ giao dịch giữa họ theo Điều 6.
Nhà đầu tư tự chịu trách nhiệm về quyết định đầu tư theo khoản 2 Điều 16.
Bộ Tài chính có thể trình phương án tạm ngừng, đình chỉ hoặc chấm dứt thí điểm nếu có rủi ro hệ thống.
Giao dịch token hoá: rủi ro
Rủi ro đến từ bốn tầng chồng lên nhau. Tầng tài sản bên dưới. Tầng quyền của người giữ token. Tầng công nghệ. Tầng pháp lý và thị trường.
Token hoá không loại bỏ rủi ro của tài sản gốc. Một tòa nhà không có khách thuê vẫn không sinh tiền thuê dù được token hoá. Token chỉ thêm các rủi ro mới, như lỗi mã, mất khóa truy cập và thanh khoản mỏng.
Nghị quyết 05 thừa nhận điều đó ở khoản 2 Điều 16: nhà đầu tư tự chịu trách nhiệm về quyết định đầu tư tài sản mã hóa. Mẫu bản cáo bạch buộc nêu tối thiểu năm nhóm rủi ro. Đó là rủi ro liên quan đến tổ chức phát hành, tài sản cơ sở, tài sản mã hóa, việc chào bán và đưa vào giao dịch, và công nghệ sử dụng.
Tính năng của thị trường thí điểm
Thị trường này có năm đặc điểm chính.
- Giao dịch phải thông qua tổ chức được Bộ Tài chính cấp phép, theo khoản 3 Điều 7.
- Chào bán, phát hành, giao dịch và thanh toán đều bằng đồng Việt Nam, theo khoản 7 Điều 4.
- Tài sản mã hóa phát hành theo Điều 6 chỉ chào bán cho nhà đầu tư nước ngoài và chỉ giao dịch giữa họ. Nhà đầu tư trong nước đang có tài sản mã hóa được mở tài khoản để lưu ký, mua, bán theo Điều 7.
- Tổ chức phải xác minh danh tính, tách biệt tài sản khách hàng và giám sát giao dịch. Với khách giao dịch không thường xuyên, việc nhận biết khách hàng áp dụng khi giá trị quy đổi từ 1.000 đô la Mỹ trở lên, theo điểm b khoản 2 Điều 15.
- Thuế áp dụng như chứng khoán. Cá nhân chịu 0,1% trên giá chuyển nhượng từng lần, do tổ chức khấu trừ.
Nghị quyết còn giới hạn số lượng tổ chức. Bộ Tài chính chọn tối đa 05 tổ chức theo điểm đ khoản 1 Điều 17.
Vòng đời token hoá
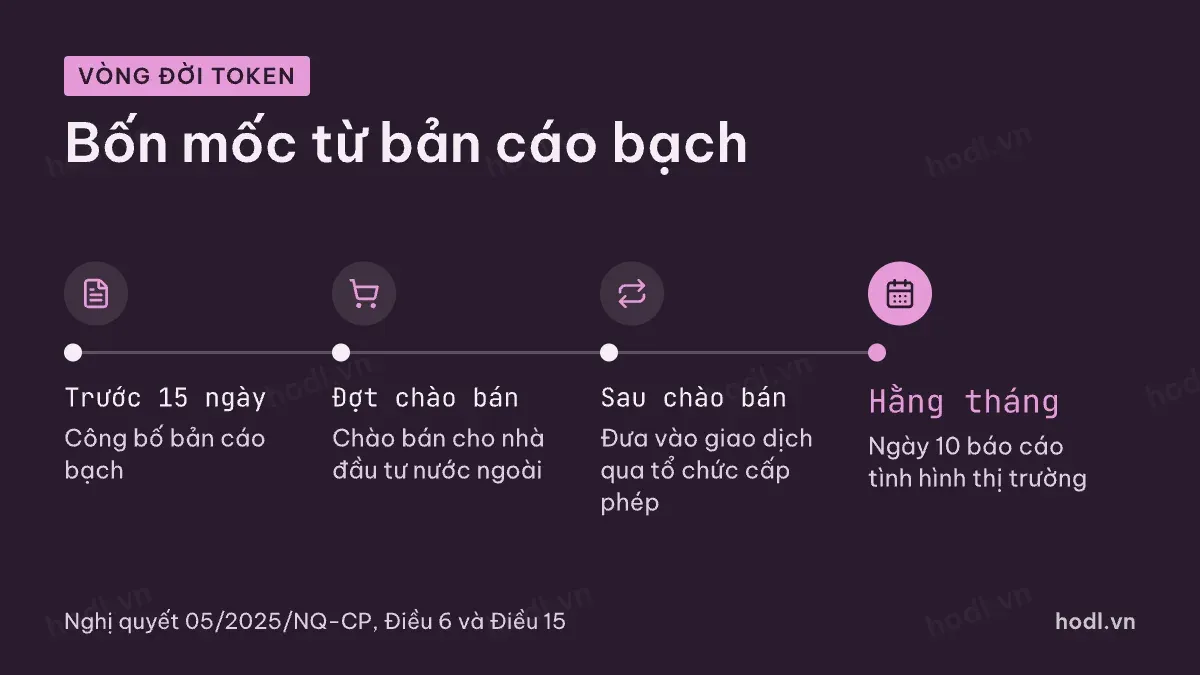
Có thể chia vòng đời thành bốn mốc, dựa trên các điều khoản của Nghị quyết 05.
Mốc một, tối thiểu 15 ngày trước khi chào bán, tổ chức phát hành công bố bản cáo bạch theo Mẫu số 01 trên trang của mình và trang của tổ chức cung cấp dịch vụ. Đây là lúc bạn đọc kỹ nhất.
Mốc hai, đợt chào bán. Bản cáo bạch nêu phương thức phân phối, giá, số lượng tối thiểu để đợt chào bán thành công và điều kiện hủy bỏ đợt chào bán.
Mốc ba, đưa token vào giao dịch qua tổ chức được cấp phép. Tổ chức lựa chọn loại tài sản đưa vào giao dịch và báo cáo Bộ Tài chính, Bộ Công an, Ngân hàng Nhà nước.
Mốc bốn, hằng tháng, vào ngày 10, tổ chức báo cáo tình hình thị trường của tháng trước cho ba cơ quan trên. Đây là lớp giám sát liên tục.
Token hoá tài sản Việt Nam: rủi ro
Rủi ro pháp lý đầu tiên là bản thân khung thí điểm. Khoản 2 Điều 4 cho phép Bộ Tài chính trình Chính phủ phương án tạm ngừng, đình chỉ, điều chỉnh, bổ sung hoặc chấm dứt thí điểm nếu có rủi ro ảnh hưởng đến an ninh, an toàn thị trường tài chính, tiền tệ.
Rủi ro thứ hai là bên mua bán sai đối tượng. Nghị định 284/2026/NĐ-CP, có hiệu lực từ 01/09/2026, phạt nhà đầu tư trong nước giao dịch tài sản mã hóa được chào bán cho nhà đầu tư nước ngoài. Mức phạt từ 70.000.000 đến 100.000.000 đồng với tổ chức, cá nhân bằng một nửa.
Rủi ro vận hành gồm sự cố hệ thống và lừa đảo. Điểm m khoản 2 Điều 15 buộc tổ chức cung cấp dịch vụ bồi thường khi nhà đầu tư mất tiền hoặc tài sản do hệ thống mất an toàn, bị xâm nhập hoặc bị lừa đảo. Điều này giảm nhưng không xóa rủi ro. Bạn vẫn cần bảo mật tài khoản của mình.
Rủi ro thị trường gồm thanh khoản mỏng và giá biến động, những yếu tố mà quy định không bảo đảm. Bài đầu tư chứng khoán quốc tế lừa đảo mô tả những lời mời hứa lợi nhuận cố định mà bạn nên tránh.
Quy tắc tự bảo vệ
Bạn có thể áp dụng sáu quy tắc.
- Chỉ dùng dịch vụ của tổ chức có giấy phép của Bộ Tài chính.
- Đọc toàn bộ bản cáo bạch, đặc biệt mục rủi ro và mục quyền gắn với token.
- Không đầu tư số tiền bạn không chịu được mất.
- Kiểm tra bạn có thuộc đối tượng được mua loại tài sản đó theo Điều 6 không.
- Lưu bản cáo bạch, biểu phí và chứng từ khấu trừ thuế.
- Cẩn trọng với lời mời mua bán ngoài hệ thống.
Bài này không ghi trạng thái cấp phép của bất kỳ tổ chức nào. Để quen với việc tự đánh giá rủi ro trước khi giao dịch, bạn có thể đọc 11 ưu điểm và nhược điểm của thị trường chứng khoán.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 01/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
