
LNST tổng và LNST của cổ đông công ty mẹ khác nhau thế nào? Ví dụ POW quý 3/2026
Nội dung bài8 phần
LNST tổng là toàn bộ lợi nhuận sau thuế của cả tập đoàn trong báo cáo hợp nhất. LNST của cổ đông công ty mẹ là phần trong số đó thuộc về cổ đông của chính công ty niêm yết. Hai số này bằng nhau khi công ty không có công ty con nào còn cổ đông bên ngoài, và lệch nhau khi có. Phần chênh là lợi nhuận của cổ đông không kiểm soát.
Bài này lấy báo cáo hợp nhất quý 3/2026 của POW (Điện lực Dầu khí Việt Nam) làm ví dụ xuyên suốt: quý này LNST tổng là 2.073 tỷ đồng, nhưng phần của cổ đông công ty mẹ là 1.860 tỷ đồng. Hiểu chỗ lệch 214 tỷ đó là hiểu vì sao EPS, P/E và ROE được tính trên một số, còn quy mô tập đoàn được nhìn bằng một số khác.
Hai dòng nằm cạnh nhau
Trên báo cáo kết quả kinh doanh hợp nhất, sau dòng lợi nhuận sau thuế thu nhập doanh nghiệp là phần phân bổ ra hai nhóm:
- Mã 60, lợi nhuận sau thuế (LNST tổng): toàn bộ lãi của các công ty trong phạm vi hợp nhất.
- Mã 61, lợi nhuận sau thuế của cổ đông công ty mẹ: phần của cổ đông công ty niêm yết.
- Mã 62, lợi nhuận sau thuế của cổ đông không kiểm soát: phần thuộc các cổ đông bên ngoài trong những công ty con.
Mã 61 cộng mã 62 bằng mã 60. Với POW, báo cáo hợp nhất công bố ngày 30/10/2026 ghi như sau (đơn vị tỷ đồng, làm tròn từ số đồng trên báo cáo):
Chỉ tiêu | Quý 3/2026 | Quý 3/2025 | 9 tháng 2026 | 9 tháng 2025 |
|---|---|---|---|---|
LNST tổng (mã 60) | 2.073,1 | 948,4 | 6.898,6 | 2.182,0 |
LNST cổ đông công ty mẹ (mã 61) | 1.859,6 | 809,3 | 6.434,5 | 1.856,8 |
LNST cổ đông không kiểm soát (mã 62) | 213,5 | 139,1 | 464,1 | 325,2 |
EPS (đồng/cổ phiếu) | 606 | 346 | 2.097 | 793 |
Dòng EPS đi theo mã 61, không đi theo mã 60. Kiểm lại: lấy 6.434,5 tỷ đồng chia cho số cổ phiếu bình quân 9 tháng khoảng 3,068 tỷ cổ phiếu ra 2.097 đồng. Nếu lấy nhầm số tổng 6.898,6 tỷ đồng, kết quả khoảng 2.249 đồng, cao hơn thực tế khoảng 7% và không còn là lợi nhuận thuộc về người đang nắm cổ phiếu POW.
Vì sao báo cáo cộng đủ 100% lãi
Khi công ty mẹ kiểm soát một công ty con, thường là nắm trên 50% quyền biểu quyết, báo cáo hợp nhất gộp toàn bộ doanh thu, chi phí và lợi nhuận của công ty con vào báo cáo của tập đoàn, kể cả khi mẹ chỉ nắm 51%. Lý do là mẹ điều hành toàn bộ tài sản của công ty con, nên báo cáo phản ánh cả khối tài sản đó. Sau đó, phần không thuộc về mẹ được tách riêng ở các dòng cổ đông không kiểm soát.
Cách ghi này có hệ quả dễ thấy: doanh thu thuần quý 3/2026 của POW là 16.772 tỷ đồng, so với 7.855 tỷ đồng cùng kỳ. Con số ấy gồm 100% doanh thu của các công ty con, không phải chỉ phần POW sở hữu.
Ví dụ NT2: lãi 100 đồng chia thế nào
POW hợp nhất 6 công ty con. Theo thuyết minh báo cáo, tỷ lệ sở hữu của POW như sau:
- Điện lực Dầu khí Nhơn Trạch 2 (mã NT2, niêm yết HOSE): 59,37%.
- Thuỷ điện Hủa Na: 80,72%.
- Thuỷ điện Đakđrinh: 95,27%.
- Dịch vụ Kỹ thuật Điện lực Dầu khí: 51%.
- Năng lượng tái tạo Điện lực Dầu khí: 51%.
- Điện LNG Quỳnh Lập: 51%.
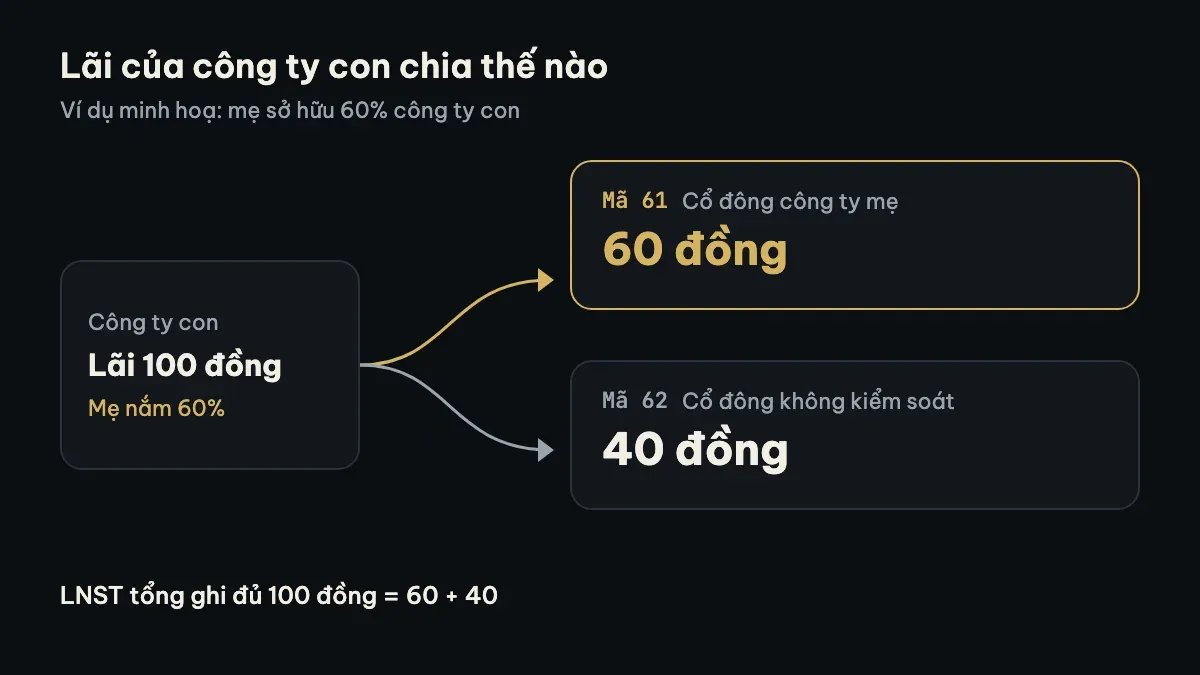
Lấy NT2 làm ví dụ. Giả sử NT2 lãi sau thuế 100 đồng. Trong báo cáo của POW:
- LNST tổng ghi đủ 100 đồng.
- Phần thuộc cổ đông POW là 59,37 đồng, đi vào mã 61.
- Phần còn lại 40,63 đồng thuộc các cổ đông đại chúng của NT2, đi vào mã 62.
Đây là con số giả định để minh hoạ phép chia, không phải lãi thực tế của NT2. Báo cáo hợp nhất của POW không tách riêng số cổ đông không kiểm soát theo từng công ty con, nên không thể nói chính xác NT2 đóng góp bao nhiêu trong 213,5 tỷ đồng của quý 3/2026. Có thể hiểu phần lớn khoản này nhiều khả năng đến từ NT2, vì đây là công ty con lớn mà cổ đông bên ngoài nắm hơn 40%.
Phần cổ đông không kiểm soát cũng nằm trong bảng cân đối. Tại 30/09/2026, vốn chủ sở hữu hợp nhất của POW là khoảng 46.376 tỷ đồng, trong đó lợi ích cổ đông không kiểm soát (mã 429) khoảng 3.242 tỷ đồng, tương đương gần 7% vốn chủ sở hữu.
Nên nhìn số nào khi định giá
Nhà đầu tư mua cổ phiếu POW sở hữu một phần của POW, không sở hữu phần của cổ đông đại chúng NT2. Vì vậy các chỉ tiêu tính theo cổ phiếu dùng LNST cổ đông công ty mẹ:
- EPS = LNST cổ đông công ty mẹ chia cho số cổ phiếu bình quân. Xem thêm EPS là gì.
- P/E = giá cổ phiếu chia cho EPS. Vốn hoá thị trường là giá trị phần của cổ đông công ty mẹ, nên so với lợi nhuận của đúng nhóm này mới cùng phạm vi.
- ROE tính trên lợi nhuận và vốn chủ sở hữu của cổ đông công ty mẹ, loại phần cổ đông không kiểm soát ở cả tử số lẫn mẫu số.
Số tổng không vô dụng. Nó cho biết quy mô thật của tập đoàn đang vận hành: 2.073 tỷ đồng lãi trong quý, chứ không chỉ 1.860 tỷ đồng. So sánh quy mô giữa các tập đoàn, hoặc xem hiệu quả của cả khối tài sản, thì số tổng hợp lý. Quy tắc gọn là: tính trên một cổ phiếu thì dùng số của cổ đông công ty mẹ, nhìn quy mô thì dùng số tổng.
Bẫy khi hai số lệch nhau lớn
POW có cổ đông không kiểm soát chiếm khoảng 10% LNST tổng quý 3/2026. Doanh nghiệp có nhiều công ty con góp vốn chung với đối tác, hoặc mẹ chỉ nắm 51% những công ty lãi lớn, thì phần bị cắt ra có thể lên rất cao. Nhìn riêng số tổng sẽ đánh giá cao phần lãi mà cổ đông của mẹ thực sự được hưởng.
Hai số cũng có thể tăng với tốc độ khác nhau. Với POW:
- Quý 3/2026 so với cùng kỳ: LNST tổng tăng khoảng 119%, LNST cổ đông công ty mẹ tăng khoảng 130%.
- 9 tháng 2026 so với cùng kỳ: LNST tổng tăng khoảng 216%, LNST cổ đông công ty mẹ tăng khoảng 247%.
Tốc độ tăng của phần mẹ nhanh hơn vì tỷ trọng cổ đông không kiểm soát trong LNST tổng giảm, từ khoảng 14,7% xuống khoảng 10,3% giữa hai quý 3. Khi đánh giá đà tăng trưởng của một cổ phiếu, đối chiếu cả hai số để biết tốc độ tăng đến từ đâu.
Công ty liên kết là chuyện khác
Đừng nhầm cổ đông không kiểm soát với công ty liên kết. Công ty liên kết là nơi công ty mẹ nắm một phần vốn và có ảnh hưởng đáng kể nhưng không kiểm soát. Với POW có Năng lượng Sông Hồng (44,07%) và Điện khí LNG Quảng Ninh (30%).
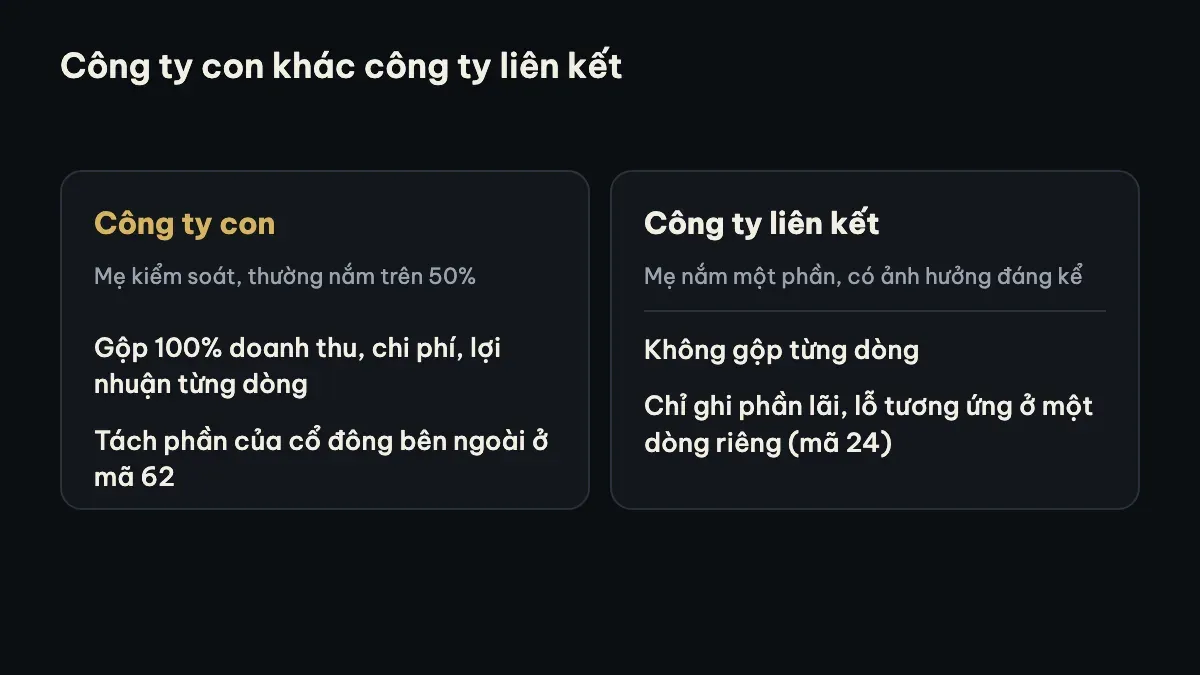
Báo cáo hợp nhất không gộp từng dòng doanh thu, chi phí của công ty liên kết. Thay vào đó chỉ ghi phần lãi hoặc lỗ tương ứng với tỷ lệ sở hữu ở một dòng riêng, "lãi/lỗ công ty liên doanh, liên kết" (mã 24). Với POW, dòng này 9 tháng 2026 là khoảng 2,65 tỷ đồng, rất nhỏ so với LNST tổng gần 6.899 tỷ đồng.
Tóm lại: công ty con thì gộp 100% rồi tách phần của người ngoài; công ty liên kết thì chỉ ghi phần của mình.
Xem hai số trên HODL.VN
Trên trang mã POW:
- Số LNST ở biểu đồ báo cáo tài chính là phần của cổ đông công ty mẹ, cùng phạm vi với EPS, P/E và ROE.
- Dòng "Lợi nhuận sau thuế" ở bảng kết quả kinh doanh chi tiết là số tổng.
Hai số này khớp với mã 61 và mã 60 trong báo cáo gốc. Cách tra báo cáo mới nhất và đối chiếu bản gốc có ở bài cách tìm báo cáo tài chính mới nhất của doanh nghiệp và trang Kết quả kinh doanh.
Câu hỏi thường gặp
LNST tổng và LNST cổ đông công ty mẹ khác nhau ở đâu?
LNST tổng (mã 60) là lợi nhuận của cả tập đoàn sau khi gộp 100% các công ty con. LNST cổ đông công ty mẹ (mã 61) là phần thuộc cổ đông của công ty niêm yết. Phần còn lại (mã 62) thuộc cổ đông không kiểm soát của các công ty con.
Cổ đông không kiểm soát là ai?
Là những người sở hữu cổ phần của một công ty con nhưng không phải công ty mẹ. Ví dụ POW nắm 59,37% NT2, thì 40,63% còn lại thuộc các cổ đông khác của NT2, và nhóm này là cổ đông không kiểm soát trong báo cáo hợp nhất của POW. Trước đây phần này thường gọi là lợi ích cổ đông thiểu số.
Tính EPS và P/E nên dùng số nào?
Dùng LNST cổ đông công ty mẹ. EPS là lợi nhuận trên mỗi cổ phiếu của công ty niêm yết, nên không được tính phần lãi thuộc người khác. Báo cáo của POW ghi EPS 9 tháng 2026 là 2.097 đồng, đúng bằng LNST cổ đông công ty mẹ chia số cổ phiếu bình quân.
Vì sao công ty con nắm 51% vẫn được cộng đủ 100%?
Vì mẹ kiểm soát công ty con và điều hành toàn bộ tài sản của nó, nên báo cáo hợp nhất phản ánh cả khối tài sản đó. Phần không thuộc mẹ được tách riêng ở các dòng cổ đông không kiểm soát, nhờ vậy số cuối vẫn công bằng cho cổ đông mẹ.
Công ty liên kết có nằm trong cổ đông không kiểm soát không?
Không. Công ty liên kết không được hợp nhất từng dòng, chỉ ghi phần lãi tương ứng tỷ lệ sở hữu ở dòng lãi/lỗ công ty liên doanh, liên kết. Cổ đông không kiểm soát chỉ phát sinh ở công ty con.
Nội dung bài chỉ giải thích cách đọc báo cáo tài chính, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 30/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
