
Ngành
Chu kỳ ngành chứng khoán: lợi nhuận chạy theo thanh khoản thị trường
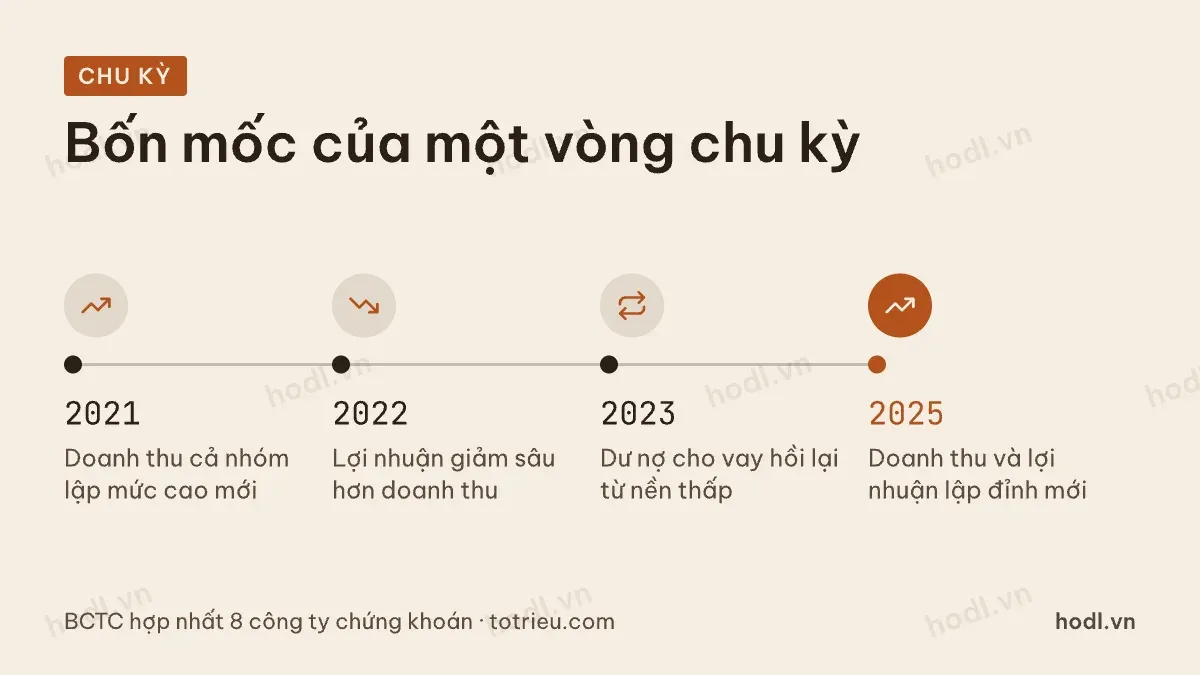
Chu kỳ ngành chứng khoán chạy theo thanh khoản thị trường. Số liệu 2020 đến 2025 của tám công ty cho thấy lợi nhuận và dư nợ co giãn tới mức nào.
Nội dung bài6 phần
Chu kỳ ngành chứng khoán: lợi nhuận chạy theo thanh khoản thị trường
Chu kỳ ngành chứng khoán là một trong những chu kỳ gắt nhất trên sàn Việt Nam. Doanh thu của nhóm này đi theo giá trị giao dịch của cả thị trường. Khi thanh khoản co lại, cả ba nguồn thu chính co theo cùng lúc.
Bài này dùng số liệu sáu năm, từ 2020 đến 2025, của tám công ty chứng khoán niêm yết. Dữ liệu đến 02/10/2026. Bài không bình luận diễn biến hiện tại, chỉ mô tả hình dạng của chu kỳ.
Chu kỳ ngành chứng khoán bắt nguồn từ đâu
Ba nguồn thu lớn của công ty chứng khoán đều gắn với thanh khoản. Đó là lý do chu kỳ quá rõ.
Nguồn thứ nhất là phí môi giới. Nó tính theo giá trị khớp lệnh, nên biến động cùng nhịp với thị trường.
Nguồn thứ hai là lãi cho vay ký quỹ. Khách hàng chỉ vay khi tin giá còn lên. Thị trường xuống thì dư nợ tụt nhanh.
Nguồn thứ ba là lãi từ danh mục tự doanh. Phần đánh giá lại đi theo chỉ số, không theo kết quả kinh doanh của công ty.
Ba nguồn này cùng hướng nên không bù trừ cho nhau. Một công ty sản xuất có thể bán được hàng khi thị trường tài chính xấu. Công ty chứng khoán thì không.
Mã | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
SSI | 4.367 | 7.443 | 6.336 | 7.158 | 8.529 | 12.931 |
HCM | 2.248 | 4.460 | 3.901 | 2.903 | 4.276 | 5.136 |
MBS | 1.116 | 2.218 | 1.958 | 1.816 | 3.120 | 3.639 |
SHS | 1.805 | 2.895 | 1.542 | 1.460 | 1.991 | 3.669 |
VIX | 718 | 1.570 | 1.187 | 1.624 | 1.838 | 8.279 |
BSI | 913 | 1.333 | 1.089 | 1.259 | 1.411 | 2.097 |
FTS | 404 | 1.383 | 850 | 944 | 1.148 | 1.206 |
CTS | 609 | 1.065 | 872 | 1.144 | 1.032 | 2.096 |
Nguồn: doanh thu hoạt động, tỷ đồng · BCTC hợp nhất các mã trong bảng · totrieu.com
Năm 2021 và cú đảo chiều 2022
Năm 2021 là đỉnh doanh thu của cả nhóm. Tám mã trong bảng đều lập mức cao mới so với 2020.
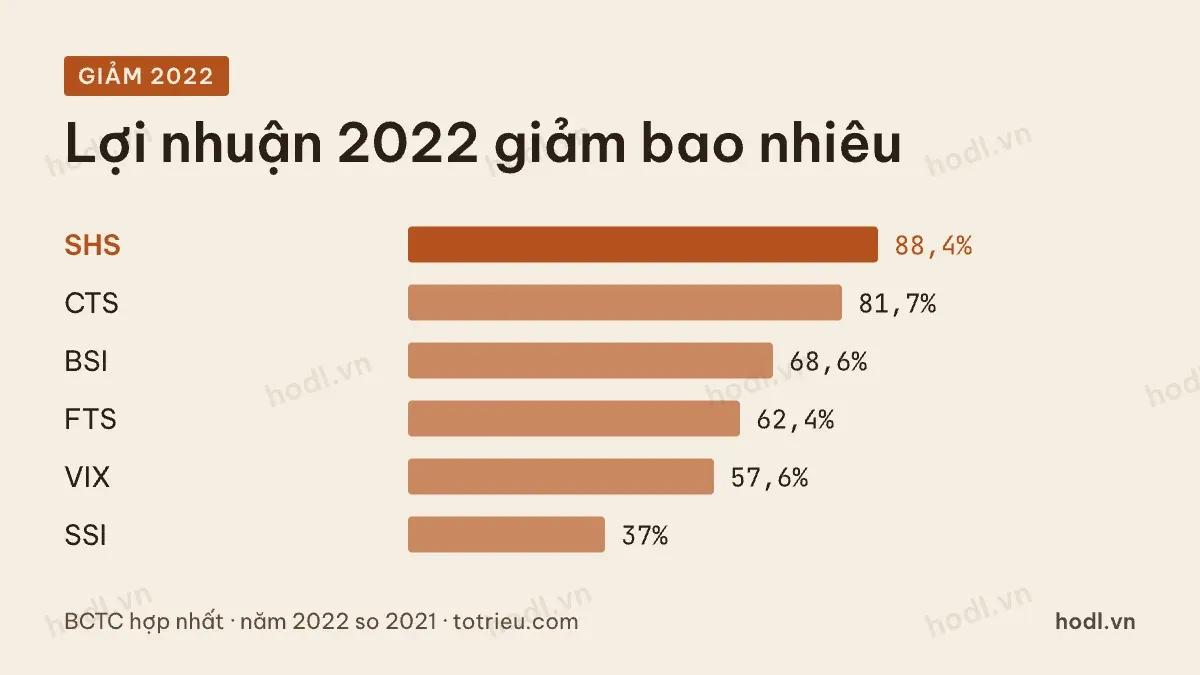
Năm 2022 doanh thu giảm nhẹ, nhưng lợi nhuận giảm rất sâu. Đó là điểm quan trọng nhất của bài này.
Mã | Lợi nhuận 2021 (tỷ đồng) | Lợi nhuận 2022 (tỷ đồng) | Thay đổi |
|---|---|---|---|
SSI | 2.696 | 1.699 | −37,0% |
HCM | 1.147 | 852 | −25,7% |
MBS | 587 | 514 | −12,4% |
SHS | 1.396 | 162 | −88,4% |
VIX | 736 | 312 | −57,6% |
BSI | 357 | 112 | −68,6% |
FTS | 846 | 318 | −62,4% |
CTS | 387 | 71 | −81,7% |
Nguồn: lợi nhuận sau thuế cổ đông mẹ · BCTC hợp nhất các mã trong bảng · totrieu.com
Doanh thu của SSI năm 2022 chỉ giảm 14,9% so với 2021. Lợi nhuận giảm 37,0%. Khoảng cách đó đến từ hai chỗ.
Chỗ thứ nhất là phần đánh giá lại danh mục tự doanh đảo dấu. Chỗ thứ hai là chi phí lãi vay không giảm theo doanh thu, vì nợ vay được ký trước đó.
SHS là ví dụ gắt nhất. Lợi nhuận 2022 chỉ còn 162 tỷ đồng, chưa tới một phần tám mức 1.396 tỷ năm 2021. Doanh thu cùng kỳ giảm từ 2.895 tỷ xuống 1.542 tỷ.
Dư nợ cho vay co lại nhanh hơn doanh thu
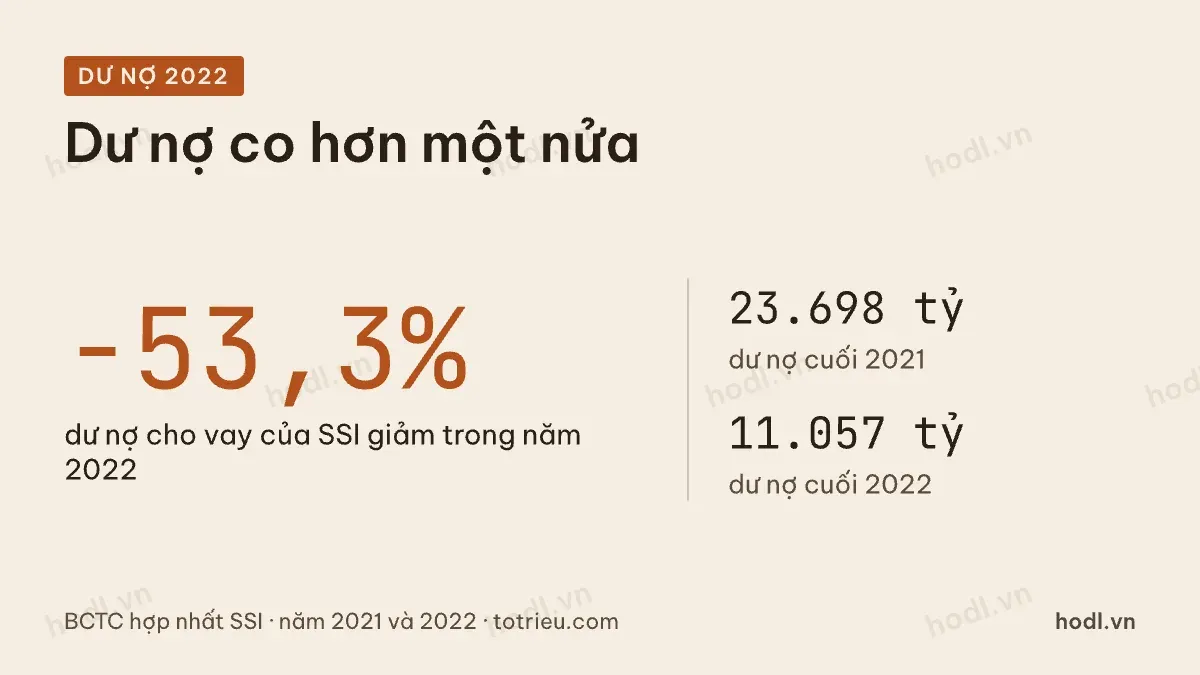
Dư nợ cho vay là chỗ phản ứng nhanh nhất. Nó giảm trước khi lợi nhuận giảm.
Mã | Dư nợ cuối 2021 (tỷ đồng) | Dư nợ cuối 2022 (tỷ đồng) | Thay đổi |
|---|---|---|---|
SSI | 23.698 | 11.057 | −53,3% |
HCM | 13.690 | 7.379 | −46,1% |
MBS | 7.151 | 3.759 | −47,4% |
SHS | 5.817 | 2.356 | −59,5% |
FTS | 6.254 | 3.736 | −40,3% |
VIX | 2.990 | 1.794 | −40,0% |
Nguồn: các khoản cho vay cuối năm · BCTC hợp nhất các mã trong bảng · totrieu.com
Dư nợ của SSI giảm 53,3% trong một năm, từ 23.698 tỷ xuống 11.057 tỷ đồng. Không có ngành nào khác thu hẹp tài sản sinh lời nhanh như vậy.
Lý do kép. Khách hàng bị gọi bổ sung ký quỹ phải bán bớt. Công ty đồng thời hạ tỷ lệ cho vay với các mã rủi ro.
Tới cuối 2023, dư nợ của cả nhóm hồi lại từ nền thấp. SSI về 15.134 tỷ, HCM về 12.135 tỷ, MBS về 9.218 tỷ. Đó là lúc lợi nhuận 2024 được chuẩn bị.
Chu kỳ ngành chứng khoán trong con số 2025
Năm 2025 là đỉnh mới của cả nhóm. Nhưng hai mã đi lên theo hai cách rất khác nhau.
SSI có doanh thu 12.931 tỷ đồng, tăng 51,6% so với 8.529 tỷ năm 2024. Lợi nhuận 4.106 tỷ, tăng 51,8% so với 2.704 tỷ.
Mức tăng trên 20% nên phải tách nguồn. Lãi tự doanh lên 6.161 tỷ từ 4.022 tỷ. Lãi cho vay lên 3.562 tỷ từ 2.079 tỷ. Doanh thu môi giới lên 2.345 tỷ từ 1.667 tỷ. Cả ba nguồn cùng tăng, nên phần tăng là của hoạt động lõi.
VIX thì khác. Lợi nhuận 5.410 tỷ đồng năm 2025, so với 663 tỷ năm 2024. Lãi tự doanh lên 6.898 tỷ từ 1.188 tỷ. Doanh thu môi giới chỉ nhích từ 135 tỷ lên 215 tỷ.
Nói cách khác, phần tăng của VIX nằm gần hết ở danh mục tự doanh. Không tách ra thì dễ khen nhầm mảng môi giới và cho vay.
FTS là trường hợp ngược dòng. Doanh thu 2025 tăng nhẹ lên 1.206 tỷ, nhưng lợi nhuận giảm từ 567 tỷ xuống 397 tỷ.
Đọc chu kỳ ngành chứng khoán ở đâu để không đi sau
Bốn chỗ dưới đây đổi sớm hơn báo cáo lợi nhuận.
- Giá trị giao dịch bình quân phiên trên bảng thống kê của sở giao dịch.
- Khoản mục các khoản cho vay trên bảng cân đối từng quý.
- Dòng vay ngắn hạn, cho biết công ty đang mở hay đang thu sổ cho vay.
- Tỷ trọng phần đánh giá lại trong lãi tự doanh.
Một lưu ý về kỳ so sánh. Lợi nhuận ngành này không nên so quý này với quý liền trước. Nên lấy bốn quý liên tiếp, rồi so với bốn quý trước đó.
Cũng nên nhìn ít nhất một vòng chu kỳ đầy đủ, tức khoảng bốn năm. Một năm đẹp không nói được bộ máy, và một năm xấu cũng vậy.
Muốn ôn lại ba cách tiếp cận thị trường, xem ba kiểu phân tích thị trường. Muốn xem một lát cắt thị trường theo quý, đọc phân tích chứng khoán Việt Nam quý 4/2025. Giờ giao dịch và phiên khớp lệnh tra ở giờ giao dịch chứng khoán Việt Nam.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.