
Pháp lý & thuế
Ban kiểm soát: trách nhiệm, quyền hạn và thành phần
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 15/10/2026
Ban kiểm soát công ty cổ phần có 03 đến 05 kiểm soát viên, giám sát hội đồng quản trị và tổng giám đốc. Bài viết tóm tắt tiêu chuẩn, quyền hạn và yêu cầu riêng.
Nội dung bài7 phần
Ban kiểm soát: trách nhiệm, quyền hạn và thành phần
Ban kiểm soát công ty cổ phần là cơ quan thay mặt cổ đông giám sát người điều hành. Ban do đại hội cổ đông bầu và báo cáo trực tiếp cho đại hội. Bài viết tóm tắt khi nào phải có ban, ai được làm kiểm soát viên và ban có quyền gì. Văn bản được rà đến ngày 02/10/2026.
Ban kiểm soát công ty: bắt buộc
Khoản 1 Điều 137 Luật Doanh nghiệp số 59/2020/QH14 cho công ty chọn một trong hai mô hình. Bài này trích theo Văn bản hợp nhất 67/VBHN-VPQH năm 2025.
Mô hình thứ nhất có ban kiểm soát. Tuy vậy, công ty có dưới 11 cổ đông không bắt buộc có ban. Điều kiện kèm theo là cổ đông tổ chức nắm dưới 50% cổ phần. Mô hình thứ hai không có ban kiểm soát. Chức năng giám sát chuyển sang ủy ban kiểm toán trực thuộc hội đồng quản trị.
Với công ty đại chúng, Nghị định 155/2020/NĐ-CP có quy định riêng cho từng mô hình. Ban kiểm soát theo Điều 286 đến Điều 290. Ủy ban kiểm toán theo Điều 282 đến Điều 284.
Thành phần và nhiệm kỳ
Theo khoản 1 Điều 168 Luật Doanh nghiệp, ban kiểm soát có từ 03 đến 05 kiểm soát viên. Nhiệm kỳ không quá 05 năm và được bầu lại không giới hạn.
Trưởng ban do chính ban kiểm soát bầu trong số các kiểm soát viên, theo nguyên tắc đa số. Hơn một nửa số kiểm soát viên phải thường trú tại Việt Nam. Trưởng ban phải có bằng đại học trở lên. Ngành học là kinh tế, tài chính, kế toán, kiểm toán, luật hoặc quản trị kinh doanh. Ngành liên quan đến hoạt động của công ty cũng được chấp nhận.
Khi cả ban hết nhiệm kỳ mà chưa có ban mới, kiểm soát viên cũ làm tiếp. Căn cứ là khoản 3 Điều 168. Kiểm soát viên không nhất thiết là cổ đông của công ty.
Ai không được làm kiểm soát viên
Điều 169 Luật Doanh nghiệp đặt tiêu chuẩn. Kiểm soát viên phải được đào tạo về kinh tế, tài chính, kế toán, kiểm toán, luật hoặc quản trị. Ngành phù hợp với hoạt động của công ty cũng được.
Kiểm soát viên không được là người quản lý công ty. Họ không được có quan hệ gia đình với thành viên hội đồng quản trị hay tổng giám đốc. Người quản lý khác cũng tính vào nhóm này. Quy định này giữ cho người giám sát độc lập với người bị giám sát.
Với công ty đại chúng, khoản 2 Điều 169 mở rộng thêm. Kiểm soát viên không được là người thân của người quản lý công ty mẹ. Họ cũng không được là người thân của người đại diện phần vốn tại công ty và công ty mẹ.
Ban kiểm soát công ty: quyền
Điều 170 Luật Doanh nghiệp giao ban kiểm soát giám sát hội đồng quản trị, tổng giám đốc. Ban kiểm tra tính hợp pháp, trung thực và cẩn trọng trong quản lý, điều hành. Ban cũng kiểm tra tính hệ thống của công tác kế toán và lập báo cáo tài chính.
Ban thẩm định báo cáo tài chính năm và 06 tháng. Kết quả thẩm định được trình tại đại hội thường niên. Ban còn rà soát giao dịch với người có liên quan cần hội đồng quản trị hoặc đại hội phê duyệt. Ban còn đánh giá hệ thống kiểm soát nội bộ, kiểm toán nội bộ và quản lý rủi ro.
Để làm việc, ban được xem sổ kế toán và tài liệu của công ty khi cần. Ban được dự và thảo luận tại các cuộc họp đại hội, hội đồng quản trị. Ban có thể dùng tư vấn độc lập hoặc bộ phận kiểm toán nội bộ.
Ban kiểm soát công ty đại chúng
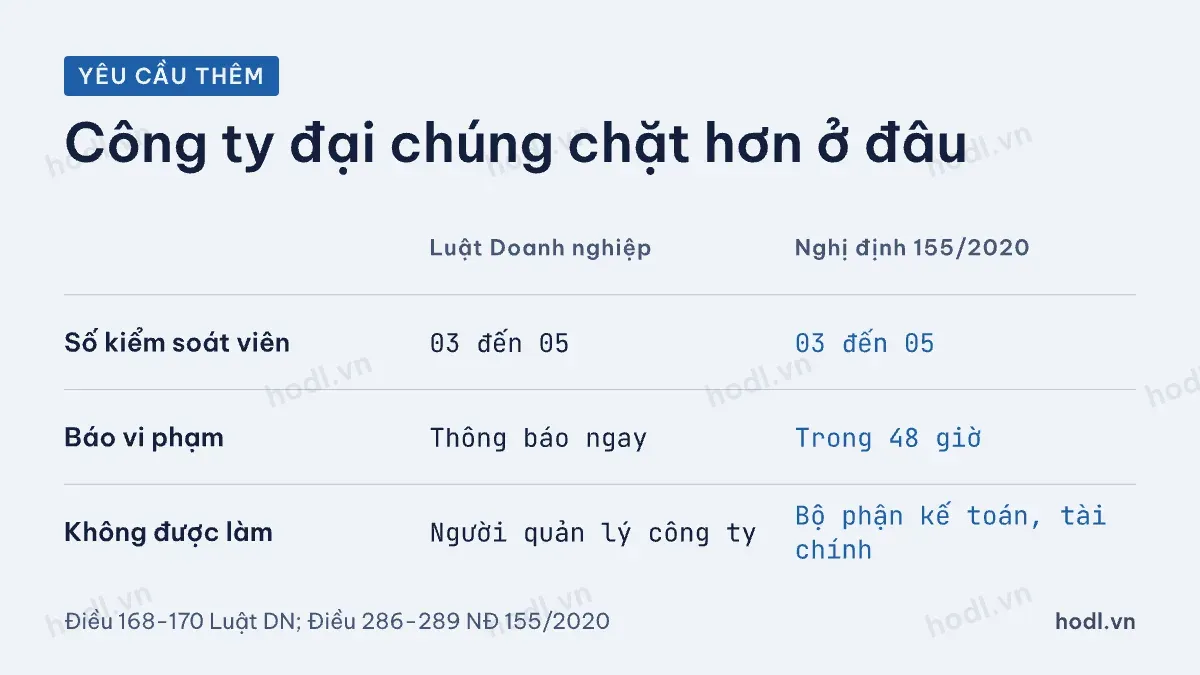
Nghị định 155/2020/NĐ-CP đặt thêm yêu cầu cho ban kiểm soát công ty đại chúng. Theo khoản 2 Điều 286, kiểm soát viên không được làm ở bộ phận kế toán, tài chính. Người từng làm cho hãng kiểm toán của công ty trong 03 năm liền trước cũng bị loại.
Theo Điều 288, ban đề xuất danh sách tổ chức kiểm toán để đại hội phê duyệt. Khi thấy lãnh đạo vi phạm, ban phải báo hội đồng quản trị bằng văn bản trong 48 giờ. Luật Doanh nghiệp chỉ ghi "thông báo ngay", nghị định đặt mốc giờ cụ thể.
Theo Điều 289, ban họp ít nhất 02 lần một năm. Mỗi cuộc họp cần ít nhất hai phần ba số thành viên dự. Ban được mời lãnh đạo và kiểm toán viên dự họp để giải trình.
Điều 290 quy định nội dung báo cáo trình đại hội thường niên. Báo cáo gồm thù lao của từng kiểm soát viên, số cuộc họp và kết quả giám sát. Báo cáo còn có đánh giá giao dịch với người có liên quan.
Cổ đông nhờ ban kiểm soát kiểm tra
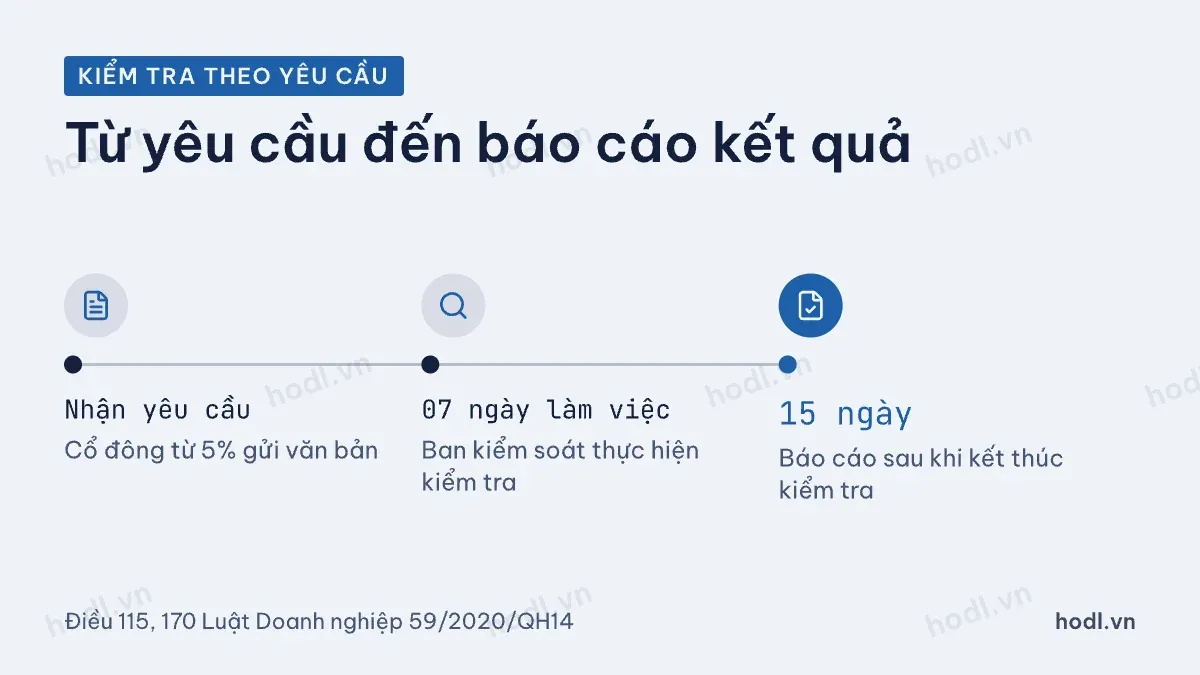
Cổ đông hoặc nhóm cổ đông nắm từ 5% cổ phần phổ thông được yêu cầu ban kiểm tra. Căn cứ là điểm c khoản 2 Điều 115 Luật Doanh nghiệp. Yêu cầu phải bằng văn bản, nêu số cổ phần, vấn đề và mục đích kiểm tra.
Theo khoản 6 Điều 170, ban kiểm tra trong 07 ngày làm việc kể từ khi nhận yêu cầu. Trong 15 ngày sau khi kết thúc, ban báo cáo kết quả. Người nhận báo cáo là hội đồng quản trị và nhóm cổ đông đã yêu cầu. Việc kiểm tra không được cản trở hoạt động bình thường của công ty.
Với cổ đông nhỏ, đây là công cụ hiếm hoi để buộc công ty giải trình ngoài kỳ đại hội. Nếu hội đồng quản trị vi phạm nghiêm trọng quyền cổ đông, nhóm này còn có quyền yêu cầu triệu tập đại hội (khoản 3 Điều 115). Cổ đông có thể góp tên với người khác cho đủ 5%. Kiến thức nền có ở bài công ty cổ phần là gì và cấu trúc báo cáo tài chính. Quy định có thể được sửa đổi, hãy đọc văn bản hợp nhất mới nhất trên cổng của Chính phủ.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.