
Phân tích cổ phiếu VPG Quý 4/2026: Doanh thu quý III chỉ 10 triệu đồng, phải thu 2.050 tỷ gấp 24 lần vốn hoá
Nội dung bài13 phần
- Cảnh báo giá cổ phiếu VPG giảm 80,9% từ đầu năm 2026
- Quy mô và cổ đông của Công ty Cổ phần Đầu tư Thương mại Xuất nhập khẩu Việt Phát
- Doanh thu của Việt Phát giảm gần về 0 qua bảy quý
- Lỗ quý III/2026 thu hẹp xuống 27,0 tỷ đồng nhờ chi phí giảm
- Phải thu 2.050,4 tỷ đồng của Việt Phát gấp 24 lần vốn hoá
- Vay nợ và vốn chủ sở hữu của Việt Phát
- Khối ngoại và tự doanh
- So sánh cùng ngành bán buôn
- Định giá: giá trị sổ sách và tỷ lệ phải thu không thu hồi
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu VPG Quý 4/2026 bắt đầu từ doanh thu quý III chỉ 10 triệu đồng của Công ty Cổ phần Đầu tư Thương mại Xuất nhập khẩu Việt Phát (HOSE: VPG), doanh nghiệp ngành bán buôn, so với 2.454,1 tỷ đồng quý III/2025. Hồ sơ ngành nghề của công ty gồm xuất nhập khẩu, vận tải hàng hoá, kho bãi, khai thác cầu cảng, bất động sản và khoáng sản.
Lợi nhuận sau thuế cổ đông công ty mẹ quý III là âm 27,2 tỷ đồng, bốn quý gần nhất âm 514,4 tỷ.
Phải thu ngắn hạn 2.050,4 tỷ đồng chiếm 87,5% tổng tài sản và gấp 24 lần vốn hoá 84,9 tỷ, trong khi tiền mặt chỉ 2,0 tỷ và vay ngắn hạn 915,2 tỷ.
Cảnh báo: giá cổ phiếu VPG giảm 80,9% từ đầu năm, từ 5.020 đồng xuống 960 đồng ngày 10/11/2026, trong đó 28,6% rơi trong ba tuần từ 1.540 đồng (28/09) xuống 1.100 đồng (19/10).
Bài viết không đưa ra nguyên nhân cho nhịp giảm này vì không có dữ kiện kiểm chứng được; người đọc cần thận trọng khi giá biến động mạnh, tách rời diễn biến của từng quý.
Điểm chính
- Doanh thu thuần giảm từ 4.624,6 tỷ đồng (Q1/2025) xuống 191,2 tỷ (Q1/2026), 0,4 tỷ (Q2/2026) và 10 triệu đồng (Q3/2026).
- Lợi nhuận sau thuế cổ đông công ty mẹ lỗ liên tục từ Q3/2025, tổng bốn quý tới Q3/2026 là âm 514,4 tỷ đồng; chi phí tài chính chín tháng 2026 là 75,2 tỷ.
- Phải thu ngắn hạn 2.050,4 tỷ đồng (trong đó trả trước cho người bán 1.168,4 tỷ) bằng 87,5% tổng tài sản; dự phòng phải thu 142,2 tỷ, bằng 6,5% phải thu gộp.
- Vay ngắn hạn 915,2 tỷ đồng, tiền 2,0 tỷ; vốn chủ sở hữu 911,6 tỷ giảm 44,7% so với cuối quý II/2025.
- Giá 960 đồng ứng với P/B 0,10 lần; vốn chủ cổ đông công ty mẹ về 0 nếu 42,0% phải thu không thu hồi được.
Cảnh báo giá cổ phiếu VPG giảm 80,9% từ đầu năm 2026
Cổ phiếu VPG của Công ty Cổ phần Đầu tư Thương mại Xuất nhập khẩu Việt Phát đóng cửa 5.020 đồng ngày 31/12/2025 và 960 đồng ngày 10/11/2026, trong khi VN-Index giảm 2,3%. Đáy đóng cửa 950 đồng ngày 09/11/2026 cũng là đáy của giai đoạn từ 2023, còn đỉnh đóng cửa 21.810 đồng ngày 06/09/2023.
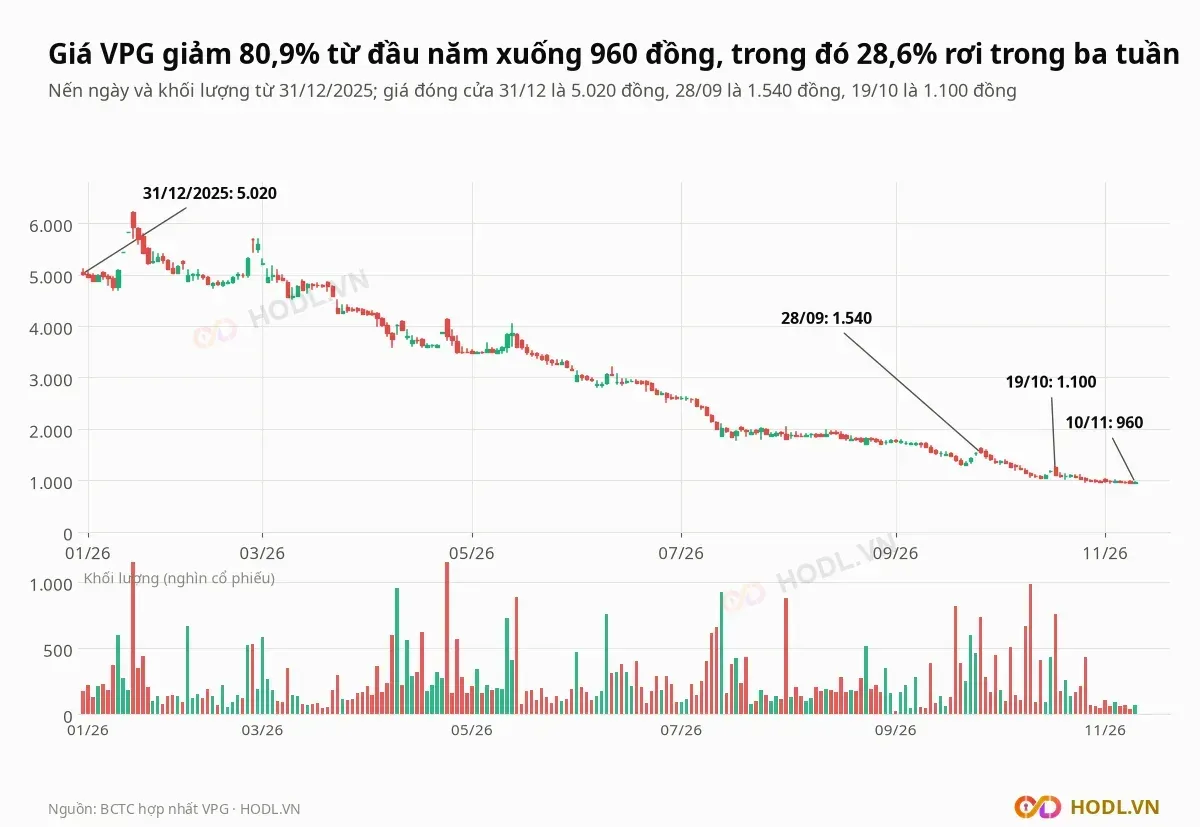
Nhịp giảm nhanh nhất gần đây là từ 1.540 đồng (28/09) xuống 1.100 đồng (19/10), tức giảm 28,6% trong 15 phiên. Phiên 12/10 khớp 981.900 cổ phiếu và phiên 19/10 khớp 758.600 cổ phiếu, cao hơn khối lượng trung bình tháng 10 là 294.232 cổ phiếu mỗi phiên.
Khối lượng trung bình mỗi phiên theo tháng gần đây:
Tháng | Khối lượng trung bình (cổ phiếu) |
|---|---|
08/2026 | 207.155 |
09/2026 | 266.420 |
10/2026 | 294.232 |
11/2026 (7 phiên) | 71.300 |
Hai mươi phiên gần nhất khớp trung bình 187.215 cổ phiếu mỗi phiên, bằng 0,30% số cổ phiếu tự do chuyển nhượng, giá trị 0,2 tỷ đồng mỗi phiên.
Quy mô và cổ đông của Công ty Cổ phần Đầu tư Thương mại Xuất nhập khẩu Việt Phát
Việt Phát (HOSE: VPG) có vốn điều lệ 884,2 tỷ đồng, tương ứng 88,4 triệu cổ phiếu, không có cổ phiếu quỹ. Giá 960 đồng cho vốn hoá 84,9 tỷ đồng, cổ phiếu tự do chuyển nhượng 70,0% và khối ngoại sở hữu 0,33%.
Cổ đông lớn theo danh sách HOSE:
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|---|
Nguyễn Văn Bình | 22.800.880 | 25,79% | 10/09/2026 |
Lê Thị Thanh Lệ, Chủ tịch Hội đồng quản trị | 4.002.075 | 4,53% | 10/09/2026 |
Nguyễn Văn Đức | 2.977.157 | 3,37% | 12/10/2026 |
Hồ sơ công ty ghi sáu nhóm ngành nghề:
- Vận tải hàng hoá.
- Dịch vụ kho bãi.
- Xuất nhập khẩu.
- Khai thác và kinh doanh cầu cảng.
- Đầu tư, xây dựng, cho thuê bất động sản.
- Khai thác và chế biến khoáng sản.
Doanh thu của Việt Phát giảm gần về 0 qua bảy quý
Doanh thu thuần của Việt Phát giảm từ 12.385,5 tỷ đồng năm 2025 (thấp hơn 23,8% so với 16.257,2 tỷ năm 2024) xuống 191,6 tỷ đồng trong chín tháng 2026. Riêng quý II/2026 là 0,4 tỷ và quý III/2026 là 10 triệu đồng.
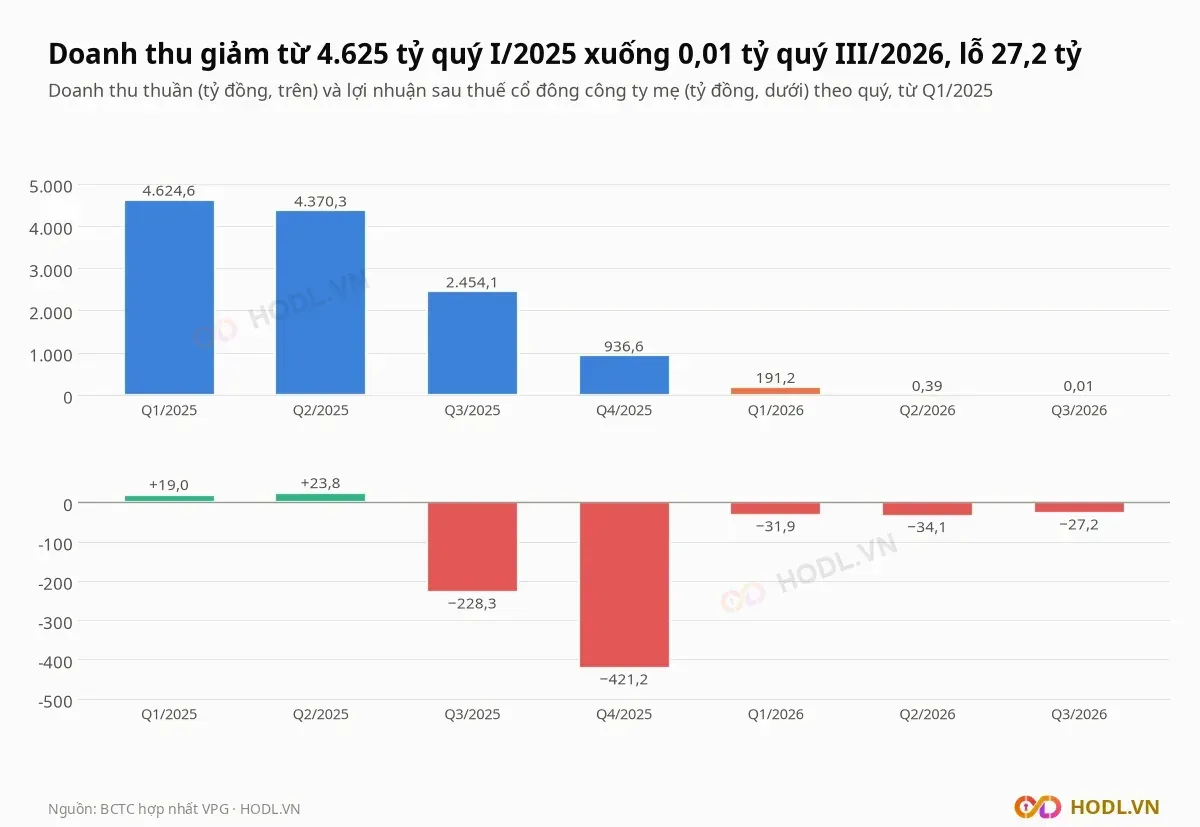
Tỷ đồng | Q1/2025 | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|---|---|
Doanh thu thuần | 4.624,6 | 4.370,3 | 2.454,1 | 936,6 | 191,2 | 0,4 | 0,01 |
Lãi gộp | 92,3 | 130,3 | −50,3 | −209,8 | −4,6 | −0,3 | 0,0 |
Lợi nhuận sau thuế cổ đông mẹ | 19,0 | 23,8 | −228,3 | −421,2 | −31,9 | −34,1 | −27,2 |
Lãi gộp chuyển âm từ quý III/2025, quý IV/2025 âm 209,8 tỷ đồng khi doanh thu còn 936,6 tỷ. Năm 2025 lợi nhuận sau thuế cổ đông công ty mẹ là âm 606,8 tỷ, so với dương 98,8 tỷ năm 2024.
Lỗ quý III/2026 thu hẹp xuống 27,0 tỷ đồng nhờ chi phí giảm
Lợi nhuận trước thuế của Việt Phát quý III/2026 là âm 27,0 tỷ đồng, so với âm 217,0 tỷ cùng kỳ. Quý III/2026 gần như không có doanh thu nên khoản lỗ gồm chi phí tài chính 24,0 tỷ đồng, chi phí quản lý 2,8 tỷ và các khoản khác.
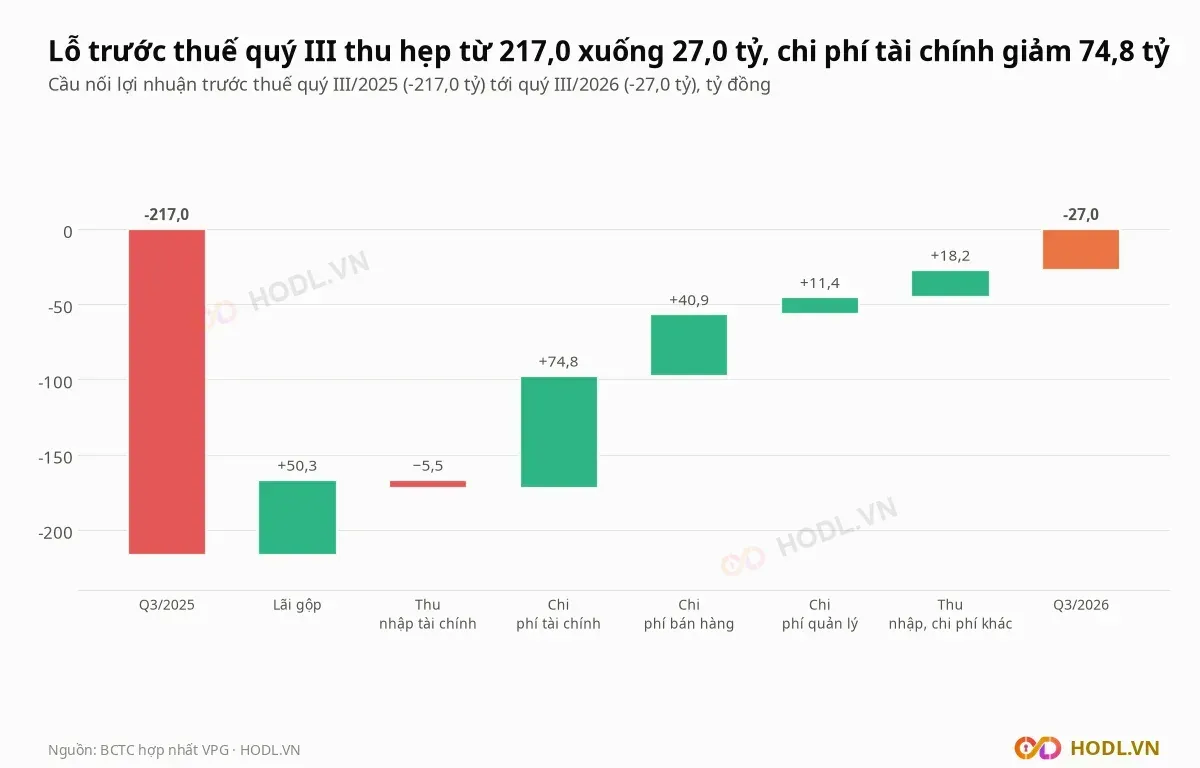
Cầu nối lợi nhuận trước thuế cho thấy mọi khoản chi phí đều giảm cùng quy mô hoạt động:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp (từ −50,3 lên 0,0) | +50,3 |
Thu nhập tài chính | −5,5 |
Chi phí tài chính (từ 98,8 xuống 24,0) | +74,8 |
Chi phí bán hàng (từ 40,9 xuống 0,0) | +40,9 |
Chi phí quản lý (từ 14,2 xuống 2,8) | +11,4 |
Thu nhập, chi phí khác | +18,2 |
Tổng thay đổi lợi nhuận trước thuế | +190,0 |
Chi phí tài chính vẫn là khoản lớn nhất khi không còn doanh thu: 23,0 tỷ quý I, 28,2 tỷ quý II và 24,0 tỷ quý III, tổng chín tháng 75,2 tỷ đồng. Lũy kế chín tháng 2026 lợi nhuận sau thuế cổ đông công ty mẹ là âm 93,1 tỷ.
Phải thu 2.050,4 tỷ đồng của Việt Phát gấp 24 lần vốn hoá
Phải thu ngắn hạn của Việt Phát là 2.050,4 tỷ đồng cuối quý III/2026, bằng 87,5% tổng tài sản 2.344,4 tỷ và 1,82 lần doanh thu bốn quý (1.128,2 tỷ). Đầu năm khoản này là 2.711,5 tỷ đồng, nên cơ cấu gần như đứng yên dù doanh thu về 0.
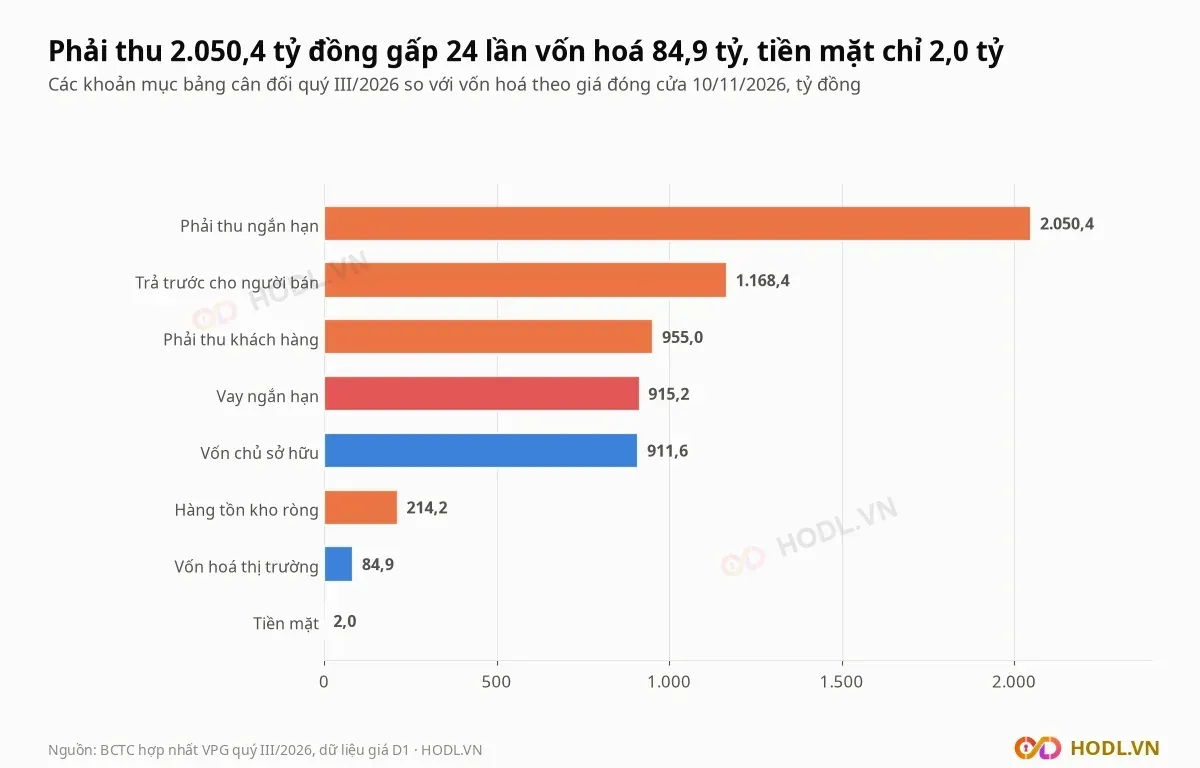
Tỷ đồng | 30/09/2026 | 31/12/2025 |
|---|---|---|
Phải thu khách hàng | 955,0 | 1.088,6 |
Trả trước cho người bán | 1.168,4 | 1.198,5 |
Phải thu khác | 69,3 | 566,6 |
Dự phòng phải thu khó đòi | −142,2 | −142,2 |
Tổng phải thu ngắn hạn | 2.050,4 | 2.711,5 |
Dự phòng phải thu 142,2 tỷ đồng không đổi từ cuối năm 2025 và bằng 6,5% phải thu gộp 2.192,6 tỷ. Hàng tồn kho ròng 214,2 tỷ đồng (gộp 470,4 tỷ, dự phòng 256,2 tỷ) giảm từ 406,7 tỷ cuối năm 2025.
Tài sản cố định giảm từ 440,2 tỷ đồng cuối quý II/2025 xuống 51,1 tỷ. Báo cáo lưu chuyển tiền tệ quý IV/2025 ghi tiền thu từ thanh lý tài sản cố định 505,6 tỷ và khoản trích lập dự phòng 346,5 tỷ đồng.
Vay nợ và vốn chủ sở hữu của Việt Phát
Việt Phát có vay ngắn hạn 915,2 tỷ đồng cuối quý III/2026, không có vay dài hạn, bằng 1,00 lần vốn chủ sở hữu 911,6 tỷ. Vay ngắn hạn đã giảm từ 4.537,8 tỷ đồng cuối quý II/2025 và 1.675,1 tỷ cuối năm 2025.
Tiền và tương đương tiền còn 2,0 tỷ đồng, so với 14,7 tỷ cuối quý I và 12,6 tỷ cuối quý II/2026; chi phí tài chính mỗi quý 24,0 tỷ gấp 12 lần số tiền này. Người mua trả tiền trước 168,3 tỷ đồng đứng yên từ quý I/2026.
Vốn chủ sở hữu thay đổi như sau:
Tỷ đồng | 30/06/2025 | 31/12/2025 | 30/09/2026 |
|---|---|---|---|
Vốn chủ sở hữu | 1.648,8 | 1.004,8 | 911,6 |
Lợi nhuận chưa phân phối | 455,3 | −194,3 | −287,4 |
Vốn góp | 884,2 | 884,2 | 884,2 |
Vốn chủ cổ đông công ty mẹ là 861,9 tỷ đồng, sau khi trừ lợi ích cổ đông thiểu số 49,7 tỷ. Lợi nhuận chưa phân phối âm 287,4 tỷ đồng, tương ứng 32,5% vốn góp.
Khối ngoại và tự doanh
Khối ngoại sở hữu 0,33% vốn của Việt Phát nên dòng tiền không đáng kể: giá trị ròng lớn nhất một quý trong tám quý gần nhất là mua ròng 2,6 tỷ đồng (Q2/2025), còn từ Q1/2026 đến nay quý nào cũng dưới 0,3 tỷ.
Giá trị ròng (tỷ đồng) | Q1/2025 | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 | Q4/2026 (tới 10/11) |
|---|---|---|---|---|---|---|---|---|
Khối ngoại | −0,5 | +2,6 | −1,9 | +0,5 | +0,1 | −0,3 | +0,0 | +0,0 |
Dữ liệu tự doanh chỉ có vài phiên rải rác, giá trị ròng bằng 0, phiên cuối là 26/06/2026; không có dữ liệu sau mốc này.
So sánh cùng ngành bán buôn
Việt Phát được so với bảy doanh nghiệp ngành bán buôn có vốn hoá 213 tới 3.100 tỷ đồng và BCTC quý III/2026: HMC, SMC, TLH, HTL, TNI, VFG và VVS. Nhóm không có doanh nghiệp nào làm cầu cảng và khoáng sản như Việt Phát, nên chỉ P/B và ROE đủ cơ sở so sánh.
Mã | Giá (đồng) | P/E | P/B | ROE 4 quý | Vay/vốn chủ |
|---|---|---|---|---|---|
VPG | 960 | âm | 0,10 | −46,0% | 1,06 |
HMC | 10.650 | 6,35 | 0,68 | 11,0% | 2,64 |
SMC | 9.740 | 2,48 | 0,97 | 48,8% | 1,07 |
TLH | 3.270 | 29,64 | 0,29 | 1,0% | 0,70 |
HTL | 20.000 | 3,95 | 1,24 | 31,4% | 0,14 |
TNI | 4.050 | 3,28 | 0,38 | 12,4% | 0,64 |
VFG | 39.750 | 5,18 | 0,96 | 19,5% | 0,23 |
VVS | 72.000 | 3,93 | 1,70 | 67,8% | 0,24 |
Trung vị bảy mã | 3,95 | 0,96 | 19,5% | 0,64 |
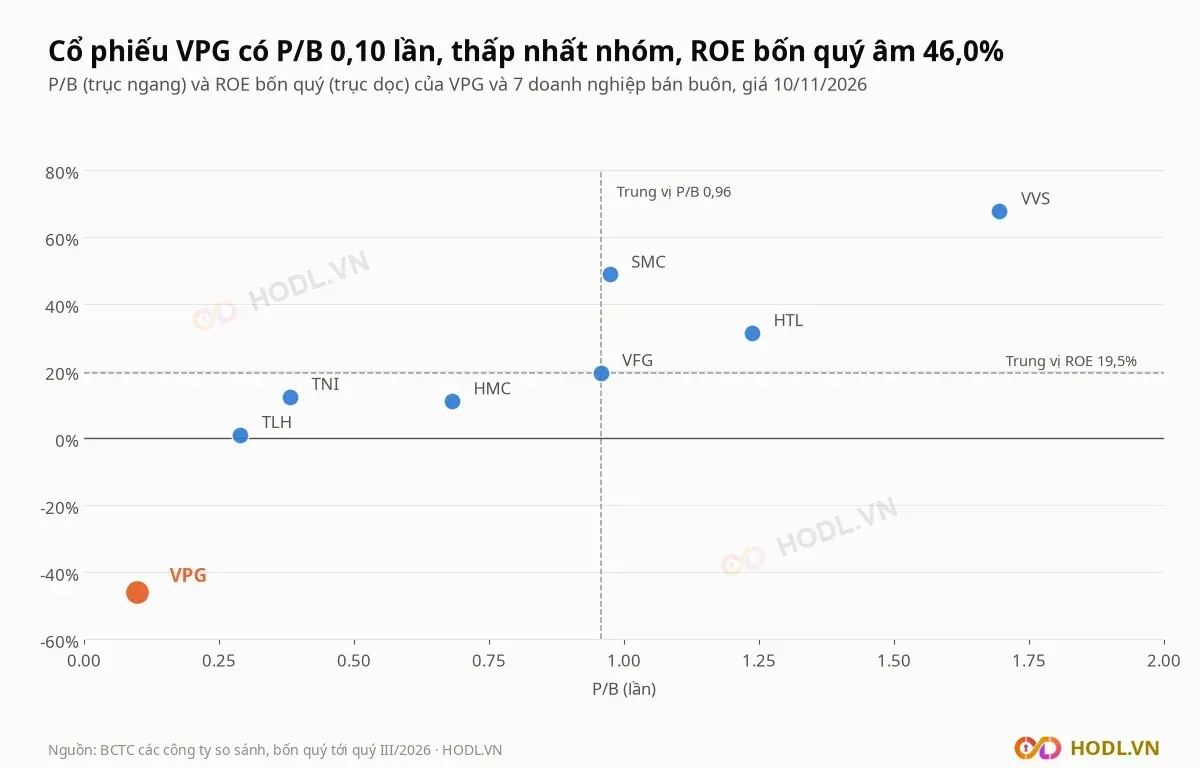
P/B của Việt Phát là 0,10 lần, thấp hơn trung vị nhóm 0,96 lần là 89,7% và thấp nhất nhóm; TLH đứng thứ hai với 0,29 lần. ROE bốn quý âm 46,0% trong khi mọi mã còn lại dương, nên mức P/B thấp đi cùng khoản lỗ, không đi cùng lợi nhuận. P/E không tính được vì lợi nhuận bốn quý âm.
Vay trên vốn chủ 1,06 lần cao thứ ba trong tám mã, sau HMC (2,64 lần) và SMC (1,07 lần).
Định giá: giá trị sổ sách và tỷ lệ phải thu không thu hồi
EPS bốn quý của Việt Phát là âm 5.818 đồng, nên P/E không dùng được. BVPS là 9.748 đồng, bằng vốn chủ cổ đông công ty mẹ 861,9 tỷ chia 88,4 triệu cổ phiếu, nên P/B là 0,10 lần.
Công thức:
Vì 87,5% tài sản là phải thu, giá trị sổ sách phụ thuộc vào tỷ lệ phải thu không thu hồi. Bảng dưới giả định tỷ lệ tổn thất trên phải thu ngắn hạn 2.050,4 tỷ đồng, trừ thẳng vào vốn chủ, chưa tính thuế và chưa tính tồn kho:
Tỷ lệ phải thu không thu hồi | Vốn chủ cổ đông mẹ (tỷ đồng) | BVPS (đồng) | P/B tại giá 960 |
|---|---|---|---|
0% | 861,9 | 9.748 | 0,10 |
10% | 656,9 | 7.429 | 0,13 |
20% | 451,8 | 5.110 | 0,19 |
30% | 246,8 | 2.791 | 0,34 |
40% | 41,7 | 472 | 2,03 |
Vốn chủ cổ đông công ty mẹ về 0 khi 42,0% phải thu không thu hồi được. Vốn hoá 84,9 tỷ đồng bằng vốn chủ còn lại ở mức tổn thất 37,9%, nên giá 960 đồng đang phản ánh mức tổn thất khoảng 37,9% trên phải thu hiện tại.
Phân tích kỹ thuật
Nến tuần của Việt Phát nằm trong xu hướng giảm kéo dài: giá 960 đồng thấp hơn đỉnh đóng cửa 52 tuần 6.450 đồng (14/11/2025) 85,1% và cao hơn đáy đóng cửa 52 tuần 950 đồng (09/11/2026) 1,1%. Từ đầu năm giá giảm 80,9% trong khi VN-Index giảm 2,3%; 20 phiên gần nhất giá giảm 11,1%, VN-Index tăng 1,4%.
Hỗ trợ - Kháng cự
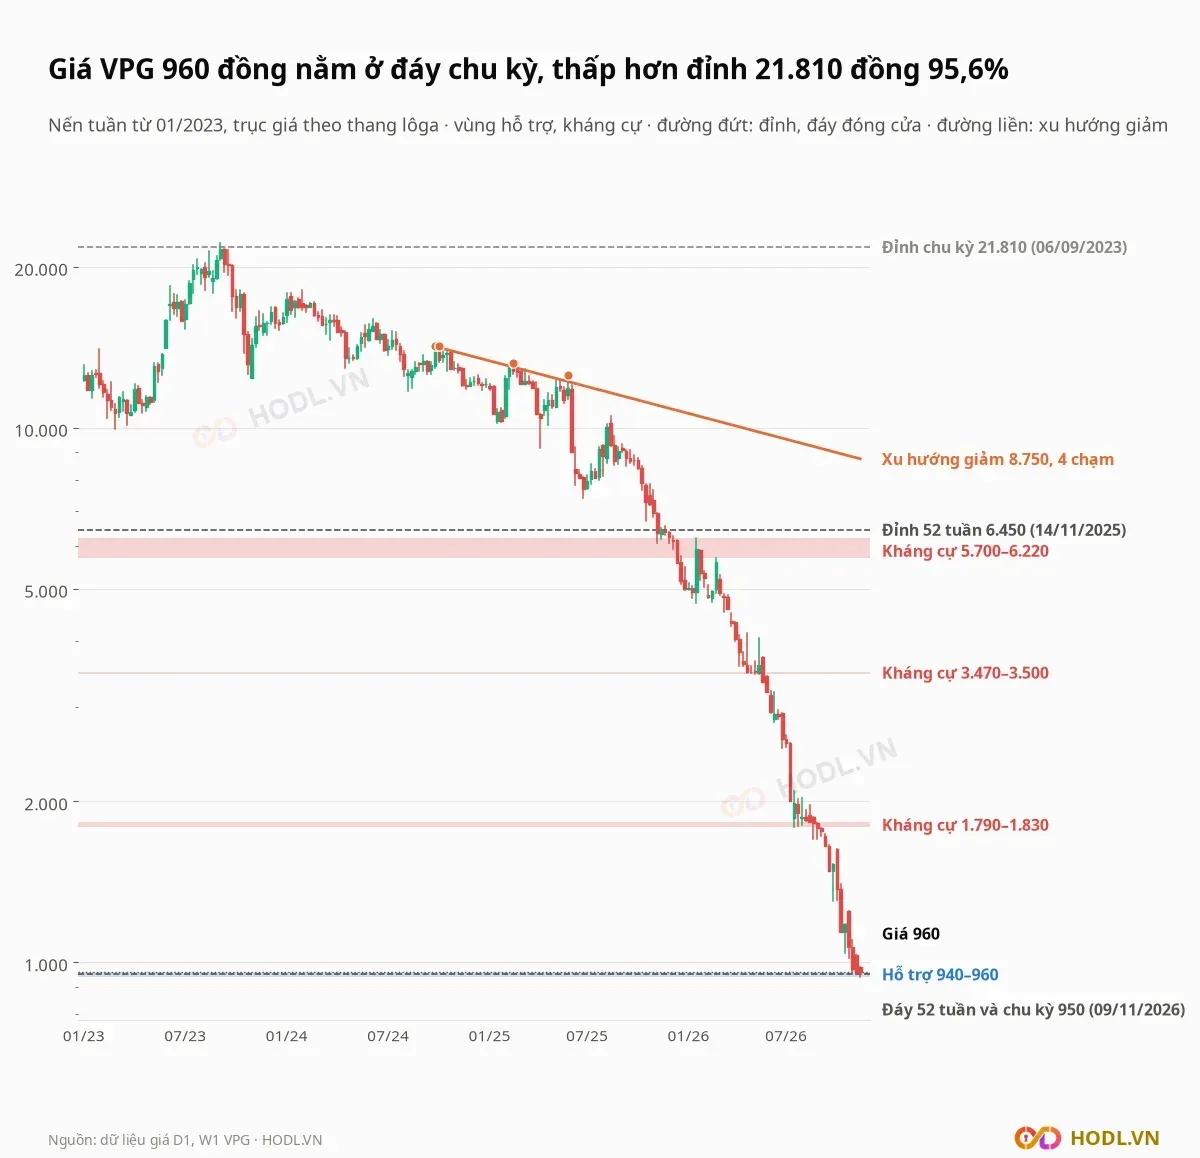
Biểu đồ dưới dùng thang lôga vì giá đã giảm 95,6% từ đỉnh chu kỳ 21.810 đồng (06/09/2023); nến tuần từ 01/2023.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
5.700 tới 6.220 | Kháng cự | Đỉnh tuần 16/01/2026 (6.220) và 27/02/2026 (5.700); cao hơn giá 493,8% đến 547,9% |
3.470 tới 3.500 | Kháng cự | Đáy tuần 24/04, 01/05, 08/05 và 15/05/2026; cao hơn giá 261,5% đến 264,6% |
1.790 tới 1.830 | Kháng cự | Đáy tuần 17/07/2026 (1.790) và đỉnh tuần 28/08/2026 (1.820); cao hơn giá 86,5% đến 90,6% |
940 tới 960 | Hỗ trợ | Đáy tuần 30/10 (960), 06/11 (950) và tuần 09/11 (940, tới phiên 10/11); giá nằm trong vùng |
Đáy 52 tuần và đáy chu kỳ cùng là 950 đồng ngày 09/11/2026; trong phiên giá chạm 940 đồng. Đường xu hướng giảm nối bốn đỉnh tuần 27/09/2024 (14.200), 04/10/2024 (14.200), 21/02/2025 (13.200) và 30/05/2025 (12.550), ở 8.750 đồng tuần cuối, cao hơn giá 811,5%.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 6.450 đồng (14/11/2025) xuống đáy 950 đồng (09/11/2026). Giá 960 đồng mới hồi 0,18% nhịp giảm.
Mức hồi từ đáy | Giá (đồng) |
|---|---|
23,6% | 2.248 |
38,2% | 3.051 |
50% | 3.700 |
61,8% | 4.349 |
78,6% | 5.273 |
Mức hồi 23,6% (2.248 đồng) cao hơn vùng kháng cự 1.790 tới 1.830 đồng; mức 50% (3.700 đồng) nằm trên vùng 3.470 tới 3.500 đồng.
Xu hướng EMA
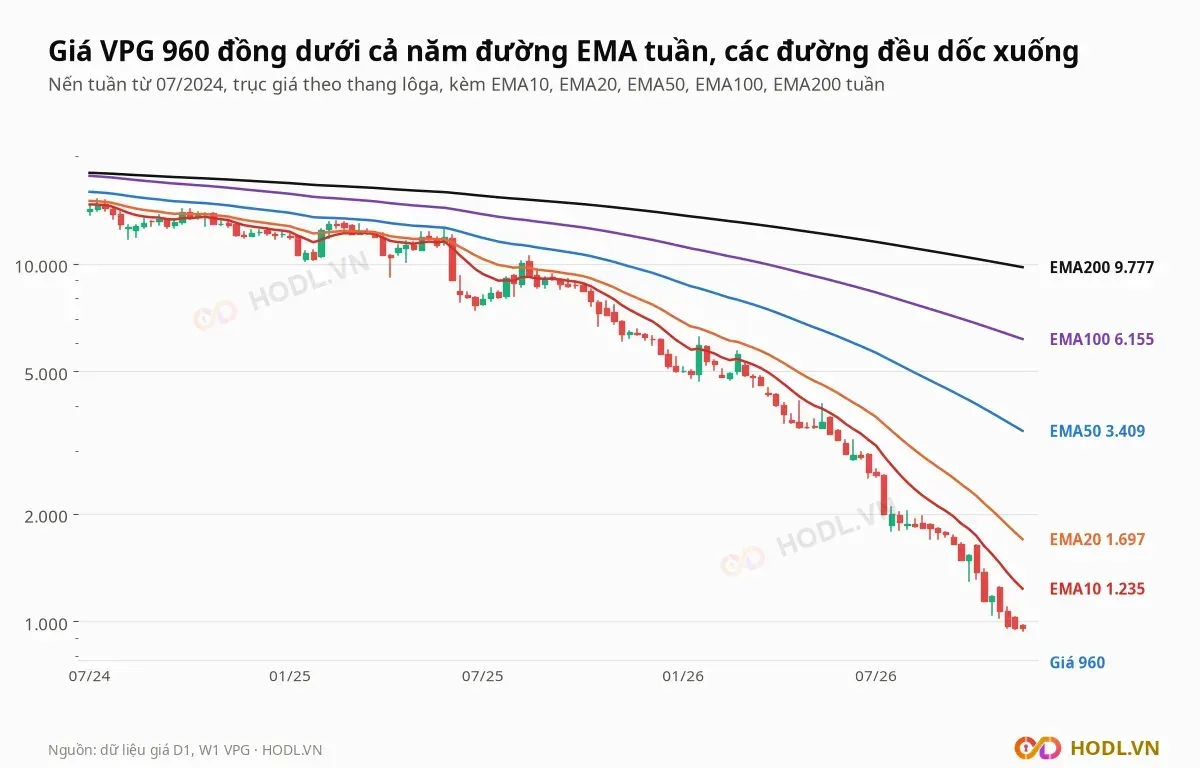
Giá 960 đồng thấp hơn cả năm đường EMA tuần: EMA10 (1.235) 22,2%, EMA20 (1.697) 43,4%, EMA50 (3.409) 71,8%, EMA100 (6.155) 84,4% và EMA200 (9.777) 90,2%. EMA50 tuần nằm dưới EMA200 từ 31/03/2023, và cả năm đường đều dốc xuống so với bốn tuần trước. Trên nến ngày, EMA20 là 1.044 đồng, EMA50 là 1.288 đồng và EMA200 là 2.980 đồng.
RSI và động lượng
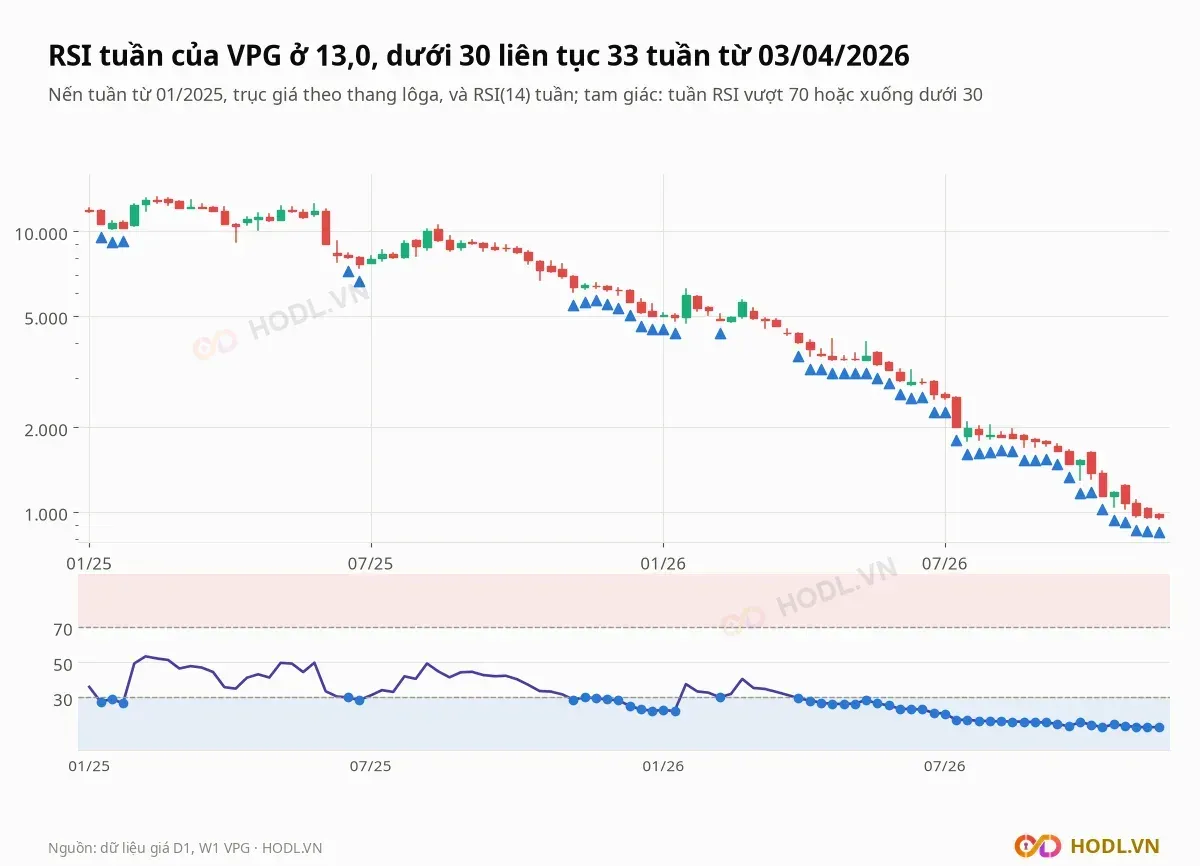
RSI tuần ở 13,0 và RSI ngày ở 28,8. RSI tuần nằm dưới 30 liên tục 33 tuần từ 03/04/2026, thấp nhất 12,8 ngày 09/10/2026; từ 01/2025 RSI tuần cao nhất 53,2 ngày 14/02/2025 và không lần nào vượt 70.
Lịch sự kiện cần theo dõi
Các mốc theo dõi của Việt Phát gắn với những khoản mục đã nêu ở trên:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Quý I/2027 | BCTC quý IV/2026 và cả năm | Doanh thu quý III chỉ 10 triệu đồng, lỗ bốn quý 514,4 tỷ đồng |
Hằng quý | Phải thu ngắn hạn và dự phòng | 2.050,4 tỷ đồng, dự phòng 142,2 tỷ giữ nguyên từ cuối năm 2025 |
Hằng quý | Vay ngắn hạn và tiền | Vay 915,2 tỷ, tiền 2,0 tỷ, chi phí tài chính 24,0 tỷ mỗi quý |
Hằng quý | Doanh thu thuần | Q2/2026 là 0,4 tỷ, Q3/2026 là 10 triệu đồng |
Hằng quý | Vốn chủ sở hữu | 911,6 tỷ đồng, giảm 44,7% so với cuối quý II/2025 |
Kết luận
Cổ phiếu VPG của Việt Phát có bảng cân đối còn lớn nhưng hoạt động kinh doanh gần như dừng: doanh thu quý III/2026 là 10 triệu đồng, lỗ bốn quý 514,4 tỷ đồng, trong khi phải thu 2.050,4 tỷ đồng chiếm 87,5% tài sản. Giá 960 đồng ứng với P/B 0,10 lần, thấp nhất trong nhóm bán buôn.
Rủi ro nằm ở khả năng thu hồi phải thu và nghĩa vụ vay: vay ngắn hạn 915,2 tỷ đồng, tiền 2,0 tỷ, chi phí tài chính 24,0 tỷ mỗi quý. Giá giảm 80,9% từ đầu năm, trong đó 28,6% trong ba tuần cuối tháng 9 và tháng 10, chưa có nguyên nhân kiểm chứng được.
Dự báo xu hướng
Xu hướng tuần của Việt Phát vẫn giảm: giá dưới cả năm đường EMA tuần, dưới đường xu hướng giảm 8.750 đồng, RSI tuần 13,0 và nằm dưới 30 suốt 33 tuần. Giá đang nằm ở đáy chu kỳ 950 tới 960 đồng.
Phía trên, giá cần vượt vùng 1.790 tới 1.830 đồng và EMA10 tuần 1.235 đồng để xu hướng ngắn hạn đổi chiều. Phía dưới không còn vùng hỗ trợ lịch sử vì giá đang ở mức thấp nhất từ 2023; thanh khoản chỉ 187.215 cổ phiếu mỗi phiên nên giá có thể biến động mạnh trong vài phiên.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
