
Những con số quyết định giá cổ phiếu DPM: giá khí đầu vào, giá urê, sản lượng, tiền ròng
Nội dung bài7 phần
- Giá trên giá trị sổ sách khi định giá cổ phiếu DPM
- Khả năng sinh lời của DPM thay đổi mạnh theo từng năm
- Tỷ suất cổ tức của DPM qua các năm
- Lợi nhuận bốn quý gần nhất và định giá cổ phiếu DPM
- Tiền ròng, phần thường bị bỏ qua khi định giá cổ phiếu DPM
- Định giá cổ phiếu DPM đặt cạnh DCM
- Bốn mốc nên theo dõi theo quý
Định giá cổ phiếu DPM không thể tách khỏi chu kỳ giá khí và giá urê. Doanh nghiệp không bán một sản phẩm có giá ổn định quanh năm. Bài này đi qua ba nhóm số liệu: giá trên giá trị sổ sách, khả năng sinh lời theo từng năm, và lượng tiền ròng đang nắm giữ. Số liệu lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu DPM
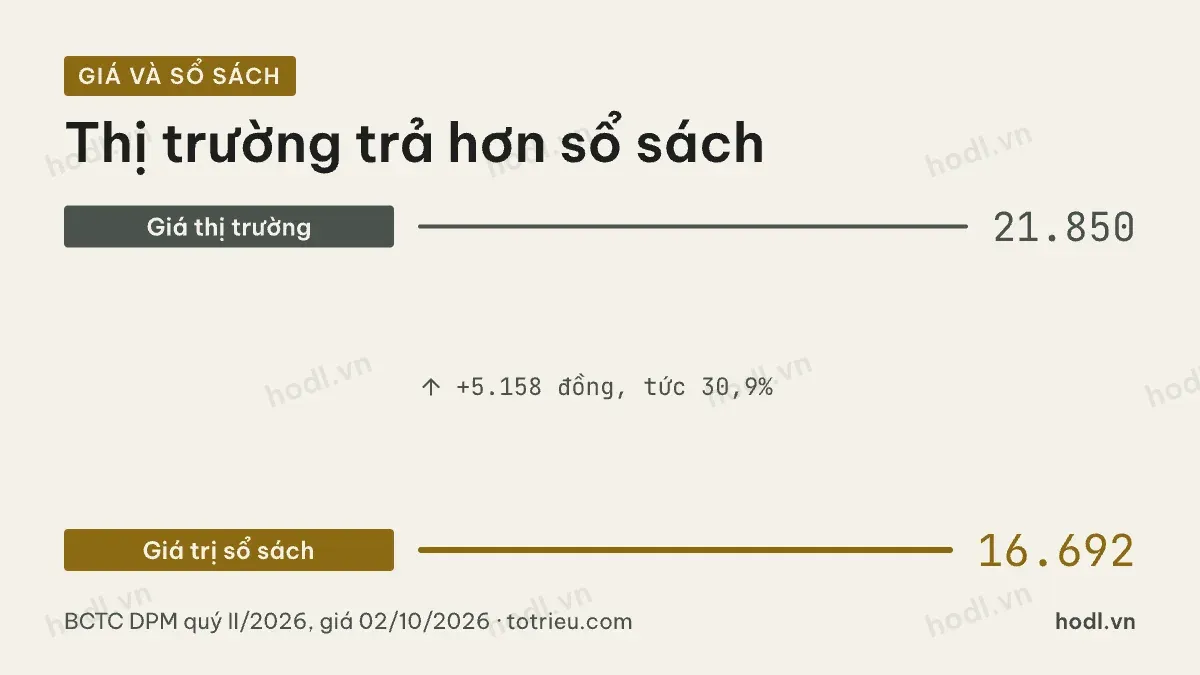
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ của DPM là 11.350,2 tỷ đồng. Số cổ phiếu lưu hành khoảng 680,0 triệu đơn vị. Số này tính từ vốn điều lệ 6.799,9 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 16.692 đồng. Giá đóng cửa phiên 02/10/2026 là 21.850 đồng. Mức này cao hơn giá trị sổ sách 5.158 đồng, tức 30,9%. Tỷ lệ giá trên giá trị sổ sách khoảng 1,31 lần.
Mức này cao hơn giá trị sổ sách một khoảng đáng kể. Thị trường đang trả thêm cho phần tiền mặt dồi dào của doanh nghiệp. Bảng cân đối của DPM cũng không có vay dài hạn.
Khả năng sinh lời của DPM thay đổi mạnh theo từng năm
Tỷ suất lợi nhuận trên vốn chủ sở hữu của DPM năm 2022 là 45,7%. Đây là năm giá urê tăng vọt. Năm 2023 rơi về 4,1%. Năm 2024 là 4,8%, năm 2025 phục hồi lên 9,6%.
Tỷ suất lợi nhuận trên tổng tài sản đi theo cùng hướng: 35,2% năm 2022, 3,4% năm 2023, 3,6% năm 2024, 6,3% năm 2025. Biên độ dao động này lớn hơn hầu hết doanh nghiệp sản xuất khác.
Người mới đọc báo cáo tài chính nên xem lại cấu trúc báo cáo tài chính trước. Người định giá cổ phiếu DPM không nên lấy một năm lợi nhuận cao rồi nhân ra nhiều năm tới.
Tỷ lệ nợ phải trả trên vốn chủ sở hữu của DPM năm 2021 là 0,30 lần, năm 2023 giảm về 0,15 lần. Năm 2024 tăng lên 0,48 lần, năm 2025 là 0,54 lần. Phần tăng này chủ yếu đến từ vay ngắn hạn phục vụ vốn lưu động, không phải vay dài hạn.
Tỷ suất cổ tức của DPM qua các năm
Tỷ suất cổ tức của DPM năm 2021 là 11,6%. Năm 2022 vọt lên 21,0%, đúng năm lợi nhuận cao bất thường. Năm 2023 giảm về 5,7%, năm 2024 là 6,7%, năm 2025 là 6,4%.
Mức cổ tức của DPM giai đoạn gần đây bám sát lợi nhuận thực tế hơn, không còn mức đột biến như năm 2022. Người mới có thể xem lại cổ tức là gì để hiểu cách doanh nghiệp quyết định mức chia hằng năm.
Lợi nhuận bốn quý gần nhất và định giá cổ phiếu DPM
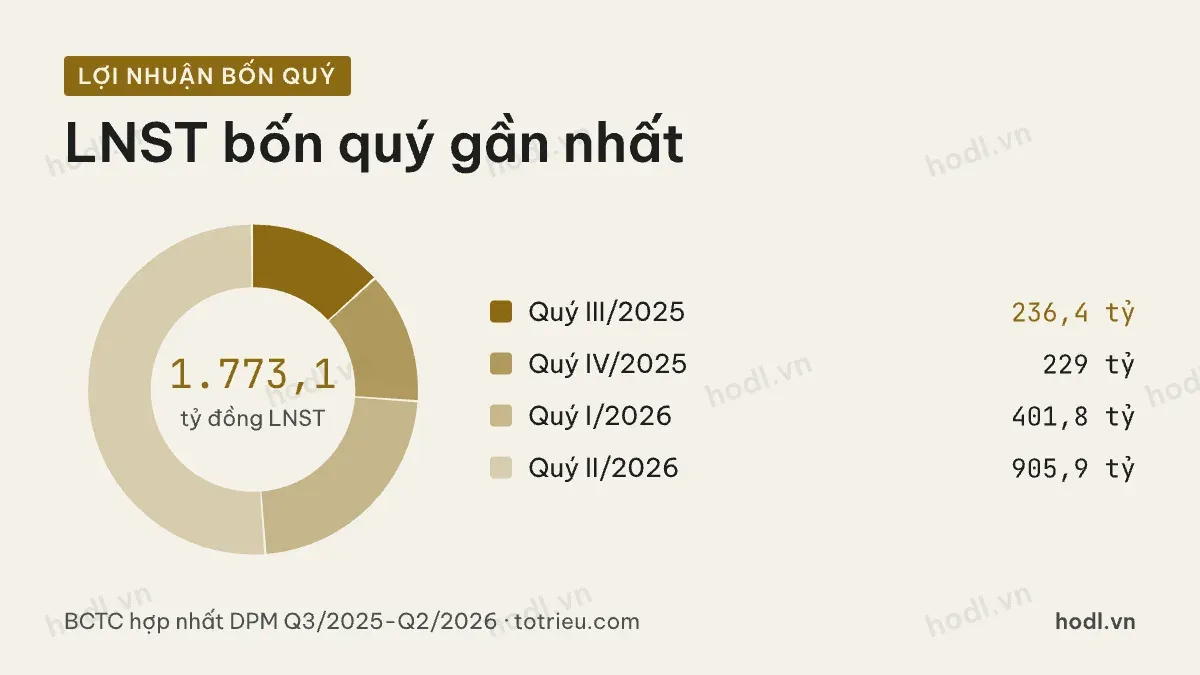
Bốn quý gần nhất là từ quý III/2025 đến quý II/2026. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của DPM bốn quý này là 1.773,1 tỷ đồng. Quý III/2025 đóng góp 236,4 tỷ đồng, quý IV/2025 đóng góp 229,0 tỷ đồng. Quý I/2026 đóng góp 401,8 tỷ đồng, quý II/2026 đóng góp 905,9 tỷ đồng.
Chia cho 680,0 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu bốn quý gần nhất khoảng 2.608 đồng. Với giá 21.850 đồng, tỷ lệ giá trên lợi nhuận khoảng 8,38 lần.
Hai quý gần nhất đóng góp phần lớn lợi nhuận bốn quý này. Giá khí hoặc giá urê đổi hướng sẽ làm tỷ lệ giá trên lợi nhuận đổi theo. Tỷ lệ này thay đổi nhanh hơn tỷ lệ giá trên giá trị sổ sách.
Tiền ròng, phần thường bị bỏ qua khi định giá cổ phiếu DPM
Cuối quý II/2026, DPM có 1.460,8 tỷ đồng tiền. Đầu tư ngắn hạn là 8.769,3 tỷ đồng. Cộng lại, hai khoản này là 10.230,1 tỷ đồng. Vay ngắn hạn là 3.231,7 tỷ đồng, không có vay dài hạn.
Tiền ròng, tức tiền và đầu tư ngắn hạn trừ toàn bộ vay nợ, là 6.998,4 tỷ đồng. Số này tương đương 47,1% vốn hoá hiện tại của DPM. Vốn hoá của DPM hiện khoảng 14.857,8 tỷ đồng.
Một phần lớn giá trị thị trường của DPM nằm ở tiền sẵn có. Phần này không đến từ hoạt động sản xuất urê. Người định giá nên tách phần này ra trước khi so sánh với doanh nghiệp khác ít tiền mặt hơn.
Định giá cổ phiếu DPM đặt cạnh DCM
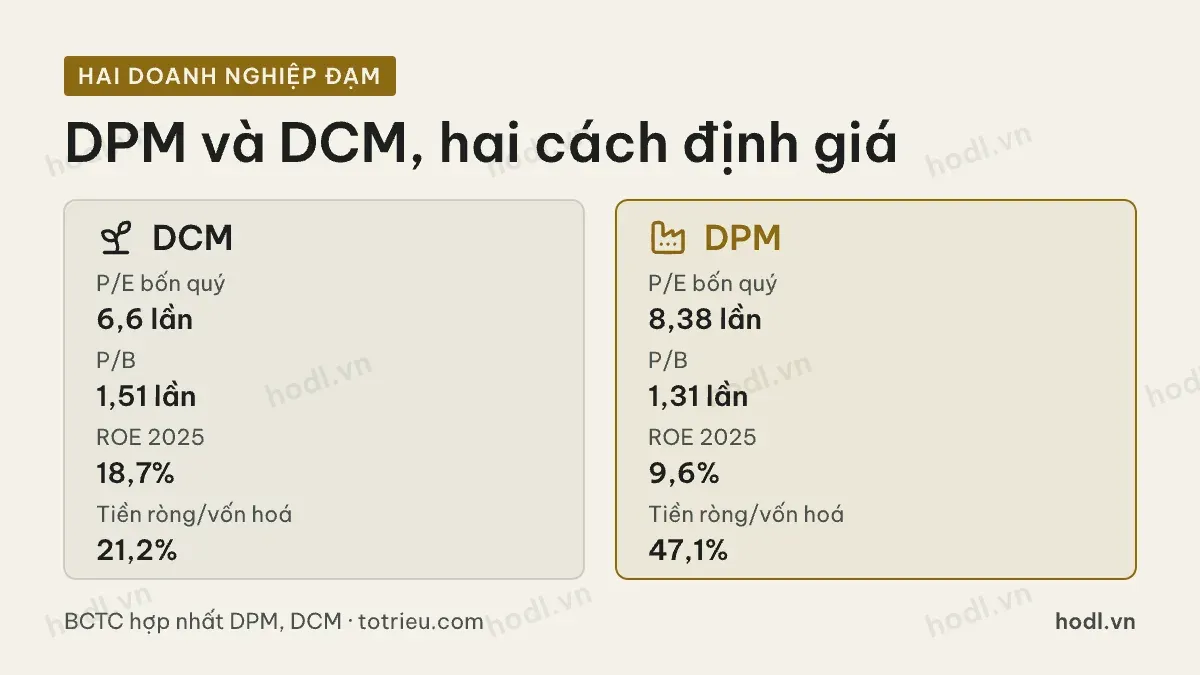
DCM là doanh nghiệp đạm khác, cũng dùng khí tự nhiên làm nguyên liệu. Năm 2025, tỷ suất lợi nhuận trên vốn chủ sở hữu của DCM là 18,7%. Mức này cao hơn mức 9,6% của DPM. Tỷ lệ giá trên lợi nhuận bốn quý gần nhất của DCM khoảng 6,6 lần, thấp hơn mức 8,38 lần của DPM. Tỷ lệ giá trên giá trị sổ sách của DCM là 1,51 lần, nhích hơn mức 1,31 lần của DPM.
Tiền ròng của DCM tương đương 21,2% vốn hoá. Tỷ lệ này thấp hơn mức 47,1% của DPM. Hai doanh nghiệp cùng ngành nhưng cấu trúc tài chính khác nhau rõ rệt. Phần chênh lệch này nên được tính riêng, không gộp chung vào một mức định giá cho cả ngành.
Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Bốn mốc nên theo dõi theo quý
Thứ nhất, giá urê trong nước và khu vực. Giá tăng kéo biên lãi gộp của DPM tăng theo trong một hai quý.
Thứ hai, giá khí đầu vào. Khí đắt lên trong khi giá urê đứng yên sẽ ăn thẳng vào biên lãi gộp.
Thứ ba, sản lượng tiêu thụ theo mùa vụ. Mùa cao điểm bón phân thường rơi vào đầu và giữa năm, kéo doanh thu quý II cao hơn quý I, như số liệu nửa đầu năm 2026 cho thấy.
Thứ tư, lượng tiền ròng trên bảng cân đối. Tiền ròng giảm nhanh có thể báo hiệu doanh nghiệp đang tăng đầu tư. Nó cũng có thể do chia cổ tức lớn. Cả hai đều đổi lại cấu trúc vốn hiện tại.
Người mới nên xem lại định giá chứng khoán là gì trước khi áp các tỷ lệ trên vào một mã.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 15/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
