Phân tích cổ phiếu VPB Q4/2026: lãi 9 tháng tăng 44,9%, chi phí vốn tăng nhanh hơn thu nhập
Nội dung bài9 phần
- Phân tích cổ phiếu VPB: quy mô
- Kết quả kinh doanh quý III
- Lợi nhuận quý III tăng nhờ đâu
- Các mảng kinh doanh
- Phân tích cổ phiếu VPB: rủi ro
- So sánh cùng ngành
- Định giá cổ phiếu VPB
- Cách 1: P/B hợp lý theo ROE
- Cách 2: P/E
- Cách 3: Theo trung vị nhóm
- Đặt cạnh nhau
- Phân tích kỹ thuật
- Hỗ trợ và kháng cự
- Xu hướng và EMA
- Mô hình hai đáy và Fibonacci
- RSI và động lượng
- Kế hoạch tham khảo
- Lịch sự kiện cần theo dõi
- Kết luận
Phân tích cổ phiếu VPB cho thấy giá đóng cửa phiên 21/10/2026 ở 24.000 đồng, tăng 7,5% từ đầu năm trong khi VN-Index giảm 2,6%. Báo cáo tài chính hợp nhất quý III/2026 vừa công bố cho thấy lợi nhuận sau thuế cổ đông ngân hàng 9 tháng đạt 23.227 tỷ đồng, tăng 44,9%. Riêng quý III tăng 18,8%, chậm lại rõ so với nửa đầu năm.
Bài này đọc thẳng vào báo cáo: lợi nhuận quý III đến từ dòng nào, chi phí vốn đang ăn vào biên lãi ra sao, chất lượng nợ dịch chuyển thế nào. Phần sau so VPB với các ngân hàng cùng bậc quy mô và dựng thang giá tham chiếu.
Điểm chính
- Lợi nhuận trước thuế quý III đạt 11.031 tỷ đồng, tăng 20,3%. Tăng trưởng đến từ thu nhập lãi thuần (+3.097 tỷ) và dịch vụ (+697 tỷ), bị bù lại một phần bởi kinh doanh chứng khoán (−1.650 tỷ) và ngoại hối (−733 tỷ).
- Chi phí lãi quý III tăng 90,2% so với cùng kỳ, trong khi thu nhập lãi tăng 50,1%. Thu nhập lãi thuần chỉ còn 46,2% thu nhập lãi, so với 57,6% một năm trước.
- Nợ nhóm 3 đến 5 chiếm 3,12% dư nợ, nhóm 2 chiếm 3,56%. Dự phòng bao phủ nợ nhóm 3 đến 5 ở mức 54,0%.
- Giá 24.000 đồng ứng với P/E 7,7 lần và P/B 1,28 lần trên 10 tỷ cổ phiếu, sau đợt phát hành cổ phiếu trả cổ tức 26,04%.
- Các mức định giá theo giả định ROE bền vững từ 13% tới 17% cho kết quả từ 18.700 tới 31.200 đồng. Giá hiện tại ngầm định ROE khoảng 14,7%, thấp hơn ROE bốn quý gần nhất là 18,3%.
Phân tích cổ phiếu VPB: quy mô
VPBank kết thúc tháng 9/2026 với tổng tài sản 1,61 triệu tỷ đồng, tăng 27,8% chỉ trong chín tháng. Dư nợ cho vay khách hàng tăng 28,4% lên 1.212.144 tỷ đồng. Tiền gửi khách hàng tăng chậm hơn, 26,3%, còn 793.047 tỷ. Phần chênh được bù bằng giấy tờ có giá phát hành, tăng 80,8% lên 193.694 tỷ đồng.
Chỉ tiêu (tỷ đồng) | 31/12/2025 | 30/09/2026 | Thay đổi |
|---|---|---|---|
Tổng tài sản | 1.260.150 | 1.610.787 | +27,8% |
Cho vay khách hàng | 943.902 | 1.212.144 | +28,4% |
Tiền gửi khách hàng | 628.045 | 793.047 | +26,3% |
Phát hành giấy tờ có giá | 107.121 | 193.694 | +80,8% |
Vay và tiền gửi của tổ chức tín dụng | 295.200 | 365.616 | +23,9% |
Vốn chủ sở hữu | 180.276 | 200.078 | +11,0% |
Tiền gửi không kỳ hạn là 97.212 tỷ đồng, chiếm 12,3% tiền gửi khách hàng. Cuối năm 2025 tỷ lệ này là 13,7%. Phần lớn nguồn vốn tăng thêm là tiền gửi có kỳ hạn và giấy tờ có giá, nguồn vốn đắt hơn.
Vốn chủ sở hữu tăng ít hơn tài sản nhiều, nên tài sản trên vốn chủ đi từ 7,0 lần lên 8,1 lần. Ngân hàng đã phát hành 2.066.076.399 cổ phiếu để trả cổ tức, tương ứng 26,04% số cổ phiếu cũ, đưa số cổ phiếu lên 10 tỷ. Phần này được ghi vào mục "Vốn khác" 20.661 tỷ đồng. Vốn điều lệ chỉ tăng lên 100.000 tỷ đồng sau khi Ngân hàng Nhà nước cấp giấy phép sửa đổi. Tới ngày lập báo cáo, giấy phép đó chưa có.
Tài sản cố định hữu hình tăng từ 1.479 tỷ lên 11.307 tỷ đồng. Báo cáo ghi 9.842 tỷ chuyển từ xây dựng cơ bản dở dang sang nhà cửa, vật kiến trúc. Đây là khoản đầu tư lớn một lần, không phải hoạt động cho vay.
Kết quả kinh doanh quý III
Lợi nhuận trước thuế quý III/2026 là 11.031 tỷ đồng, tăng 20,3% so với cùng kỳ và tăng 0,7% so với quý II. Lợi nhuận sau thuế cổ đông ngân hàng 8.644 tỷ đồng, tăng 18,8% so với cùng kỳ. Lợi ích cổ đông không kiểm soát là 219 tỷ đồng, so với 88 tỷ một năm trước.
Chỉ tiêu (tỷ đồng) | Q3/2026 | Q3/2025 | Thay đổi | 9T/2026 | Thay đổi 9T |
|---|---|---|---|---|---|
Thu nhập lãi | 39.274 | 26.166 | +50,1% | 107.191 | +49,3% |
Chi phí lãi | 21.116 | 11.105 | +90,2% | 54.099 | +80,9% |
Thu nhập lãi thuần | 18.158 | 15.061 | +20,6% | 53.092 | +26,7% |
Lãi thuần dịch vụ | 3.089 | 2.392 | +29,1% | 8.644 | +76,3% |
Ngoại hối | −729 | 4 | −1.996 | ||
Chứng khoán kinh doanh | −363 | 1.287 | −85 | ||
Hoạt động khác (thuần) | 1.888 | 1.413 | +33,6% | 5.601 | +58,6% |
Tổng thu nhập hoạt động | 22.084 | 20.138 | +9,7% | 65.475 | +25,3% |
Chi phí hoạt động | 4.808 | 4.428 | +8,6% | 13.740 | +8,1% |
Chi phí dự phòng | 6.245 | 6.544 | −4,6% | 21.824 | +14,0% |
Lợi nhuận trước thuế | 11.031 | 9.166 | +20,3% | 29.911 | +46,7% |
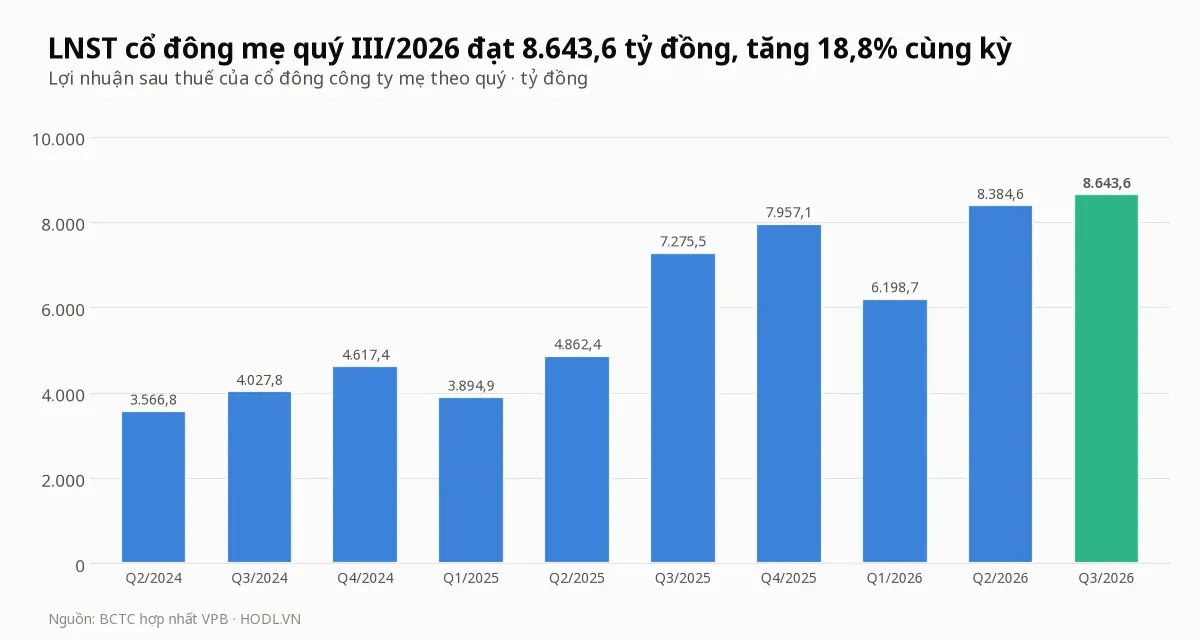
Lợi nhuận sau thuế cổ đông ngân hàng đã đi từ 7.275 tỷ đồng ở quý III/2025 lên 8.644 tỷ đồng, và quý II/2026 là 8.385 tỷ. Quý IV/2025 là 7.957 tỷ đồng, đây cũng là mốc so sánh của quý IV/2026.
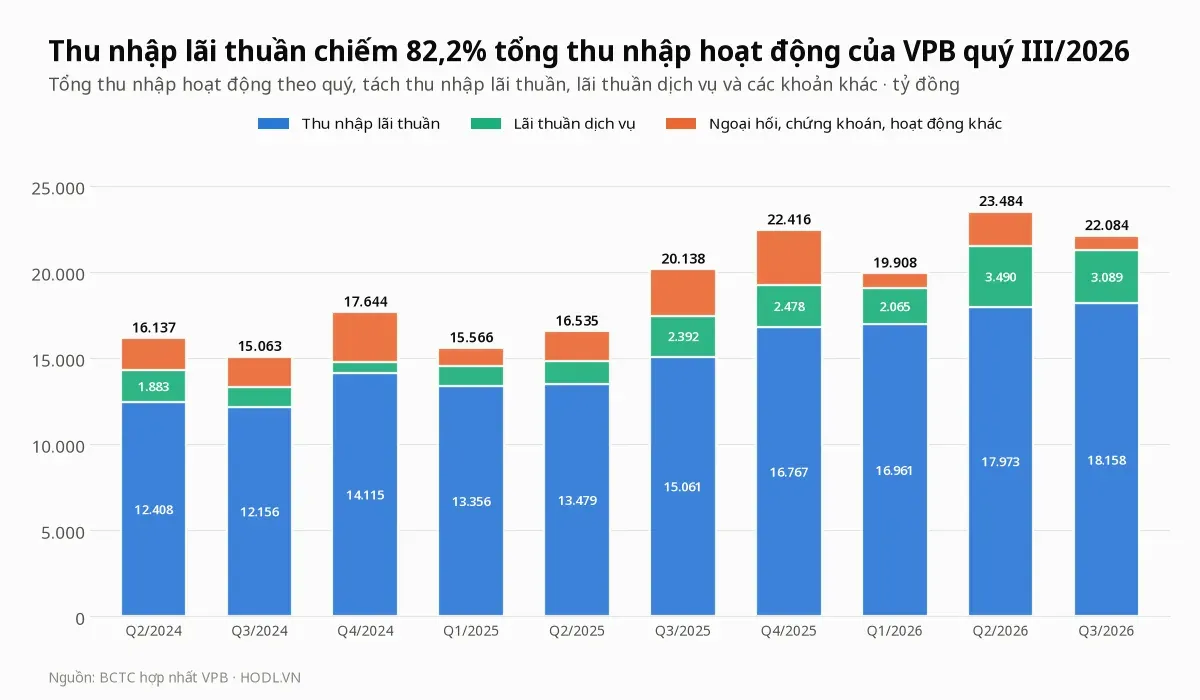
Có hai nhịp khác nhau trong bảng. Sáu tháng đầu năm, tổng thu nhập hoạt động tăng mạnh nhờ dịch vụ và các khoản khác. Sang quý III, tổng thu nhập hoạt động giảm 6,0% so với quý II, từ 23.484 tỷ xuống 22.084 tỷ đồng. Hai dòng kinh doanh ngoại hối và chứng khoán kinh doanh cùng lỗ, tổng 1.092 tỷ đồng.
Tỷ lệ chi phí hoạt động trên tổng thu nhập là 21,8% trong quý III và 21,0% sau 9 tháng. Đây là mức thấp trong nhóm ngân hàng lớn, nên dư địa tăng lợi nhuận từ cắt giảm chi phí không còn nhiều. Chi phí hoạt động 9 tháng tăng 8,1% trong khi tài sản tăng 27,8%.
Lợi nhuận quý III tăng nhờ đâu
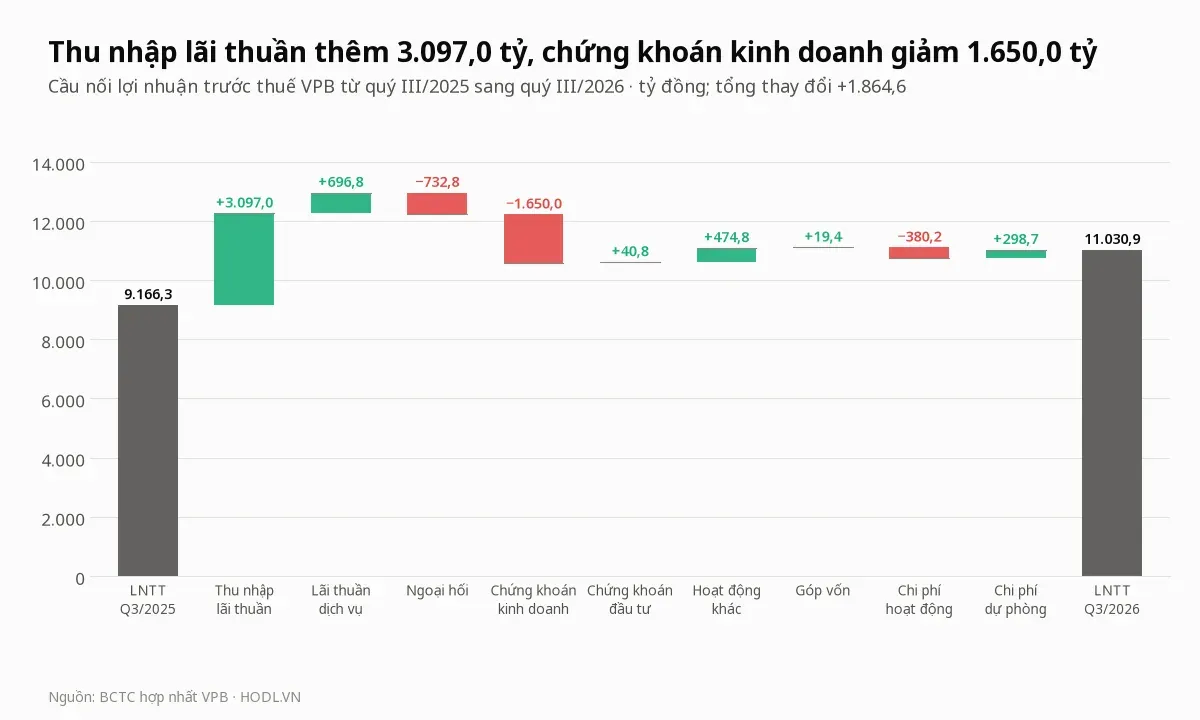
Thuyết minh biến động lợi nhuận trong báo cáo tách rõ từng dòng. Lợi nhuận trước thuế tăng 1.865 tỷ đồng so với quý III/2025:
- Thu nhập lãi thuần cộng 3.097 tỷ đồng. Đây là phần đóng góp lớn nhất, và lớn hơn cả mức tăng của lợi nhuận.
- Lãi thuần dịch vụ cộng 697 tỷ đồng. Trong 9 tháng, thu dịch vụ bảo hiểm 5.813 tỷ, chi bảo hiểm 2.527 tỷ, phần thuần 3.285 tỷ, so với 2.544 tỷ cùng kỳ.
- Hoạt động khác cộng 475 tỷ đồng, trong đó thu từ nợ đã xử lý rủi ro 9 tháng là 3.248 tỷ.
- Kinh doanh chứng khoán trừ 1.650 tỷ đồng, vì quý III/2025 có khoản lãi 1.287 tỷ còn quý này lỗ 363 tỷ.
- Ngoại hối trừ 733 tỷ đồng.
- Chi phí hoạt động trừ 380 tỷ đồng. Chi phí dự phòng giảm 299 tỷ, cộng vào lợi nhuận.
Nhìn cách khác: hơn một nửa mức tăng lợi nhuận đến từ thu nhập lãi thuần, dòng bền hơn hai khoản kinh doanh biến động. Nhưng đây cũng là dòng đang chịu áp lực chi phí vốn, như phần rủi ro bên dưới.
Các mảng kinh doanh
Báo cáo bộ phận chia kết quả 9 tháng thành bốn nhóm. Hoạt động tài chính ngân hàng, gồm cả công ty tài chính, đạt 25.557 tỷ đồng. Chứng khoán 3.516 tỷ, bảo hiểm 930 tỷ. Mảng chứng khoán của VPBank có doanh thu lãi 4.580 tỷ và dịch vụ 1.968 tỷ trong 9 tháng.
Trong dịch vụ có một dòng mới: thu từ bảo lãnh, đại lý phát hành chứng khoán là 1.022 tỷ đồng trong 9 tháng, kỳ trước bằng không. Thu từ tư vấn lại giảm từ 892 tỷ xuống 712 tỷ. Trong đầu tư dài hạn, ngân hàng góp 1.100 tỷ đồng, tương ứng 11%, vào sàn giao dịch tài sản mã hoá CAEX.
Phân tích cổ phiếu VPB: rủi ro
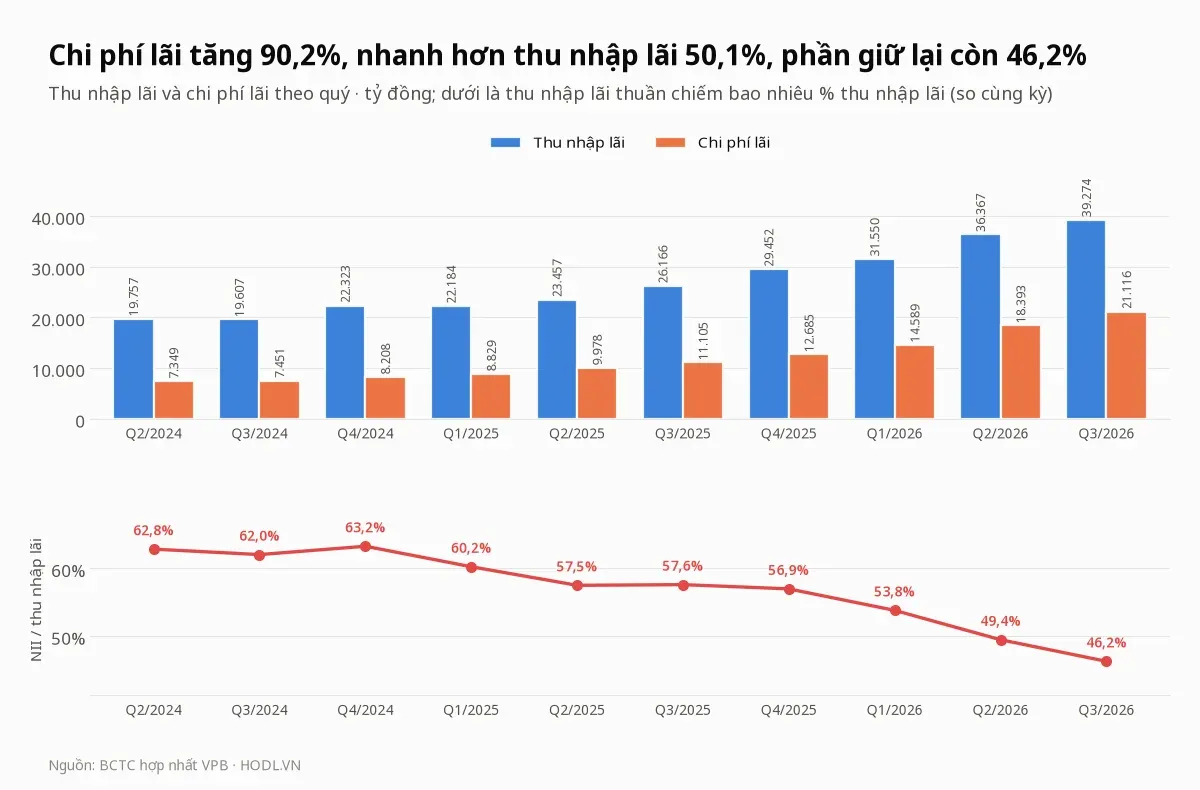
Rủi ro đầu tiên nằm ngay trong dòng lợi nhuận lớn nhất. Quý III/2026, thu nhập lãi 39.274 tỷ đồng, chi phí lãi 21.116 tỷ. Chi phí lãi quý này cao gấp 1,9 lần cùng kỳ, còn thu nhập lãi gấp 1,5 lần. Chi phí lãi tăng 14,8% chỉ trong một quý, từ 18.393 tỷ lên 21.116 tỷ đồng.
Chỉ tiêu | Q3/2025 | Q2/2026 | Q3/2026 |
|---|---|---|---|
Thu nhập lãi (tỷ đồng) | 26.166 | 36.367 | 39.274 |
Chi phí lãi (tỷ đồng) | 11.105 | 18.393 | 21.116 |
Thu nhập lãi thuần (tỷ đồng) | 15.061 | 17.973 | 18.158 |
Thu nhập lãi thuần trên thu nhập lãi | 57,6% | 49,4% | 46,2% |
Thu nhập lãi thuần chỉ tăng 1,0% so với quý II dù dư nợ liên tục mở rộng. Tăng trưởng quy mô đang được đánh đổi bằng biên lãi. Chi phí huy động 9 tháng gồm 35.550 tỷ trả lãi tiền gửi, 8.489 tỷ trả lãi vay và 8.619 tỷ trả lãi giấy tờ có giá phát hành, khoản sau tăng hơn gấp đôi so với cùng kỳ.
Rủi ro thứ hai là chất lượng nợ. Số liệu thuyết minh 10.1 của báo cáo:
Chỉ tiêu | 31/12/2025 | 30/09/2026 |
|---|---|---|
Nợ nhóm 2 (tỷ đồng) | 30.950 | 43.182 |
Nợ nhóm 3 đến 5 (tỷ đồng) | 31.466 | 37.795 |
Nhóm 2 trên dư nợ | 3,28% | 3,56% |
Nhóm 3 đến 5 trên dư nợ | 3,33% | 3,12% |
Dự phòng cho vay trên nợ nhóm 3 đến 5 | 55,4% | 54,0% |
Tỷ lệ nợ nhóm 3 đến 5 giảm nhờ dư nợ tăng nhanh hơn, trong khi số tuyệt đối vẫn tăng 20,1%. Nợ nhóm 2 tăng 39,5% chỉ trong chín tháng, nhanh hơn dư nợ (28,4%). Nhóm này thường là nơi nợ xấu hình thành. Ngoài ra, ngân hàng đang giữ 146.378 tỷ đồng nợ đã xử lý rủi ro ngoài bảng, tăng từ 116.785 tỷ cuối năm 2025, và thu hồi 3.248 tỷ trong 9 tháng.
Chi phí dự phòng 9 tháng là 21.824 tỷ đồng, bằng 2,7% dư nợ bình quân sau quy năm. Đây là chi phí dự phòng cao, và cũng là biên đệm lớn nhất của lợi nhuận. Nếu tín dụng mở rộng chậm lại, chi phí dự phòng giảm, lợi nhuận được lợi. Nếu nợ nhóm 2 chuyển xấu, hướng ngược lại.
Rủi ro thứ ba là chất lượng thu nhập lãi. Lãi phải thu từ hoạt động tín dụng là 19.929 tỷ đồng, tăng 85,3% so với 10.756 tỷ cuối năm 2025, nhanh hơn nhiều so với dư nợ tăng 28,4%. Mức tăng này nằm trong phần thu nhập đã ghi nhận nhưng chưa thu bằng tiền. Báo cáo chưa tách rõ phần lãi tới hạn thu và phần lãi chưa tới hạn. Chỉ tiêu này nên được theo dõi qua các quý tới.
Rủi ro thứ tư là các khoản kinh doanh biến động. Chín tháng đầu năm, ngoại hối lỗ 1.996 tỷ đồng, so với lãi 216 tỷ cùng kỳ. Chứng khoán kinh doanh lỗ 85 tỷ, so với lãi 1.798 tỷ. Hai dòng này kéo tổng thu nhập quý III xuống, và chưa có cơ sở cho thấy chúng sẽ quay lại mức lãi.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 21/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.