
Phân tích cổ phiếu PET Quý 4/2026: Giá tăng 46,6% trong 7 phiên, lãi mẹ quý III giảm 34,2%, nợ vay gấp 2,7 lần vốn chủ
Nội dung bài11 phần
- Lãi gộp tăng, lãi cổ đông mẹ giảm
- Rủi ro lớn nhất: nợ vay và lãi vay
- Giá PET tăng 46,6% trong 7 phiên
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu PET
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu PET Quý 4/2026 bắt đầu từ Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí (HOSE: PET), doanh nghiệp bán buôn và phân phối hàng công nghệ thông tin, điện tử, gia dụng và hoá dầu, kiêm quản lý bất động sản và dịch vụ dầu khí. Doanh thu thuần quý III/2026 là 7.267,9 tỷ đồng, tăng 32,5%, lãi gộp tăng 60,1%, nhưng lợi nhuận sau thuế cổ đông mẹ chỉ 69,2 tỷ đồng, giảm 34,2%.
Giá đóng cửa phiên 12/11/2026 là 50.600 đồng, vốn hoá 7.830 tỷ đồng, P/E 27,9 lần và P/B 3,05 lần. Trung vị năm doanh nghiệp phân phối, bán lẻ và công nghệ thông tin trong nhóm so sánh là 10,3 lần và 0,90 lần.
Phía sau mức giá đó, Petrosetco có vay và nợ thuê tài chính 6.944,7 tỷ đồng, gấp 2,7 lần vốn chủ cổ đông mẹ, và dòng tiền kinh doanh âm 1.492,6 tỷ trong chín tháng. Bài đi từ lợi nhuận quý III sang nợ vay, đợt tăng giá cuối tháng 09, cổ đông, rồi so sánh cùng ngành, định giá và kỹ thuật.
Cảnh báo: giá tăng 46,6% trong 7 phiên, nguyên nhân chưa xác định. Từ 22/09 đến 30/09/2026 giá PET tăng từ 38.800 lên 56.900 đồng với khối lượng gấp 4,8 lần bình quân bốn tuần trước, rồi giảm 11,1% về 50.600 đồng. Lợi nhuận cổ đông mẹ quý III, công bố sau đợt tăng, giảm 34,2%; HODL.VN không xác định được nguyên nhân của đợt tăng giá.
Điểm chính
- Quý III/2026 doanh thu 7.267,9 tỷ (tăng 32,5%), lãi gộp 439,7 tỷ (tăng 60,1%), lợi nhuận cổ đông mẹ 69,2 tỷ (giảm 34,2%). Chín tháng lợi nhuận cổ đông mẹ 210,0 tỷ, tăng 12,1%.
- Lãi gộp tăng 165,0 tỷ nhưng tài chính ròng đổi từ lãi 74,6 tỷ sang lỗ 83,6 tỷ, giảm 158,2 tỷ; lợi nhuận trước thuế giảm 47,8 tỷ.
- Vay 6.944,7 tỷ, lãi vay bốn quý 374,1 tỷ (tăng 59,4%); phải thu và tồn kho bằng 55,5% tổng tài sản, so với 45,4% một năm trước.
- P/E 27,9 lần và P/B 3,05 lần so với trung vị nhóm 10,3 lần và 0,90 lần; giá ngầm định ROE bền vững 30,5%, trong khi ROE bốn quý là 11,4%.
- Giá tăng 129,2% trong 12 tháng (VN-Index tăng 6,3%) trong khi lợi nhuận cổ đông mẹ bốn quý tăng 25,6%.
Lãi gộp tăng, lãi cổ đông mẹ giảm
Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí (HOSE: PET, tên gọi Petrosetco) có lãi gộp quý III/2026 là 439,7 tỷ đồng, biên gộp 6,05% so với 5,01% quý III/2025. Lợi nhuận sau thuế hợp nhất là 109,1 tỷ đồng, giảm 24,9%, và phần của cổ đông mẹ là 69,2 tỷ, giảm 34,2%.
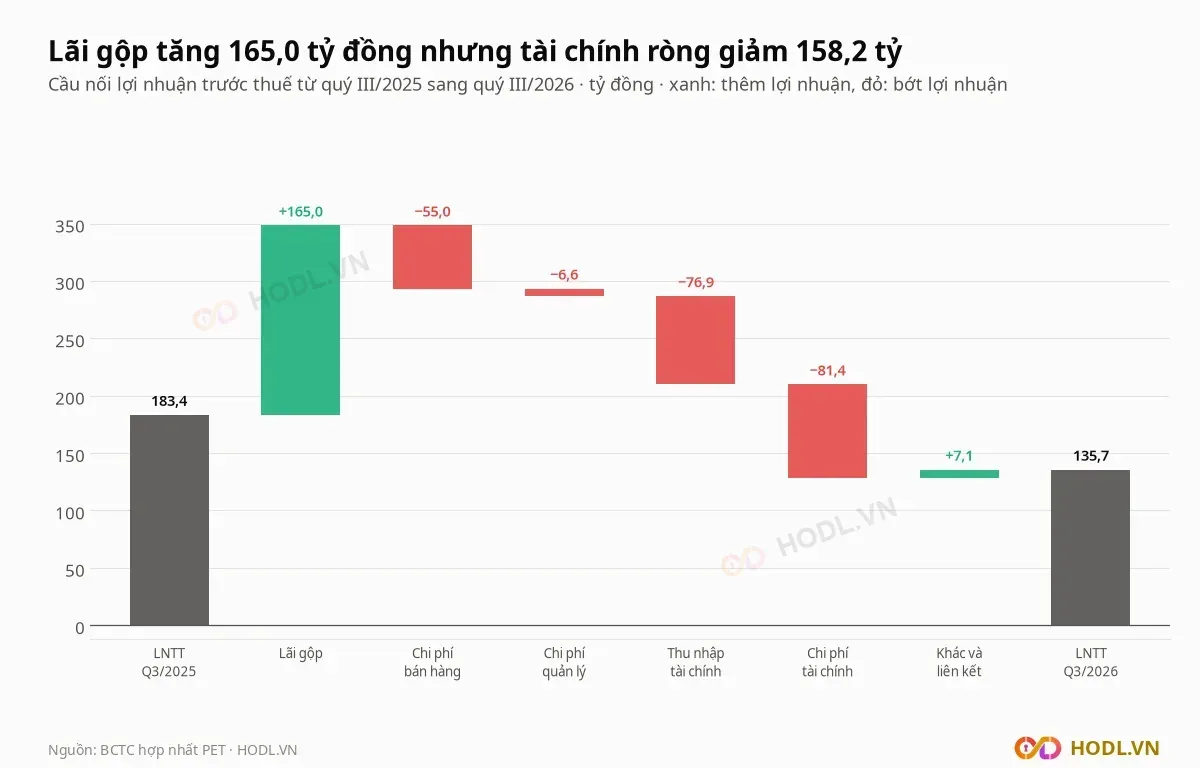
Lợi nhuận trước thuế giảm 47,8 tỷ đồng, từ 183,4 tỷ xuống 135,7 tỷ đồng. Các khoản làm nên mức giảm, tính bằng tỷ đồng:
- Lãi gộp: +165,0, từ 274,7 lên 439,7.
- Chi phí bán hàng tăng: −55,0, từ 128,0 lên 183,0.
- Chi phí quản lý tăng: −6,6, từ 37,4 lên 44,1.
- Thu nhập tài chính giảm: −76,9, từ 152,7 xuống 75,8.
- Chi phí tài chính tăng: −81,4, từ 78,1 lên 159,5.
- Lợi nhuận khác và lãi từ công ty liên kết: +7,1.
Lợi nhuận kinh doanh trước tài chính (lãi gộp trừ chi phí bán hàng và quản lý) gần gấp đôi, từ 109,3 tỷ lên 212,6 tỷ đồng, tăng 103,4 tỷ. Tài chính ròng đổi từ lãi 74,6 tỷ sang lỗ 83,6 tỷ, giảm 158,2 tỷ, lớn hơn toàn bộ phần tăng của hoạt động kinh doanh.
Cổ đông thiểu số hưởng 39,9 tỷ đồng, bằng 36,6% lợi nhuận sau thuế, so với 27,5% quý III/2025. Bài dùng lợi nhuận cổ đông mẹ để tính EPS và các bội số.
Công ty con lớn nhất là CTCP Dịch vụ Phân phối Tổng hợp Dầu khí (PSD), nơi PET nắm 76,93% vốn. Quý III/2026 PSD có doanh thu 3.509,9 tỷ đồng, bằng 48,3% doanh thu hợp nhất, lãi gộp 181,4 tỷ (41,3% lãi gộp hợp nhất) và lợi nhuận sau thuế 65,2 tỷ, tăng 46,8% so với quý III/2025.
Giải trình ngày 02/11/2026 của PET ghi lợi nhuận sau thuế hợp nhất quý III tăng 47%, từ 74,45 tỷ lên 109,10 tỷ đồng. Số 74,45 tỷ và doanh thu 5.653,29 tỷ dùng làm kỳ so sánh trùng với số quý III/2024 trong BCTC; quý III/2025 là 145,2 tỷ và 5.483,8 tỷ, nên bài này so với quý III/2025.
Bốn quý gần nhất, doanh thu thuần, biên gộp và lợi nhuận cổ đông mẹ:
- Quý IV/2025: 7.599,1 tỷ, biên gộp 4,33%, lợi nhuận mẹ 70,7 tỷ.
- Quý I/2026: 6.129,1 tỷ, biên gộp 5,88%, lợi nhuận mẹ 72,2 tỷ.
- Quý II/2026: 6.951,0 tỷ, biên gộp 5,72%, lợi nhuận mẹ 68,6 tỷ.
- Quý III/2026: 7.267,9 tỷ, biên gộp 6,05%, lợi nhuận mẹ 69,2 tỷ.
Chín tháng 2026 doanh thu 20.348,0 tỷ đồng (tăng 43,1%), lãi gộp 1.198,0 tỷ (tăng 78,5%), lợi nhuận trước thuế 393,2 tỷ (tăng 22,2%) và lợi nhuận cổ đông mẹ 210,0 tỷ (tăng 12,1%). Lợi nhuận mẹ đi ngang quanh 70 tỷ mỗi quý từ quý IV/2025.
Lợi nhuận cổ đông mẹ bốn quý là 280,7 tỷ đồng, cao hơn mức 264,8 tỷ của năm 2021, năm cao nhất trong dữ liệu từ 2019. Doanh thu bốn quý 27.947,1 tỷ đồng, tăng 48,5%, nên biên lợi nhuận ròng của cổ đông mẹ chỉ 1,0%.
Rủi ro lớn nhất: nợ vay và lãi vay
Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí có vay và nợ thuê tài chính 6.944,7 tỷ đồng cuối quý III/2026, toàn bộ là vay ngắn hạn, so với 6.337,4 tỷ cuối quý III/2025. Tiền và đầu tư ngắn hạn là 4.466 tỷ đồng, nên vay ròng khoảng 2.479 tỷ, bằng 0,97 lần vốn chủ cổ đông mẹ 2.564,7 tỷ.
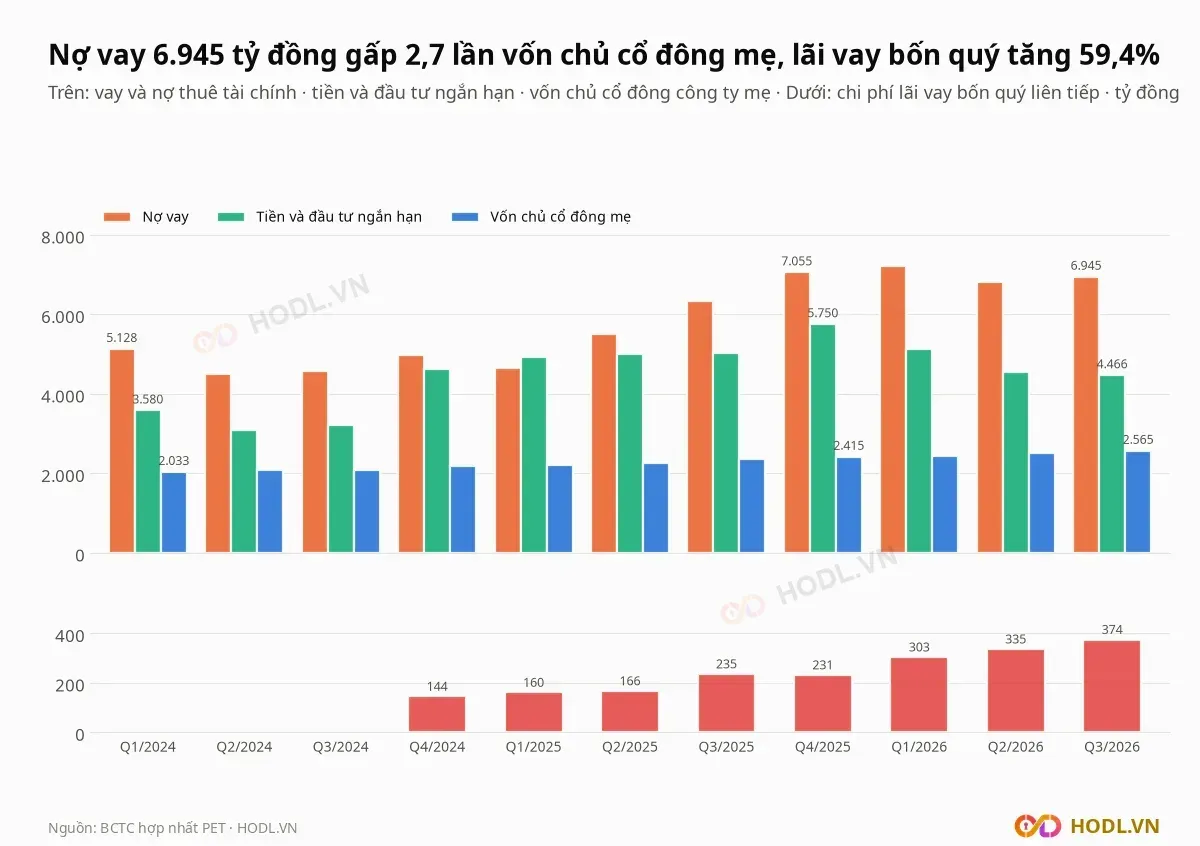
Chi phí lãi vay tăng nhanh hơn dư nợ vay (tăng 9,6% so với một năm trước):
- Quý III/2026: 142,4 tỷ đồng, so với 103,5 tỷ quý III/2025, tăng 37,6%.
- Chín tháng 2026: 339,5 tỷ, so với 196,1 tỷ, tăng 73,1%.
- Bốn quý tới quý III/2026: 374,1 tỷ, so với 234,6 tỷ, tăng 59,4%.
Hệ số (lợi nhuận trước thuế cộng lãi vay) chia cho lãi vay là 1,95 lần quý III/2026, so với 2,77 lần quý III/2025. Chi phí lãi vay bốn quý bằng 133% lợi nhuận cổ đông mẹ cùng kỳ (374,1 tỷ so với 280,7 tỷ).
Vốn lưu động phình ra cùng doanh thu, so với cuối quý III/2025:
- Phải thu ngắn hạn: 5.410,2 tỷ đồng, tăng 38,4% (từ 3.909,0 tỷ).
- Hàng tồn kho: 1.898,5 tỷ, tăng 33,9% (từ 1.417,5 tỷ).
- Trả trước cho người bán ngắn hạn: 1.211,4 tỷ, tăng 27,5% (từ 950,4 tỷ).
Phải thu và tồn kho cộng lại 7.308,7 tỷ đồng, bằng 55,5% tổng tài sản 13.165,2 tỷ, so với 45,4% cuối quý III/2025. Dòng tiền từ hoạt động kinh doanh âm 1.492,6 tỷ đồng chín tháng 2026 (âm 1.323,0 tỷ cùng kỳ 2025), và bốn quý âm 1.558,5 tỷ; năm 2024 dòng tiền này dương 400,0 tỷ.
Ngày 02/11/2026 Hội đồng quản trị PET thông qua việc bảo lãnh vô điều kiện, không huỷ ngang cho nghĩa vụ thanh toán của PSD với Micro-Star Int'l Co., Ltd, hạn mức 17,5 triệu USD, theo hợp đồng ký ngày 01/07/2025. Bảo lãnh có hiệu lực đến khi nghĩa vụ thanh toán hoàn tất hoặc hai bên thay bằng biện pháp bảo đảm khác.
Giá PET tăng 46,6% trong 7 phiên
Cổ phiếu của Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí đóng cửa 38.800 đồng ngày 21/09/2026 và 56.900 đồng ngày 30/09, tăng 46,6% trong 7 phiên liên tiếp. Sáu trong bảy phiên tăng từ 5,4% đến 7,0%, sát biên độ 7% của sàn HOSE.
Các số đo của đợt tăng và những nhịp sau đó:
- Khối lượng khớp bình quân 7 phiên là 1.559.200 cổ phiếu, gấp 4,8 lần 325.339 cổ phiếu của giai đoạn 24/08 đến 21/09.
- VN-Index cùng giai đoạn giảm 1,7%, từ 1.799,67 xuống 1.768,62 điểm.
- Hai phiên 01/10 và 02/10 giá giảm 6,85% và 6,04%, về 49.800 đồng.
- Từ 21/10 đến 23/10 giá tăng từ 49.950 lên 56.700 đồng (13,5%) trong hai phiên; phiên 27/10 chạm 58.000 đồng, cao nhất kể từ khi niêm yết trên chuỗi giá đã điều chỉnh.
- Giá 50.600 đồng hiện thấp hơn đỉnh đóng cửa 30/09 là 11,1% và thấp hơn đỉnh trong phiên 27/10 là 12,8%.
Danh mục sự kiện ghi VietinBank Capital đăng ký bán cổ phiếu PET ngày 24/09/2026, giữa đợt tăng giá. BCTC quý III chỉ có sau khi quý kết thúc ngày 30/09, tức sau đợt tăng này.
Trong 12 tháng tới 12/11/2026 giá PET tăng 129,2% (từ 22.080 lên 50.600 đồng), còn lợi nhuận cổ đông mẹ bốn quý tăng 25,6%, từ 223,6 lên 280,7 tỷ đồng. P/E vì thế đi từ 15,3 lần lên 27,9 lần, tính trên số cổ phiếu hiện hành.
Cổ đông và thanh khoản
Vốn điều lệ của Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí tăng từ 1.073,3 lên 1.553,6 tỷ đồng sau đợt chia 45% cổ phiếu: tỷ lệ 100:5 trả cổ tức năm 2025 và 100:40 cổ phiếu thưởng, ngày giao dịch không hưởng quyền 09/07/2026. Có 48.021.628 cổ phiếu mới niêm yết bổ sung ngày 12/08/2026; cổ tức tiền mặt năm 2024 là 500 đồng mỗi cổ phiếu, ngày không hưởng quyền 12/01/2026.
Hai tổ chức có cập nhật sở hữu gần nhất nắm 33,05% vốn:
- CTCP Quản lý quỹ HD (HD Capital): 29.000.000 cổ phiếu, 18,74%, cập nhật 03/08/2026.
- Công ty TNHH MTV Quản lý Quỹ Ngân hàng TMCP Công Thương Việt Nam (VietinBank Capital): 22.147.500 cổ phiếu, 14,31%, cập nhật 28/09/2026.
Cổ phiếu tự do chuyển nhượng là 70,0% vốn, tương đương 108,3 triệu cổ phiếu; khối ngoại nắm 0,74%. Số cổ phiếu đang lưu hành 154,74 triệu, thấp hơn 612.700 cổ phiếu so với 155,36 triệu cổ phiếu đã phát hành.
Giao dịch ở mức vừa phải: 30 phiên tới 12/11/2026 khối lượng khớp trung bình 572.980 cổ phiếu, tương ứng 29,5 tỷ đồng mỗi phiên, bằng 0,38% vốn hoá. 60 phiên gần nhất là 597.625 cổ phiếu và 28,6 tỷ đồng, nên thanh khoản sau đợt tăng giá không cao hơn mức nền trước đó nhiều.
Khối ngoại và tự doanh
Khối ngoại nắm 0,74% vốn Petrosetco và giao dịch rất nhỏ so với vốn hoá 7.830 tỷ đồng. Dữ liệu ghi bán ròng mỗi quý, tính bằng triệu đồng:
- Quý IV/2024: bán ròng 611,2.
- Quý I/2025: bán ròng 269,0.
- Quý II/2025: bán ròng 907,0.
- Quý III/2025: bán ròng 699,5.
- Quý IV/2025: bán ròng 326,2.
- Quý I/2026: bán ròng 162,4.
- Quý II/2026: bán ròng 685,0.
- Quý III/2026: bán ròng 2.127,9.
- Quý IV/2026, đến 12/11: bán ròng 760,1.
Trong 12 tháng tới 12/11/2026 khối ngoại bán ròng 3.977,3 triệu đồng, tức 4,0 tỷ: 80 phiên bán ròng, 0 phiên mua ròng và 168 phiên không ghi nhận giao dịch. Tính 30 phiên gần nhất khối ngoại bán ròng 760,1 triệu, 90 phiên là 2.806,2 triệu.
Tự doanh biến động lớn hơn nhiều. Mua ròng và bán ròng theo quý, tính bằng tỷ đồng:
- Quý III/2025: mua ròng 27,4.
- Quý IV/2025: bán ròng 100,9.
- Quý I/2026: bán ròng 44,4.
- Quý II/2026: mua ròng 0,7.
- Quý III/2026: mua ròng 1,0.
- Quý IV/2026, đến 12/11: mua ròng 2,1.
Trong 12 tháng tự doanh bán ròng 146,2 tỷ đồng, gần hết ở quý IV/2025 và quý I/2026. Trong 30 phiên gần nhất tự doanh mua ròng 2,0 tỷ và 90 phiên là 3,1 tỷ; phiên 12/11/2026 mua ròng 3,5 tỷ đồng.
So sánh cùng ngành
Nhóm so sánh của Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí (HOSE: PET) gồm năm doanh nghiệp phân phối, bán lẻ và dịch vụ công nghệ thông tin có báo cáo quý III/2026: DGW, FRT, SVC, ICT và ELC, vốn hoá 547 đến 26.429 tỷ đồng. PSD bị loại vì là công ty con PET nắm 76,93%, PIT vì lỗ bốn quý, TNA vì vốn hoá 182 tỷ, và MWG vì vốn hoá 107.726 tỷ gấp 14 lần PET.
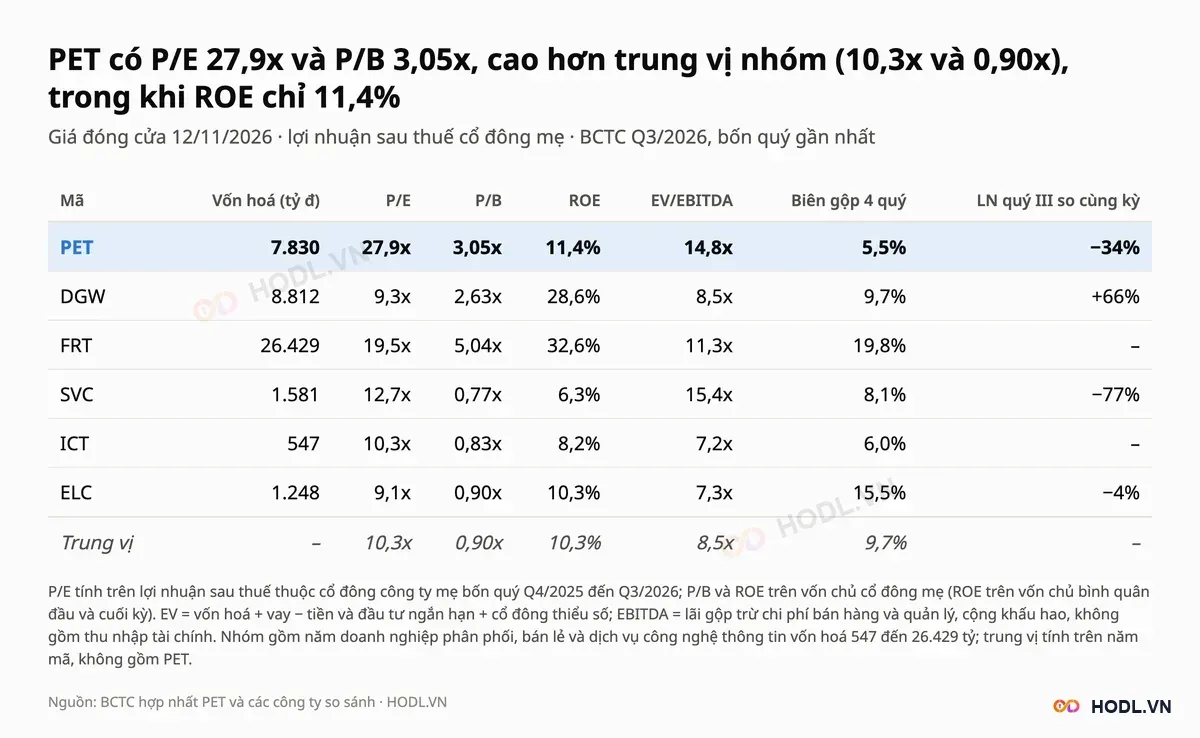
PET có P/E 27,9 lần, gấp 2,7 lần trung vị 10,3 lần, và P/B 3,05 lần so với 0,90 lần. Chỉ FRT có P/B cao hơn (5,04 lần), nhưng FRT có ROE 32,6% so với 11,4% của PET.
ROE của PET gần mức trung vị nhóm (10,3%), còn biên gộp bốn quý 5,5% thấp hơn trung vị 9,7% và thấp nhất nhóm (ICT 6,0%). EV/EBITDA 14,8 lần so với trung vị 8,5 lần, và chỉ SVC (15,4 lần) cao hơn.
Lợi nhuận quý III của PET giảm 34% so với cùng kỳ, trong khi DGW tăng 66%, FRT và ICT tăng trên 100%, còn ELC giảm 4% và SVC giảm 77%.
Định giá cổ phiếu PET
Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí được định giá bằng ba cách: bội số của nhóm (P/B, P/E, EV/EBITDA), P/B hợp lý theo ROE, và độ nhạy theo ROE và tỷ suất chiết khấu. FCFE không dùng vì dòng tiền kinh doanh âm bốn quý liền, nên chỉ có phép tính dựa trên lợi nhuận và vốn chủ.
r = 12% và g = 3% là giả định của HODL.VN. BVPS 16.574 đồng bằng vốn chủ cổ đông mẹ 2.564,7 tỷ chia 154,74 triệu cổ phiếu; EPS bốn quý là 1.814 đồng.
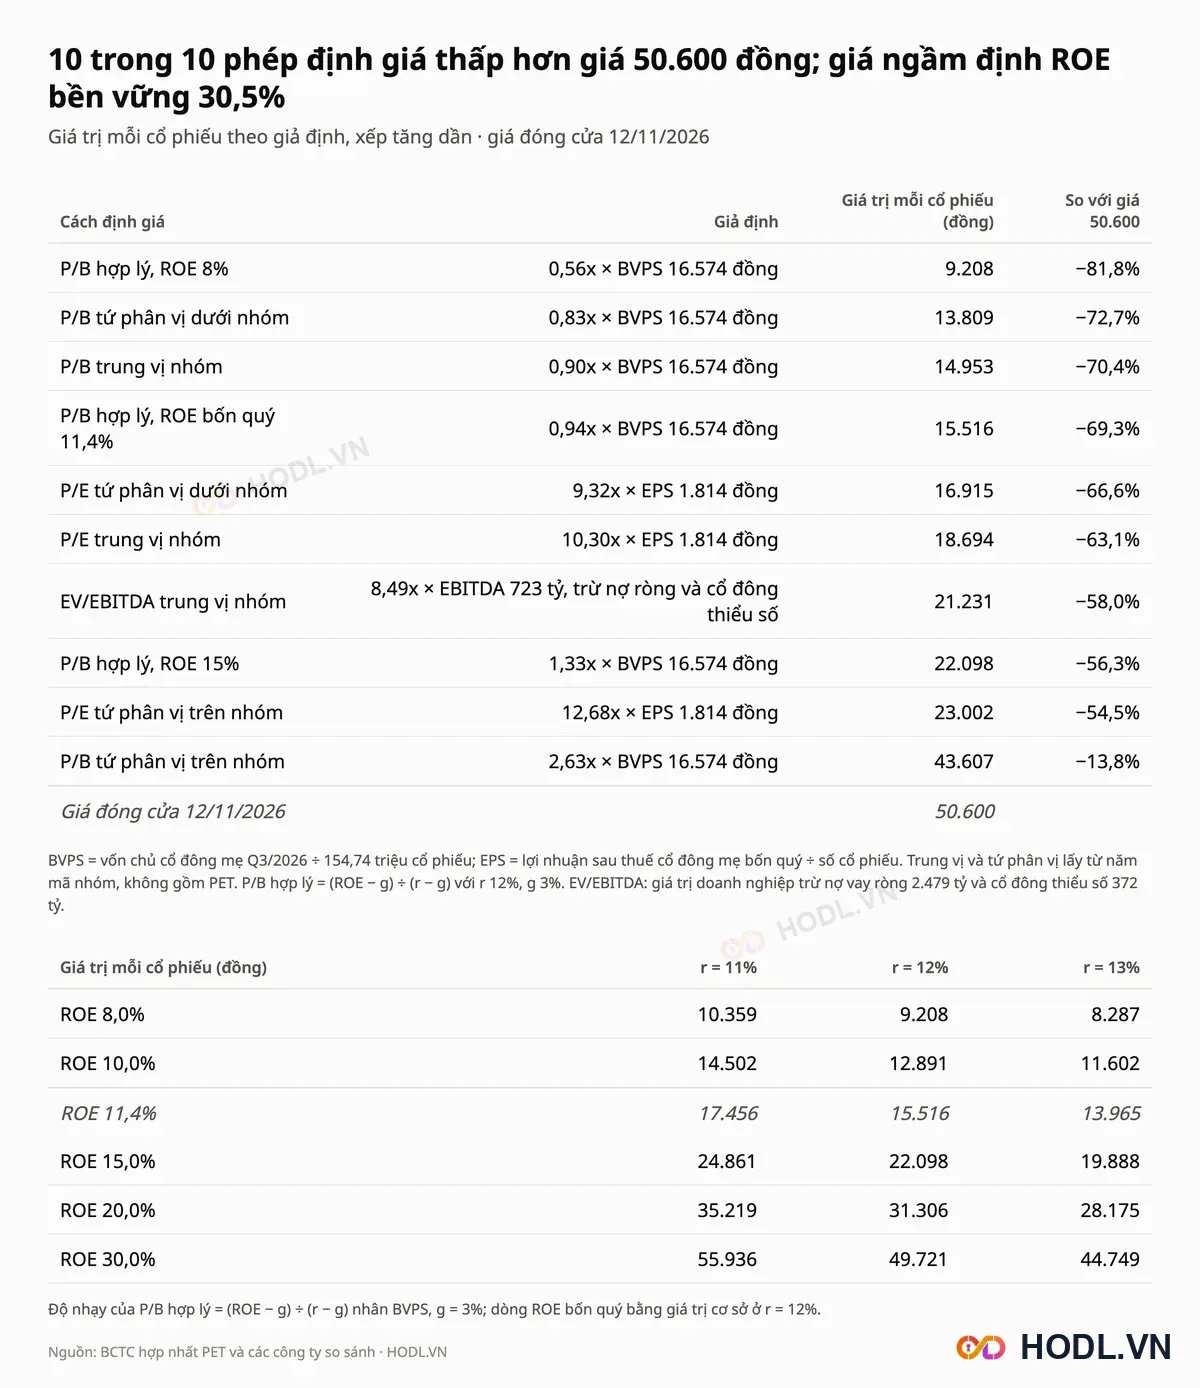
Mười phép cho giá trị từ 9.208 đến 43.607 đồng, cả mười đều thấp hơn giá 50.600 đồng. Phép gần giá nhất là P/B tứ phân vị trên của nhóm (2,63 lần) cho 43.607 đồng; P/E trung vị cho 18.694 đồng và P/B hợp lý với ROE bốn quý 11,4% cho 15.516 đồng.
Giá 50.600 đồng ngầm định ROE bền vững 30,5%, so với ROE bốn quý 11,4%. Trên vốn chủ cổ đông mẹ hiện tại, ROE 30,5% đòi hỏi lợi nhuận khoảng 782 tỷ đồng mỗi năm, gấp 2,8 lần mức 280,7 tỷ bốn quý.
Phân tích kỹ thuật
Giá cổ phiếu Petrosetco dao động giữa 49.000 và 58.000 đồng từ 30/09/2026, ngoại trừ bóng nến xuống 46.500 đồng ngày 21/10, sau khi tăng từ vùng 38.000 đến 39.000 đồng. Giá 50.600 đồng cao hơn đáy dải 3,3% và thấp hơn đỉnh dải 12,8%.
So với VN-Index:
- Từ đầu năm: PET tăng 113,4%, VN-Index giảm 2,8%.
- 1 tháng: PET tăng 0,4%, VN-Index tăng 0,8%.
- 3 tháng: PET tăng 25,4%, VN-Index giảm 3,3%.
- 12 tháng: PET tăng 129,2%, VN-Index tăng 6,3%.
Hỗ trợ - Kháng cự
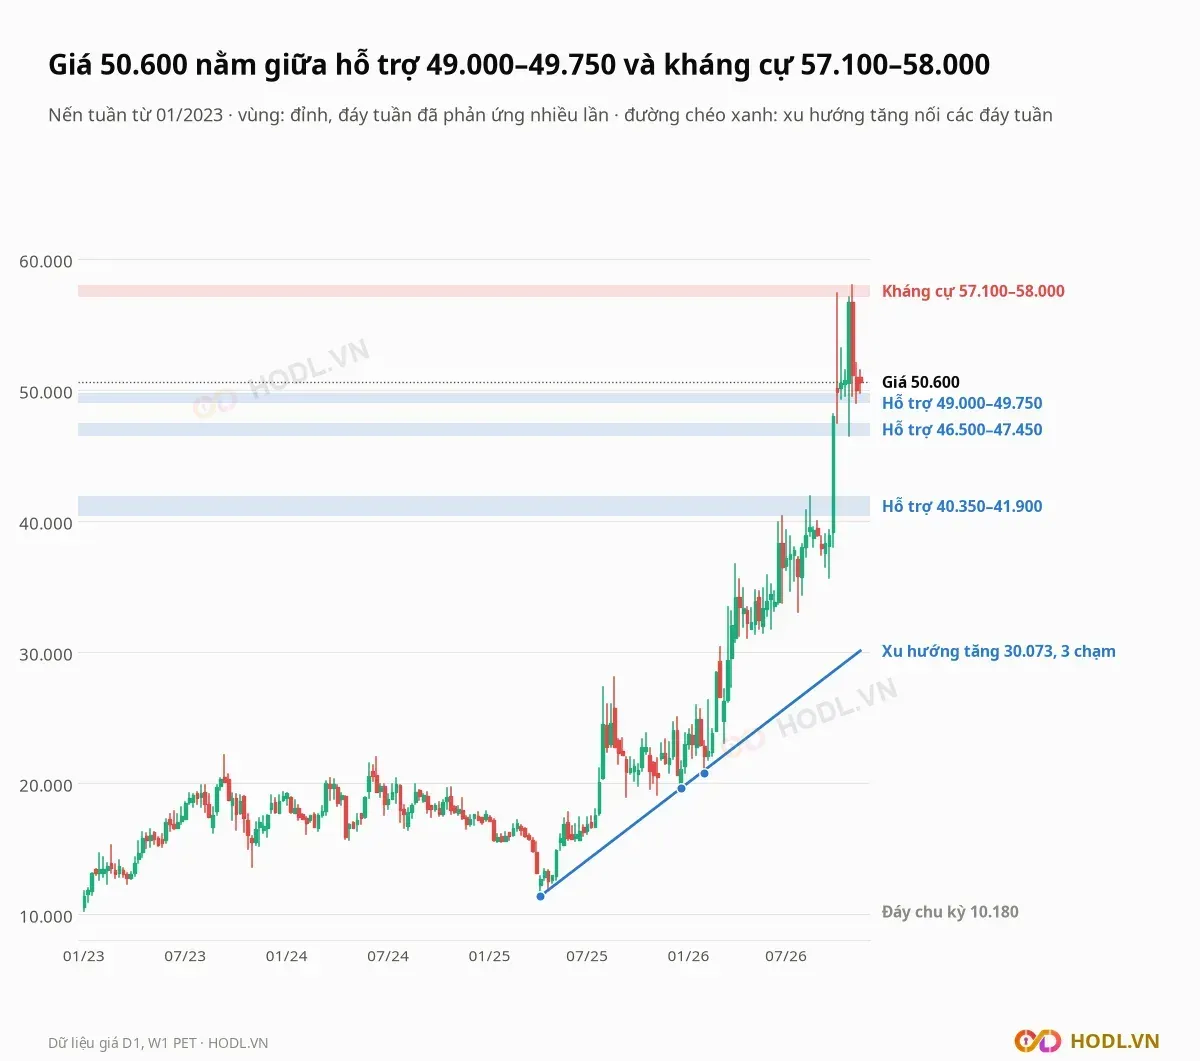
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 01/2023. Mỗi vùng chứa nhiều đỉnh hoặc đáy tuần đã phản ứng; đáy và đỉnh chu kỳ chỉ có một điểm.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
57.100 tới 58.000 | Kháng cự, đỉnh chu kỳ | Đỉnh tuần 02/10/2026 (57.400), 23/10/2026 (57.100) và 30/10/2026 (58.000); cao hơn giá 12,8% đến 14,6% |
49.000 tới 49.750 | Hỗ trợ gần | Đáy tuần 09/10, 16/10, 30/10, 06/11 (49.000) và tuần 09 đến 12/11/2026 (49.750); thấp hơn giá 1,7% đến 3,2% |
46.500 tới 47.450 | Hỗ trợ | Đáy tuần 02/10/2026 (47.450) và 23/10/2026 (46.500); thấp hơn giá 6,2% đến 8,1% |
40.350 tới 41.900 | Hỗ trợ, kháng cự cũ | Đỉnh tuần 26/06/2026 (40.350) và 14/08/2026 (41.900), bị vượt trong tuần 25/09/2026; thấp hơn giá 17,2% đến 20,3% |
10.180 và 58.000 | Đáy và đỉnh chu kỳ từ 01/2023 | Đáy tuần 06/01/2023, đỉnh tuần 30/10/2026; giá cao hơn đáy 397%, thấp hơn đỉnh 12,8% |
Đường xu hướng tăng nối các đáy tuần 11/04/2025 (11.350), 19/12/2025 (19.570) và 30/01/2026 (20.730), ba điểm chạm, hiện ở khoảng 30.073 đồng, thấp hơn giá 40,6%. Giá cách xa đường này vì nhịp tăng từ cuối tháng 09.
Fibonacci
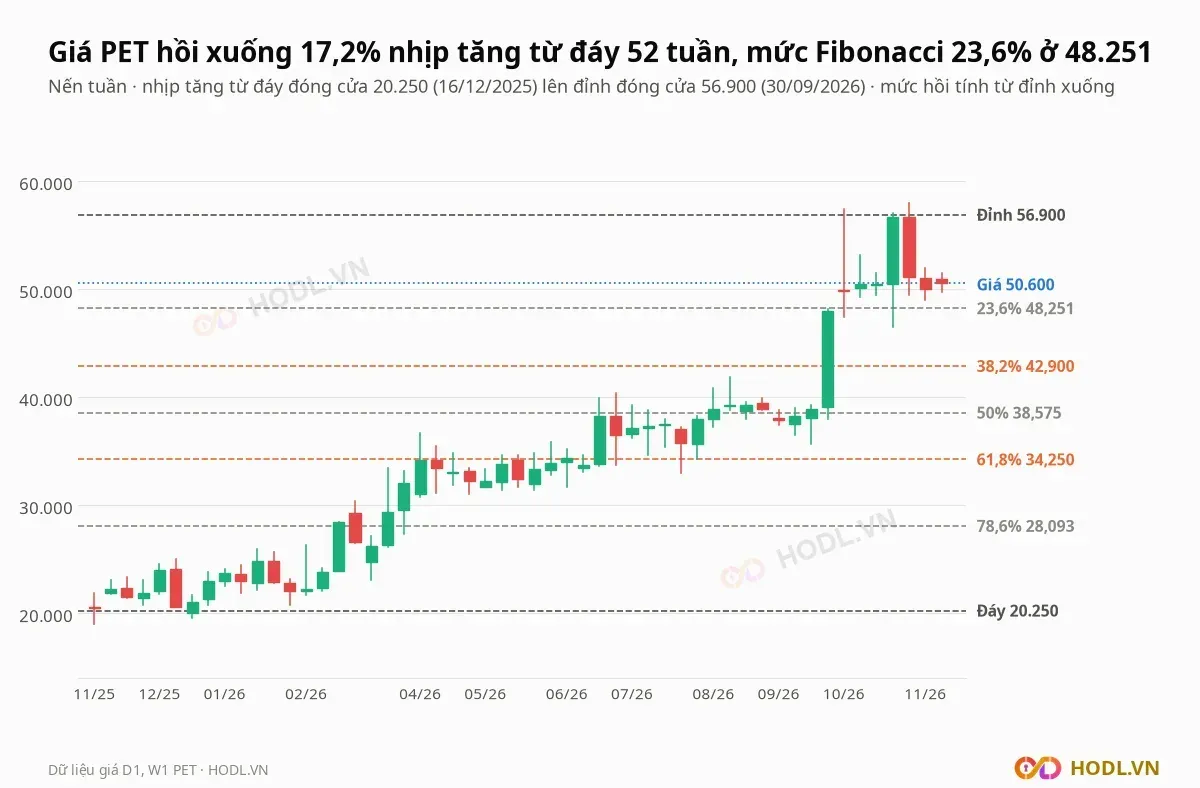
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 20.250 đồng ngày 16/12/2025 lên đỉnh 56.900 đồng ngày 30/09/2026, vẽ trên nến tuần. Các mức hồi từ đỉnh xuống:
- 23,6%: 48.251 đồng
- 38,2%: 42.900 đồng
- 50%: 38.575 đồng
- 61,8%: 34.250 đồng
- 78,6%: 28.093 đồng
Giá 50.600 đồng mới hồi 17,2% nhịp tăng, cao hơn mức 23,6% là 4,9%. Mức 38,2% (42.900 đồng) cách EMA100 ngày (43.862 đồng) 2,2%, và mức 50% (38.575 đồng) cách EMA200 (38.130 đồng) 1,2%.
Xu hướng EMA
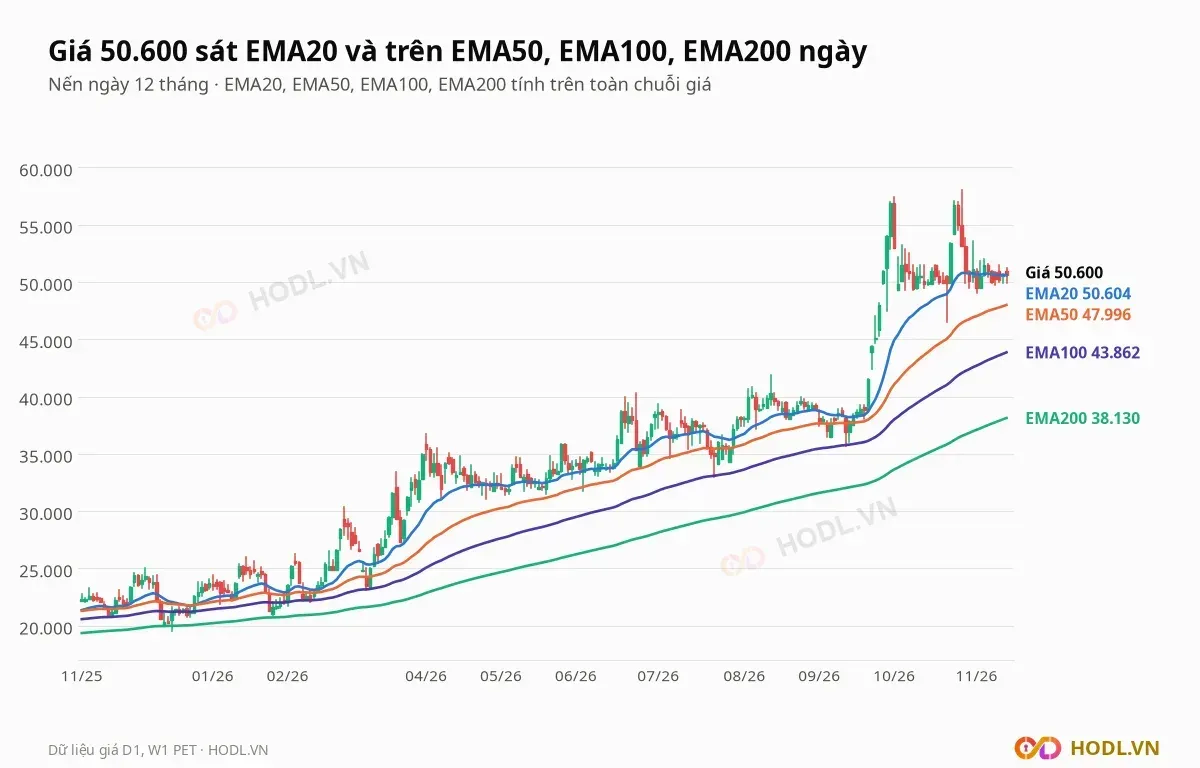
Giá 50.600 đồng nằm trên EMA50, EMA100, EMA200 và trùng EMA20 ngày:
- EMA20 ở 50.604 đồng, giá thấp hơn 0,0%.
- EMA50 ở 47.996 đồng, giá cao hơn 5,4%.
- EMA100 ở 43.862 đồng, giá cao hơn 15,4%.
- EMA200 ở 38.130 đồng, giá cao hơn 32,7%.
Bốn đường xếp tăng dần từ EMA200 lên EMA20; EMA50 cắt lên EMA100 ngày 26/06/2025 và lên EMA200 ngày 21/07/2025, EMA20 cắt lên EMA50 ngày 26/12/2025, và chưa có giao cắt xuống nào từ đó. Khoảng cách từ giá đến EMA50 (5,4%) nhỏ hơn nhiều so với EMA200 (32,7%).
RSI và động lượng
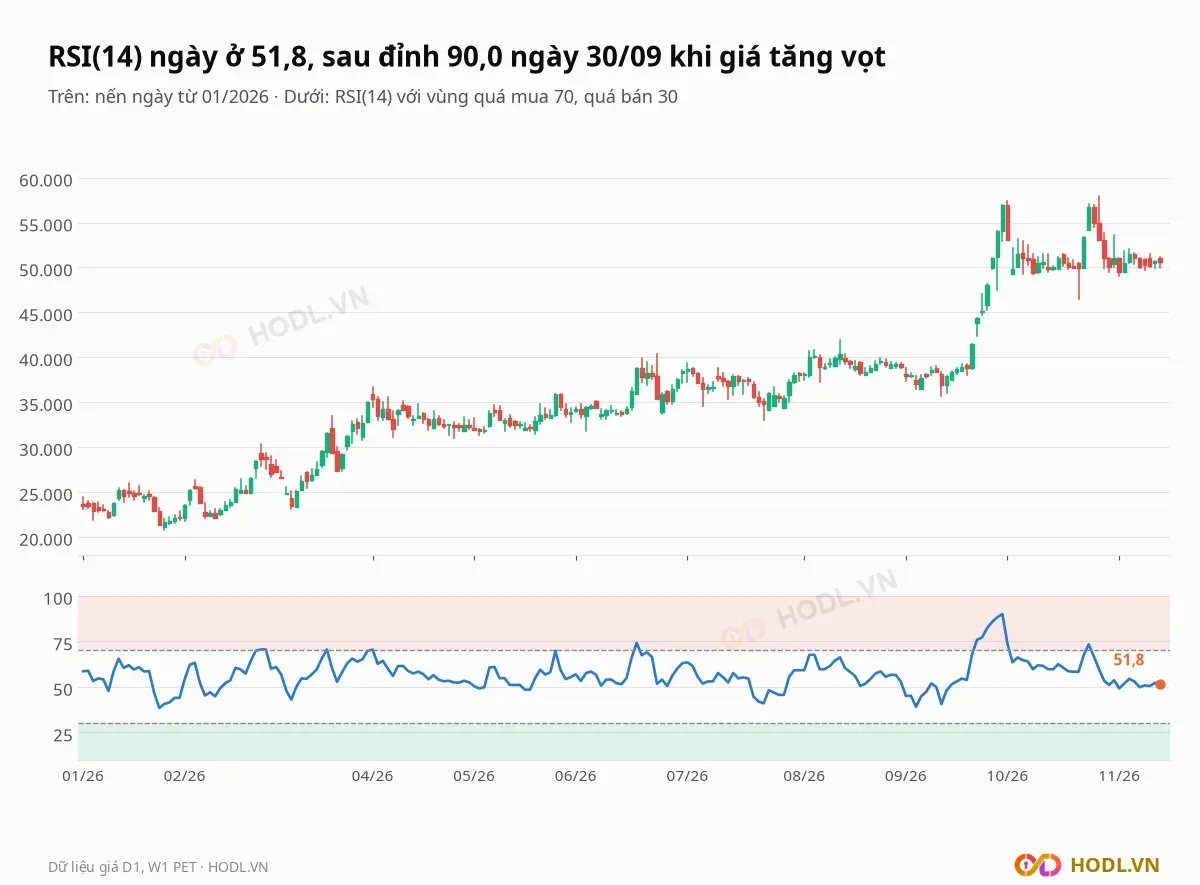
RSI(14) ngày ở 51,8, giữa vùng 30 đến 70, sau đỉnh 90,0 ngày 30/09/2026. Trong năm 2026 RSI trên 70 là 13 phiên: 5 phiên rải từ tháng 03 đến 06, 7 phiên từ 23/09 đến 01/10 và phiên 23/10; RSI chưa phiên nào dưới 30, thấp nhất 38,5 ngày 26/01.
Khối lượng khớp trung bình 30 phiên là 572.980 cổ phiếu, thấp hơn 4,1% so với 597.625 của 60 phiên. Giá đi ngang từ đầu tháng 10 nên RSI về quanh 50, tức không còn động lượng của đợt tăng cuối tháng 09.
Lịch sự kiện cần theo dõi
Các mốc sau quyết định lợi nhuận của Petrosetco có chuyển được lên mức giá hiện tại hay không:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Cuối tháng 01/2027 | Kết quả quý IV/2026 | Quý IV/2025 lợi nhuận cổ đông mẹ 70,7 tỷ với biên gộp 4,33%; bốn quý gần nhất 280,7 tỷ |
Hằng quý | Thu nhập tài chính ròng | Lỗ 83,6 tỷ ở quý III/2026 so với lãi 74,6 tỷ quý III/2025 |
Hằng quý | Chi phí lãi vay so với vay nợ | 374,1 tỷ bốn quý trên vay 6.944,7 tỷ; hệ số bao phủ lãi vay 1,95 lần |
Hằng quý | Phải thu và tồn kho so với tổng tài sản | 55,5% ở quý III/2026 so với 45,4% quý III/2025 |
Hằng quý | Dòng tiền kinh doanh | Âm 1.492,6 tỷ chín tháng 2026 |
Tháng 03/2027 | BCTC kiểm toán và giải trình kết quả năm 2026 | Năm 2025 lợi nhuận sau thuế hợp nhất 350 tỷ, tăng 59% so với 220 tỷ |
Tháng 04/2027 | Đại hội đồng cổ đông thường niên | Năm 2026 đại hội họp ngày 24/04/2026 |
Các tuần tới | Giá đóng cửa tuần so với 49.000 đến 49.750 và 57.100 đến 58.000 đồng | Biên dưới và biên trên của dải giá từ 30/09/2026 |
Kết luận
Tổng Công ty Cổ phần Dịch vụ Tổng hợp Dầu khí tăng lãi gộp 165,0 tỷ đồng quý III/2026 nhưng để mất 158,2 tỷ ở tài chính ròng, nên lợi nhuận cổ đông mẹ giảm 34,2% còn 69,2 tỷ. Chi phí lãi vay bốn quý 374,1 tỷ đã vượt lợi nhuận cổ đông mẹ 280,7 tỷ.
Giá 50.600 đồng ngầm định ROE bền vững 30,5% so với 11,4% bốn quý, sau đợt tăng 46,6% trong 7 phiên mà HODL.VN không xác định được nguyên nhân. Điểm tựa là lãi gộp tăng 60%, biên gộp lên 6,05% và quy mô doanh thu bốn quý 27.947,1 tỷ; điểm yếu là vay ngắn hạn 6.944,7 tỷ, dòng tiền kinh doanh âm và định giá cao gấp 2,7 lần P/E trung vị nhóm.
Dự báo xu hướng
Xu hướng giá của Petrosetco là đi ngang trong dải 49.000 đến 58.000 đồng từ 30/09/2026, trên đường xu hướng tăng 30.073 đồng và cả bốn đường EMA ngày, nhưng sau đợt tăng 46,6% trong 7 phiên. Giá trùng EMA20 (50.604 đồng) và RSI 51,8 chưa nghiêng về phía nào.
Kịch bản tích cực cần giá đóng cửa tuần vượt 57.100 đến 58.000 đồng, đỉnh chu kỳ có ba đỉnh tuần; khi đó giá ra khỏi dải đi ngang lên vùng chưa có lịch sử. Kịch bản yếu đi là giá đóng cửa tuần dưới 49.000 đồng, khi mốc kế tiếp là vùng 46.500 đến 47.450 và EMA50 (47.996 đồng), rồi mức Fibonacci 38,2% ở 42.900 đồng.
Về cơ bản, quý IV/2026 là phép thử: tài chính ròng phải thôi lỗ và chi phí lãi vay phải đi ngang để lãi gộp chuyển được vào lợi nhuận. Quý IV/2025 là mức so sánh với lợi nhuận cổ đông mẹ 70,7 tỷ đồng và biên gộp 4,33%.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
