
Phân tích cổ phiếu LBM Quý 4/2026: Bê tông kéo lãi quý III tăng 55,9%, 193 tỷ đồng dồn vào đất, ba mỏ đá chờ giấy phép
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh của Khoáng sản Lâm Đồng
- Doanh thu quý III tăng 45,7%, bê tông và đá chiếm 92,1%
- Lợi nhuận quý III tăng 55,9%, chín tháng tăng 9,7%
- Rủi ro lớn nhất: 192,6 tỷ đồng nằm trong đất, ba mỏ đá chờ giấy phép
- Vốn, dòng tiền và cổ tức
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B, P/E và ROE bền vững
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu LBM Quý 4/2026 bắt đầu từ CTCP Khoáng sản và Vật liệu xây dựng Lâm Đồng (HOSE: LBM), doanh nghiệp khai thác đá, sản xuất bê tông thương phẩm, cao lanh, bentonite, vật liệu chịu lửa và gạch tại Lâm Đồng. Đá và bê tông thương phẩm chiếm 92,1% doanh thu quý III/2026, đạt 356,1 tỷ đồng.
Lợi nhuận sau thuế cổ đông công ty mẹ quý III tăng 55,9% lên 43,2 tỷ đồng, nhưng chín tháng chỉ tăng 9,7% vì quý II/2025 đã rất cao. Bảng cân đối có 192,6 tỷ đồng đầu tư xây dựng dở dang, gần hết là đất, trong khi ba dự án mỏ đá đang chờ thủ tục giấy phép khai thác. Giá đóng cửa phiên 11/11/2026 là 28.450 đồng, ứng với P/E 9,34 lần và P/B 1,41 lần.
Điểm chính
- Doanh thu quý III/2026 tăng 45,7% lên 386,8 tỷ đồng, lợi nhuận trước thuế tăng 52,0% lên 53,4 tỷ; mảng đá và bê tông tăng 54,1%, đóng góp 88,7% lãi gộp.
- Chín tháng lợi nhuận sau thuế cổ đông mẹ 116,1 tỷ đồng, tăng 9,7%; lợi nhuận trước thuế đạt 95,9% kế hoạch cả năm 150 tỷ.
- Đầu tư xây dựng dở dang 192,6 tỷ đồng, trong đó 183,3 tỷ là đất; 69,2 tỷ đồng tạm ứng cho lãnh đạo và cán bộ để mua đất, ba dự án mỏ đá đang chờ thủ tục giấy phép khai thác.
- Phát hành 10 triệu cổ phiếu giá 25.000 đồng thu 250 tỷ đồng, nợ vay giảm từ 200,4 tỷ cuối 2025 xuống 49,7 tỷ; tạm ứng cổ tức 18% bằng tiền, chốt quyền 13/11/2026.
- Thanh khoản chỉ khoảng 13.000 cổ phiếu mỗi phiên; khối ngoại bán ròng 27,3 tỷ đồng trong 12 tháng.
Quy mô và mô hình kinh doanh của Khoáng sản Lâm Đồng
CTCP Khoáng sản và Vật liệu xây dựng Lâm Đồng niêm yết trên HOSE từ 20/12/2006, vốn điều lệ 500 tỷ đồng (50 triệu cổ phiếu) sau đợt phát hành tháng 6/2026. Vốn hoá theo giá 28.450 đồng là 1.422,5 tỷ đồng; công ty mẹ là CTCP Đầu tư và Xây dựng Thủy lợi Lâm Đồng (HNX: LHC), nắm 65,81% vốn.
Website công ty ghi năng lực sản xuất của Khoáng sản Lâm Đồng như sau:
- 15 trạm trộn bê tông tươi, tổng công suất 1.385.000 m³ mỗi năm.
- 6 hệ nghiền đá, tổng công suất 700.000 m³ mỗi năm.
- 2 nhà máy gạch tuynen, công suất 54 triệu viên mỗi năm.
- 1 nhà máy tinh chế cao lanh, công suất 45.000 tấn mỗi năm.
- 1 nhà máy khai thác, chế biến bentonite, công suất 7.000 tấn mỗi năm.
Báo cáo hợp nhất gồm công ty mẹ và 5 công ty con. Cuối quý III/2026 tổng tài sản 1.213,7 tỷ đồng, vốn chủ sở hữu 1.010,5 tỷ, nợ vay 49,7 tỷ đồng bằng 4,9% vốn chủ.
Doanh thu quý III tăng 45,7%, bê tông và đá chiếm 92,1%
Doanh thu thuần của Khoáng sản Lâm Đồng quý III/2026 là 386,8 tỷ đồng, tăng 45,7% so với 265,4 tỷ cùng kỳ; chín tháng đạt 1.140,1 tỷ, tăng 29,6%. Công văn giải trình ngày 26/10/2026 nêu sản lượng tăng ở các sản phẩm sản xuất tại công ty mẹ, doanh thu bê tông toàn tập đoàn tăng 36%.
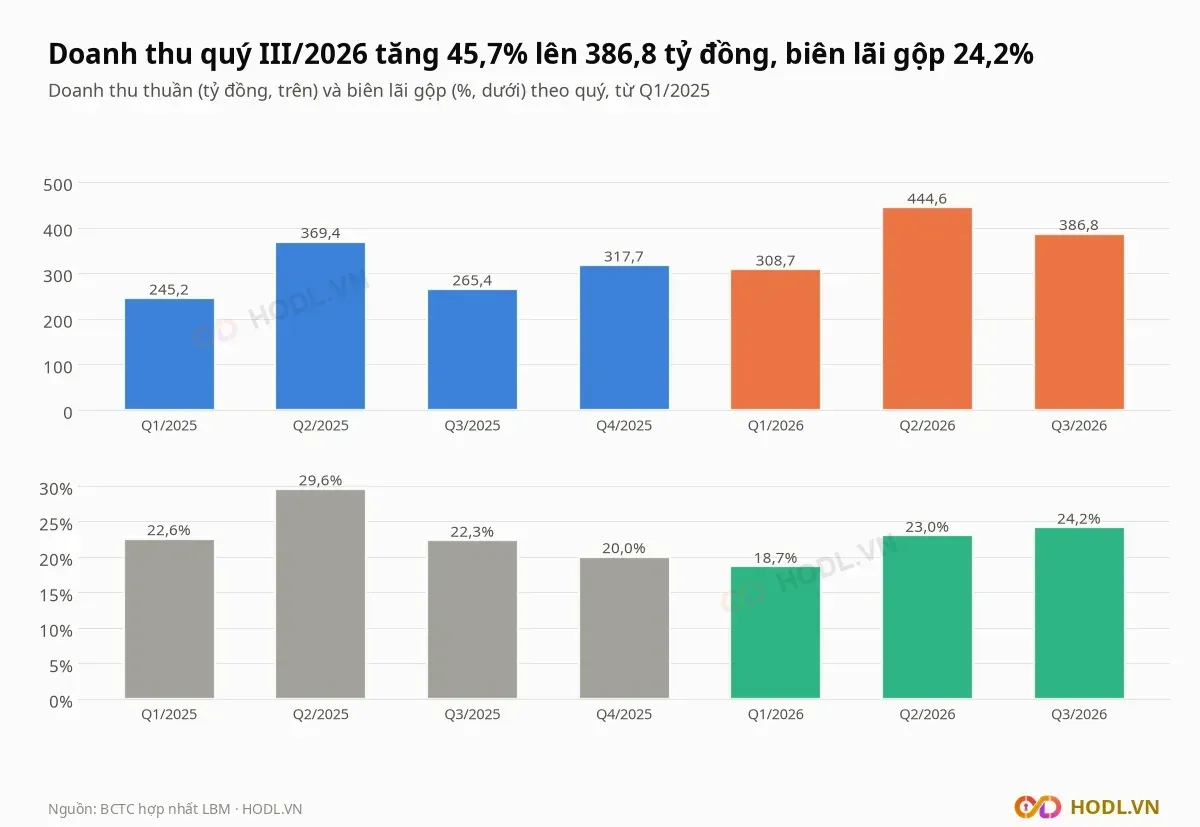
Thuyết minh báo cáo tài chính chia doanh thu quý III theo năm mảng:
Mảng | Doanh thu Q3/2026 (tỷ đồng) | Doanh thu Q3/2025 (tỷ đồng) | Thay đổi | Biên gộp Q3/2026 | Biên gộp Q3/2025 |
|---|---|---|---|---|---|
Đá, bê tông thương phẩm | 356,1 | 231,1 | +54,1% | 23,3% | 22,0% |
Cao lanh, vật liệu chịu lửa | 11,6 | 8,4 | +38,7% | 23,7% | 31,0% |
Gạch xây dựng | 8,9 | 15,9 | −43,9% | 39,8% | 18,3% |
Cao lanh | 6,9 | 5,7 | +20,0% | 50,3% | 33,2% |
Bentonite, giao khoán mỏ | 3,3 | 4,2 | −22,8% | 24,3% | 27,0% |
Tổng | 386,8 | 265,4 | +45,7% | 24,2% | 22,3% |
Mảng đá và bê tông chiếm 92,1% doanh thu (cùng kỳ 87,1%) và 88,7% lãi gộp 93,5 tỷ đồng của quý. Gạch giảm gần một nửa nhưng chỉ còn 2,3% doanh thu.
Doanh thu và lợi nhuận theo năm của Khoáng sản Lâm Đồng:
Tỷ đồng | 2022 | 2023 | 2024 | 2025 | 9T/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 1.113,3 | 901,7 | 873,0 | 1.197,7 | 1.140,1 |
Lợi nhuận sau thuế cổ đông mẹ | 121,2 | 125,1 | 82,5 | 142,1 | 116,1 |
Doanh thu năm 2025 cao hơn 2022 là 7,6%, còn lợi nhuận cao hơn 17,2%.
Lợi nhuận quý III tăng 55,9%, chín tháng tăng 9,7%
Lợi nhuận trước thuế của Khoáng sản Lâm Đồng quý III/2026 là 53,4 tỷ đồng, tăng 52,0% so với 35,1 tỷ cùng kỳ. Lợi nhuận sau thuế cổ đông công ty mẹ tăng 55,9% lên 43,2 tỷ đồng, biên ròng 11,2%.
Lãi gộp tăng 34,2 tỷ đồng (tăng 57,7%) nhưng chi phí quản lý doanh nghiệp tăng 15,1 tỷ, từ 22,2 tỷ lên 37,3 tỷ (tăng 68,1%):
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +34,2 |
Thu nhập tài chính | −0,1 |
Chi phí tài chính | +0,9 |
Chi phí bán hàng | −1,2 |
Chi phí quản lý doanh nghiệp | −15,1 |
Thu nhập khác | −0,5 |
Tổng thay đổi lợi nhuận trước thuế | +18,3 |
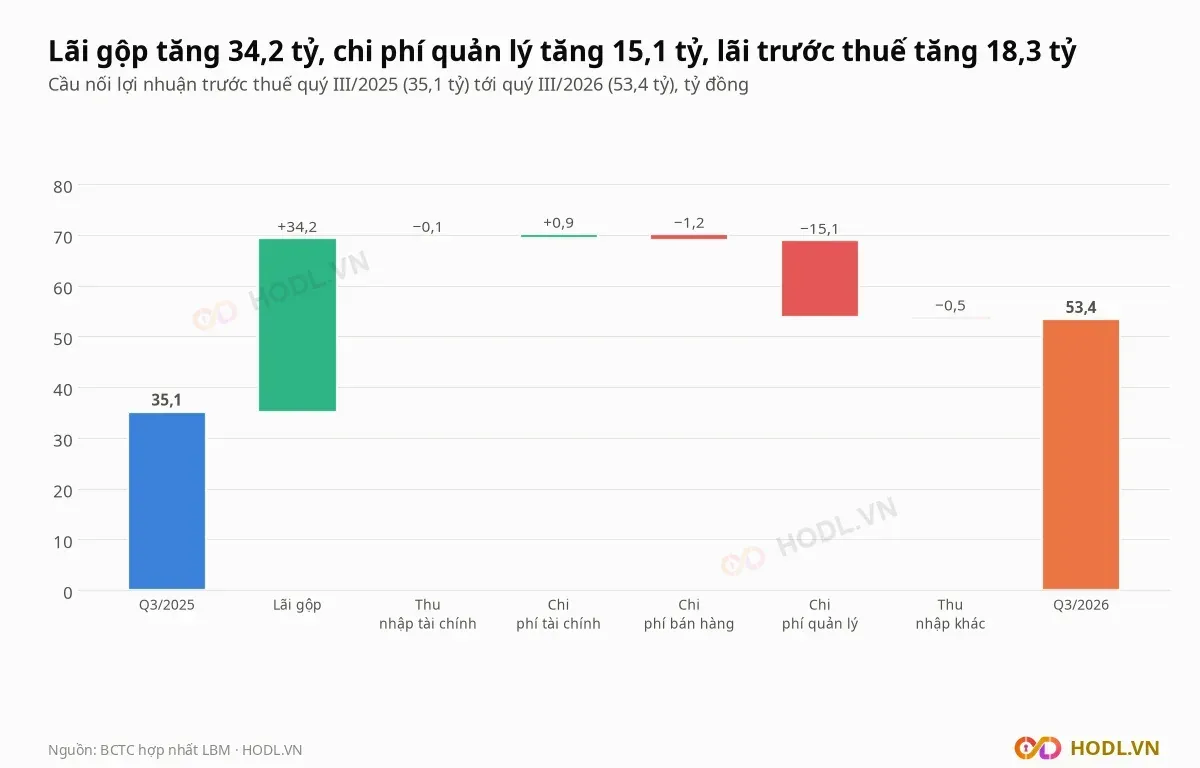
Trong chi phí quản lý quý III, lương nhân viên quản lý tăng 11,2 tỷ (từ 15,4 tỷ lên 26,6 tỷ) và dịch vụ mua ngoài tăng 4,2 tỷ đồng.
Chín tháng 2026 lợi nhuận sau thuế cổ đông mẹ là 116,1 tỷ đồng, chỉ tăng 9,7% so với 105,8 tỷ, vì quý II/2025 đã đạt 55,8 tỷ:
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Lợi nhuận trước thuế | 35,1 | 44,9 | 36,8 | 53,6 | 53,4 |
Lợi nhuận sau thuế cổ đông mẹ | 27,7 | 36,3 | 29,8 | 43,1 | 43,2 |
Bốn quý tới quý III/2026 lợi nhuận sau thuế cổ đông mẹ là 152,4 tỷ đồng, biên ròng 10,5% trên doanh thu 1.457,8 tỷ.
Nghị quyết HĐQT ngày 26/10/2026 đặt kế hoạch hợp nhất năm 2026 doanh thu 1.343 tỷ đồng, lợi nhuận trước thuế 150 tỷ. Chín tháng đạt 84,9% doanh thu và 95,9% lợi nhuận trước thuế: phần còn lại của kế hoạch là 203 tỷ đồng doanh thu và 6,2 tỷ lợi nhuận cho quý IV, so với 317,7 tỷ và 44,9 tỷ của quý IV/2025.
Rủi ro lớn nhất: 192,6 tỷ đồng nằm trong đất, ba mỏ đá chờ giấy phép
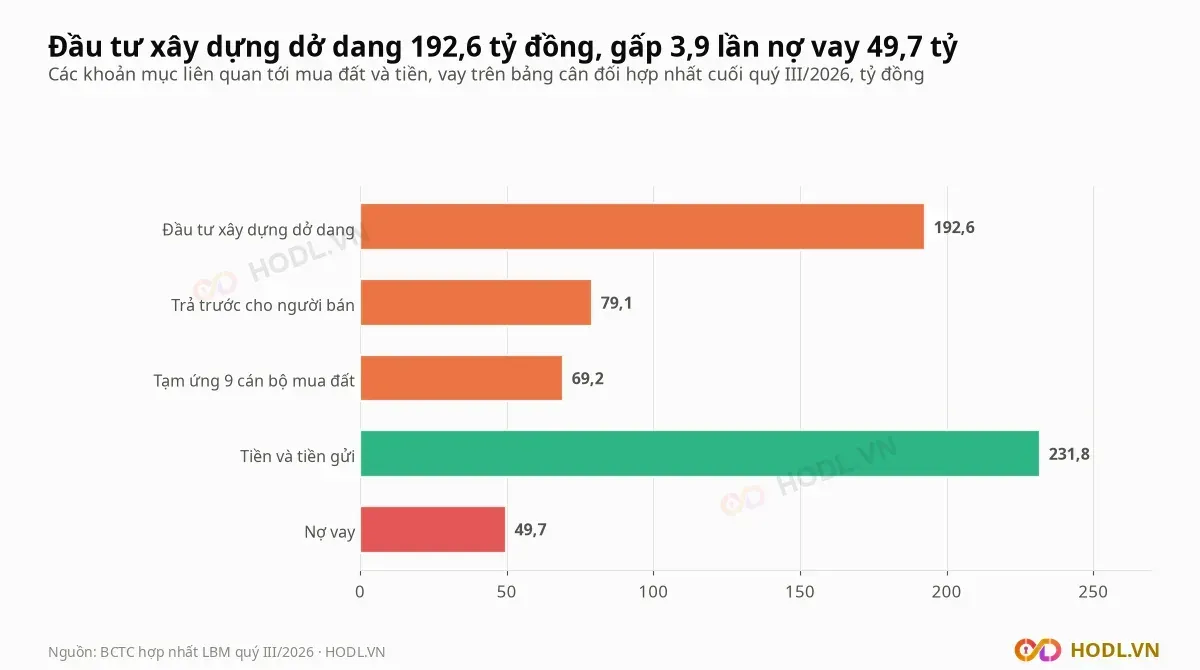
Đầu tư xây dựng dở dang của Khoáng sản Lâm Đồng là 192,6 tỷ đồng cuối quý III/2026, bằng 15,9% tổng tài sản và 19,1% vốn chủ, gấp 3,9 lần nợ vay. Khoản này gần như không đổi từ đầu năm (188,6 tỷ) vì phần lớn là đất đã mua từ các năm trước.
Thuyết minh chia 192,6 tỷ đồng như sau:
Hạng mục | Tỷ đồng |
|---|---|
Đất tại Liên Hiệp, huyện Đức Trọng | 130,9 |
Đất tại Ninh Gia, huyện Đức Trọng | 22,3 |
Đất tại các địa phương khác ở Lâm Đồng, Đắk Nông và Đồng Nai | 30,1 |
Dự án bê tông, máy móc và số hoá | 9,3 |
Tổng | 192,6 |
Nghị quyết HĐQT ngày 14/09/2026 phê duyệt triển khai ba dự án mỏ đá theo phương án thoả thuận nhận quyền sử dụng đất, không đề xuất thu hồi đất. Trong thời gian chờ thủ tục giấy phép khai thác, Ban điều hành được giao từng bước hoàn thiện điều kiện.
Mỏ đá | Ranh giới dự án (ha) | Đất nhận quyền (ha) | Tiền dự kiến (tỷ đồng) |
|---|---|---|---|
Gần Reo | 17,12 | 22,39 | 200,3 |
Ninh Gia | 14,42 | 16,18 | 50,4 |
Tây Đại Lào | – | 11,07 | 117,0 |
Tổng | 49,64 | 367,7 |
Bảng cân đối còn ba khoản khác gắn với việc mua đất:
- Tạm ứng 69,2 tỷ đồng cho 9 lãnh đạo và cán bộ của công ty (đầu năm 54,1 tỷ). Thuyết minh ghi đây là tiền tạm ứng liên quan tới việc mua đất, một số trường hợp đã ký hợp đồng chuyển nhượng lại đất cho công ty.
- Hợp đồng nhận chuyển nhượng đất 175,5 tỷ đồng, đã thanh toán 158,4 tỷ, chủ yếu ký với Phó Tổng giám đốc, Kế toán trưởng, giám đốc xí nghiệp, giám đốc công ty con và trưởng phòng của chính công ty.
- Trả trước cho người bán 79,1 tỷ đồng (đầu năm 60,4 tỷ), trong đó 50,3 tỷ là tiền ứng và đặt cọc mua đất tại Ninh Gia.
Ngày 15/10/2026 Thuế tỉnh Lâm Đồng ra quyết định xử phạt vi phạm hành chính, truy thu 3,5 tỷ đồng cho giai đoạn 2023 tới 2025. Thuế tài nguyên và phí bảo vệ môi trường chiếm 1,8 tỷ (tính lại sản lượng đá theo hệ số quy đổi của Quyết định 07/2024/QĐ-UBND), thuế thu nhập doanh nghiệp 0,7 tỷ, trong đó 0,6 tỷ do ghi sai kỳ miễn giảm tiền thuê đất.
Về nguồn tiền, HĐQT ngày 14/09/2026 duyệt hạn mức vay vốn lưu động và bảo lãnh tối đa 200 tỷ đồng, bảo lãnh khác tối đa 100 tỷ, vay trung và dài hạn 130 tỷ cho kế hoạch mua sắm máy móc, phương tiện vận tải 220 tỷ. Cuối quý III công ty có 231,8 tỷ đồng tiền và tiền gửi (gồm 120 tỷ gửi có kỳ hạn) so với nợ vay 49,7 tỷ.
Vốn, dòng tiền và cổ tức
Tháng 6/2026 Khoáng sản Lâm Đồng phát hành 10 triệu cổ phiếu giá 25.000 đồng cho cổ đông hiện hữu, tỷ lệ 4:1, thu 250 tỷ đồng từ 727 cổ đông; vốn điều lệ tăng từ 400 tỷ lên 500 tỷ đồng. Nghị quyết HĐQT ngày 19/12/2025 chia vốn thu được như sau:
Mục đích | Tỷ đồng |
|---|---|
Trả nợ vay BIDV | 150 |
Mua máy móc, thiết bị | 80 |
Mua nguyên vật liệu đầu vào | 20 |
Nợ vay giảm từ 200,4 tỷ đồng cuối 2025 (và 222,9 tỷ cuối quý I/2026) xuống 49,7 tỷ, trong khi vốn chủ tăng từ 645,0 tỷ lên 1.010,5 tỷ. Chín tháng dòng tiền kinh doanh dương 150,8 tỷ đồng, chi mua sắm tài sản cố định 97,9 tỷ, gửi ngân hàng kỳ hạn dài 120 tỷ.
Hàng tồn kho tăng 32,5% từ 89,7 tỷ lên 118,8 tỷ đồng, phần lớn là nguyên liệu (101,8 tỷ). Phải thu khách hàng 88,6 tỷ đồng, nợ xấu đã trích lập dự phòng 28,0 tỷ.
HĐQT ngày 26/10/2026 thông qua tạm ứng cổ tức đợt 1/2026 bằng tiền 18% (1.800 đồng mỗi cổ phiếu), ngày đăng ký cuối cùng 13/11/2026, thanh toán 15/12/2026. Tổng chi khoảng 90 tỷ đồng, bằng 77,5% lợi nhuận sau thuế cổ đông mẹ chín tháng; so với giá 28.450 đồng, mức này tương ứng 6,3% thị giá.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
