
Phân tích cổ phiếu DBD Quý 4/2026: Lãi quý III tăng 41% nhờ công ty liên kết, nợ vay gấp 2,3 lần đầu năm
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III và biên lãi gộp
- Lợi nhuận quý III tăng 40,9%
- Rủi ro: nhà máy dở dang 614,6 tỷ đồng
- Nợ vay và dòng tiền quý III
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E và P/B của nhóm
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DBD Quý 4/2026 của Công ty cổ phần Dược - Trang thiết bị Y tế Bình Định (HOSE: DBD), thương hiệu Bidiphar, doanh nghiệp sản xuất dược phẩm, hóa dược và dược liệu: lợi nhuận sau thuế quý III là 84,4 tỷ đồng, tăng 40,9%. Lãi công ty liên kết đổi từ lỗ 8,4 tỷ sang lãi 10,3 tỷ đồng, đóng góp 62,6% mức tăng lợi nhuận trước thuế.
Cùng lúc, chi phí xây dựng dở dang lên 634,0 tỷ đồng và nợ vay lên 395,0 tỷ đồng. Giá cổ phiếu đóng cửa 43.650 đồng ngày 12/11/2026, thấp nhất kể từ 09/04/2025, ứng với P/E 13,11 lần.
Điểm chính
- Lợi nhuận sau thuế quý III/2026 tăng 40,9% lên 84,4 tỷ đồng; chín tháng đạt 253,9 tỷ, tăng 9,8%. Lãi công ty liên kết tăng 18,7 tỷ, bằng 62,6% mức tăng lợi nhuận trước thuế.
- Lợi nhuận trước thuế không tính phần liên kết chín tháng chỉ tăng 1,9% (276,0 tỷ so với 271,0 tỷ); lãi gộp chín tháng giảm 3,0%, biên 46,2% so với 48,5%.
- Chi phí xây dựng dở dang 634,0 tỷ đồng, riêng nhà máy dược công nghệ cao tại Nhơn Hội 614,6 tỷ; nợ vay 395,0 tỷ gấp 2,3 lần cuối 2025; dòng tiền kinh doanh chín tháng âm 9,3 tỷ đồng, so với dương 401,7 tỷ cùng kỳ.
- Tiền và tiền gửi ngắn hạn 548,4 tỷ đồng (tiền mặt 28,9 tỷ), nên công ty còn tiền ròng 153,4 tỷ sau khi trừ nợ vay. Cổ tức năm 2025 bằng tiền mặt 20% mệnh giá, chi 189,0 tỷ đồng.
- Giá 43.650 đồng ứng với P/E 13,11 lần và P/B 2,27 lần, so với trung vị nhóm dược 12,33 và 2,10 lần; thanh khoản tháng 10/2026 là 0,83 tỷ đồng mỗi phiên.
Quy mô và mô hình kinh doanh
Công ty cổ phần Dược - Trang thiết bị Y tế Bình Định (HOSE: DBD), tên thương hiệu Bidiphar, có trụ sở tại Gia Lai và niêm yết trên HOSE từ 15/06/2018. Công ty có 94.529.347 cổ phiếu, trong đó 40.085 cổ phiếu quỹ, vốn điều lệ 945,3 tỷ đồng; giá 43.650 đồng ngày 12/11/2026 cho vốn hoá 4.124,5 tỷ đồng.
Cuối quý III/2026 nhóm Bidiphar có 1.498 lao động, 15 chi nhánh, hai công ty con sở hữu 100% và một công ty liên kết:
- Công ty TNHH MTV Thương mại Bidiphar Gia Lai: bán buôn, bán lẻ thuốc, dược liệu và vật tư y tế.
- Công ty TNHH MTV Dược liệu Hữu cơ Gia Lai Bidiphar: sản xuất thuốc, hóa dược và dược liệu.
- Công ty cổ phần Cao su Bidiphar Gia Lai (công ty liên kết, sở hữu 33,58%): trồng, khai thác, chế biến và kinh doanh mủ cao su; giá trị khoản đầu tư 170,8 tỷ đồng.
Ngày 10/11/2026 Bidiphar công bố nhận thông báo chấm dứt hoạt động chi nhánh tại Đồng Tháp.
Doanh thu bán hàng quý III/2026 trước giảm trừ là 472,0 tỷ đồng, trong đó thuốc tự sản xuất 462,7 tỷ (98,0%):
Nhóm doanh thu | Q3/2025 (tỷ đồng) | Q3/2026 (tỷ đồng) | Tỷ trọng Q3/2026 |
|---|---|---|---|
Dược phẩm sản xuất | 436,7 | 462,7 | 98,0% |
Dược phẩm mua ngoài | 7,6 | 5,3 | 1,1% |
Vật tư y tế | 1,2 | 1,4 | 0,3% |
Nguyên liệu, bao bì, công cụ dụng cụ | 3,5 | 1,5 | 0,3% |
Dịch vụ khác | 8,1 | 1,0 | 0,2% |
Tổng doanh thu bán hàng | 457,0 | 472,0 | 100,0% |
Giảm trừ doanh thu | −17,3 | −11,9 | |
Doanh thu thuần | 439,7 | 460,1 |
Bản tin nhà đầu tư quý II/2026 của công ty tách doanh thu thuần theo kênh: bệnh viện 302 tỷ đồng (giảm 5% so với cùng kỳ), nhà thuốc 158 tỷ (tăng 11%) và kênh khác 11 tỷ. Sáu tháng đầu năm kênh bệnh viện chiếm 63,9% doanh thu thuần 920 tỷ đồng, giảm 3%; kênh nhà thuốc tăng 9%.
Bảng cân đối cuối quý III/2026 có tổng tài sản 2.815,2 tỷ đồng, trong đó chi phí xây dựng dở dang là khoản lớn nhất:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Chi phí xây dựng cơ bản dở dang | 634,0 | 22,5% |
Phải thu ngắn hạn | 520,3 | 18,5% |
Tiền gửi ngắn hạn nắm giữ đến ngày đáo hạn | 519,5 | 18,5% |
Hàng tồn kho | 485,8 | 17,3% |
Tài sản cố định | 368,1 | 13,1% |
Đầu tư vào công ty liên kết | 170,8 | 6,1% |
Tiền và tương đương tiền | 28,9 | 1,0% |
Tài sản khác | 87,8 | 3,1% |
Nợ phải trả là 997,0 tỷ đồng (35,4% tổng tài sản); vốn chủ sở hữu 1.818,2 tỷ đồng, toàn bộ thuộc cổ đông công ty mẹ. Phải thu khách hàng 494,4 tỷ đồng gồm 61,0 tỷ nợ khó đòi đã trích dự phòng 59,0 tỷ.
Doanh thu quý III và biên lãi gộp
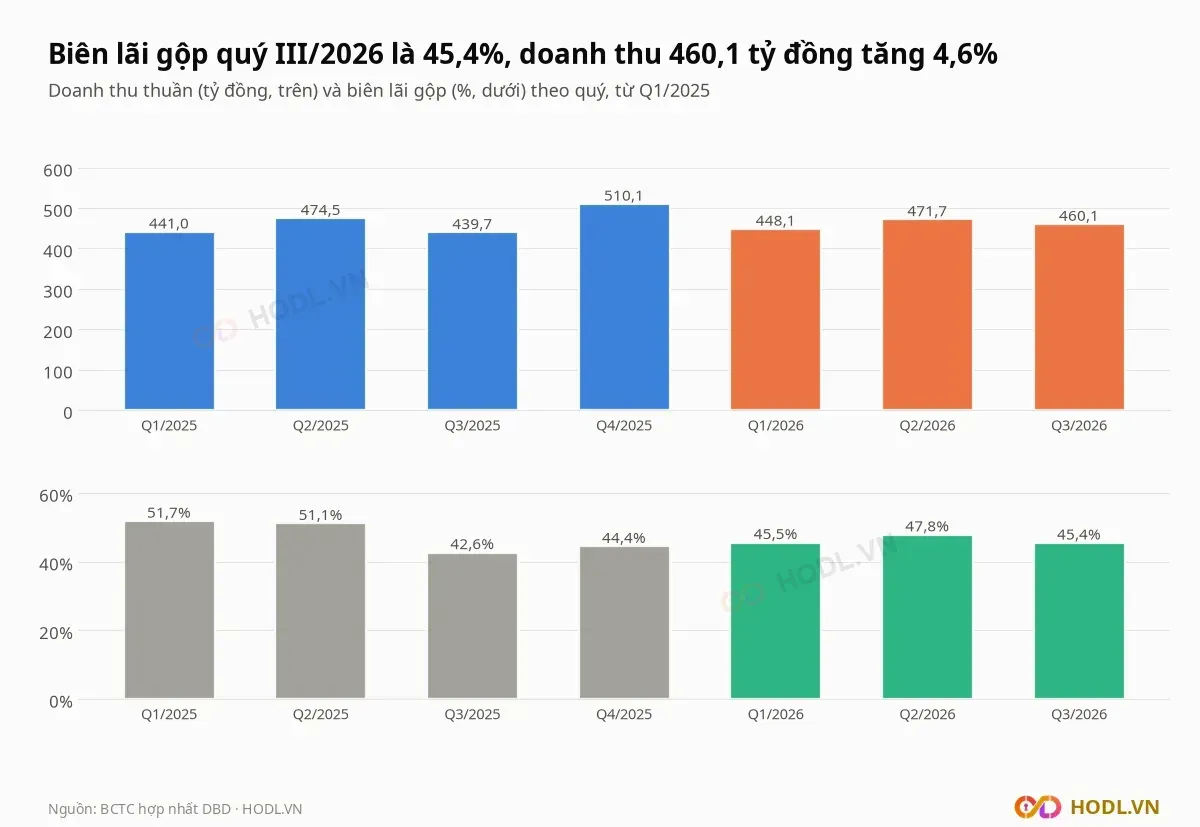
Doanh thu thuần của Bidiphar quý III/2026 là 460,1 tỷ đồng, tăng 4,6% so với 439,7 tỷ quý III/2025; chín tháng đạt 1.379,8 tỷ, tăng 1,8%. Lãi gộp quý III là 208,8 tỷ đồng, tăng 11,5% nhờ biên lãi gộp nâng từ 42,6% lên 45,4%.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 439,7 | 510,1 | 448,1 | 471,7 | 460,1 |
Lãi gộp | 187,3 | 226,5 | 203,9 | 225,4 | 208,8 |
Biên lãi gộp | 42,6% | 44,4% | 45,5% | 47,8% | 45,4% |
Lãi từ công ty liên kết | −8,4 | 9,1 | 9,7 | 8,7 | 10,3 |
Lợi nhuận trước thuế | 71,5 | 72,0 | 95,1 | 108,3 | 101,3 |
Lợi nhuận sau thuế | 59,9 | 60,7 | 80,3 | 89,2 | 84,4 |
Chín tháng lãi gộp giảm 3,0% còn 638,1 tỷ đồng, biên 46,2% so với 48,5%. Giá vốn thuốc tự sản xuất chín tháng tăng 9,4% trong khi doanh thu mảng này tăng 1,2%; chi phí nguyên liệu, vật liệu theo yếu tố tăng 22,8% lên 545,1 tỷ đồng.
Biên lãi gộp thuốc tự sản xuất (trước giảm trừ doanh thu) chín tháng là 47,8%, so với 51,7% cùng kỳ; riêng quý III là 47,2% so với 46,0%, nên áp lực biên tập trung ở sáu tháng đầu năm.
Theo năm, doanh thu 2025 là 1.865,4 tỷ đồng, cao nhất bảy năm, và lợi nhuận sau thuế 291,9 tỷ cũng cao nhất, trong khi biên lãi gộp 47,4% thấp hơn mức 49,4% của năm 2022:
Năm | Doanh thu thuần (tỷ đồng) | Biên lãi gộp | Lợi nhuận sau thuế (tỷ đồng) |
|---|---|---|---|
2019 | 1.261,7 | 32,9% | 142,2 |
2020 | 1.257,0 | 39,1% | 157,9 |
2021 | 1.558,5 | 39,9% | 189,1 |
2022 | 1.554,8 | 49,4% | 243,6 |
2023 | 1.651,8 | 48,3% | 269,1 |
2024 | 1.727,5 | 48,2% | 275,2 |
2025 | 1.865,4 | 47,4% | 291,9 |
Lợi nhuận quý III tăng 40,9%
Lợi nhuận sau thuế của Bidiphar quý III/2026 là 84,4 tỷ đồng, tăng 24,5 tỷ (40,9%) so với 59,9 tỷ. Lợi nhuận trước thuế 101,3 tỷ đồng, tăng 29,9 tỷ (41,8%) so với 71,5 tỷ.
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +21,52 |
Doanh thu tài chính | +0,78 |
Chi phí tài chính | +1,05 |
Chi phí bán hàng | −8,85 |
Chi phí quản lý doanh nghiệp | +0,12 |
Lãi từ công ty liên kết | +18,71 |
Lợi nhuận khác | −3,46 |
Tổng thay đổi lợi nhuận trước thuế | +29,87 |
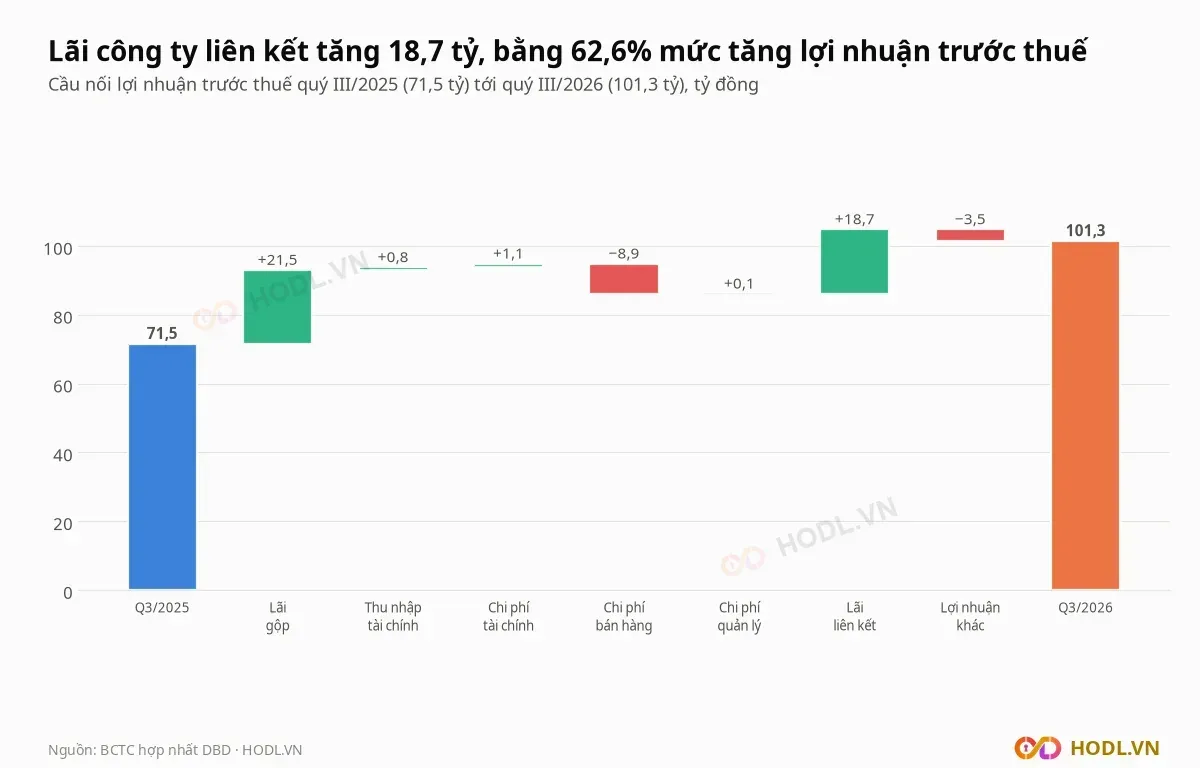
Chi phí bán hàng tăng 10,0% lên 96,9 tỷ đồng, bằng 21,1% doanh thu (20,0% quý III/2025); chi phí quản lý gần như đi ngang ở 23,5 tỷ. Lợi nhuận khác âm 4,2 tỷ đồng, so với âm 0,7 tỷ cùng kỳ.
Trong công văn giải trình ngày 28/10/2026, Bidiphar nêu lợi nhuận tăng chủ yếu do lãi từ công ty liên kết tăng, doanh thu hoạt động tài chính tăng và công ty không trích quỹ phát triển khoa học và công nghệ so với cùng kỳ. Lãi tiền gửi quý III là 9,6 tỷ đồng, so với 5,2 tỷ cùng kỳ.
Lợi nhuận trước thuế không tính phần liên kết quý III là 91,1 tỷ đồng, tăng 14,0% so với 79,9 tỷ. Chín tháng con số này là 276,0 tỷ, tăng 1,9% so với 271,0 tỷ, vì lãi công ty liên kết chín tháng tăng từ 3,1 tỷ lên 28,7 tỷ đồng.
Chín tháng lợi nhuận trước thuế đạt 304,7 tỷ đồng, tăng 11,2%; lợi nhuận sau thuế 253,9 tỷ, tăng 9,8%. Thuế thu nhập doanh nghiệp quý III là 16,9 tỷ đồng, so với 11,6 tỷ cùng kỳ.
Rủi ro: nhà máy dở dang 614,6 tỷ đồng
Chi phí xây dựng cơ bản dở dang của Bidiphar là 634,0 tỷ đồng cuối quý III/2026, bằng 22,5% tổng tài sản; riêng nhà máy sản xuất dược công nghệ cao tại Nhơn Hội chiếm 614,6 tỷ, tăng 111,0 tỷ so với 503,6 tỷ đầu năm.
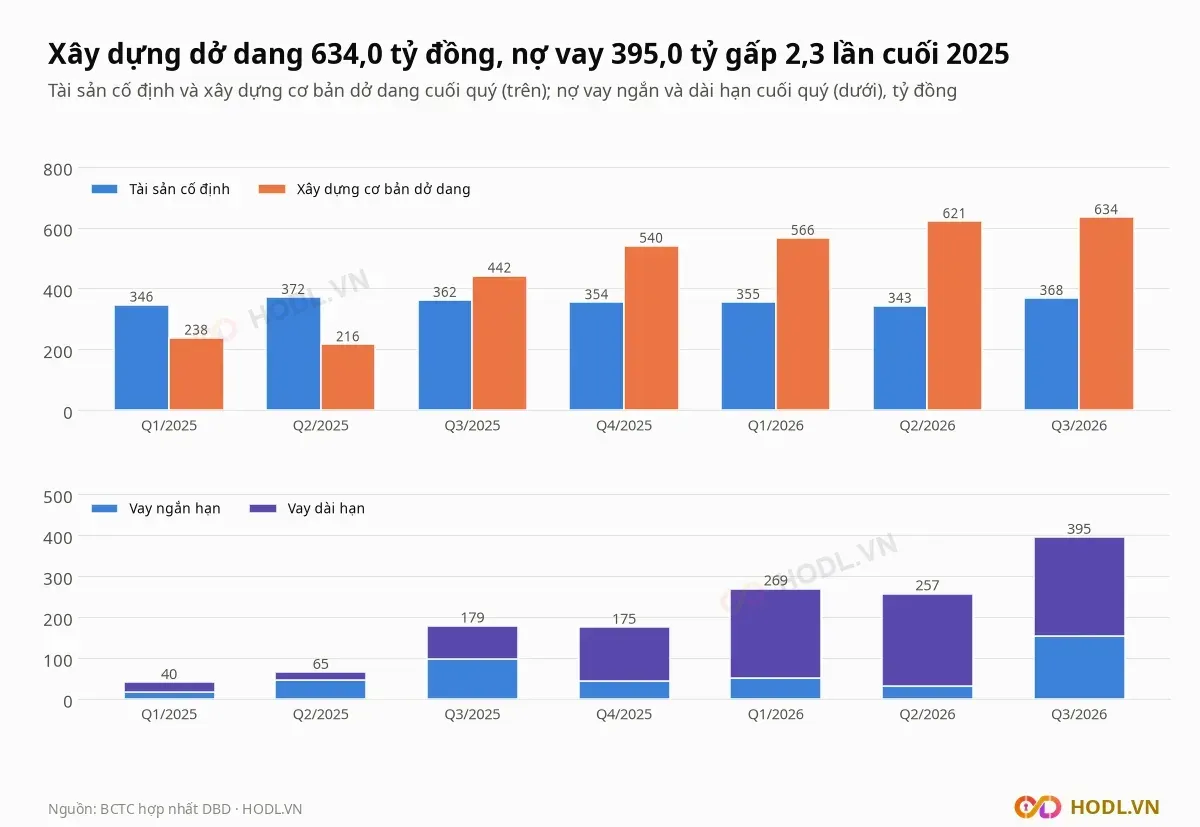
Cuối quý II/2025 khoản xây dựng dở dang mới là 215,8 tỷ đồng, nên sau năm quý đã gấp 2,9 lần. Nhà máy dở dang bằng 69,1% nguyên giá tài sản cố định hữu hình hiện có (889,0 tỷ đồng).
Theo chính sách kế toán trong thuyết minh BCTC, chi phí xây dựng dở dang chỉ tính khấu hao khi tài sản hoàn thành và đưa vào sử dụng; nhà xưởng, vật kiến trúc khấu hao 4 tới 43 năm, máy móc thiết bị 4 tới 12 năm. Khấu hao bốn quý gần nhất là 42,5 tỷ đồng.
Nếu 614,6 tỷ đồng được khấu hao đường thẳng, bỏ qua giá trị thanh lý, mỗi năm chi phí thêm như sau:
Thời gian khấu hao | Chi phí mỗi năm (tỷ đồng) | So với lợi nhuận trước thuế bốn quý (376,7 tỷ đồng) |
|---|---|---|
10 năm | 61,5 | 16,3% |
20 năm | 30,7 | 8,2% |
30 năm | 20,5 | 5,4% |
Các rủi ro còn lại của công ty:
- Lãi công ty liên kết biến động: từ lỗ 8,4 tỷ quý III/2025 sang lãi 10,3 tỷ quý III/2026, bằng 10,0% lợi nhuận trước thuế bốn quý (37,8 tỷ trên 376,7 tỷ đồng).
- Kênh bệnh viện, chiếm 63,9% doanh thu thuần sáu tháng đầu năm, giảm 3%; lãi gộp sáu tháng giảm 9% theo bản tin nhà đầu tư quý II/2026.
- Biên bản Đại hội đồng cổ đông ngày 25/04/2026 ghi dây chuyền thuốc viên ung thư chậm tiến độ vì nâng cấp lên chuẩn GMP-EU; công ty cần vốn cho các dự án đầu tư và phương án phát hành riêng lẻ đã trình ba năm liên tiếp nhưng chưa thực hiện được.
- Giá cổ phiếu giảm 12,9% trong 250 phiên, trong khi VN-Index tăng 9,8%.
Nợ vay và dòng tiền quý III
Nợ vay của Bidiphar cuối quý III/2026 là 395,0 tỷ đồng, gấp 2,3 lần 175,2 tỷ cuối 2025: vay ngắn hạn 154,7 tỷ và vay dài hạn 240,4 tỷ. Chín tháng công ty vay thêm 365,8 tỷ đồng và trả gốc 146,0 tỷ.
Khoản vay (tỷ đồng) | Cuối 2025 | Cuối Q3/2026 |
|---|---|---|
BIDV chi nhánh Bình Định (ngắn hạn) | 14,3 | 138,7 |
Vietcombank chi nhánh Bình Định (ngắn hạn) | 12,9 | 0,0 |
Vay dài hạn đến hạn trả | 16,0 | 16,0 |
Quỹ Đầu tư phát triển tỉnh Gia Lai (dài hạn) | 132,0 | 120,0 |
Agribank chi nhánh Bình Định (dài hạn) | 0,0 | 120,4 |
Tổng nợ vay | 175,2 | 395,0 |
Tiền và tiền gửi ngắn hạn là 548,4 tỷ đồng, nên sau khi trừ nợ vay công ty còn tiền ròng 153,4 tỷ. Tiền và tương đương tiền chỉ còn 28,9 tỷ, giảm từ 202,8 tỷ cuối 2025, còn tiền gửi nắm giữ đến ngày đáo hạn tăng từ 409,2 tỷ lên 519,5 tỷ đồng.
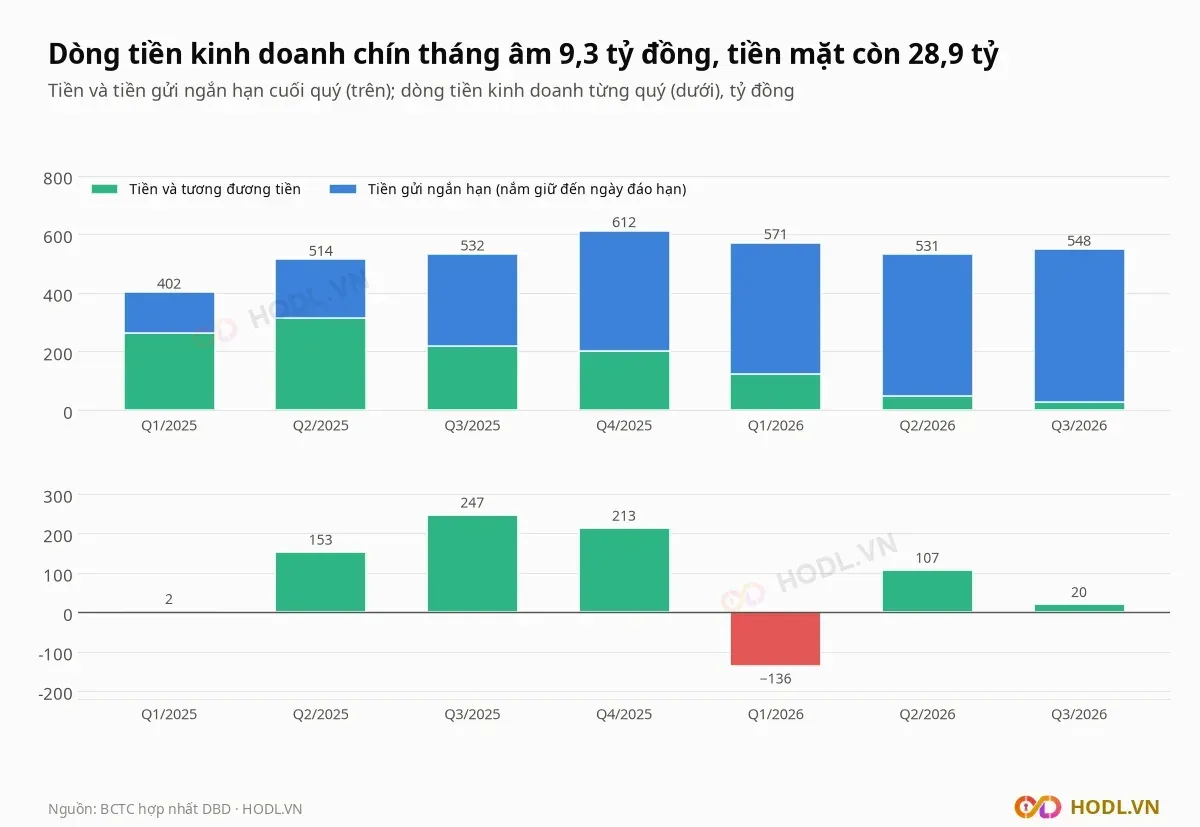
Dòng tiền kinh doanh chín tháng âm 9,3 tỷ đồng, so với dương 401,7 tỷ cùng kỳ: hàng tồn kho tăng 112,8 tỷ, các khoản phải trả giảm 75,1 tỷ, thuế thu nhập doanh nghiệp đã nộp 62,5 tỷ (31,8 tỷ cùng kỳ). Chi mua sắm, xây dựng tài sản cố định chín tháng là 139,3 tỷ đồng, so với 273,0 tỷ.
Cổ tức năm 2025 bằng tiền mặt là 20% mệnh giá (2.000 đồng mỗi cổ phiếu), tổng 189,0 tỷ đồng, bằng 64,7% lợi nhuận sau thuế 2025; chín tháng công ty chi 179,1 tỷ đồng, phần còn lại ghi nhận phải trả cổ tức (11,5 tỷ đồng cuối quý III). Với giá 43.650 đồng, mức 2.000 đồng ứng với 4,6% thị giá.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
