
Phân tích cổ phiếu DAH Quý 4/2026: Khách sạn lỗ gộp, 36% tài sản là cho vay và góp vốn
Nội dung bài11 phần
- Khách sạn lỗ gộp, lãi nhờ tiền cho vay
- Rủi ro lớn nhất: cho vay và góp vốn 354 tỷ
- Giá tăng 45% rồi giảm 33% trong vài tuần
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu DAH
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu DAH Quý 4/2026 bắt đầu từ CTCP Tập đoàn Khách sạn Đông Á (HOSE: DAH), doanh nghiệp khách sạn, nhà hàng và hội nghị tại Thái Nguyên. Doanh thu thuần chín tháng 2026 là 32,0 tỷ đồng, giảm 12,0% so với cùng kỳ, và hoạt động khách sạn lỗ gộp 5,2 tỷ đồng.
Lợi nhuận trước thuế chín tháng âm 1,8 tỷ đồng vì thu nhập tài chính 24,3 tỷ, tức 76,0% doanh thu, bù phần lớn khoản lỗ. Giá đóng cửa phiên 10/11/2026 là 2.490 đồng, P/B 0,25 lần, vốn hoá 209,7 tỷ đồng.
Cảnh báo: giá biến động rất mạnh trong khi kết quả kinh doanh không đổi. Giá DAH tăng 44,8% trong 20 phiên (từ 2.500 lên 3.620 đồng, 19/05 đến 16/06/2026) lúc VN-Index giảm 5,5%, rồi giảm 33,4% trong 33 phiên. Các công bố trong giai đoạn đó là về nhân sự, đại hội cổ đông và đăng ký doanh nghiệp, không có công bố về kết quả kinh doanh.
Điểm chính
- Quý III/2026 doanh thu 9,9 tỷ (giảm 13,9%), giá vốn 12,5 tỷ lớn hơn doanh thu, lợi nhuận sau thuế âm 2,2 tỷ. Chín tháng lỗ 1,8 tỷ so với lỗ 5,9 tỷ cùng kỳ.
- Năm 2025 lỗ 70,7 tỷ vì chi phí khác 72,9 tỷ sau trận lũ lịch sử tháng 10/2025; tài sản cố định giảm từ 673,3 tỷ xuống 603,1 tỷ trong quý IV/2025.
- Đầu tư tài chính 354,1 tỷ, bằng 36,4% tổng tài sản: cho vay cá nhân 156,8 tỷ, góp vốn hai công ty 190,1 tỷ, chứng khoán kinh doanh 7,2 tỷ.
- Vay 114,2 tỷ, bằng 0,13 lần vốn chủ; tiền chỉ 1,5 tỷ. Kế hoạch 2026 là doanh thu 50 tỷ và lợi nhuận sau thuế 4,3 tỷ, không chia cổ tức.
- P/B 0,25 lần so với trung vị nhóm 0,99 lần; giá 2.490 đồng ngầm định ROE bền vững 5,2%, còn ROE bốn quý là âm 7,6%.
Khách sạn lỗ gộp, lãi nhờ tiền cho vay
CTCP Tập đoàn Khách sạn Đông Á vận hành khách sạn May Plaza tại trung tâm Thái Nguyên và khu nghỉ dưỡng May Plaza Hồ Núi Cốc, theo website công ty. Doanh thu quý III/2026 là 9,9 tỷ đồng, giảm 13,9% so với 11,5 tỷ cùng kỳ, trong khi giá vốn 12,5 tỷ làm lãi gộp âm 2,6 tỷ.
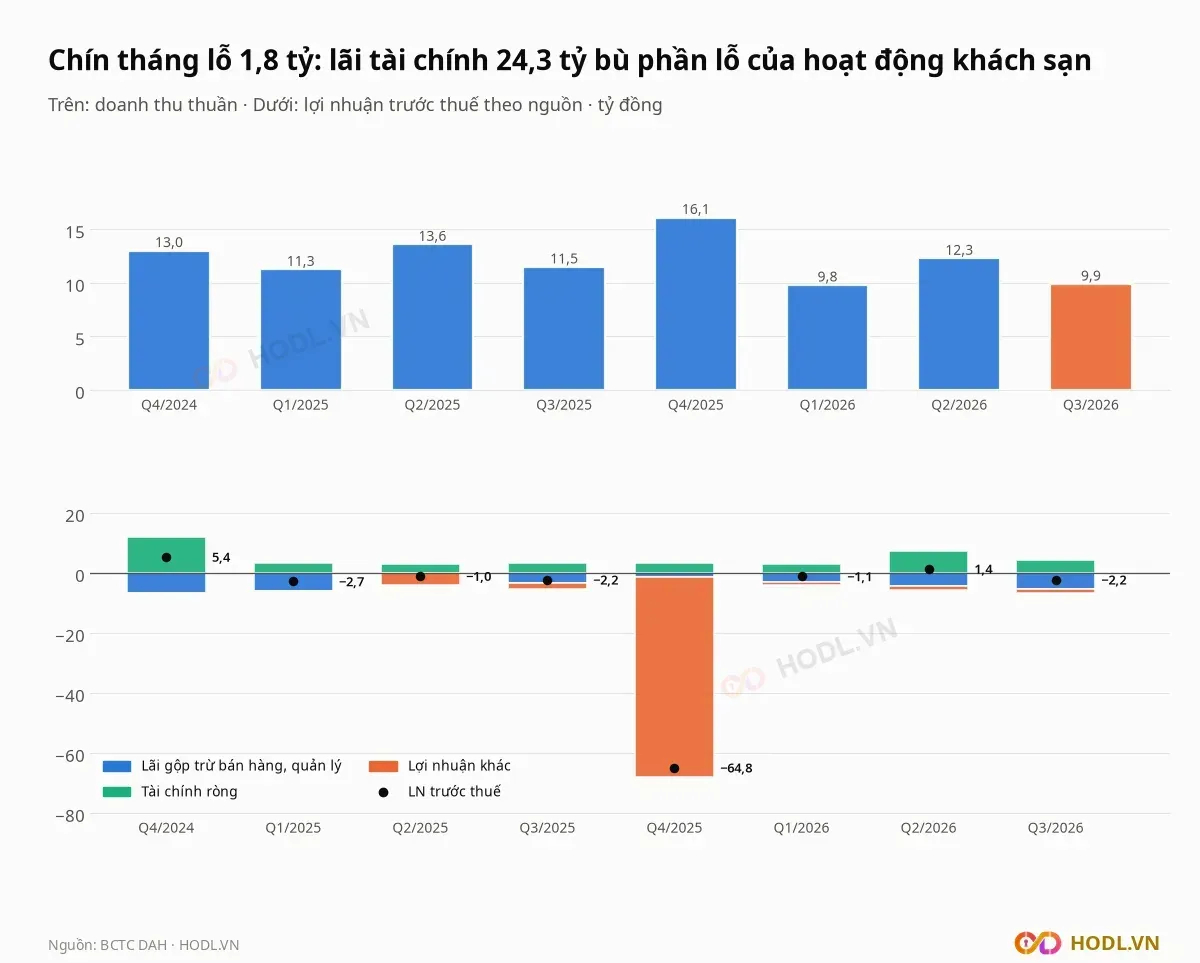
Chín tháng 2026 so với chín tháng 2025, tính bằng tỷ đồng:
- Doanh thu thuần: 32,0 so với 36,3, giảm 12,0%.
- Lãi gộp: âm 5,2 so với âm 1,9; khấu hao tài sản cố định 15,8 tỷ bằng 49,4% doanh thu.
- Doanh thu tài chính, chủ yếu lãi tiền gửi và tiền cho vay: 24,3 so với 19,9, tăng 22,2%.
- Chi phí lãi vay: 9,7 so với 10,3.
- Chi phí bán hàng và quản lý: 7,0 so với 7,6.
- Lợi nhuận trước thuế: âm 1,8 so với âm 5,9.
Khách sạn Đông Á không tự nuôi được tài sản của mình: lãi gộp âm, còn lợi nhuận quanh mức hoà vốn đến từ lãi tài chính. Dòng tiền kinh doanh chín tháng âm 4,2 tỷ; khoản thu từ hoạt động đầu tư 17,1 tỷ đã được dùng để giảm vay từ 135,1 tỷ xuống 114,2 tỷ.
Năm 2025, doanh thu 52,4 tỷ (giảm 29,4% so với 74,3 tỷ năm 2024) và lợi nhuận sau thuế âm 70,7 tỷ đồng. Báo cáo của hội đồng quản trị nêu trận mưa lũ lịch sử tháng 10/2025 gây thiệt hại đặc biệt nghiêm trọng cho quý IV; chi phí khác cả năm là 72,9 tỷ, so với 0,7 tỷ năm 2024.
Kế hoạch 2026 trong tờ trình đại hội cổ đông là doanh thu 50 tỷ đồng, lợi nhuận sau thuế 4,3 tỷ và không chia cổ tức. Chín tháng đạt 64,0% kế hoạch doanh thu; quý IV cần doanh thu 18,0 tỷ, cao hơn quý IV/2025 (16,1 tỷ, quý cao nhất trong tám quý), và lợi nhuận 6,1 tỷ để bù khoản lỗ chín tháng.
Rủi ro lớn nhất: cho vay và góp vốn 354 tỷ
Bảng cân đối của CTCP Tập đoàn Khách sạn Đông Á có tổng tài sản 973,7 tỷ đồng, trong đó tài sản cố định 587,4 tỷ (60,3%) và đầu tư tài chính 354,1 tỷ (36,4%). Doanh thu chín tháng chỉ 32,0 tỷ, nên hiệu quả của cả hai nhóm tài sản đều đáng chú ý.
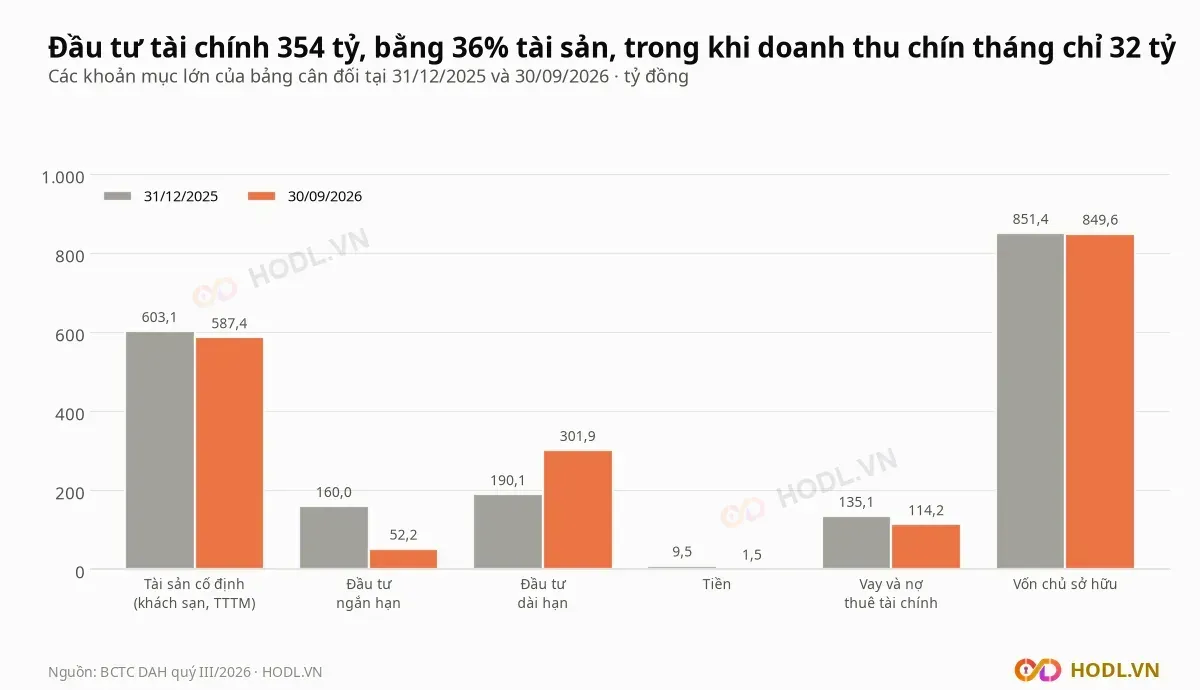
Đầu tư tài chính tại 30/09/2026 gồm ba nhóm:
- Cho vay cá nhân: 156,8 tỷ đồng, gồm 45,0 tỷ ngắn hạn và 111,8 tỷ dài hạn; bằng 16,1% tài sản và 18,5% vốn chủ.
- Góp vốn: 190,1 tỷ đồng, gồm 116,1 tỷ vào CTCP Du lịch dịch vụ Vân Phong (11,3%) và 74,0 tỷ vào CTCP Chợ Mơ (10,9%). Công ty chưa xác định giá trị hợp lý của hai khoản này và không lập dự phòng.
- Chứng khoán kinh doanh: 7,2 tỷ, là cổ phiếu CTCP Chứng khoán SmartInvest.
Khoản góp vốn Vân Phong chuyển từ đầu tư vào công ty liên kết sang đầu tư vào đơn vị khác trong quý II/2026. Khoản cho vay dài hạn 111,8 tỷ xuất hiện trong quý II/2026, khi cho vay ngắn hạn giảm từ 152,8 tỷ cuối 2025 xuống 45,0 tỷ.
Vay và nợ thuê tài chính là 114,2 tỷ đồng, gồm 25,5 tỷ ngắn hạn và 88,7 tỷ dài hạn, đều là vay Ngân hàng TMCP Xăng dầu Petrolimex chi nhánh Hà Nội, thế chấp bằng tài sản của Trung tâm Thương mại Đông Á Plaza ở Đồng Quang và khu resort. Tiền chỉ 1,5 tỷ, nhưng đầu tư ngắn hạn 52,2 tỷ gấp 2,0 lần vay ngắn hạn.
Chi phí lãi vay quý III là 3,1 tỷ, so với lãi tiền gửi và cho vay 7,5 tỷ. Vì lợi nhuận phụ thuộc vào khoản lãi này, chất lượng 156,8 tỷ cho vay cá nhân quyết định kết quả của Đông Á nhiều hơn hoạt động khách sạn.
Giá tăng 45% rồi giảm 33% trong vài tuần
Giá cổ phiếu DAH của Khách sạn Đông Á đi ngược với kết quả kinh doanh và thị trường trong năm 2026. Từ 2.500 đồng ngày 19/05, giá tăng lên 3.620 đồng ngày 16/06 (tăng 44,8%, 20 phiên), khối lượng khớp trung bình 163 nghìn cổ phiếu mỗi phiên so với 71 nghìn từ đầu năm tới 19/05.
Sau đó giá giảm 33,4% còn 2.410 đồng ngày 31/07 và xuống đáy đóng cửa 2.030 đồng ngày 28/09. Từ 13 đến 15/10, giá tăng 14,2% lên 2.660 đồng, phiên 16/10 có giá cao 2.840 đồng với 1,04 triệu cổ phiếu khớp, rồi giảm về 2.190 đồng ngày 02/11.
Các công bố của công ty trong giai đoạn tăng giá tháng 05 và 06:
- 18/05: nhận kiến nghị của nhóm cổ đông bổ sung nội dung cho đại hội cổ đông.
- 27 và 28/05: đại hội cổ đông thường niên, thông báo thay đổi nhân sự.
- 12/06: giấy xác nhận thay đổi nội dung đăng ký doanh nghiệp.
- 24/06: thông báo tỷ lệ sở hữu nước ngoài tối đa 0%.
Các công bố này không đưa ra số liệu kinh doanh mới; BCTC quý II ra ngày 21/07 báo lãi 1,4 tỷ. Cổ phiếu có thanh khoản mỏng, giá trị khớp trung bình thường dưới 0,5 tỷ đồng mỗi phiên, nên một vài phiên khối lượng lớn đủ làm giá lệch khỏi tài sản và lợi nhuận.
Cổ đông và thanh khoản
Vốn điều lệ của CTCP Tập đoàn Khách sạn Đông Á là 842 tỷ đồng, tương ứng 84,2 triệu cổ phiếu; cổ phiếu tự do chuyển nhượng 54,73 triệu, bằng 65,0%. Các cổ đông lớn theo dữ liệu sở hữu:
- CTCP Đầu tư Toàn cầu HIT: 15,0 triệu cổ phiếu, 17,8%, ngày chốt 05/10/2025.
- Ông Trần Minh Tuấn, phó chủ tịch hội đồng quản trị: 7,5 triệu cổ phiếu, 8,9%, ngày chốt 24/08/2026.
- Ông Phạm Phan Anh: 3,5 triệu cổ phiếu, 4,2%, ngày chốt 04/12/2025.
- CTCP MBG Lạc Sanh Phú Yên: 2,0 triệu cổ phiếu, 2,4%, ngày chốt 05/10/2025.
Đông Á có giao dịch với người có liên quan của ông Trần Minh Tuấn: CTCP Chứng khoán SmartInvest thuê văn phòng 192 m2 giá 77 triệu đồng mỗi tháng, sau đó hai bên thanh lý hợp đồng thuê và chuyển sang cho mượn văn phòng ba năm. Cổ phiếu SmartInvest cũng là khoản chứng khoán kinh doanh 7,2 tỷ của Đông Á.
Giá trị khớp trung bình mỗi phiên giảm từ 0,87 tỷ đồng tháng 10/2025 xuống 0,13 tỷ tháng 02/2026, và 0,48 tỷ tháng 10/2026. Khối lượng khớp trung bình 20 phiên là 196 nghìn cổ phiếu, cao hơn 53% so với 128 nghìn của 60 phiên.
Khối ngoại và tự doanh
Khối ngoại gần như không giao dịch cổ phiếu DAH của Khách sạn Đông Á vì công ty thông báo tỷ lệ sở hữu nước ngoài tối đa là 0% ngày 24/06/2026. Nhà đầu tư nước ngoài nắm 0,0035% vốn, và từ quý III/2024 tới 10/11/2026 mua ròng và bán ròng theo quý đều làm tròn về 0,00 tỷ đồng.
Tự doanh có 66 phiên dữ liệu từ 12/2019, bán ròng luỹ kế 1,7 tỷ đồng và phiên gần nhất là 24/06/2026 với giá trị 0,5 triệu đồng. Cả hai nhóm đều quá nhỏ để giải thích biến động giá DAH.
So sánh cùng ngành
Nhóm so sánh của CTCP Tập đoàn Khách sạn Đông Á gồm bốn mã du lịch, khách sạn có BCTC quý III/2026: OCH (khách sạn), VNG (du lịch), DSN (công viên giải trí) và VTR (lữ hành), vốn hoá từ 450 đến 2.376 tỷ đồng. Các mã còn lại như VCR (bất động sản du lịch, doanh thu bằng không), HOT và TCT (thiếu BCTC quý III hoặc giá phiên 10/11) không đưa vào.
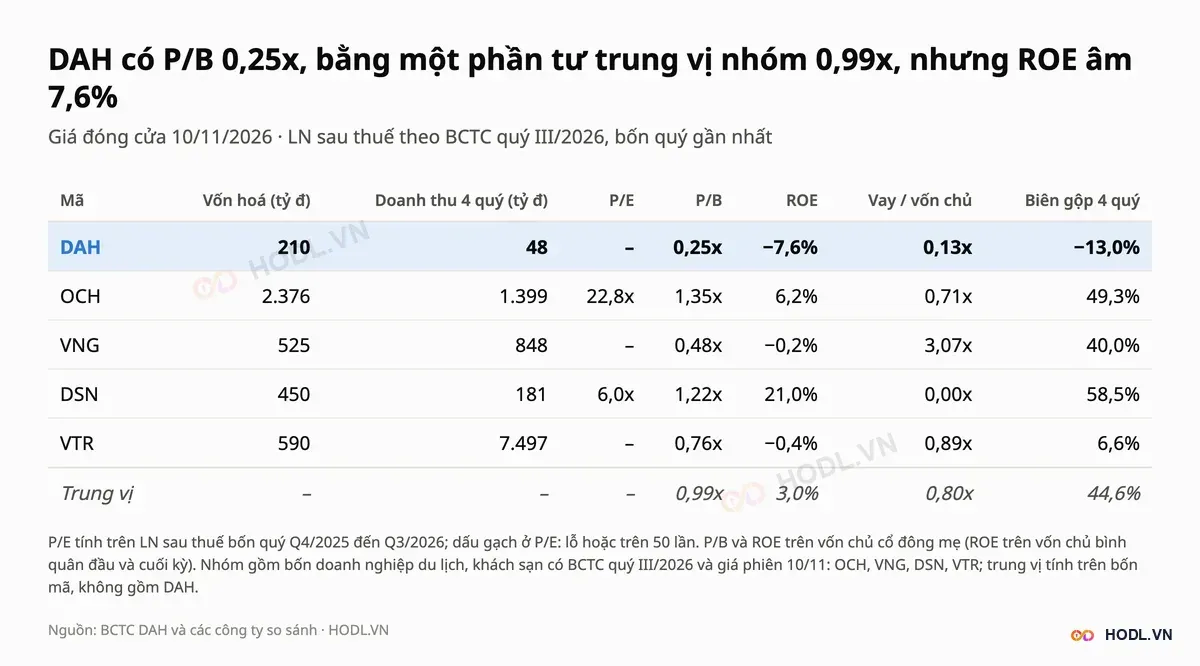
DAH có P/B 0,25 lần, thấp hơn trung vị nhóm 0,99 lần khoảng 75%, trong khi ROE âm 7,6% so với trung vị 3,0%. Vay trên vốn chủ 0,13 lần so với 0,80 lần của nhóm, còn biên gộp bốn quý âm 13,0% so với 44,6%.
Nhóm chỉ có bốn mã nên các trung vị chỉ cho một thước đo thô: hai mã (VNG, VTR) cũng lỗ bốn quý, chỉ OCH và DSN có lãi, với P/E 22,8 và 6,0 lần.
Định giá cổ phiếu DAH
Đông Á được định giá bằng P/B của nhóm và P/B hợp lý theo ROE bền vững, vì lợi nhuận bốn quý âm 66,6 tỷ đồng và EBITDA âm nên P/E và DCF không dùng được. Giả định r = 12% và g = 3% là của HODL.VN.
BVPS là 10.091 đồng, bằng vốn chủ 849,6 tỷ chia 84,2 triệu cổ phiếu; riêng tài sản cố định 587,4 tỷ chia số cổ phiếu là 6.976 đồng mỗi cổ phiếu.
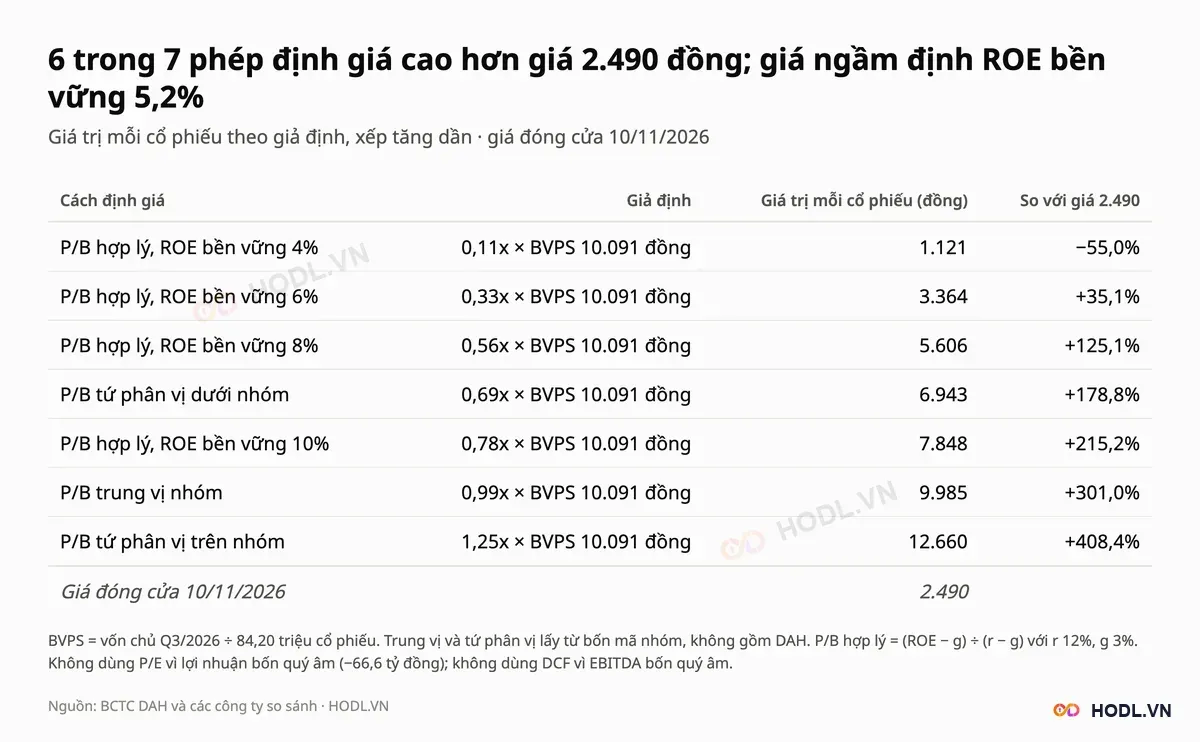
Bảy phép cho giá trị từ 1.121 đến 12.660 đồng, trong đó sáu phép cao hơn giá 2.490 đồng và một phép thấp hơn. P/B trung vị nhóm cho 9.985 đồng, gấp 4,0 lần giá; P/B hợp lý với ROE bền vững 6% cho 3.364 đồng.
Giá 2.490 đồng ngầm định ROE bền vững 5,2%, tức khoảng 44 tỷ đồng lợi nhuận mỗi năm trên vốn chủ 849,6 tỷ. Mức đó cao hơn kế hoạch lợi nhuận 4,3 tỷ của năm 2026 và khác xa lợi nhuận hiện tại, nên chênh lệch giữa giá và tài sản phản ánh mức nghi ngờ của thị trường về hiệu quả của tài sản.
Phân tích kỹ thuật
Biểu đồ tuần của DAH đi xuống từ đỉnh đóng cửa 3.800 đồng ngày 17/11/2025, giảm 46,6% xuống đáy đóng cửa 2.030 đồng ngày 28/09/2026. Giá 2.490 đồng cao hơn đáy 22,7% và thấp hơn đỉnh 34,5%.
So với VN-Index:
- Từ đầu năm: DAH giảm 32,7%, VN-Index giảm 2,3%.
- 20 phiên gần nhất: DAH tăng 6,9%, VN-Index tăng 1,4%.
- 60 phiên: DAH tăng 0,4%, VN-Index giảm 1,3%.
- 250 phiên: DAH giảm 33,2%, VN-Index tăng 6,1%.
Hỗ trợ - Kháng cự
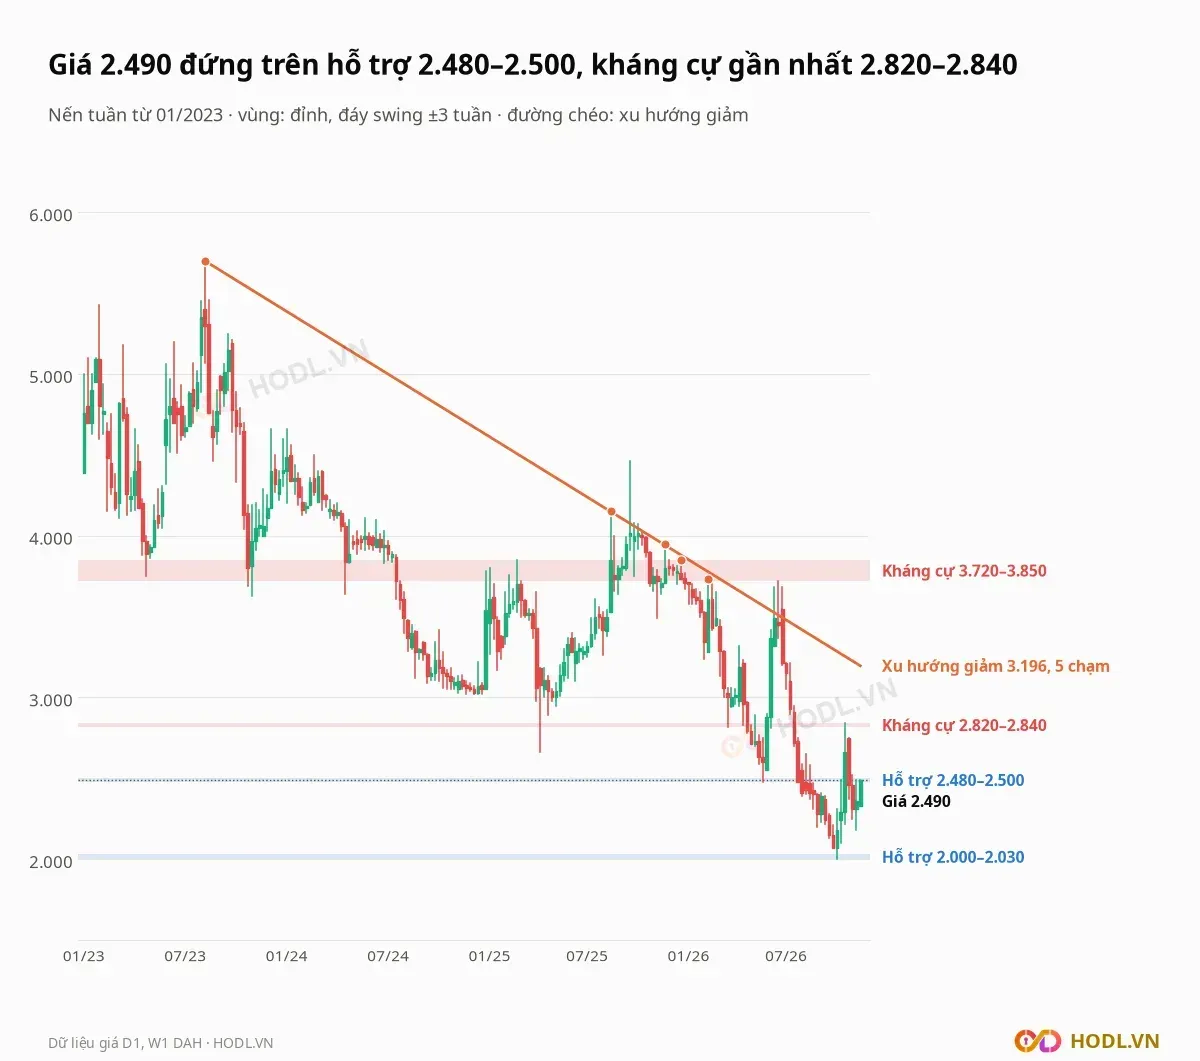
Các vùng dưới đây tính từ giá cao và giá thấp của nến tuần, cửa sổ từ 01/2023. Mỗi vùng chứa đỉnh hoặc đáy swing (cực trị trong ±3 tuần); hai vùng hỗ trợ chỉ có một điểm vì giá ở đáy chu kỳ.
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
3.720 tới 3.850 | Kháng cự xa | Bảy mốc tuần: 28/02/2025 và 19/12/2025 (3.850), 03/01/2025 (3.800), 28/04/2023 và 26/09/2025 (3.750), 06/02/2026 (3.730), 19/06/2026 (3.720); cao hơn giá 49,4% đến 54,6% |
2.820 tới 2.840 | Kháng cự gần | Đáy tuần 20/03/2026 (2.820) và đỉnh tuần 16/10/2026 (2.840); cao hơn giá 13,3% đến 14,1% |
2.480 tới 2.500 | Hỗ trợ | Đáy tuần 22/05/2026 (2.480); giá đang nằm trong vùng |
2.000 tới 2.030 | Hỗ trợ, đáy chu kỳ | Đáy tuần 02/10/2026 (2.000) và đáy đóng cửa 28/09/2026 (2.030); thấp hơn giá 18,5% đến 19,7% |
Vùng 2.820 đến 2.840 đồng là mốc gần nhất phía trên giá. Đường xu hướng giảm nối đỉnh tuần 11/08/2023 (5.700 đồng), 15/08/2025 (4.150 đồng), 21/11/2025 (3.950 đồng), 19/12/2025 (3.850 đồng) và 06/02/2026 (3.730 đồng) có năm điểm chạm, hiện ở khoảng 3.196 đồng, cao hơn giá 28,4%.
Fibonacci
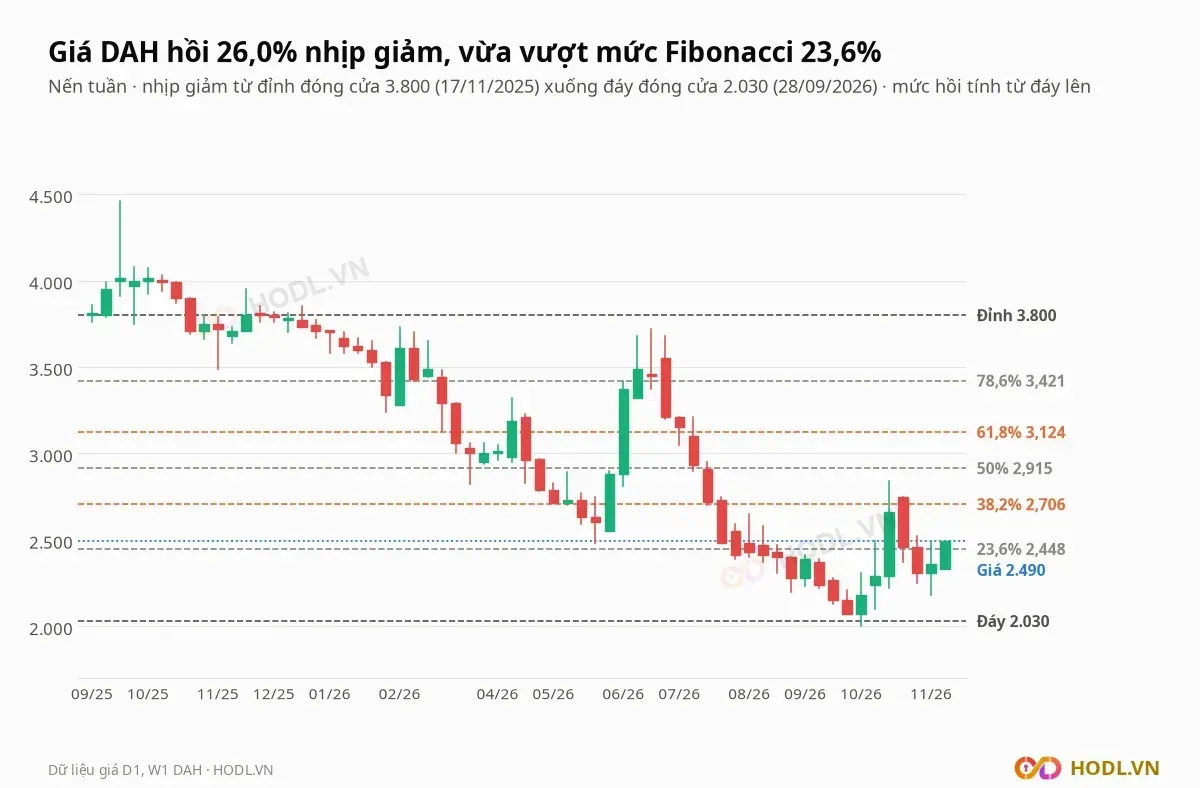
Fibonacci kéo theo giá đóng cửa cho nhịp giảm từ đỉnh 3.800 đồng ngày 17/11/2025 xuống đáy 2.030 đồng ngày 28/09/2026, vẽ trên nến tuần. Các mức hồi từ đáy lên:
- 23,6%: 2.448 đồng
- 38,2%: 2.706 đồng
- 50%: 2.915 đồng
- 61,8%: 3.124 đồng
- 78,6%: 3.421 đồng
Giá 2.490 đồng đã hồi 26,0% nhịp giảm, cao hơn mức 23,6% khoảng 1,7%. Mức 38,2% (2.706 đồng) cao hơn giá 8,7% và nằm ngay dưới vùng kháng cự 2.820 đến 2.840 đồng, nơi có đỉnh tuần 16/10/2026.
Xu hướng EMA
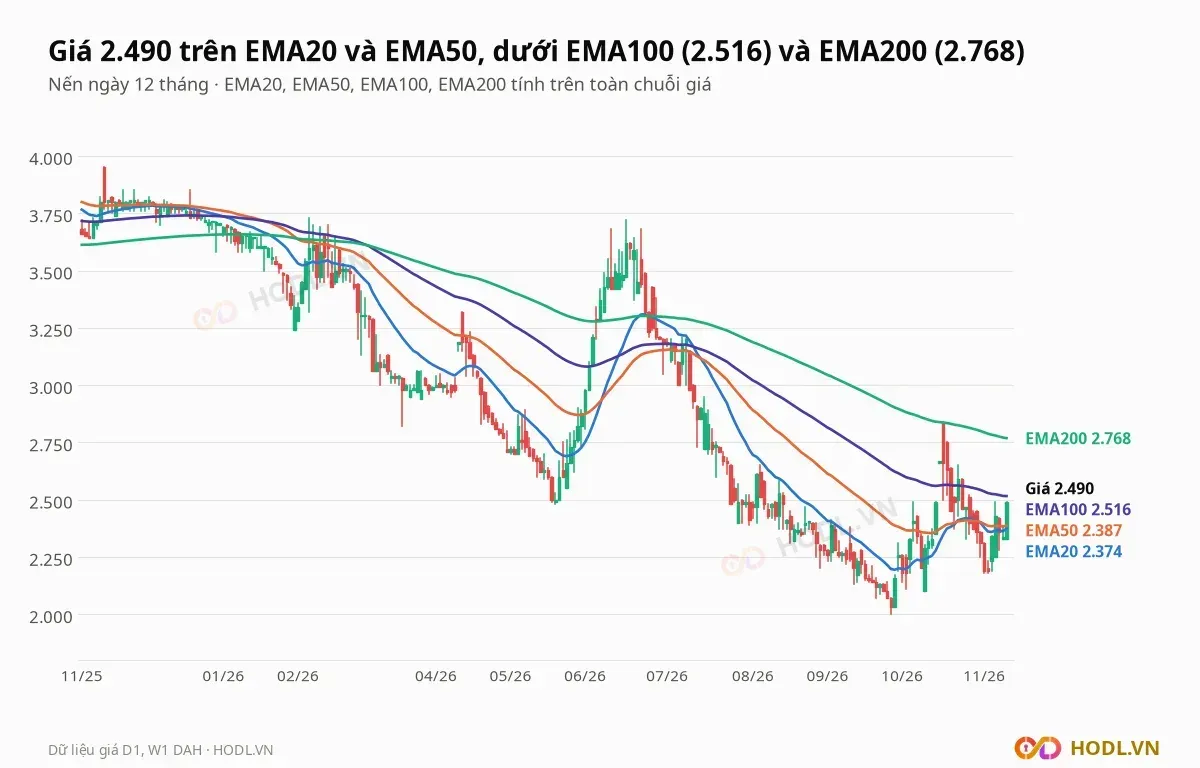
Giá 2.490 đồng nằm trên EMA20 và EMA50 nhưng dưới EMA100 và EMA200:
- EMA20 ở 2.374 đồng, giá cao hơn 4,9%.
- EMA50 ở 2.387 đồng, giá cao hơn 4,3%.
- EMA100 ở 2.516 đồng, giá thấp hơn 1,0%.
- EMA200 ở 2.768 đồng, giá thấp hơn 10,1%.
EMA50 cắt xuống EMA200 ngày 02/02/2026 và chưa cắt lên lại; EMA20 cắt xuống EMA50 ngày 30/10/2026 sau lần cắt lên ngày 22/10. Ba đường EMA20, EMA50 và EMA100 đang đi ngang quanh 2.374 đến 2.516 đồng, còn EMA200 vẫn dốc xuống.
RSI và động lượng
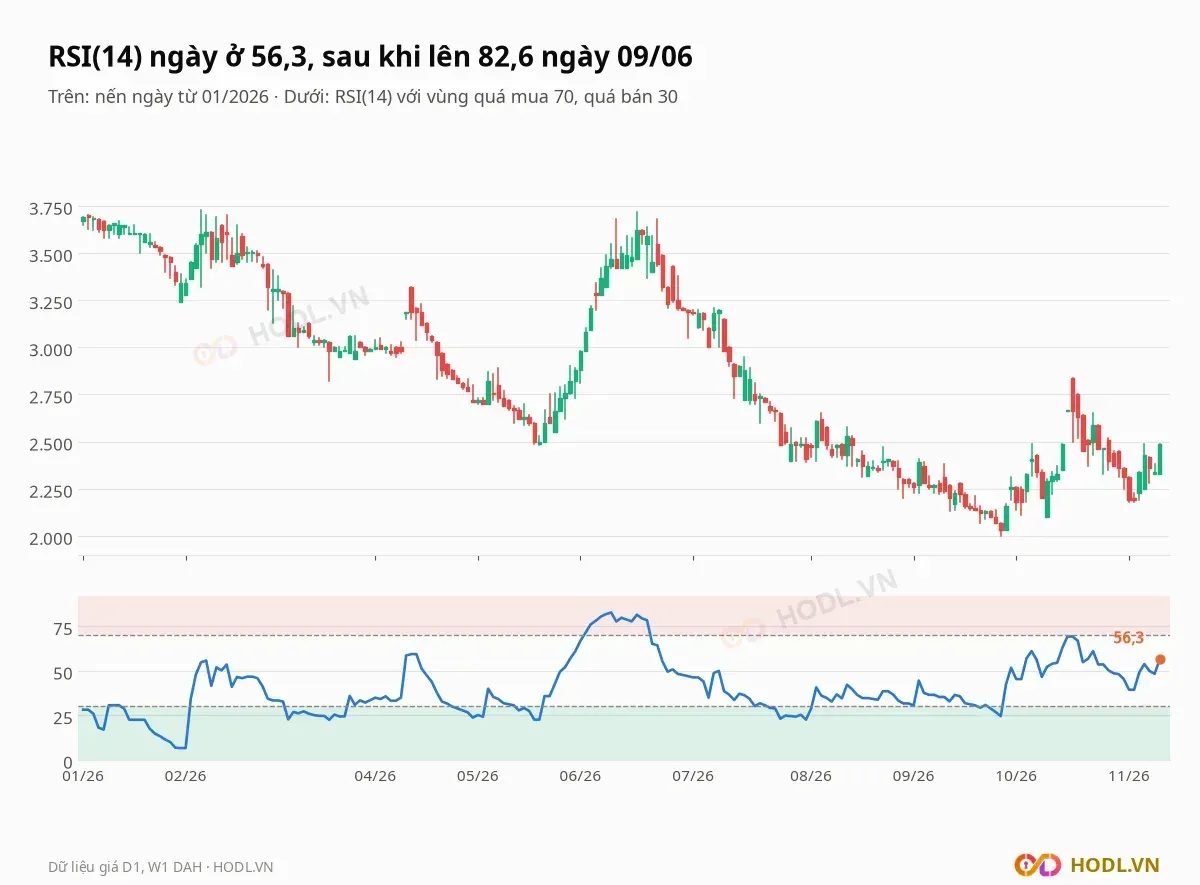
RSI(14) ngày ở 56,3, sau mức cao 82,6 ngày 09/06/2026; trong năm 2026 RSI trên 70 tổng cộng 13 phiên và dưới 30 tổng cộng 55 phiên, thấp nhất 6,6 ngày 30/01/2026. Nhịp hồi tháng 10 dừng ở 69,2 (15 và 16/10) rồi quay xuống 39,3 ngày 02/11.
Khối lượng khớp trung bình 20 phiên là 196 nghìn cổ phiếu, cao hơn 53% so với trung bình 60 phiên (128 nghìn), phần lớn đến từ các phiên 14 đến 16/10.
Lịch sự kiện cần theo dõi
Các mốc sau cho thấy lãi tài chính có tiếp tục bù được lỗ khách sạn của Khách sạn Đông Á hay không:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Cuối tháng 01/2027 | Kết quả quý IV/2026 | Chín tháng doanh thu 32,0 tỷ, cần thêm 18,0 tỷ để đạt kế hoạch 50 tỷ; lợi nhuận cần 6,1 tỷ |
Tháng 02 đến 03/2027 | BCTC kiểm toán năm 2026 | Đối chiếu cho vay cá nhân 156,8 tỷ và hai khoản góp vốn 190,1 tỷ chưa xác định giá trị hợp lý |
Hằng quý | Thu nhập tài chính | 7,5 tỷ ở quý III; giảm nghĩa là lợi nhuận mất chỗ dựa |
Hằng quý | Vay Ngân hàng Petrolimex | 114,2 tỷ, lịch trả 25,5 tỷ ngắn hạn |
Tháng 04 đến 06/2027, theo thông lệ | Đại hội cổ đông thường niên 2027 | Kế hoạch mới; dự án khu nghỉ dưỡng Hồ Núi Cốc đang chờ quy hoạch xã Đại Phúc |
Các tuần tới | Giá đóng cửa tuần so với 2.480 đến 2.500 và 2.820 đến 2.840 đồng | Biên dưới và biên trên của dải giá hiện tại |
Kết luận
CTCP Tập đoàn Khách sạn Đông Á có doanh thu chín tháng 32,0 tỷ đồng trên tài sản 973,7 tỷ, lãi gộp âm 5,2 tỷ và lợi nhuận quanh hoà vốn nhờ 24,3 tỷ thu nhập tài chính. Năm 2025 lỗ 70,7 tỷ vì thiệt hại lũ, còn kế hoạch 2026 là lãi 4,3 tỷ.
Dấu hỏi lớn nằm ở 354,1 tỷ đầu tư tài chính, gồm 156,8 tỷ cho vay cá nhân và 190,1 tỷ góp vốn chưa xác định giá trị hợp lý. Giá 2.490 đồng ngầm định ROE bền vững 5,2%, và đường giá năm 2026 có nhịp tăng 44,8% rồi giảm 33,4% không đi cùng thông tin kinh doanh.
Dự báo xu hướng
Xu hướng chính của DAH vẫn là giảm trên khung tuần: giá nằm dưới đường xu hướng giảm ở khoảng 3.196 đồng, dưới EMA100 (2.516 đồng) và EMA200 (2.768 đồng). Tín hiệu ngược chiều là đáy đóng cửa 2.030 đồng ngày 28/09, giá hồi 26,0% nhịp giảm và vượt EMA20, EMA50.
Kịch bản hồi cần giá đóng cửa tuần vượt EMA100 (2.516 đồng) và vùng 2.820 đến 2.840 đồng; khi đó mức Fibonacci 38,2% (2.706 đồng) và 50% (2.915 đồng) là các mốc kế tiếp. Kịch bản yếu đi là giá đóng cửa tuần dưới vùng 2.480 đến 2.500 đồng, khi vùng 2.000 đến 2.030 đồng trở thành mốc kế tiếp.
Về cơ bản, quý IV/2026 quyết định thu nhập tài chính có tiếp tục chiếm 76% doanh thu hay không. Nếu quý IV doanh thu vẫn quanh 10 đến 12 tỷ, doanh thu cả năm khoảng 42 đến 44 tỷ, thấp hơn kế hoạch 50 tỷ.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
